DINASTIRESDINASTIRES
Journal of Law, Politic and HumanitiesJournal of Law, Politic and HumanitiesPraktik penagihan utang dalam layanan pinjaman fintech di Indonesia terus menimbulkan masalah hukum, terutama ketika penagihan melibatkan tekanan, ancaman, penyalahgunaan data pribadi, atau keterlibatan pihak ketiga yang merugikan debitur. Penelitian ini bertujuan untuk menganalisis kerangka hukum yang mengatur tanggung jawab penyedia pinjaman fintech terkait praktik penagihan utang dan merumuskan konstruksi tanggung jawab hukum untuk platform fintech terkait praktik penagihan yang merugikan debitur. Penelitian ini merupakan studi hukum normatif yang menggunakan pendekatan statistik, konseptual, dan kasus. Bahan hukum yang mencakup sumber primer, sekunder, dan tersier dikumpulkan melalui tinjauan pustaka dan dianalisis secara kualitatif menggunakan interpretasi hukum untuk mengeksplorasi interaksi antara norma hukum fintech, perlindungan konsumen, dan perlindungan data pribadi. Temuan menunjukkan bahwa kerangka hukum tanggung jawab penyedia pinjaman fintech dalam penagihan utang didasarkan pada Peraturan OJK (POJK) Nomor 40 Tahun 2024 tentang Layanan Pendanaan Bersama Berbasis Teknologi Informasi dan POJK Nomor 22 Tahun 2023 tentang Perlindungan Konsumen dan Masyarakat dalam Sektor Jasa Keuangan. Konstruksi tanggung jawab hukum platform fintech muncul dari peran mereka sebagai operator sistem elektronik, pengontrol data pribadi, administrator mekanisme layanan, dan entitas yang mampu bekerja sama dengan penagih utang. Platform tidak dapat menuntut kebebasan dari tanggung jawab jika penagihan dilakukan secara tidak sah, meskipun tindakan tersebut dilakukan oleh pihak ketiga. Tanggung jawab ini mencakup langkah pencegahan, korektif, dan represif untuk memastikan aktivitas penagihan tetap berada dalam batas hukum, etika, perlindungan konsumen, dan perlindungan data pribadi.
Kerangka hukum yang mengatur tanggung jawab penyedia layanan pinjaman fintech terkait praktik penagihan utang di Indonesia secara dasar menetapkan operator sebagai pihak yang bertanggung jawab memastikan proses penagihan sesuai prinsip hukum, etika, transparansi, akuntabilitas, dan perlindungan konsumen.Kewajiban ini melampaui hak platform untuk menagih debitur yang gagal bayar.juga memberikan batasan metode penagihan, melarang tindakan yang melibatkan ancaman, pemaksaan, pengungkapan data pribadi, atau keterlibatan pihak ketiga yang tidak terlibat.Dasar regulasi untuk hal ini terletak pada kerangka LPBBTI (Layanan Pendanaan Bersama Berbasis Teknologi Informasi) terbaru di bawah POJK Nomor 40 Tahun 2024 dan kerangka perlindungan konsumen sektor jasa keuangan di bawah POJK Nomor 22 Tahun 2023.Tanggung jawab hukum platform fintech berasal dari peran mereka sebagai pengelola sistem, pengontrol data, administrator mekanisme layanan, dan entitas yang mampu bekerja sama dengan penagih utang.Oleh karena itu, platform tidak dapat menghindari tanggung jawab jika praktik penagihan merugikan debitur, bahkan ketika penagihan dilakukan oleh pihak ketiga.Tanggung jawab ini mencakup langkah pencegahan untuk menghindari pelanggaran, tindakan korektif untuk menghentikan dan memperbaiki aktivitas penagihan yang bermasalah, serta tindakan represif untuk menangani kasus di mana upaya penagihan telah menyebabkan kerugian hukum terhadap debitur.Meskipun debitur tetap berkewajiban untuk membayar utang mereka, hak untuk menagih tidak boleh dilakukan dengan cara yang merendahkan martabat, rasa aman, atau perlindungan data pribadi debitur.
Penelitian lanjutan dapat fokus pada evaluasi dampak regulasi perlindungan data pribadi terhadap efektivitas penagihan utang fintech, khususnya dalam konteks pelanggaran etika. Selain itu, penting untuk mengeksplorasi mekanisme pengawasan pihak ketiga dalam proses penagihan dan bagaimana struktur tanggung jawab hukum platform dapat diperkuat untuk mencegah praktik yang merugikan debitur. Terakhir, penelitian dapat mempelajari dampak psikologis dan sosial terhadap debitur akibat penagihan yang tidak etis, serta alternatif solusi yang lebih manusiawi dalam penagihan utang fintech.
- Pertanggungjawaban Pidana Korporasi terhadap Pengguna Jasa Debt Collector dalam Melakukan Penagihan Pinjaman... ejournal.nusantaraglobal.ac.id/index.php/sentri/article/view/4612Pertanggungjawaban Pidana Korporasi terhadap Pengguna Jasa Debt Collector dalam Melakukan Penagihan Pinjaman ejournal nusantaraglobal ac index php sentri article view 4612
- Peran Teknologi Finansial FinTech dalam Mengubah Layanan Perbankan Tradisional | Zenodo. peran teknologi... zenodo.org/records/14067398Peran Teknologi Finansial FinTech dalam Mengubah Layanan Perbankan Tradisional Zenodo peran teknologi zenodo records 14067398
- TANGGUNG JAWAB HUKUM PLATFORM FINTECH PER TO PEER LENDING TERHADAP PENYALAHGUNAAN DATA PRIBADI NASABAH... doi.org/10.52249/ILR.V5I2.636TANGGUNG JAWAB HUKUM PLATFORM FINTECH PER TO PEER LENDING TERHADAP PENYALAHGUNAAN DATA PRIBADI NASABAH doi 10 52249 ILR V5I2 636
| File size | 356.09 KB |
| Pages | 12 |
| DMCA | Report |
Related /
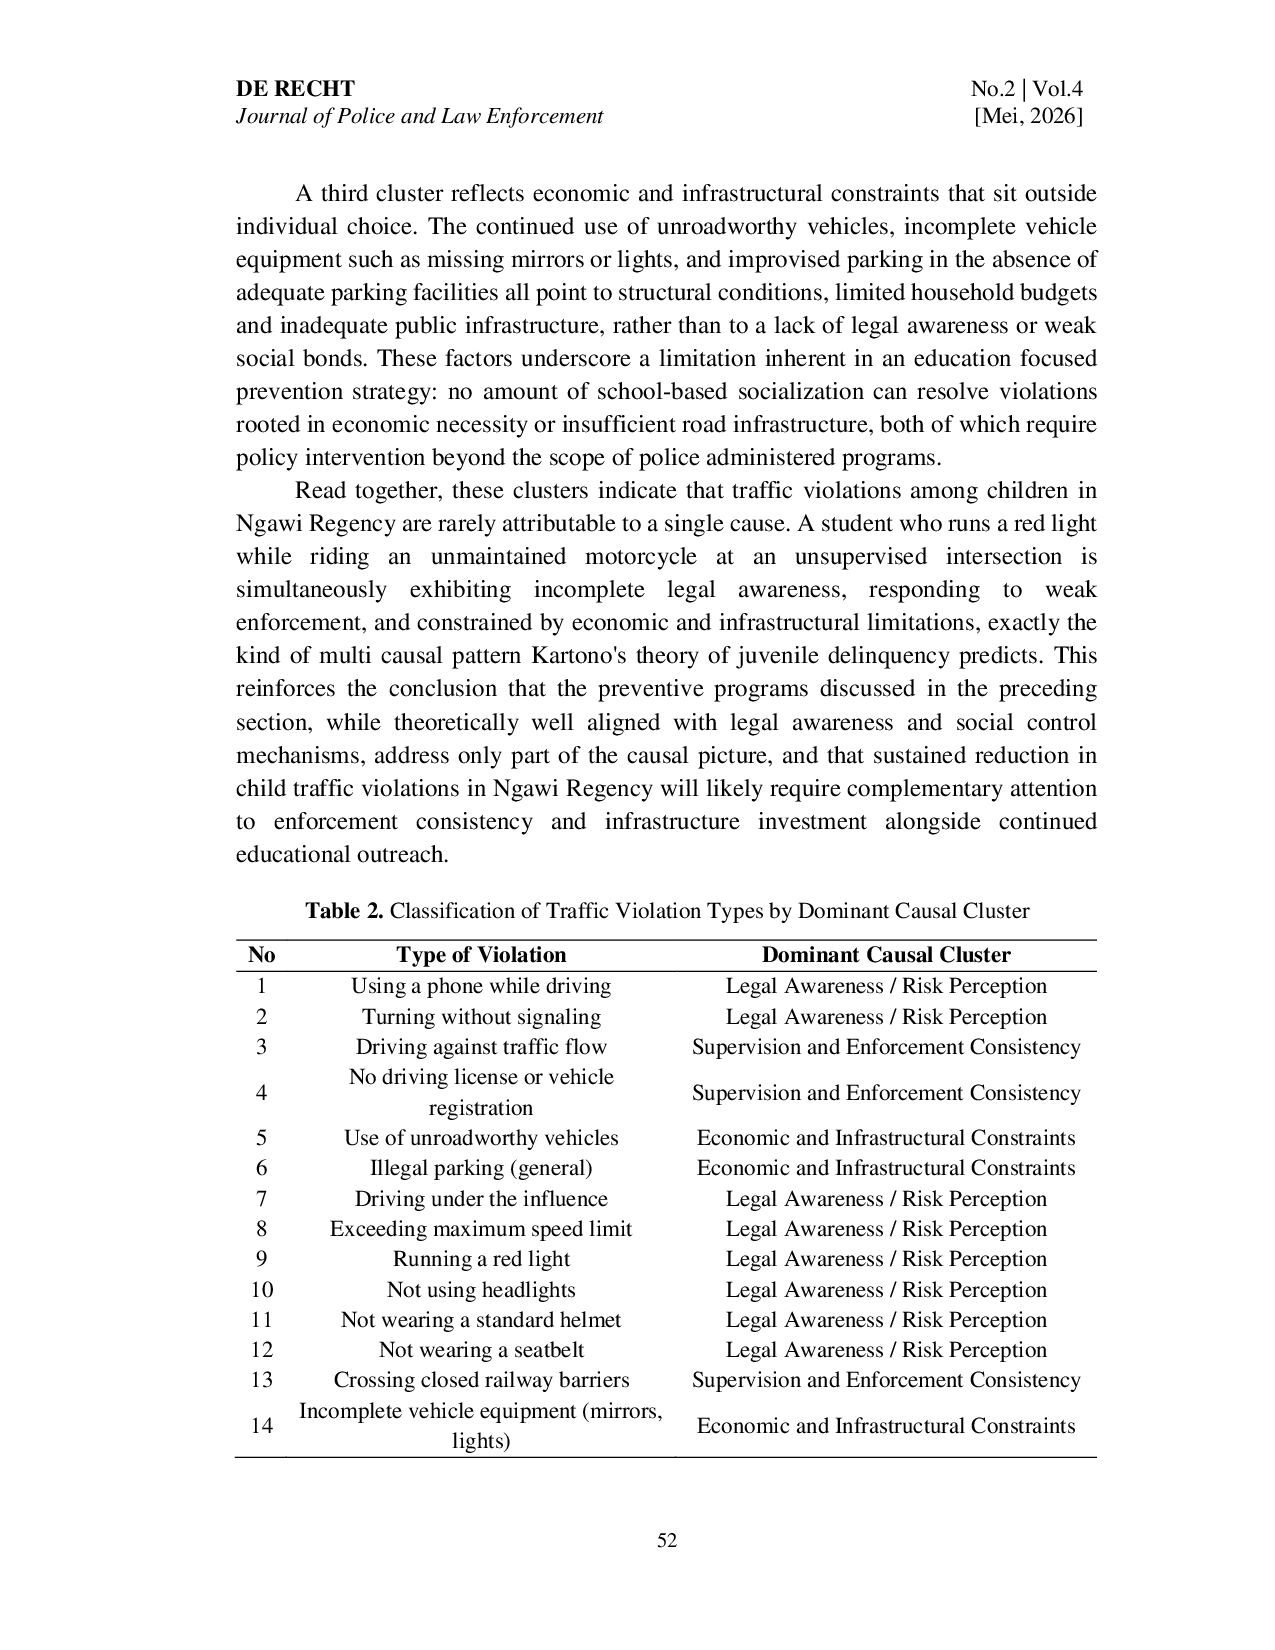
UBHARAUBHARA Satlantas Polres Ngawi telah menerapkan serangkaian upaya pencegahan yang kohesif untuk menangani pelanggaran lalu lintas oleh anak, meliputi sosialisasiSatlantas Polres Ngawi telah menerapkan serangkaian upaya pencegahan yang kohesif untuk menangani pelanggaran lalu lintas oleh anak, meliputi sosialisasi

UBHARAUBHARA Hasil penelitian menunjukkan bahwa meskipun syarat diversi menurut Pasal 7 Undang-Undang Nomor 11 Tahun 2012 telah terpenuhi, yakni ancaman pidana di bawahHasil penelitian menunjukkan bahwa meskipun syarat diversi menurut Pasal 7 Undang-Undang Nomor 11 Tahun 2012 telah terpenuhi, yakni ancaman pidana di bawah
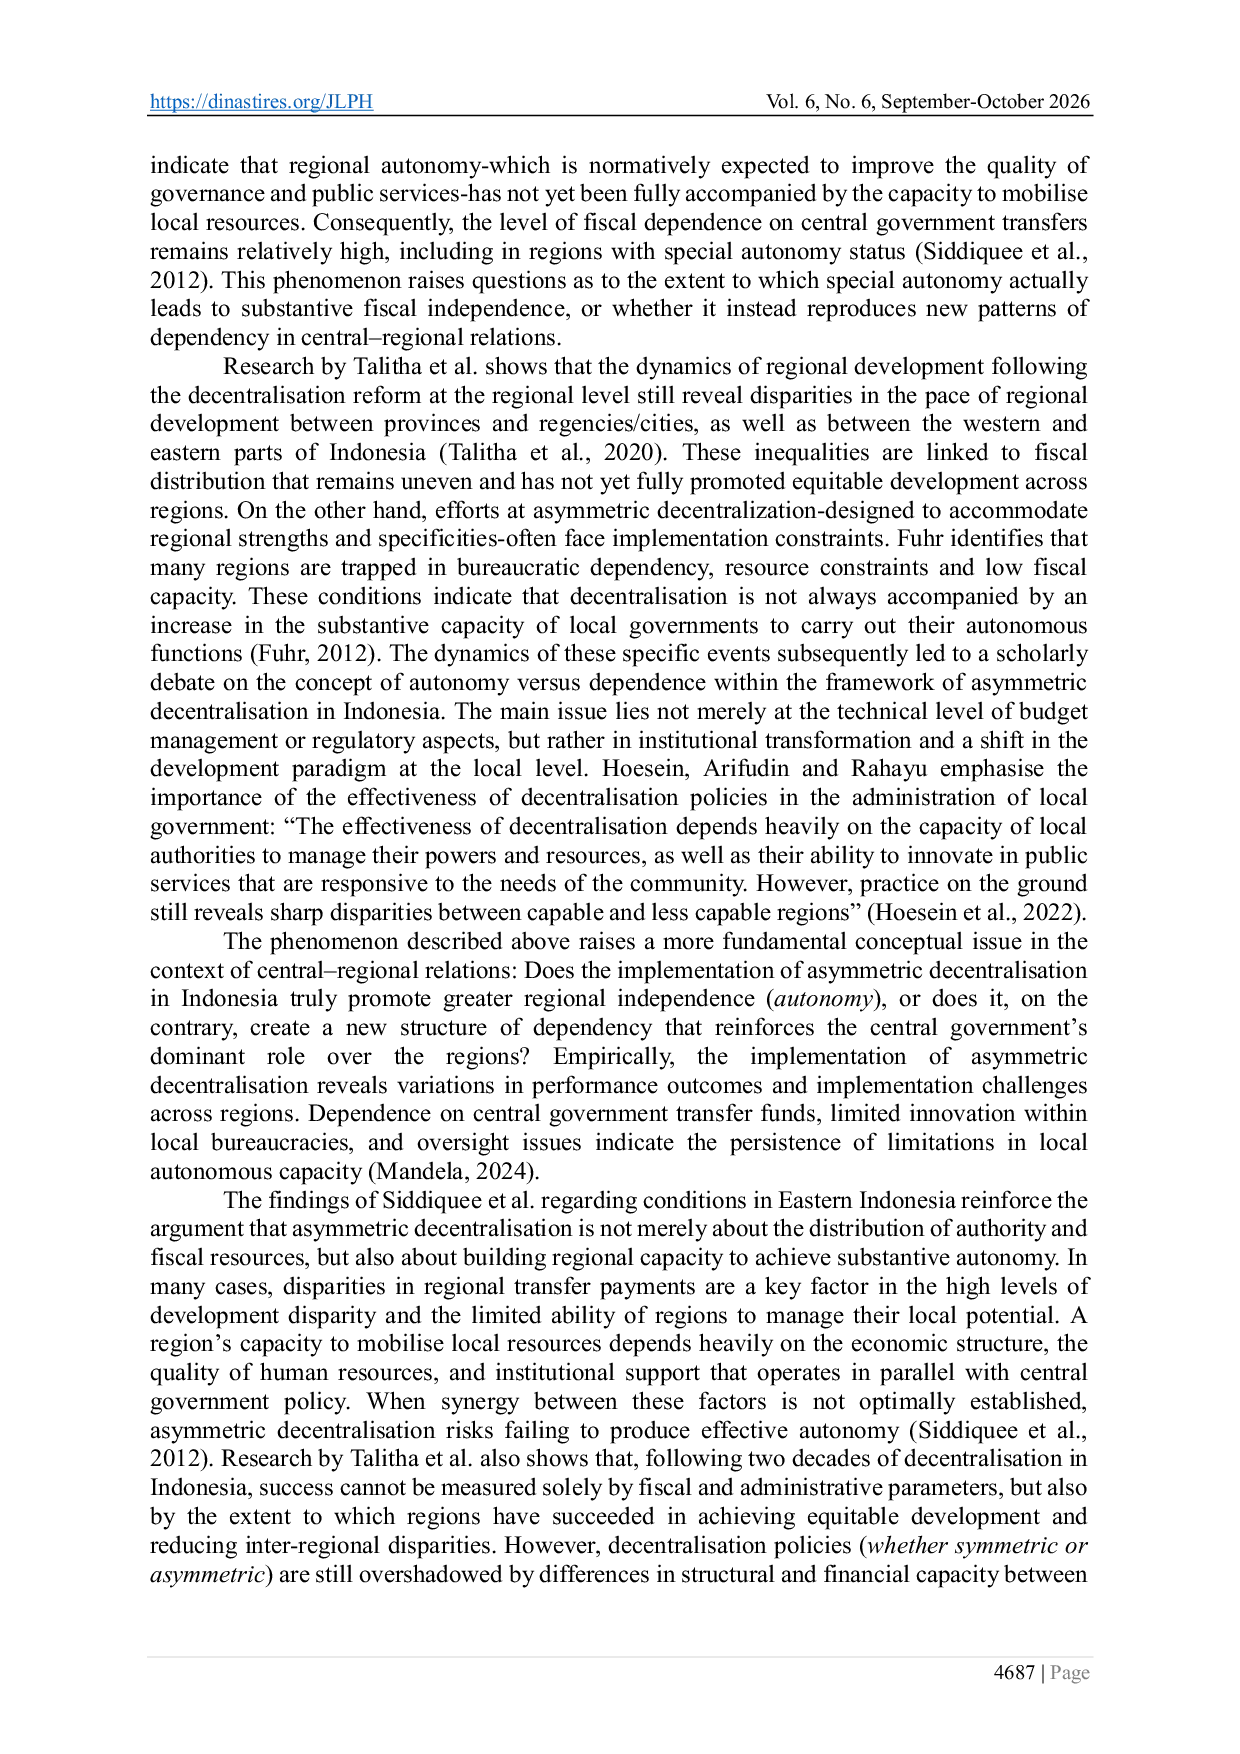
DINASTIRESDINASTIRES Pemberian wewenang hukum yang sangat luas (high legal-political autonomy) ternyata tidak secara otomatis mengarah pada kedaulatan fiskal lokal. Bukti empirisPemberian wewenang hukum yang sangat luas (high legal-political autonomy) ternyata tidak secara otomatis mengarah pada kedaulatan fiskal lokal. Bukti empiris
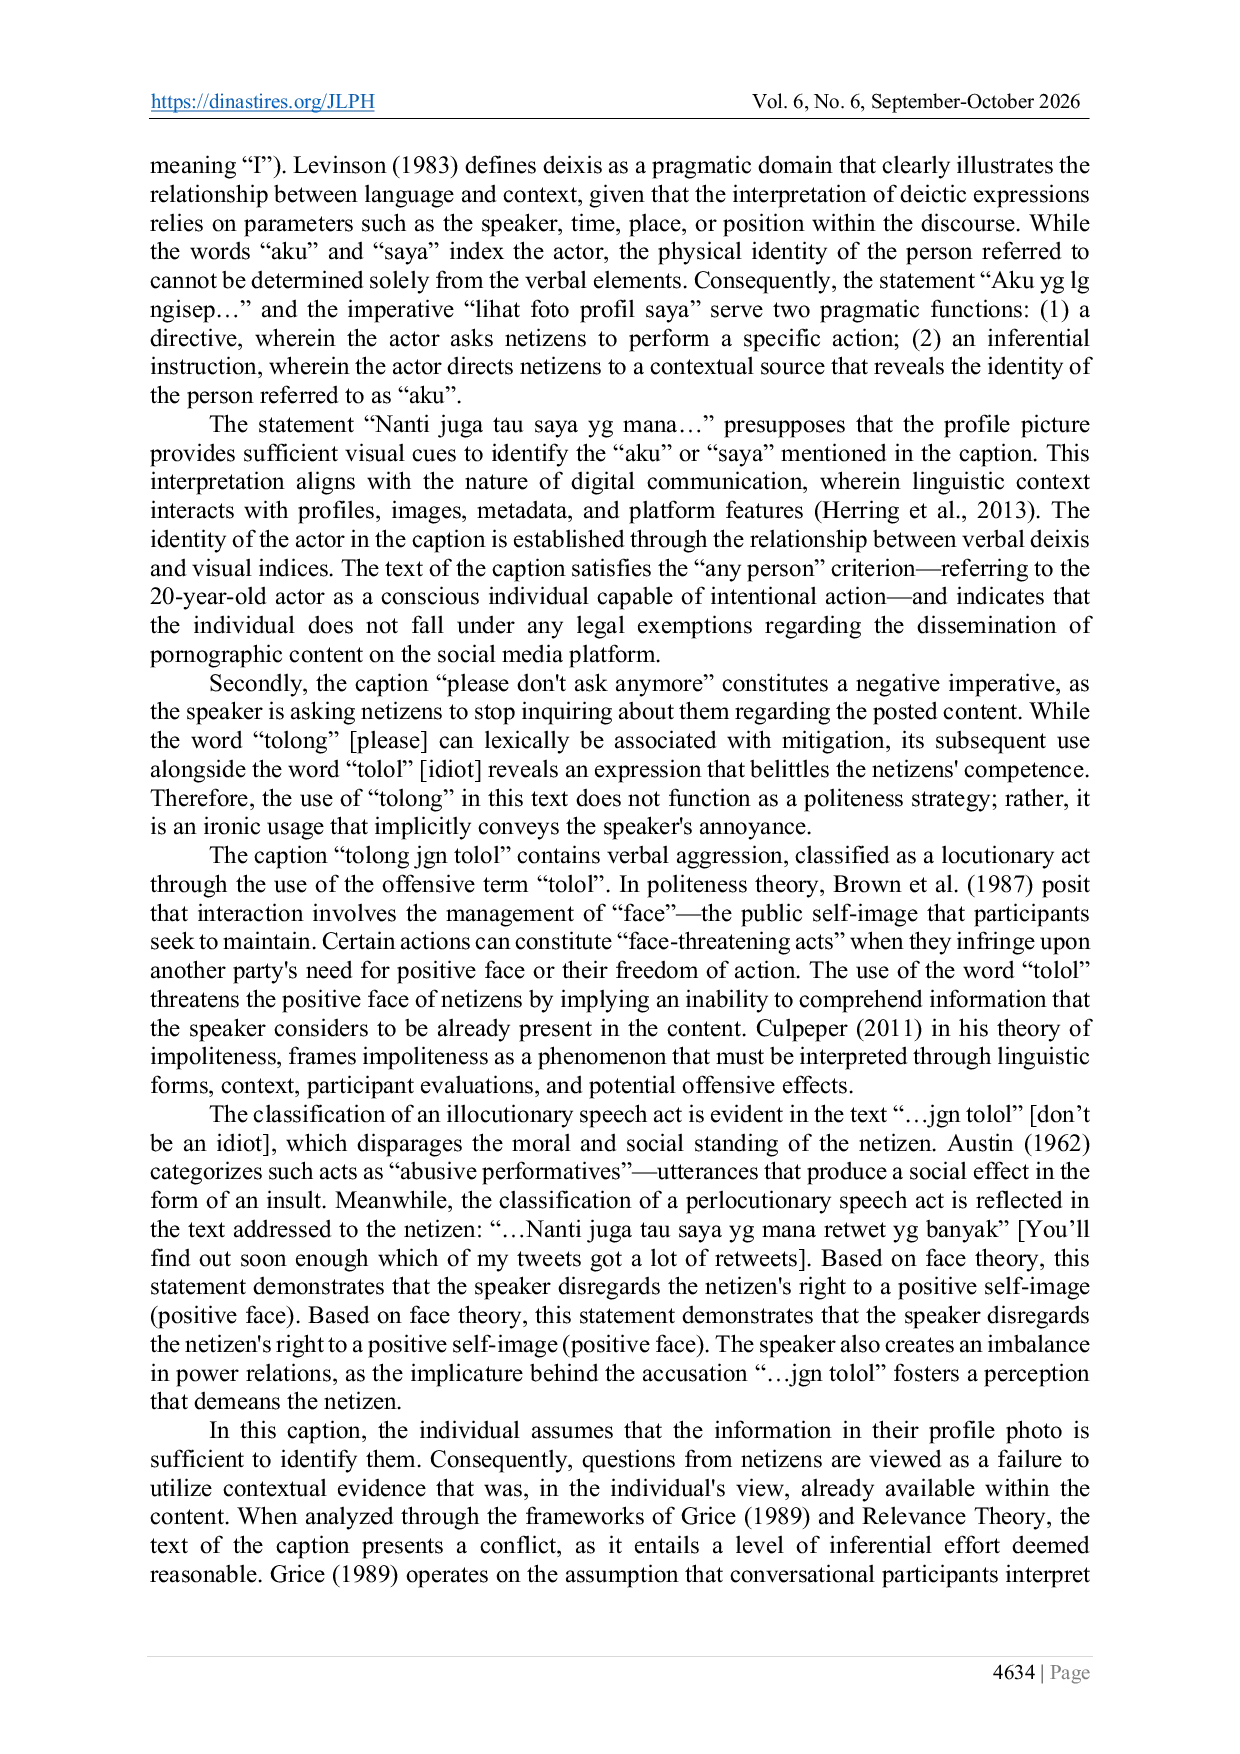
DINASTIRESDINASTIRES Pertama, posting media sosial yang mengandung konten pornografi berfungsi sebagai media komunikasi pornografi yang melanggar ketentuan hukum yang berlaku.Pertama, posting media sosial yang mengandung konten pornografi berfungsi sebagai media komunikasi pornografi yang melanggar ketentuan hukum yang berlaku.
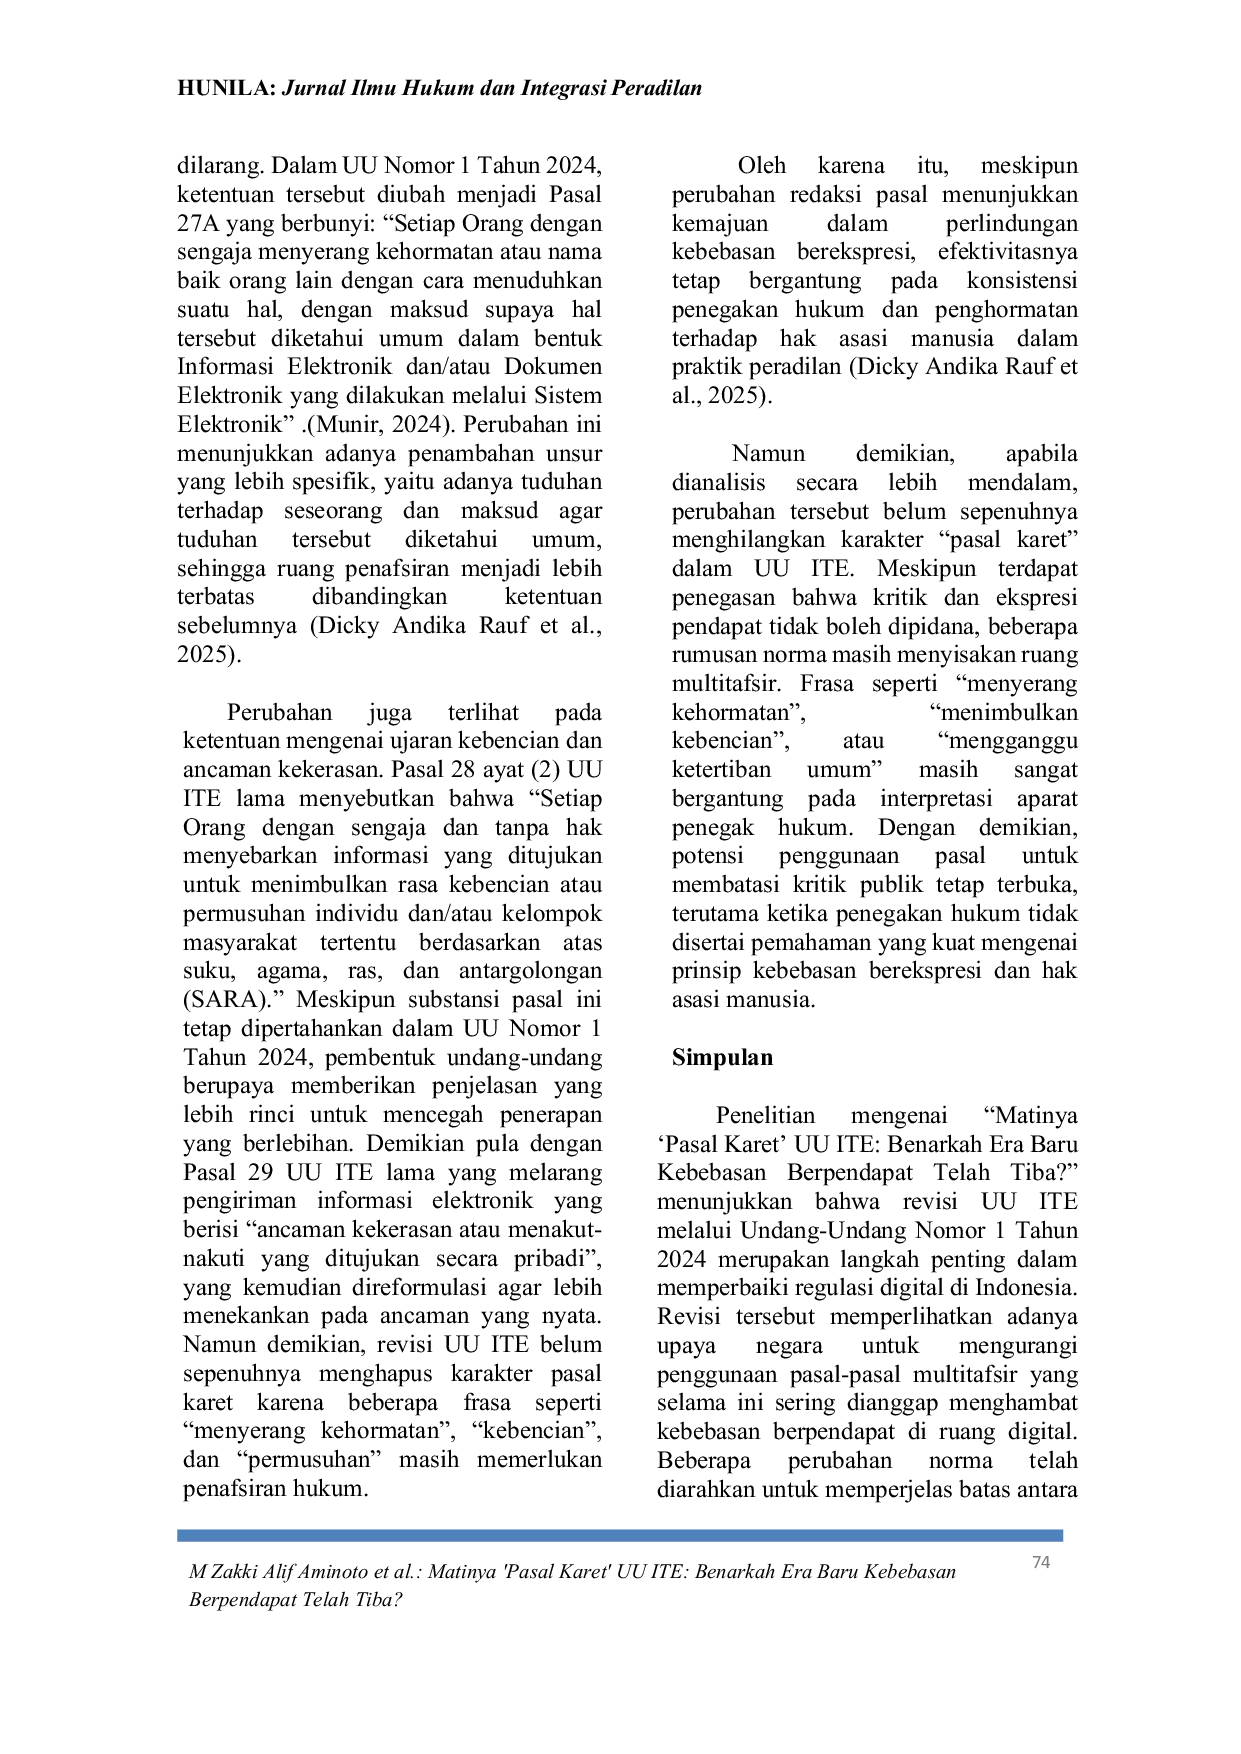
IAINFMPAPUAIAINFMPAPUA Hasil penelitian menunjukkan bahwa revisi UU ITE melalui Undang-Undang Nomor 1 Tahun 2024 telah membawa perubahan signifikan terhadap beberapa ketentuanHasil penelitian menunjukkan bahwa revisi UU ITE melalui Undang-Undang Nomor 1 Tahun 2024 telah membawa perubahan signifikan terhadap beberapa ketentuan
IAINFMPAPUAIAINFMPAPUA Oleh karena itu, diperlukan konstruksi hukum yang ideal melalui harmonisasi regulasi dan penegasan batas antara rezim hukum publik dan privat agar terciptaOleh karena itu, diperlukan konstruksi hukum yang ideal melalui harmonisasi regulasi dan penegasan batas antara rezim hukum publik dan privat agar tercipta
IAINFMPAPUAIAINFMPAPUA Kecelakaan lalu lintas di Kabupaten Mukomuko disebabkan oleh faktor manusia, kendaraan, jalan, dan lingkungan. Faktor manusia seperti kelalaian pengemudiKecelakaan lalu lintas di Kabupaten Mukomuko disebabkan oleh faktor manusia, kendaraan, jalan, dan lingkungan. Faktor manusia seperti kelalaian pengemudi
IAINFMPAPUAIAINFMPAPUA Penelitian ini bertujuan untuk menganalisis efektivitas penerapan Undang-Undang Nomor 27 Tahun 2022 tentang Perlindungan Data Pribadi (UU PDP) dalam menanggulangiPenelitian ini bertujuan untuk menganalisis efektivitas penerapan Undang-Undang Nomor 27 Tahun 2022 tentang Perlindungan Data Pribadi (UU PDP) dalam menanggulangi
Useful /
UIN WALISONGOUIN WALISONGO H. Saifuddin Zuhri Purwokerto (UIN Saizu) dan menjelaskan bagaimana makna-makna ini membentuk identitas visual yang seragam. Menggunakan pendekatan deskriptifH. Saifuddin Zuhri Purwokerto (UIN Saizu) dan menjelaskan bagaimana makna-makna ini membentuk identitas visual yang seragam. Menggunakan pendekatan deskriptif
UBHARAUBHARA Pasal 55 ayat (1) ke-1 KUHP, serta prinsip pembalasan, pencegahan, penangkalan, proporsionalitas, dan keadilan substantif. Hasil penelitian menunjukkanPasal 55 ayat (1) ke-1 KUHP, serta prinsip pembalasan, pencegahan, penangkalan, proporsionalitas, dan keadilan substantif. Hasil penelitian menunjukkan
UIN WALISONGOUIN WALISONGO Empat tingkat ini secara sistematis dikorelasikan dengan delapan elemen kosmologis, termasuk rasul, kosmos, pusat-pusat spiritual, surga, roh, pengetahuan,Empat tingkat ini secara sistematis dikorelasikan dengan delapan elemen kosmologis, termasuk rasul, kosmos, pusat-pusat spiritual, surga, roh, pengetahuan,

IAINFMPAPUAIAINFMPAPUA Masalah sertifikat ganda masih menjadi masalah serius dalam sistem pertanahan Indonesia, seringkali menyebabkan sengketa kepemilikan tanah dan menimbulkanMasalah sertifikat ganda masih menjadi masalah serius dalam sistem pertanahan Indonesia, seringkali menyebabkan sengketa kepemilikan tanah dan menimbulkan