IMWIIMWI
Winter Journal: IMWI Student Research JournalWinter Journal: IMWI Student Research JournalEkspansi cepat layanan PayLater telah meningkatkan fleksibilitas keuangan bagi konsumen muda sekaligus menimbulkan kekhawatiran terhadap perilaku kredit yang berisiko, terutama di kalangan generasi Z. Studi ini bertujuan untuk menggambarkan perilaku kredit yang berisiko pada karyawan generasi Z yang menggunakan layanan PayLater di Kota Sukabumi dan mengidentifikasi perbedaan perilaku berdasarkan jenis kelamin. Pendekatan kuantitatif deskriptif diterapkan pada 152 karyawan generasi Z yang dipilih sebagai responden. Data dikumpulkan melalui kuesioner terstruktur yang mengukur dua dimensi: perilaku meminjam yang berisiko dan perilaku pembayaran yang berisiko. Temuan menunjukkan bahwa responden menunjukkan pola meminjam yang berisiko signifikan, termasuk menggunakan PayLater tanpa mempertimbangkan kemampuan pembayaran (skor 58,16), membeli barang tidak penting karena kemudahan transaksi (56,84), dan sangat terpengaruh oleh tawaran diskon besar (68,29). Perilaku pembayaran yang berisiko juga diidentifikasi melalui pembayaran tagihan terlambat (55,00) dan pertimbangan terbatas terhadap denda akibat pembayaran terlambat (55,39). Perbedaan jenis kelamin teramati, dengan wanita menunjukkan kecenderungan lebih tinggi terhadap perilaku meminjam yang berisiko dan kurang memperhatikan denda pembayaran terlambat, sedangkan pria menunjukkan kecenderungan sedikit lebih tinggi terhadap pembayaran terlambat. Temuan ini menunjukkan bahwa kenyamanan, insentif promosi, perilaku konsumsi impulsif, dan disiplin pembayaran yang lemah berkontribusi pada penggunaan PayLater yang berisiko. Studi ini menyimpulkan bahwa penguatan literasi keuangan, peningkatan kontrol diri, dan penerapan mekanisme perlindungan konsumen yang lebih jelas diperlukan untuk mendorong perilaku kredit yang lebih sehat di kalangan karyawan generasi Z.
Karyawan generasi Z menunjukkan kecenderungan tinggi terhadap perilaku kredit yang berisiko, terutama dalam penggunaan layanan PayLater.Perbedaan gender teramati, dengan wanita lebih rentan terhadap risiko meminjam dan pembayaran terlambat.Studi ini menekankan pentingnya penguatan literasi keuangan dan kebijakan perlindungan konsumen untuk mengurangi risiko kredit yang tidak sehat.
Penelitian lanjutan dapat mengkaji dampak program literasi keuangan berbasis teknologi pada perilaku kredit generasi Z di berbagai daerah. Selain itu, analisis peran media sosial sebagai faktor pendorong impulsifitas konsumsi melalui layanan PayLater perlu dilakukan. Terakhir, studi tentang efektivitas mekanisme pengingat pembayaran otomatis dalam mengurangi risiko keterlambatan pembayaran juga menjadi arah penelitian yang relevan.
| File size | 338.81 KB |
| Pages | 12 |
| DMCA | Report |
Related /
KOPERTAIS4KOPERTAIS4 0,05 yaitu 0,000. Kesimpulan dari hasil tersebut adalah H0: Tidak ada perbedaan signifikan antara menghafal mufrodat dengan menggunakan permainan kartu0,05 yaitu 0,000. Kesimpulan dari hasil tersebut adalah H0: Tidak ada perbedaan signifikan antara menghafal mufrodat dengan menggunakan permainan kartu
KOPERTAIS4KOPERTAIS4 Program ini dilaksanakan untuk meningkatkan minat dan kemampuan berbicara bahasa Arab (Maharah Al-Kalam) siswa, dengan berbagai kegiatan seperti debat,Program ini dilaksanakan untuk meningkatkan minat dan kemampuan berbicara bahasa Arab (Maharah Al-Kalam) siswa, dengan berbagai kegiatan seperti debat,
JURNALMANDIRIJURNALMANDIRI Penelitian ini menyimpulkan bahwa manajemen talenta yang inovatif dan adaptif sangat penting untuk mempertahankan karyawan Generasi Z di Indonesia, denganPenelitian ini menyimpulkan bahwa manajemen talenta yang inovatif dan adaptif sangat penting untuk mempertahankan karyawan Generasi Z di Indonesia, dengan
IMWIIMWI Selain itu, penelitian ini mengidentifikasi faktor-faktor kritis yang memerlukan perhatian utama dalam pengembangan industri makanan tradisional. TemuanSelain itu, penelitian ini mengidentifikasi faktor-faktor kritis yang memerlukan perhatian utama dalam pengembangan industri makanan tradisional. Temuan

UWMYUWMY Penelitian ini bertujuan untuk menganalisis pengaruh orientasi kewirausahaan hijau dan akuntansi strategis terhadap kelangsungan bisnis, dengan teknologiPenelitian ini bertujuan untuk menganalisis pengaruh orientasi kewirausahaan hijau dan akuntansi strategis terhadap kelangsungan bisnis, dengan teknologi
ESC IDESC ID Nilai koefisien determinasi (R²) sebesar 0,173 menunjukkan bahwa stres keuangan menjelaskan 17,3% variasi perilaku kredit berisiko, sementara faktor lainNilai koefisien determinasi (R²) sebesar 0,173 menunjukkan bahwa stres keuangan menjelaskan 17,3% variasi perilaku kredit berisiko, sementara faktor lain
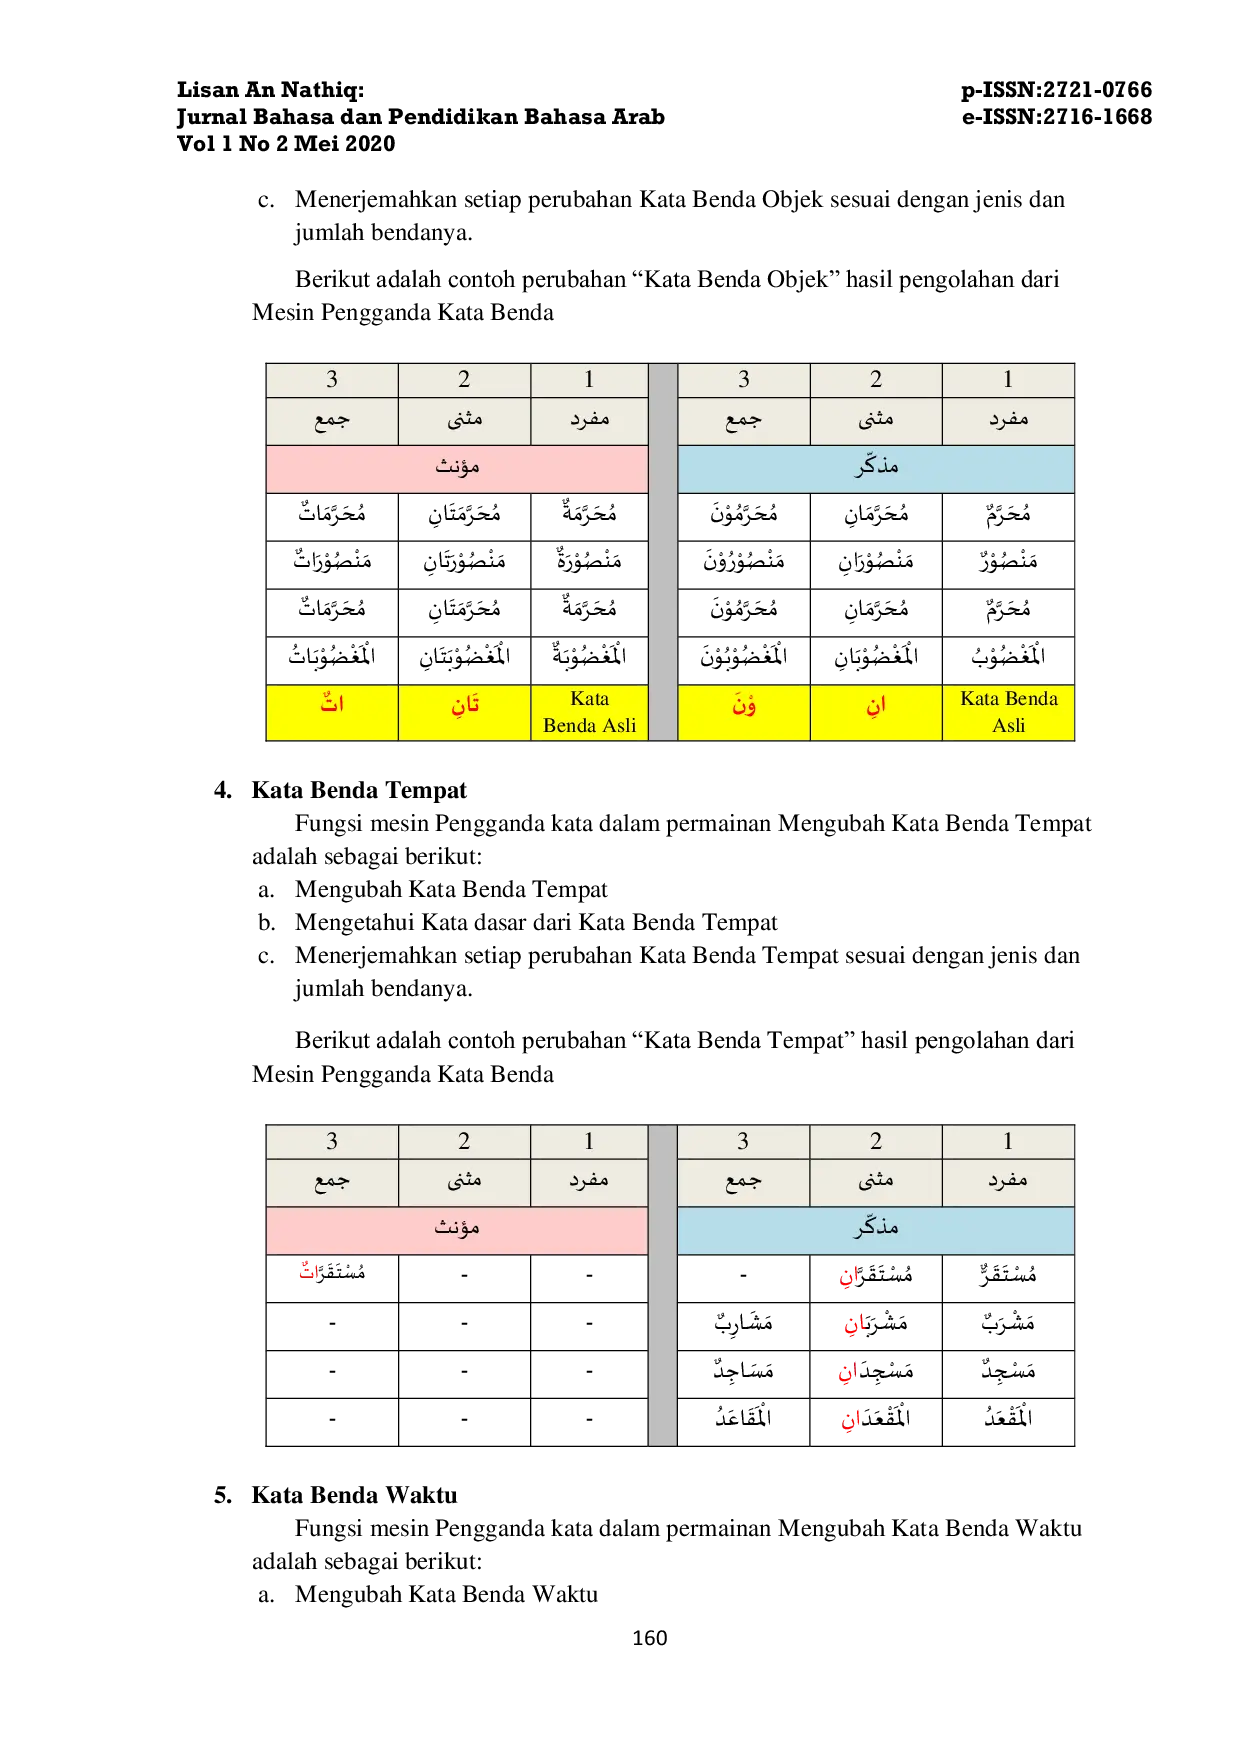
KOPERTAIS4KOPERTAIS4 Metode ini cocok digunakan oleh semua kalangan, mulai dari anak-anak, orang tua, para guru, dan siapapun yang ingin mempelajari bahasa Arab dengan mudah,Metode ini cocok digunakan oleh semua kalangan, mulai dari anak-anak, orang tua, para guru, dan siapapun yang ingin mempelajari bahasa Arab dengan mudah,
KOPERTAIS4KOPERTAIS4 Usaha dalam meningkatkan mutu pendidikan sangat perlu ditingkatkan meski selama ini masih belum sepenuhnya sampai pada taraf sempurna. Pada umumnya, keberadaanUsaha dalam meningkatkan mutu pendidikan sangat perlu ditingkatkan meski selama ini masih belum sepenuhnya sampai pada taraf sempurna. Pada umumnya, keberadaan
Useful /
KOPERTAIS4KOPERTAIS4 Model pembelajaran yang baik adalah model pembelajaran yang membuat siswa aktif dalam pembelajaran tersebut. Berdasarkan hasil penelitian yang dilakukanModel pembelajaran yang baik adalah model pembelajaran yang membuat siswa aktif dalam pembelajaran tersebut. Berdasarkan hasil penelitian yang dilakukan
IMWIIMWI Analisis regresi linear berganda diterapkan dengan variabel kontrol ukuran perusahaan, usia perusahaan, dan leverage. Hasil menunjukkan bahwa pengungkapanAnalisis regresi linear berganda diterapkan dengan variabel kontrol ukuran perusahaan, usia perusahaan, dan leverage. Hasil menunjukkan bahwa pengungkapan

AIRAAIRA Secara parsial, kompetensi pengelola arsip memberikan dampak paling dominan (44,1%), diikuti employee engagement (29,8%), sementara teknologi informasiSecara parsial, kompetensi pengelola arsip memberikan dampak paling dominan (44,1%), diikuti employee engagement (29,8%), sementara teknologi informasi

UWMYUWMY Dengan layout yang teratur dan efisien, proses pemindahan barang menjadi lebih cepat dan mengurangi hambatan logistik, sehingga konsumen mendapat barangDengan layout yang teratur dan efisien, proses pemindahan barang menjadi lebih cepat dan mengurangi hambatan logistik, sehingga konsumen mendapat barang