BUFNETSBUFNETS
Bulletin of Network Engineer and InformaticsBulletin of Network Engineer and InformaticsDinamika pasar keuangan sangat dipengaruhi oleh persepsi publik yang tercermin dalam berita ekonomi. Sentimen negatif dalam berita sering menjadi sinyal awal dari volatilitas pasar. Namun, dimensi tinggi dan ambigu semantik data teks keuangan menimbulkan tantangan untuk klasifikasi otomatis. Penelitian ini menerapkan metode hybrid dari Latent Semantic Analysis (LSA) dan Machine Learning untuk klasifikasi sentimen berita ekonomi. Menggunakan dataset Financial PhraseBank, teks diproses melalui pra-pengolahan dan ekstraksi fitur TF-IDF sebelum menjalani reduksi dimensi menggunakan LSA dengan ? = 300 komponen laten melalui Singular Value Decomposition. Hasil eksperimen menunjukkan bahwa algoritma Support Vector Machine (SVM) dengan kernel RBF memberikan kinerja terbaik dengan akurasi 88,2% dan F1-Score 85,8%. Temuan ini membuktikan bahwa integrasi ruang laten dalam LSA efektif menangkap konteks semantik berita ekonomi, memungkinkan digunakan sebagai instrumen andal untuk mitigasi risiko pasar dini.
Berdasarkan Gambar 1, akurasi model meningkat secara signifikan seiring bertambahnya jumlah komponen hingga mencapai plateau stabil pada kisaran.melampaui 300, terjadi penurunan ringan pada akurasi.Fenomena ini menunjukkan munculnya noise, di mana dimensi tambahan mulai menangkap varian spesifik dokumen dan fitur linguistik yang tidak relevan daripada konsep semantik umum.= 300 adalah parameter optimal untuk menangkap struktur laten dari dataset keuangan ini.Penelitian ini menyimpulkan bahwa implementasi Hybrid LSA dan SVM sangat efektif untuk klasifikasi sentimen berita ekonomi, dengan mencapai akurasi 88,2%.Peran LSA dalam menangkap hubungan semantik laten terbukti krusial, sementara SVM memberikan klasifikasi stabil untuk data berdimensi tinggi.Hasil ini berkontribusi pada peta jalan Financial Risk Intelligence.Penelitian masa depan dianjurkan untuk mengintegrasikan data harga saham real-time dan mengeksplorasi Large Language Models (LLMs) untuk analisis kontekstual yang lebih dalam.
Untuk penelitian lanjutan, disarankan untuk mengintegrasikan data harga saham real-time dan memanfaatkan Large Language Models (LLMs) untuk analisis kontekstual yang lebih dalam. Selain itu, dapat dieksplorasi penggunaan algoritma lain seperti Random Forest untuk membandingkan kinerja dan mengidentifikasi algoritma terbaik untuk klasifikasi sentimen dalam konteks keuangan. Penelitian lebih lanjut juga dapat dilakukan untuk mengeksplorasi metode pengurangan dimensi alternatif selain LSA, seperti Word2Vec atau GloVe, untuk meningkatkan akurasi dan efisiensi dalam klasifikasi sentimen berita ekonomi.
- One moment, please.... one moment please wait request verified doi.org/10.33395/sinkron.v9i1.14296One moment please one moment please wait request verified doi 10 33395 sinkron v9i1 14296
- Advances in Data-Driven Product Roadmaps for Financial Technology: Strategy, Forecasting, and Execution... everant.org/index.php/etj/article/view/1896Advances in Data Driven Product Roadmaps for Financial Technology Strategy Forecasting and Execution everant index php etj article view 1896
| File size | 642.73 KB |
| Pages | 6 |
| DMCA | Report |
Related /

IMPERIUMINSTITUTEIMPERIUMINSTITUTE Namun, tingkat literasi dan inklusi masih sangat rendah. Hal ini menimbulkan kekhawatiran tentang perilaku herding di pasar saham, yang menyebabkan hargaNamun, tingkat literasi dan inklusi masih sangat rendah. Hal ini menimbulkan kekhawatiran tentang perilaku herding di pasar saham, yang menyebabkan harga

UMBUMB Penelitian ini berfokus pada pengembangan helm pintar yang menekankan kualitas keselamatan melalui penerapan mekanisme pengunci tali dagu otomatis denganPenelitian ini berfokus pada pengembangan helm pintar yang menekankan kualitas keselamatan melalui penerapan mekanisme pengunci tali dagu otomatis dengan

UMBUMB Metode Vogel menghasilkan total jarak distribusi paling minimum (2,982,335.63 km), menjadikannya metode paling efisien untuk kasus distribusi beras nasional.Metode Vogel menghasilkan total jarak distribusi paling minimum (2,982,335.63 km), menjadikannya metode paling efisien untuk kasus distribusi beras nasional.
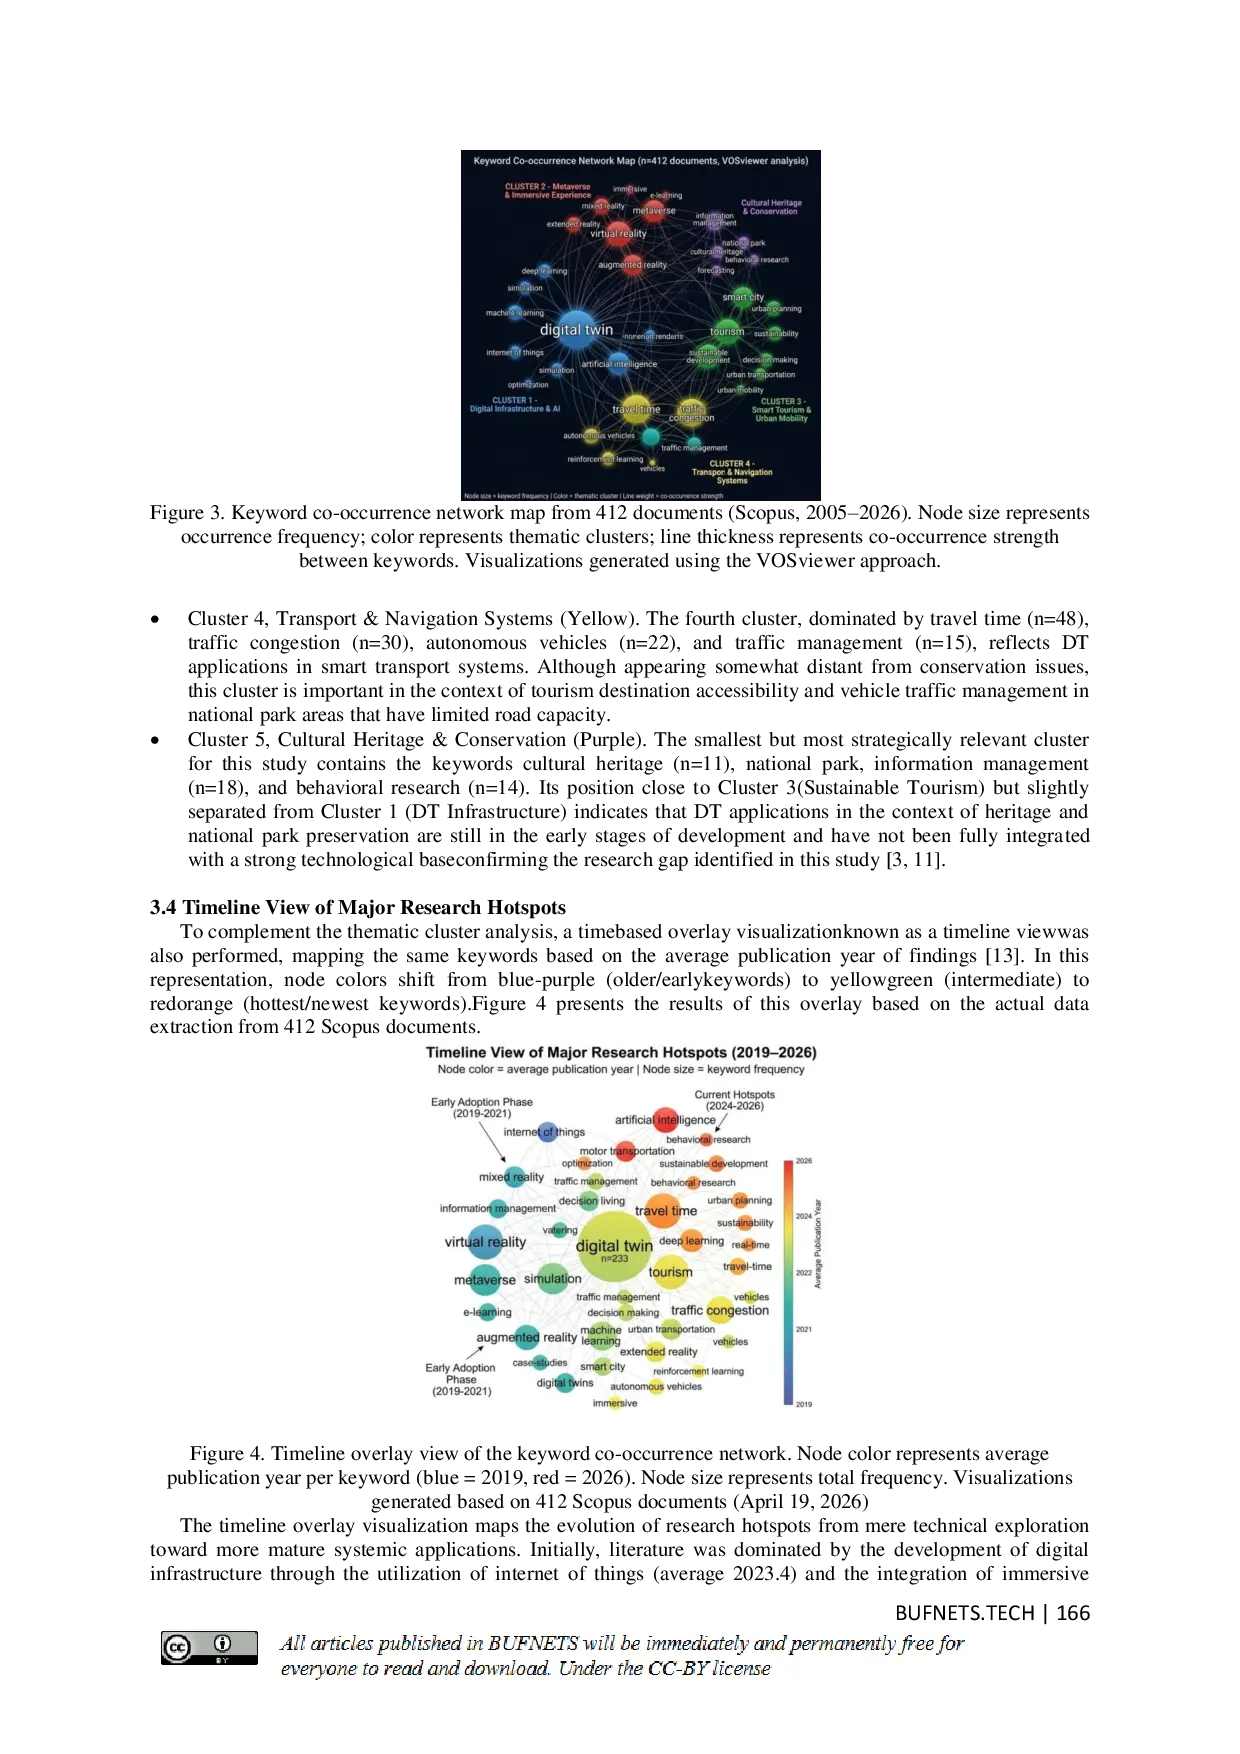
BUFNETSBUFNETS dan (3) menyelaraskan kerangka DT dengan standar lingkungan formal seperti ISO 14001. Penelitian masa depan harus beralih dari prototipe berbasis laboratoriumdan (3) menyelaraskan kerangka DT dengan standar lingkungan formal seperti ISO 14001. Penelitian masa depan harus beralih dari prototipe berbasis laboratorium
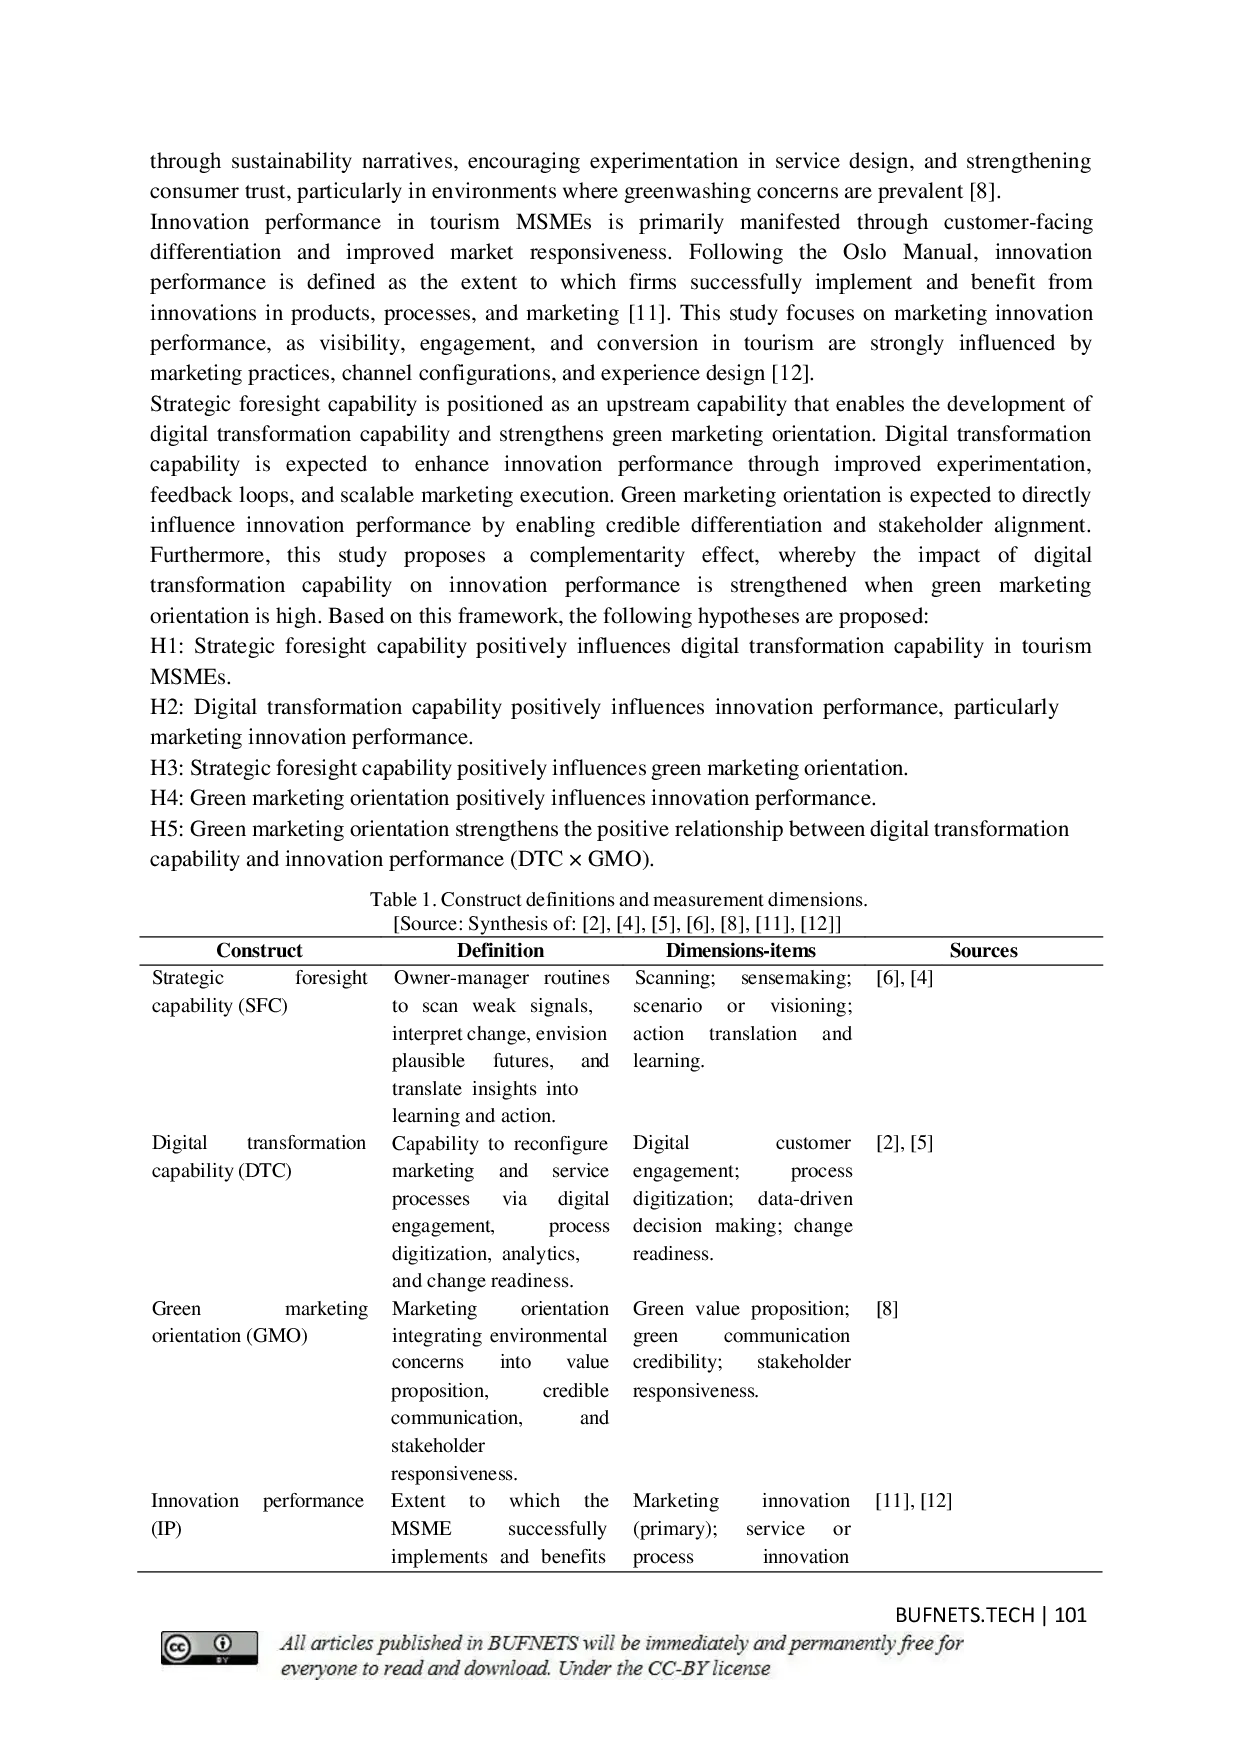
BUFNETSBUFNETS Fase kuantitatif, menggunakan analisis PLS-SEM pada 214 MSME, mengeksplorasi hubungan antara konstruk dan efek moderasi. Hasil menunjukkan bahwa kemampuanFase kuantitatif, menggunakan analisis PLS-SEM pada 214 MSME, mengeksplorasi hubungan antara konstruk dan efek moderasi. Hasil menunjukkan bahwa kemampuan
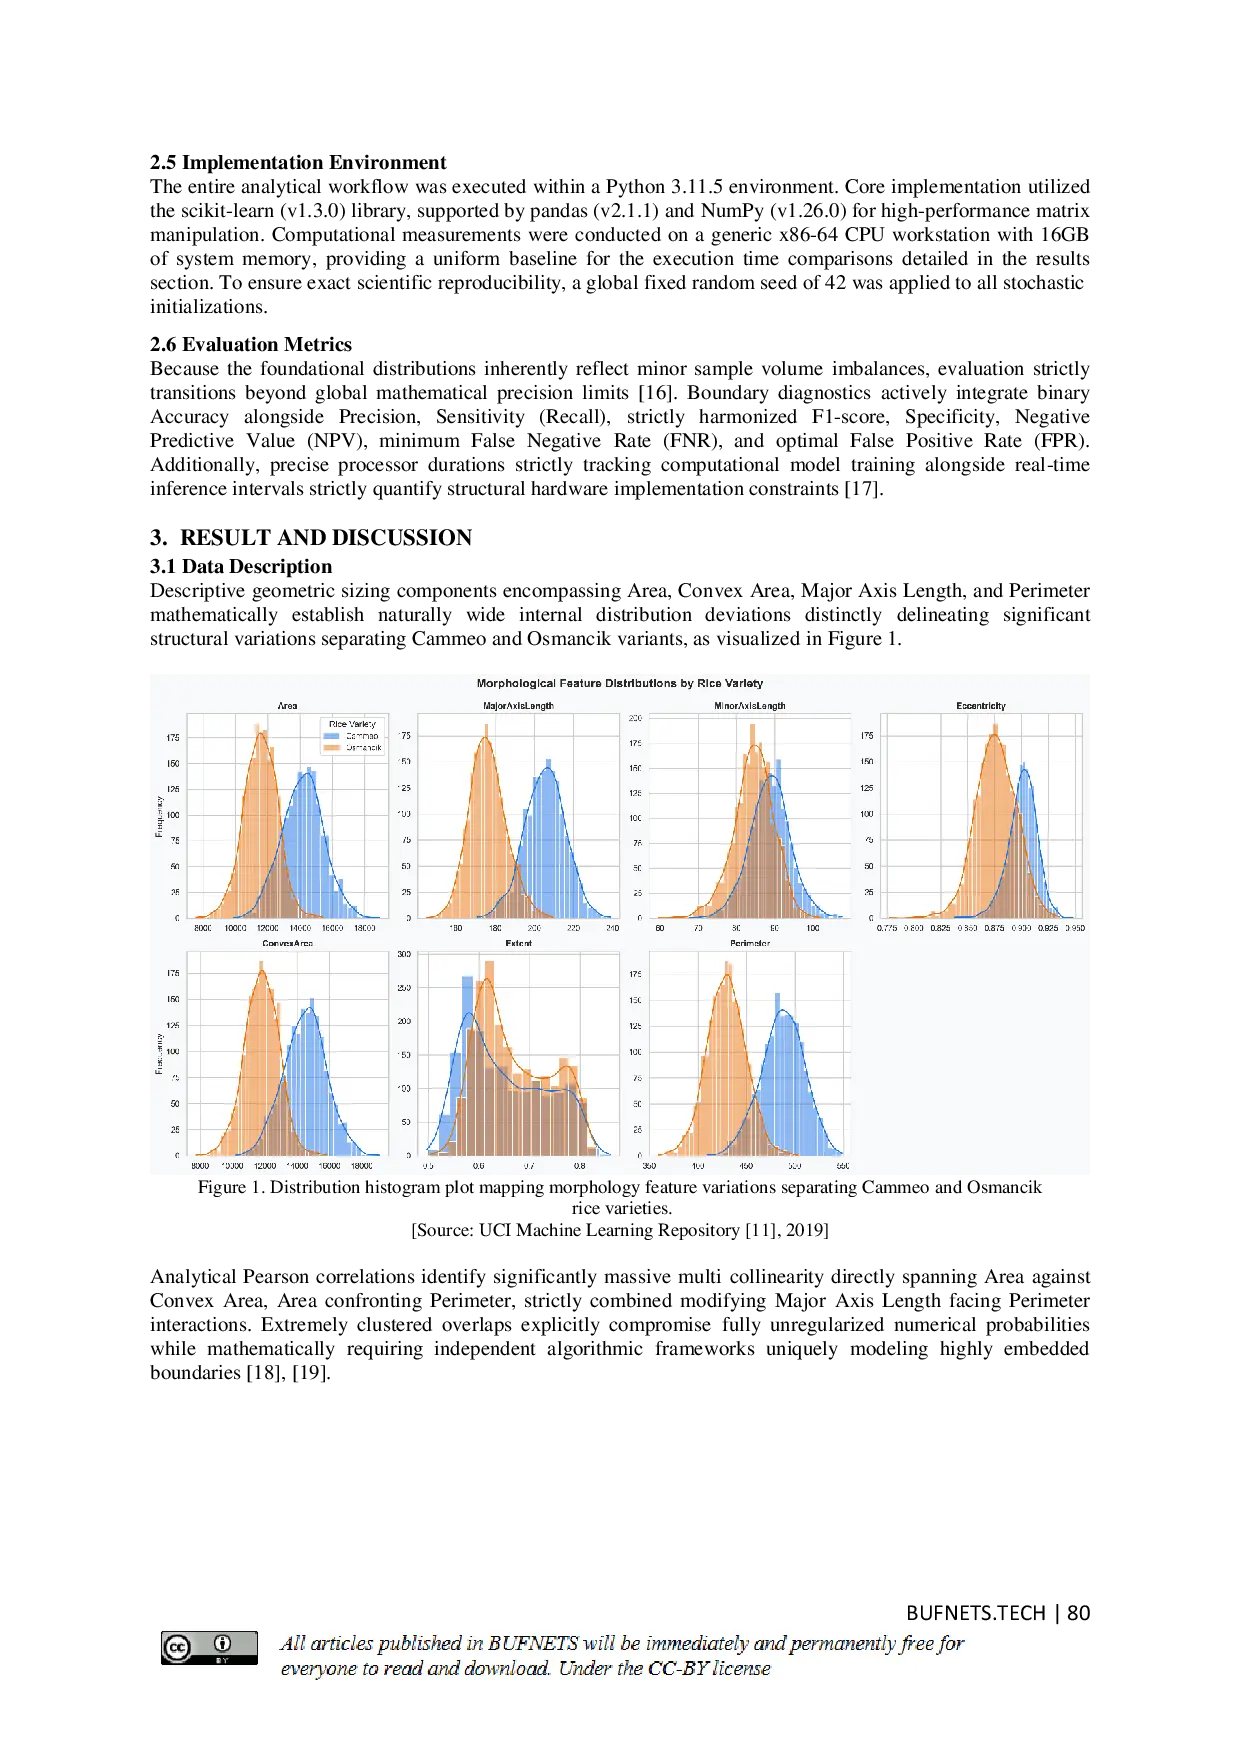
BUFNETSBUFNETS Namun, ketika menyeimbangkan akurasi dengan overhead komputasi, SVM muncul sebagai pilihan optimal untuk implementasi industri, menawarkan akurasi kompetitifNamun, ketika menyeimbangkan akurasi dengan overhead komputasi, SVM muncul sebagai pilihan optimal untuk implementasi industri, menawarkan akurasi kompetitif
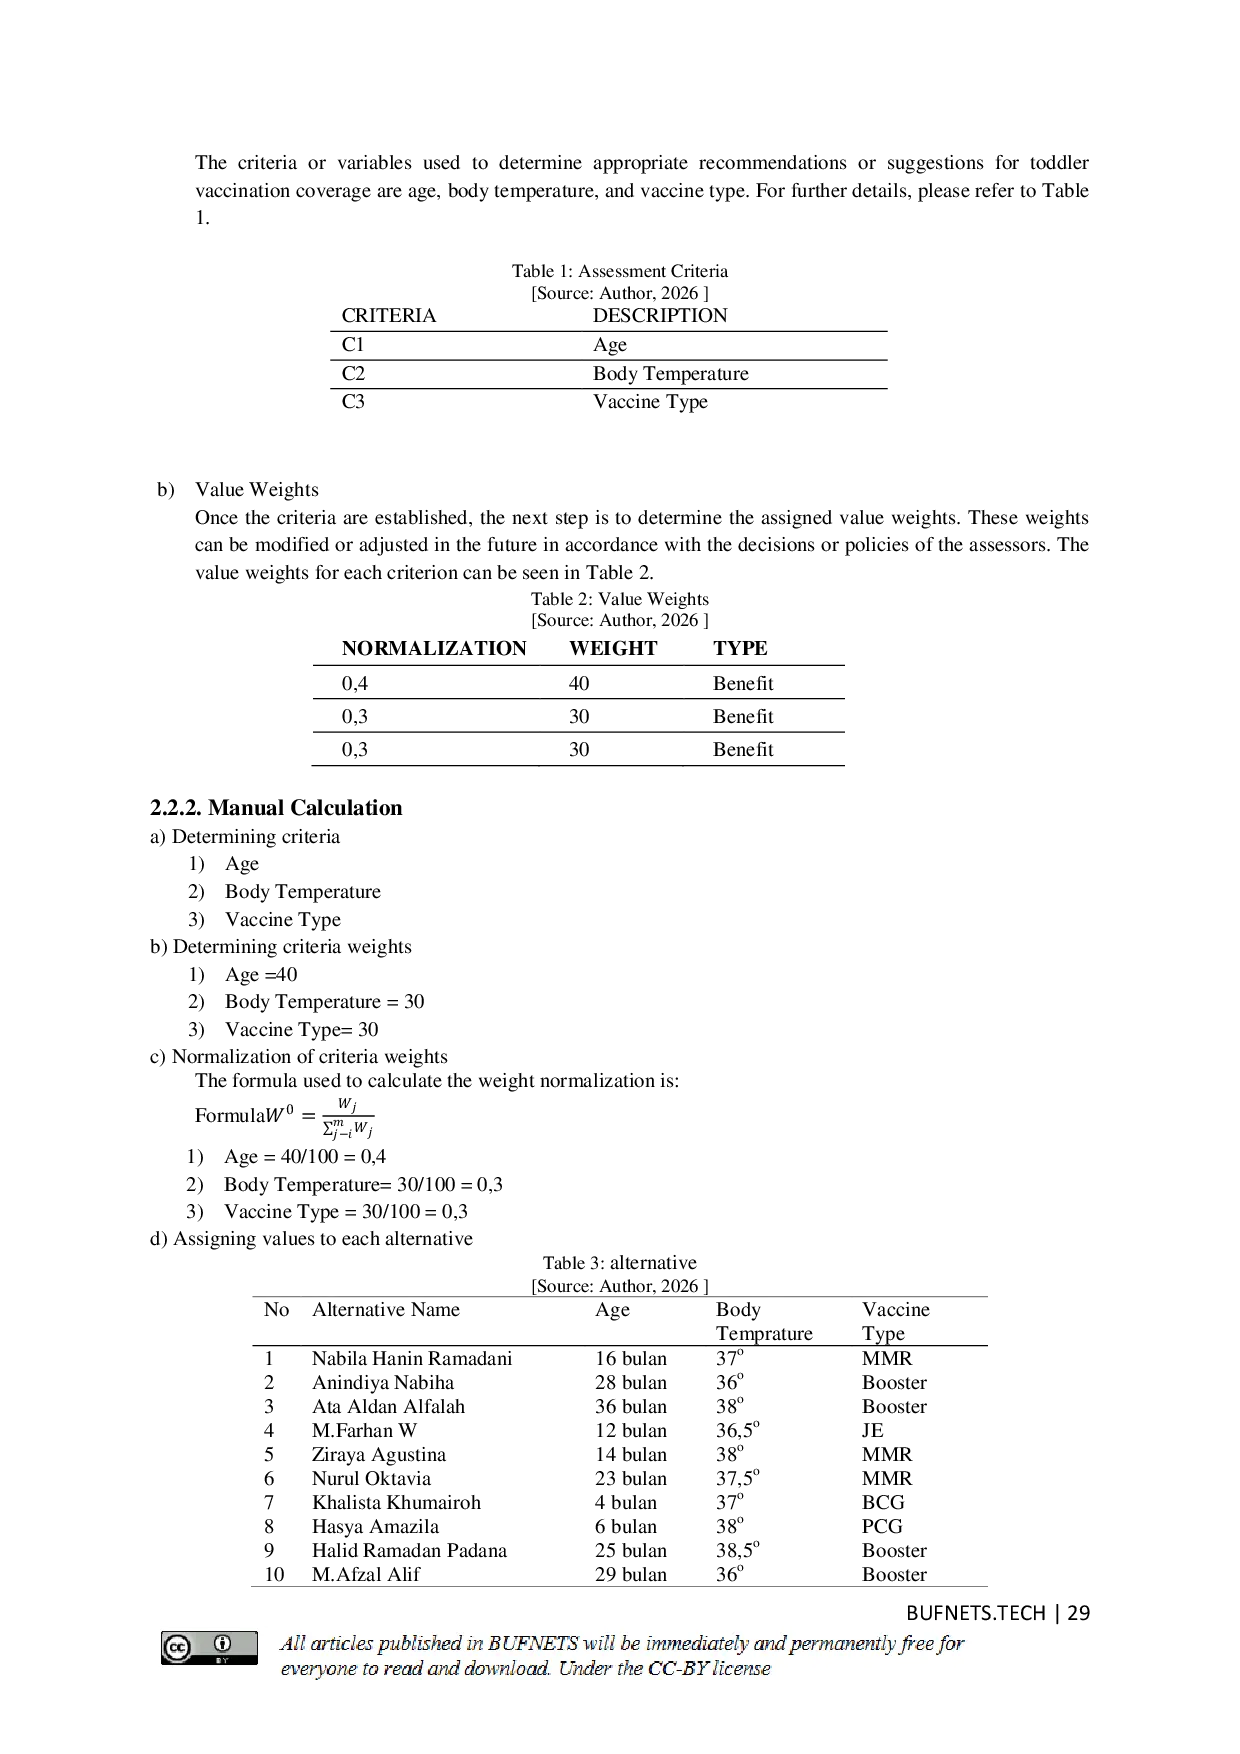
BUFNETSBUFNETS Posyandu (Integrated Healthcare Center) adalah fasilitas kesehatan primer yang berperan penting dalam memantau pertumbuhan dan memberikan imunisasi padaPosyandu (Integrated Healthcare Center) adalah fasilitas kesehatan primer yang berperan penting dalam memantau pertumbuhan dan memberikan imunisasi pada
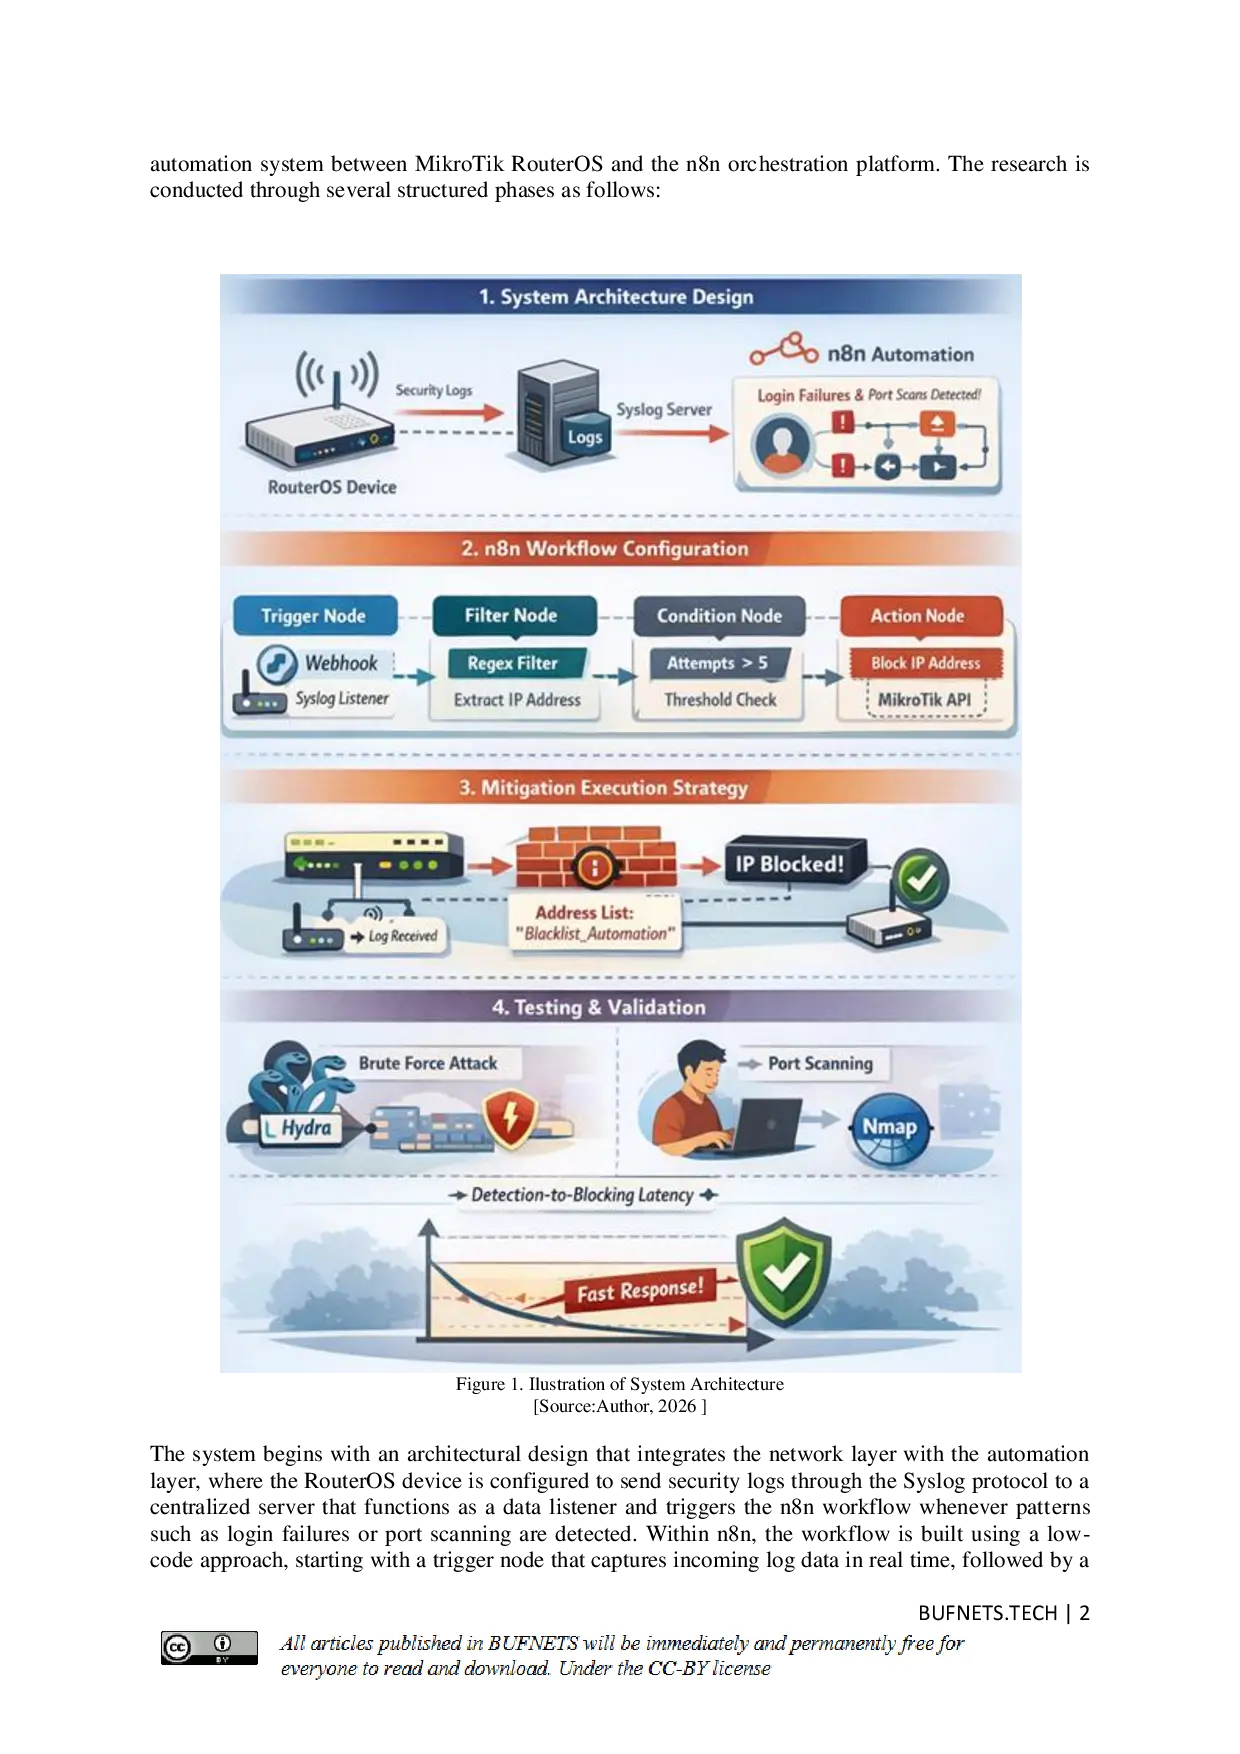
BUFNETSBUFNETS Sistem ini mengatasi ancaman sebelum sumber daya CPU habis atau kerentanan jaringan teridentifikasi. Namun, efisiensi ini memerlukan server tambahan danSistem ini mengatasi ancaman sebelum sumber daya CPU habis atau kerentanan jaringan teridentifikasi. Namun, efisiensi ini memerlukan server tambahan dan
Useful /
BUFNETSBUFNETS Blueprint yang dihasilkan mendefinisikan lima hub layanan desa pintar utama: SPEDATA, e-marketplace, GIS-Health, e-tourism, dan e-finance. Pengujian Black-boxBlueprint yang dihasilkan mendefinisikan lima hub layanan desa pintar utama: SPEDATA, e-marketplace, GIS-Health, e-tourism, dan e-finance. Pengujian Black-box
BUFNETSBUFNETS Pengguna dari Aplikasi Superbank memiliki tingkat aktivitas tertinggi, sedangkan pengguna OVO menunjukkan pola penggunaan yang lebih terbatas. PenelitianPengguna dari Aplikasi Superbank memiliki tingkat aktivitas tertinggi, sedangkan pengguna OVO menunjukkan pola penggunaan yang lebih terbatas. Penelitian
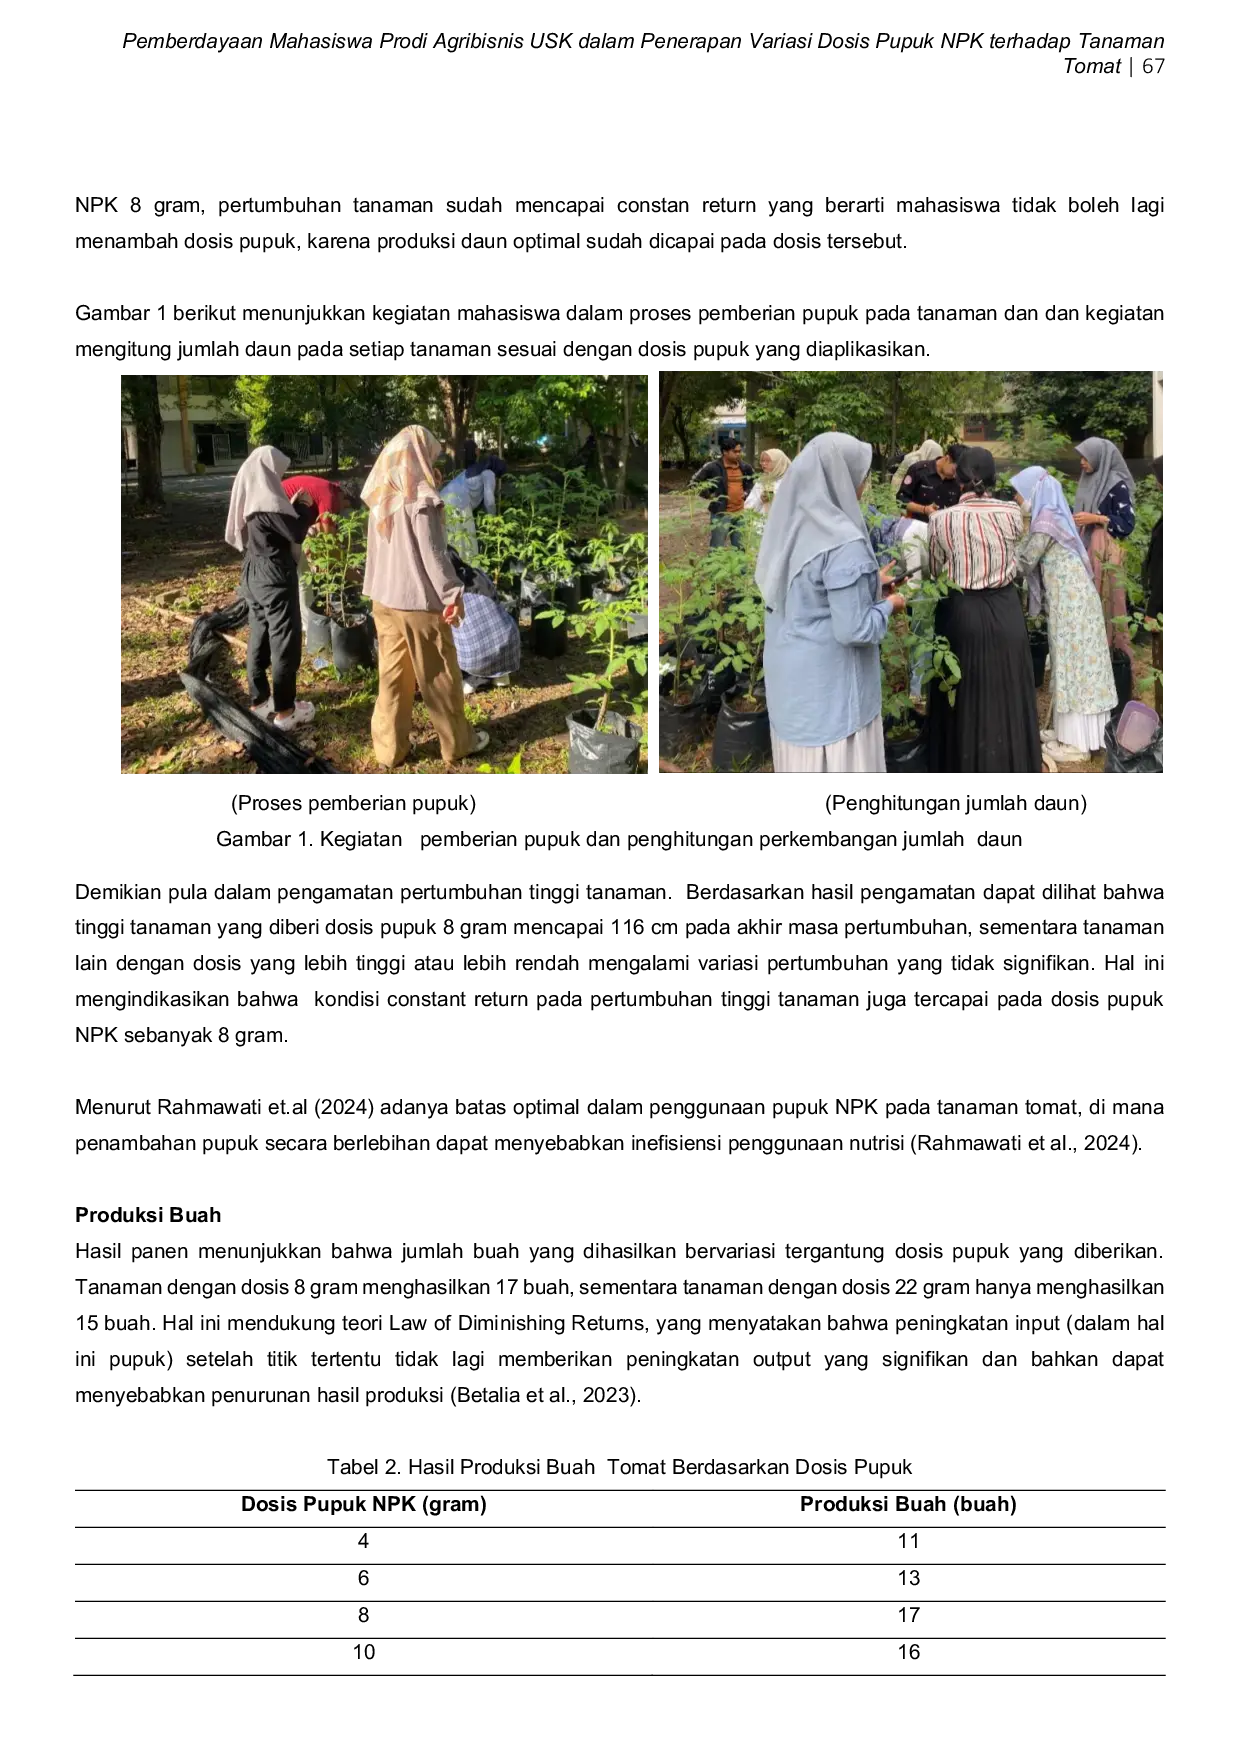
UTUUTU Penerapan variasi dosis pupuk NPK memberikan dampak yang berbeda terhadap pertumbuhan dan hasil produksi tanaman tomat. Pengabdian ini juga membuktikanPenerapan variasi dosis pupuk NPK memberikan dampak yang berbeda terhadap pertumbuhan dan hasil produksi tanaman tomat. Pengabdian ini juga membuktikan

POLRAFPOLRAF Selain itu, wawancara dilakukan kepada mahasiswa untuk memperoleh pemahaman yang lebih mendalam tentang proses berpikir kreatif yang dilalui dalam menyelesaikanSelain itu, wawancara dilakukan kepada mahasiswa untuk memperoleh pemahaman yang lebih mendalam tentang proses berpikir kreatif yang dilalui dalam menyelesaikan