TADAYUNTADAYUN
Tadayun: Jurnal Hukum Ekonomi SyariahTadayun: Jurnal Hukum Ekonomi SyariahPenelitian ini bertujuan untuk mendeskripsikan implementasi akad Musyarakah Mutanaqishah dalam produk pembiayaan Kredit Pemilikan Rumah iB (KPR iB) di Bank Muamalat KCP Gowa. Penelitian ini merupakan penelitian hukum empiris dengan sifat deskriptif. Data diperoleh melalui wawancara dengan pihak bank dan didukung oleh studi dokumentasi terhadap regulasi yang relevan. Hasil penelitian menunjukkan bahwa mekanisme pembiayaan KPR iB melalui akad musyarakah mutanaqishah dilaksanakan secara bertahap, mulai dari pengajuan, verifikasi kelayakan nasabah, penandatanganan akad, penyaluran dana, hingga pelunasan dan pelepasan jaminan. Skema ini menggabungkan kepemilikan bertahap dan pembayaran sewa (ujrah) hingga aset sepenuhnya menjadi milik nasabah. Implementasi akad tersebut telah sesuai dengan prinsip-prinsip hukum Islam dan merujuk pada Fatwa DSN-MUI No. 73/DSN-MUI/XI/2008 serta Undang-Undang No. 21 Tahun 2008 tentang Perbankan Syariah. Temuan ini menunjukkan bahwa akad musyarakah mutanaqishah merupakan alternatif pembiayaan syariah yang aplikatif dan relevan diterapkan dalam sistem perbankan syariah di Indonesia.
Implementasi akad Musyarakah Mutanaqishah dalam pembiayaan KPR iB di Bank Muamalat KCP Gowa dilakukan melalui beberapa tahap, mulai dari pengajuan pembiayaan, verifikasi kelayakan nasabah, penandatanganan akad, penyaluran dana, hingga pelunasan dan pelepasan jaminan.Skema ini menggabungkan transfer kepemilikan bertahap dan pembayaran sewa (ujrah) hingga nasabah menjadi pemilik penuh.Mekanisme ini sesuai dengan prinsip hukum Islam dan regulasi nasional, serta dirancang untuk mendukung kepemilikan rumah sesuai prinsip syariah.Bank diharapkan tetap konsisten menghindari praktik bunga dan terus menawarkan produk pembiayaan yang sesuai syariah.Upaya edukasi dan peningkatan kesadaran masyarakat terhadap perbedaan sistem bunga konvensional dan model bagi hasil syariah juga perlu ditingkatkan.Efektivitas penerapan Musyarakah Mutanaqishah harus terus diperbaiki untuk memastikan konsistensi dengan prinsip syariah dan regulasi yang berlaku.
Penelitian lanjutan dapat mengeksplorasi alternatif jaminan bagi pelaku usaha mandiri yang sering mengalami kesulitan dalam pembiayaan KPR iB. Selain itu, perlu dikaji lebih lanjut potensi ekspansi kriteria kelayakan nasabah untuk mencakup kelompok pendapatan tidak tetap, dengan mempertimbangkan skema pembiayaan yang lebih fleksibel. Terakhir, studi tentang integrasi model Musyarakah Mutanaqishah dengan instrumen pembiayaan syariah lainnya, seperti ijarah atau murabahah, bisa menjadi arah penelitian untuk meningkatkan keberagaman opsi pembiayaan syariah di Indonesia.
- TINJAUAN HUKUM ISLAM TERHADAP PELAKSANAAN PEMBIAYAAN MUSYARAKAH PADA PT. BANK SYARIAH INDONESIA KANTOR... doi.org/10.24252/iqtishaduna.vi.26886TINJAUAN HUKUM ISLAM TERHADAP PELAKSANAAN PEMBIAYAAN MUSYARAKAH PADA PT BANK SYARIAH INDONESIA KANTOR doi 10 24252 iqtishaduna vi 26886
- Implementasi Akad Musyaraah Mutanaqisah dalam Kredit Pemilikan Rumah pada Perbankan Syariah | Dalwa Islamic... doi.org/10.38073/dies.v3i2.2236Implementasi Akad Musyaraah Mutanaqisah dalam Kredit Pemilikan Rumah pada Perbankan Syariah Dalwa Islamic doi 10 38073 dies v3i2 2236
- RESOLVING DISPUTED MURABAHAH FINANCING WITH FIDUCIARY GUARANTEE IN ISLAMIC BANKS: A FATWA DSN-MUI PERSPECTIVE... tadayun.org/index.php/tadayun/article/view/336RESOLVING DISPUTED MURABAHAH FINANCING WITH FIDUCIARY GUARANTEE IN ISLAMIC BANKS A FATWA DSN MUI PERSPECTIVE tadayun index php tadayun article view 336
| File size | 563.17 KB |
| Pages | 14 |
| DMCA | Report |
Related /
ULUMUNAULUMUNA Strategi mobilisasi yang meliputi implementasi intensif pembelajaran dan pengajaran agama, publikasi, demonstrasi publik, hubungan baik dan jaringan denganStrategi mobilisasi yang meliputi implementasi intensif pembelajaran dan pengajaran agama, publikasi, demonstrasi publik, hubungan baik dan jaringan dengan

IJBE RESEARCHIJBE RESEARCH Terakhir, akses terhadap pembiayaan syariah ditemukan memfasilitasi pertumbuhan UMKM makanan halal di Indonesia berkat proses yang lebih mudah, kurangTerakhir, akses terhadap pembiayaan syariah ditemukan memfasilitasi pertumbuhan UMKM makanan halal di Indonesia berkat proses yang lebih mudah, kurang

JOURNALCENTERJOURNALCENTER Padahal, Jakarta sebagai pusat ekonomi dengan populasi Muslim terbesar di Indonesia berpotensi menjadi model pengelolaan keuangan UMKM syariah yang ideal.Padahal, Jakarta sebagai pusat ekonomi dengan populasi Muslim terbesar di Indonesia berpotensi menjadi model pengelolaan keuangan UMKM syariah yang ideal.
TADAYUNTADAYUN Dalam praktiknya, pemilik warung menata meja dan kursi di bawah aliran sungai untuk memberikan pengalaman unik bagi pengunjung. Namun, kegiatan ini menimbulkanDalam praktiknya, pemilik warung menata meja dan kursi di bawah aliran sungai untuk memberikan pengalaman unik bagi pengunjung. Namun, kegiatan ini menimbulkan
UMUM Penelitian seni ini dirancang sebagai bentuk pelestarian budaya lokal, dengan fokus pada dinamika dan semangat perempuan di Pasar Terapung Lok Baintan,Penelitian seni ini dirancang sebagai bentuk pelestarian budaya lokal, dengan fokus pada dinamika dan semangat perempuan di Pasar Terapung Lok Baintan,
STISAPAMEKASANSTISAPAMEKASAN Oleh karena itu, kebijakan yang mendukung akses pembiayaan syariah, program pelatihan berbasis komunitas, dan pemanfaatan platform digital sangat diperlukanOleh karena itu, kebijakan yang mendukung akses pembiayaan syariah, program pelatihan berbasis komunitas, dan pemanfaatan platform digital sangat diperlukan
MASOEMUNIVERSITYMASOEMUNIVERSITY Kegiatan ini menggunakan metode Participatory Action Research (PAR), yang dilaksanakan di MA Cimalaka Kabupaten Sumedang. Hasil kegiatan menunjukkan bahwaKegiatan ini menggunakan metode Participatory Action Research (PAR), yang dilaksanakan di MA Cimalaka Kabupaten Sumedang. Hasil kegiatan menunjukkan bahwa
STIM YKPNSTIM YKPN Penelitian ini bertujuan untuk menganalisis pengaruh financial technology, locus of control, dan financial literacy terhadap financial management behaviorPenelitian ini bertujuan untuk menganalisis pengaruh financial technology, locus of control, dan financial literacy terhadap financial management behavior
Useful /
PROSCIENCESPROSCIENCES Tujuan penelitian ini adalah menguji efektivitas media audio visual dalam meningkatkan pengetahuan sanitasi siswa SD Negeri 1 Klayan, Cirebon Utara. MetodeTujuan penelitian ini adalah menguji efektivitas media audio visual dalam meningkatkan pengetahuan sanitasi siswa SD Negeri 1 Klayan, Cirebon Utara. Metode

JOURNALCENTERJOURNALCENTER Penelitian ini menyimpulkan bahwa Debt to Equity Ratio (DER) berpengaruh negatif dan signifikan terhadap nilai perusahaan, sementara Return on Assets (ROA)Penelitian ini menyimpulkan bahwa Debt to Equity Ratio (DER) berpengaruh negatif dan signifikan terhadap nilai perusahaan, sementara Return on Assets (ROA)
TADAYUNTADAYUN Instansi seperti Dinas Pertanian, Koperasi, dan UMKM perlu memberikan pelatihan teknis terus-menerus kepada petani dan pengusaha lokal, fokus pada standarInstansi seperti Dinas Pertanian, Koperasi, dan UMKM perlu memberikan pelatihan teknis terus-menerus kepada petani dan pengusaha lokal, fokus pada standar
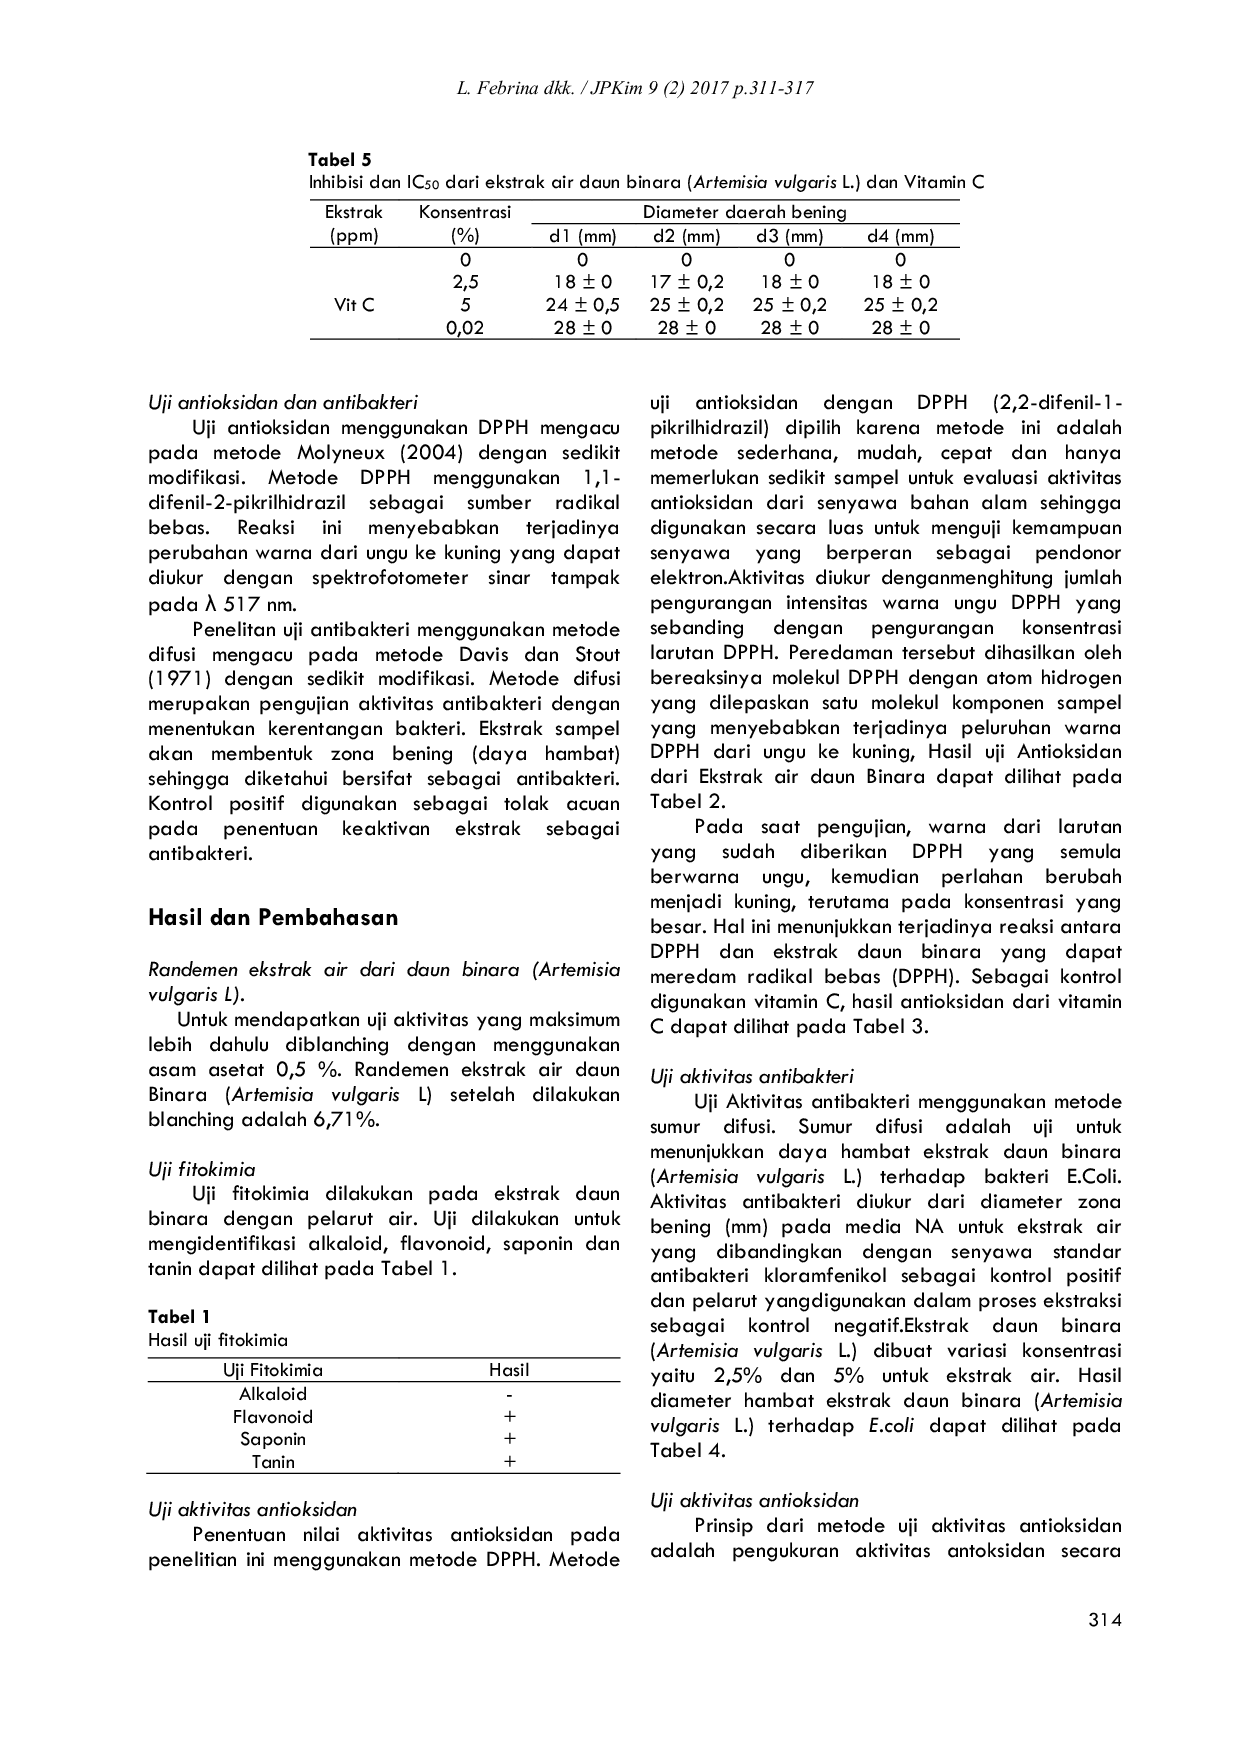
UNIMEDUNIMED Hasil penelitian menunjukkan ekstrak air daun binara memiliki aktivitas antibakteri berturut-turut pada konsentrasi 0%, 2,5%, dan 5% adalah 0 mm, 18 mm,Hasil penelitian menunjukkan ekstrak air daun binara memiliki aktivitas antibakteri berturut-turut pada konsentrasi 0%, 2,5%, dan 5% adalah 0 mm, 18 mm,