WYMWYM
Jurnal Bina AkuntansiJurnal Bina AkuntansiTujuan penelitian ini adalah untuk mengevaluasi dampak profitabilitas, solvabilitas, ukuran perusahaan, dan komite audit terhadap ketepatan waktu pelaporan keuangan. Metode purposive sampling digunakan untuk mengakses sampel, ditemukan 78 perusahaan yang terdaftar di Bursa Efek Indonesia (BEI) selama tahun 2020-2022. Data didapatkan melalui dokumentasi, dan analisis dilakukan menggunakan metode regresi logistik. Temuan penelitian mengindikasikan bahwa profitabilitas memiliki dampak positif tetapi tidak signifikan terhadap ketepatan waktu pelaporan. Solvabilitas dan ukuran perusahaan memiliki dampak negatif namun tidak signifikan, sedangkan komite audit menunjukkan dampak positif yang tidak signifikan. Nilai Nagelkerke R Square 0,075 mengindikasikan bahwa variabel independen hanya dapat mengklarifikasi 7,5% variasi ketepatan waktu laporan, sementara 92,5% dipengaruhi oleh faktor-faktor lain yang tidak dimasukkan dalam penelitian model.
Profitabilitas, solvabilitas, ukuran perusahaan, dan komite audit memiliki pengaruh terhadap ketepatan waktu pelaporan keuangan, namun pengaruhnya tidak signifikan secara statistik.Variabel-variabel tersebut hanya mampu menjelaskan 7,5% variasi ketepatan waktu laporan, sementara 92,5% dipengaruhi oleh faktor eksternal.Penelitian ini menunjukkan bahwa faktor-faktor lain seperti kebijakan pemerintah dan dinamika pasar perlu diperhatikan dalam studi lanjutan.
Penelitian lanjutan dapat mengkaji pengaruh struktur tata kelola perusahaan terhadap ketepatan waktu pelaporan keuangan. Selain itu, analisis dampak transformasi digital pada proses pelaporan keuangan perusahaan sektor aneka industri bisa menjadi arah studi baru. Terakhir, studi tentang peran regulasi pemerintah dalam meningkatkan akurasi dan kecepatan penyampaian laporan keuangan perusahaan juga diperlukan untuk memperluas pemahaman tentang faktor-faktor yang memengaruhi kinerja pelaporan keuangan.
| File size | 354.57 KB |
| Pages | 11 |
| DMCA | Report |
Related /
IAINU KEBUMENIAINU KEBUMEN Pembiayaan rahn merupakan produk pembiayaan unggulan di BMT NU Ngasem cabang Paron. Anggota menyerahkan bukti kepemilikan barangnya sebagai jaminan pinjamanPembiayaan rahn merupakan produk pembiayaan unggulan di BMT NU Ngasem cabang Paron. Anggota menyerahkan bukti kepemilikan barangnya sebagai jaminan pinjaman
IAINU KEBUMENIAINU KEBUMEN Data dikumpulkan melalui wawancara, observasi serta dokumentasi terhadap pelaku UMK yang tergabung dalam kelompok Gandeng-Gendong. Gandeng-Gendong ituData dikumpulkan melalui wawancara, observasi serta dokumentasi terhadap pelaku UMK yang tergabung dalam kelompok Gandeng-Gendong. Gandeng-Gendong itu
IAINU KEBUMENIAINU KEBUMEN Penelitian ini menggunakan pendekatan kualitatif deskriptif. Fokus utama dari penelitian ini mencakup tiga aspek: pemanfaatan media digital, minat belajarPenelitian ini menggunakan pendekatan kualitatif deskriptif. Fokus utama dari penelitian ini mencakup tiga aspek: pemanfaatan media digital, minat belajar
IAINU KEBUMENIAINU KEBUMEN Pelaksanaan dilakukan dengan menggunakan media gambar sebelum menerapkan metode yanbua. Evaluasi dilakukan dengan mengulang-ulang bacaan kepada santriPelaksanaan dilakukan dengan menggunakan media gambar sebelum menerapkan metode yanbua. Evaluasi dilakukan dengan mengulang-ulang bacaan kepada santri
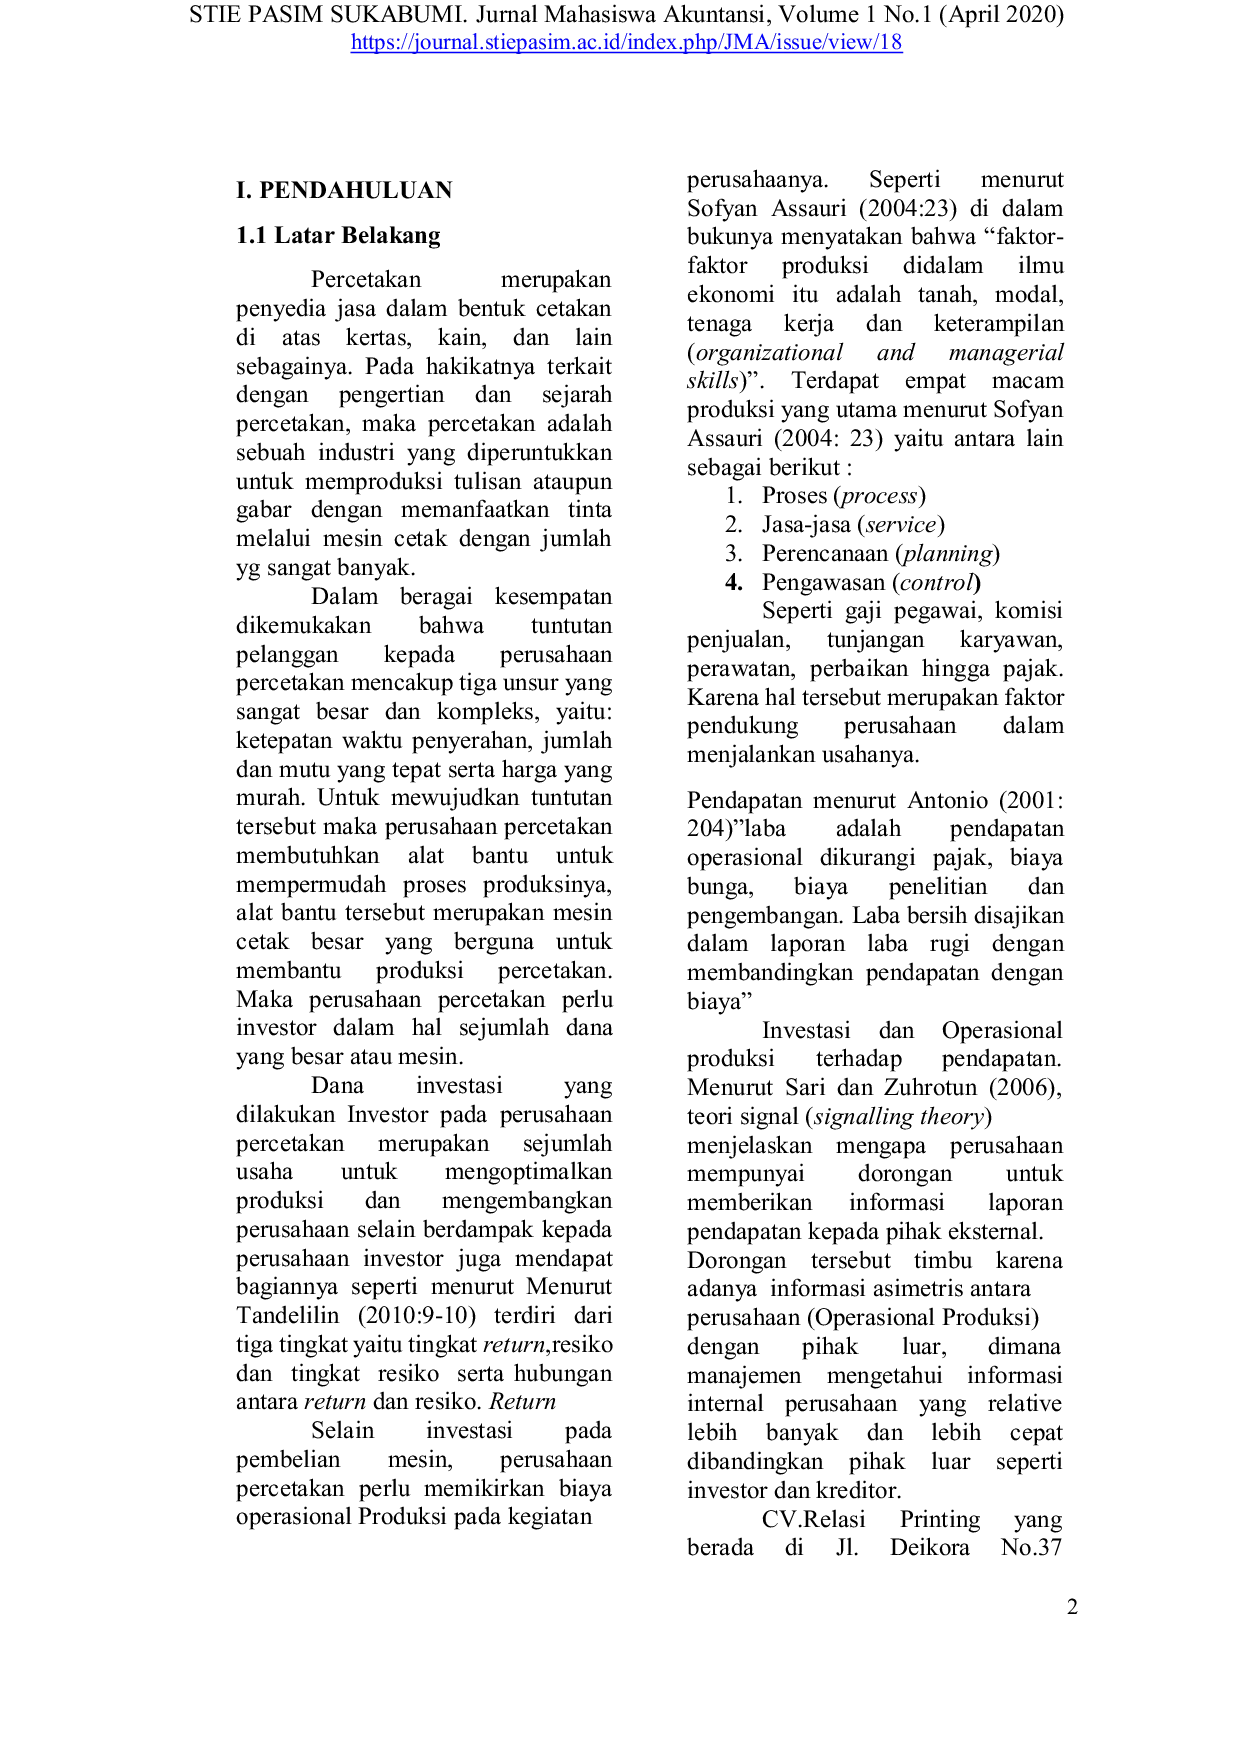
STIEPASIMSTIEPASIM Dari bulan September 2019 - Agustus 2020. Metode analisis data yang digunakan dalam penelitian ini adalah analisis deskriptif kuantitatif dan analisisDari bulan September 2019 - Agustus 2020. Metode analisis data yang digunakan dalam penelitian ini adalah analisis deskriptif kuantitatif dan analisis
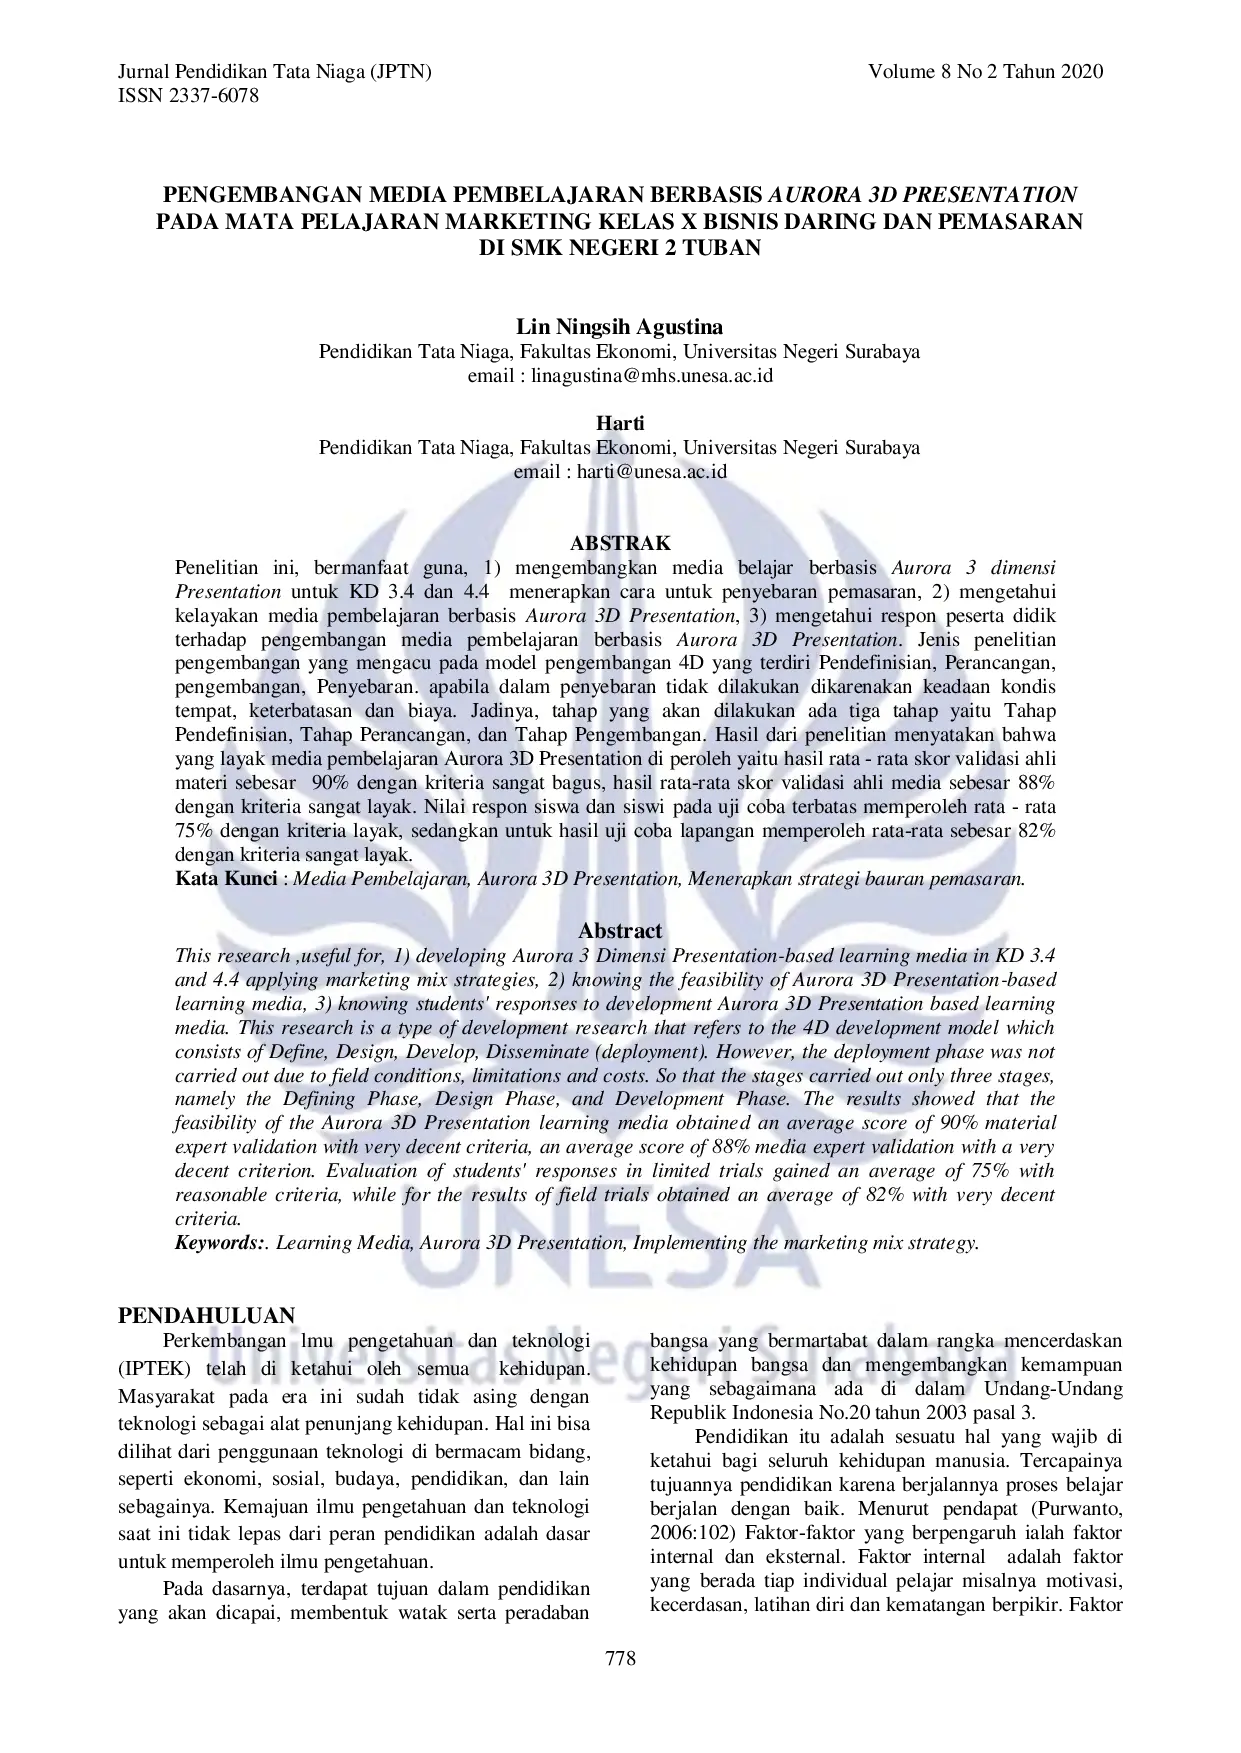
UNESAUNESA Respon peserta didik terhadap media ini sangat baik, dengan nilai rata-rata 82% pada uji coba lapangan.media ini diharapkan dapat meningkatkan efektivitasRespon peserta didik terhadap media ini sangat baik, dengan nilai rata-rata 82% pada uji coba lapangan.media ini diharapkan dapat meningkatkan efektivitas
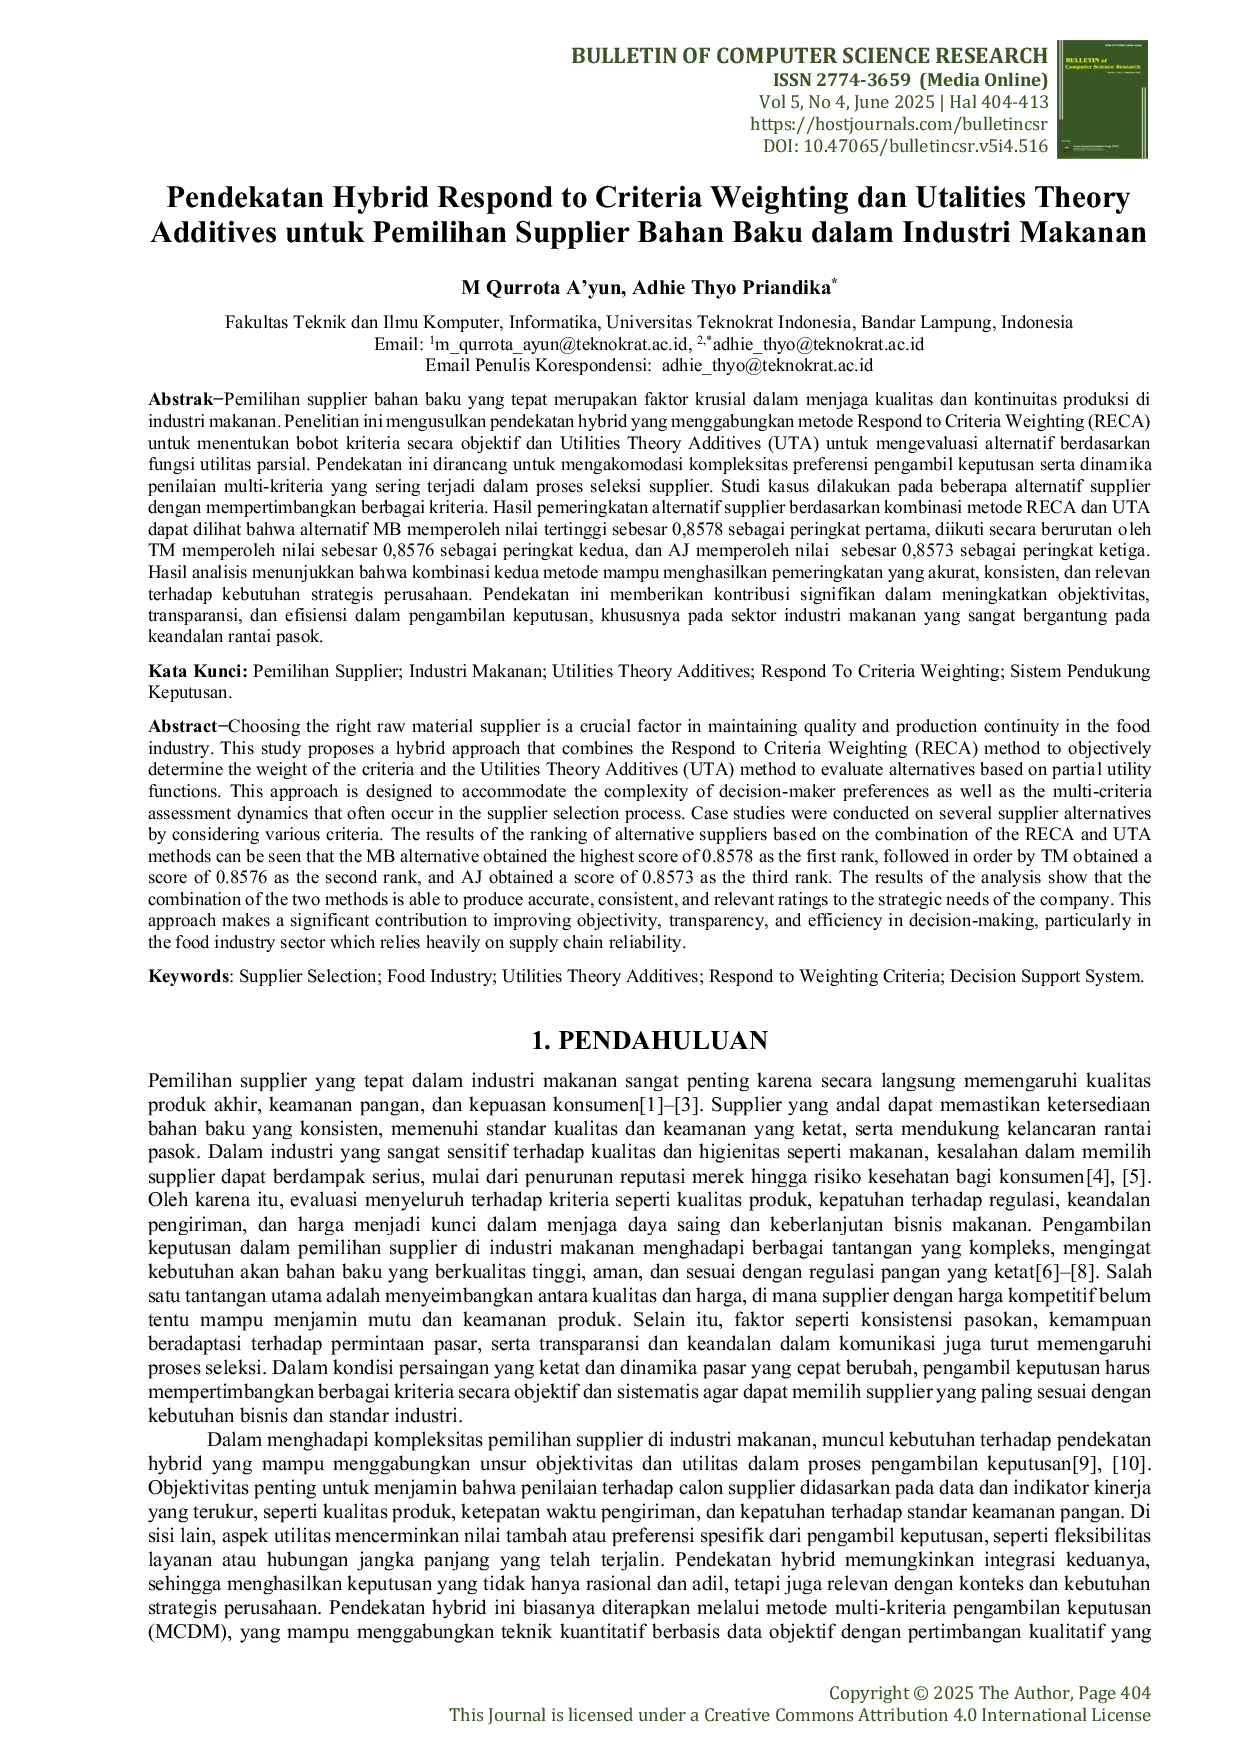
HOSTJOURNALSHOSTJOURNALS Studi kasus dilakukan pada beberapa alternatif supplier dengan mempertimbangkan berbagai kriteria. Hasil pemeringkatan alternatif supplier berdasarkanStudi kasus dilakukan pada beberapa alternatif supplier dengan mempertimbangkan berbagai kriteria. Hasil pemeringkatan alternatif supplier berdasarkan
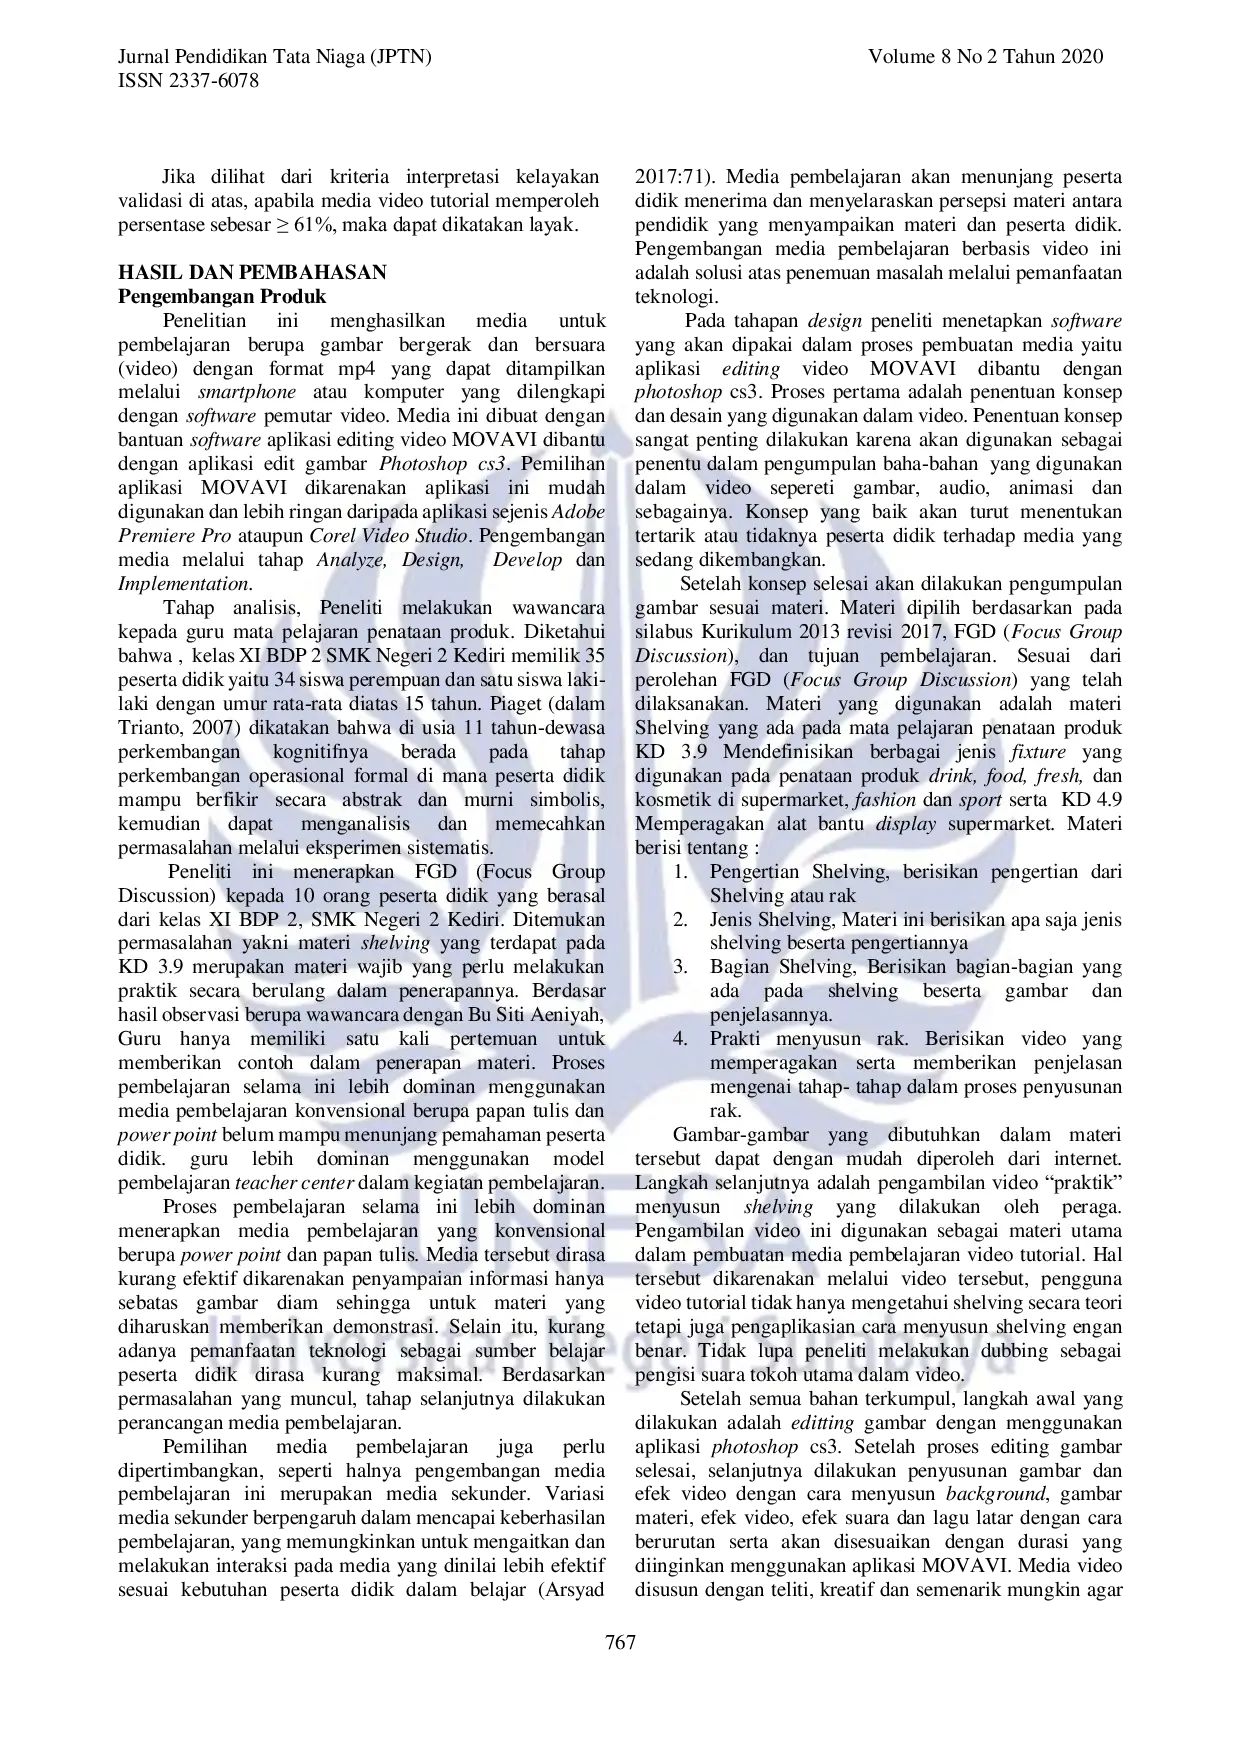
UNESAUNESA 1) Tahap-tahap yang digunakan peneliti dalam mengembangkan media pembelajaran Video Tutorial menggunakan model dari Raiser dan Mollenda (1990) dimana prosesnya1) Tahap-tahap yang digunakan peneliti dalam mengembangkan media pembelajaran Video Tutorial menggunakan model dari Raiser dan Mollenda (1990) dimana prosesnya
Useful /
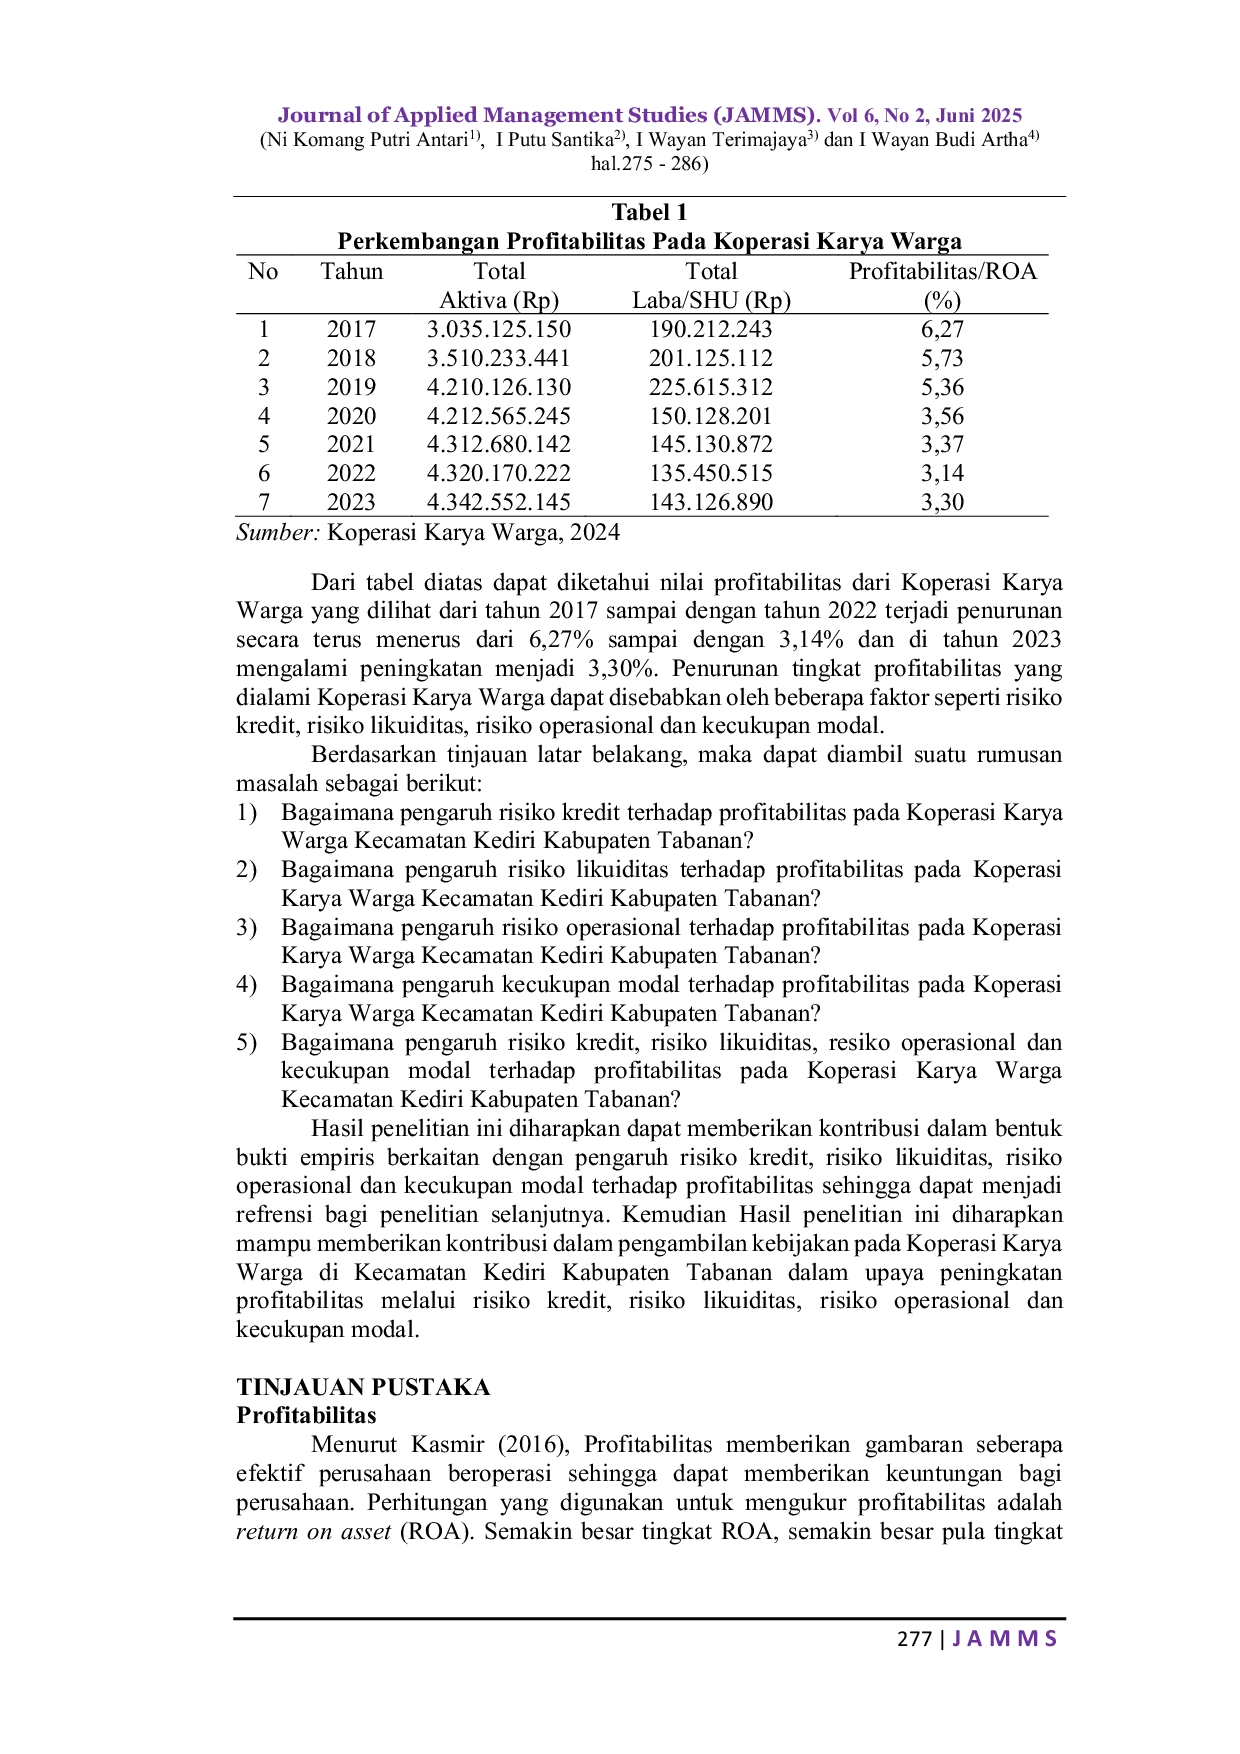
UNTRIMBALIUNTRIMBALI Data sekunder berasal dari laporan keuangan koperasi. Teknik analisis meliputi uji asumsi klasik, uji koefisien determinasi ganda, analisis regresi linearData sekunder berasal dari laporan keuangan koperasi. Teknik analisis meliputi uji asumsi klasik, uji koefisien determinasi ganda, analisis regresi linear
STIEPASIMSTIEPASIM Biaya Promosi pada empat perusahaan manufaktur sub sektor makanan & minuman yang terdaftar di Bursa Efek Indonesia (BEI) mengalami fluktuasi setiap tahunnya.Biaya Promosi pada empat perusahaan manufaktur sub sektor makanan & minuman yang terdaftar di Bursa Efek Indonesia (BEI) mengalami fluktuasi setiap tahunnya.
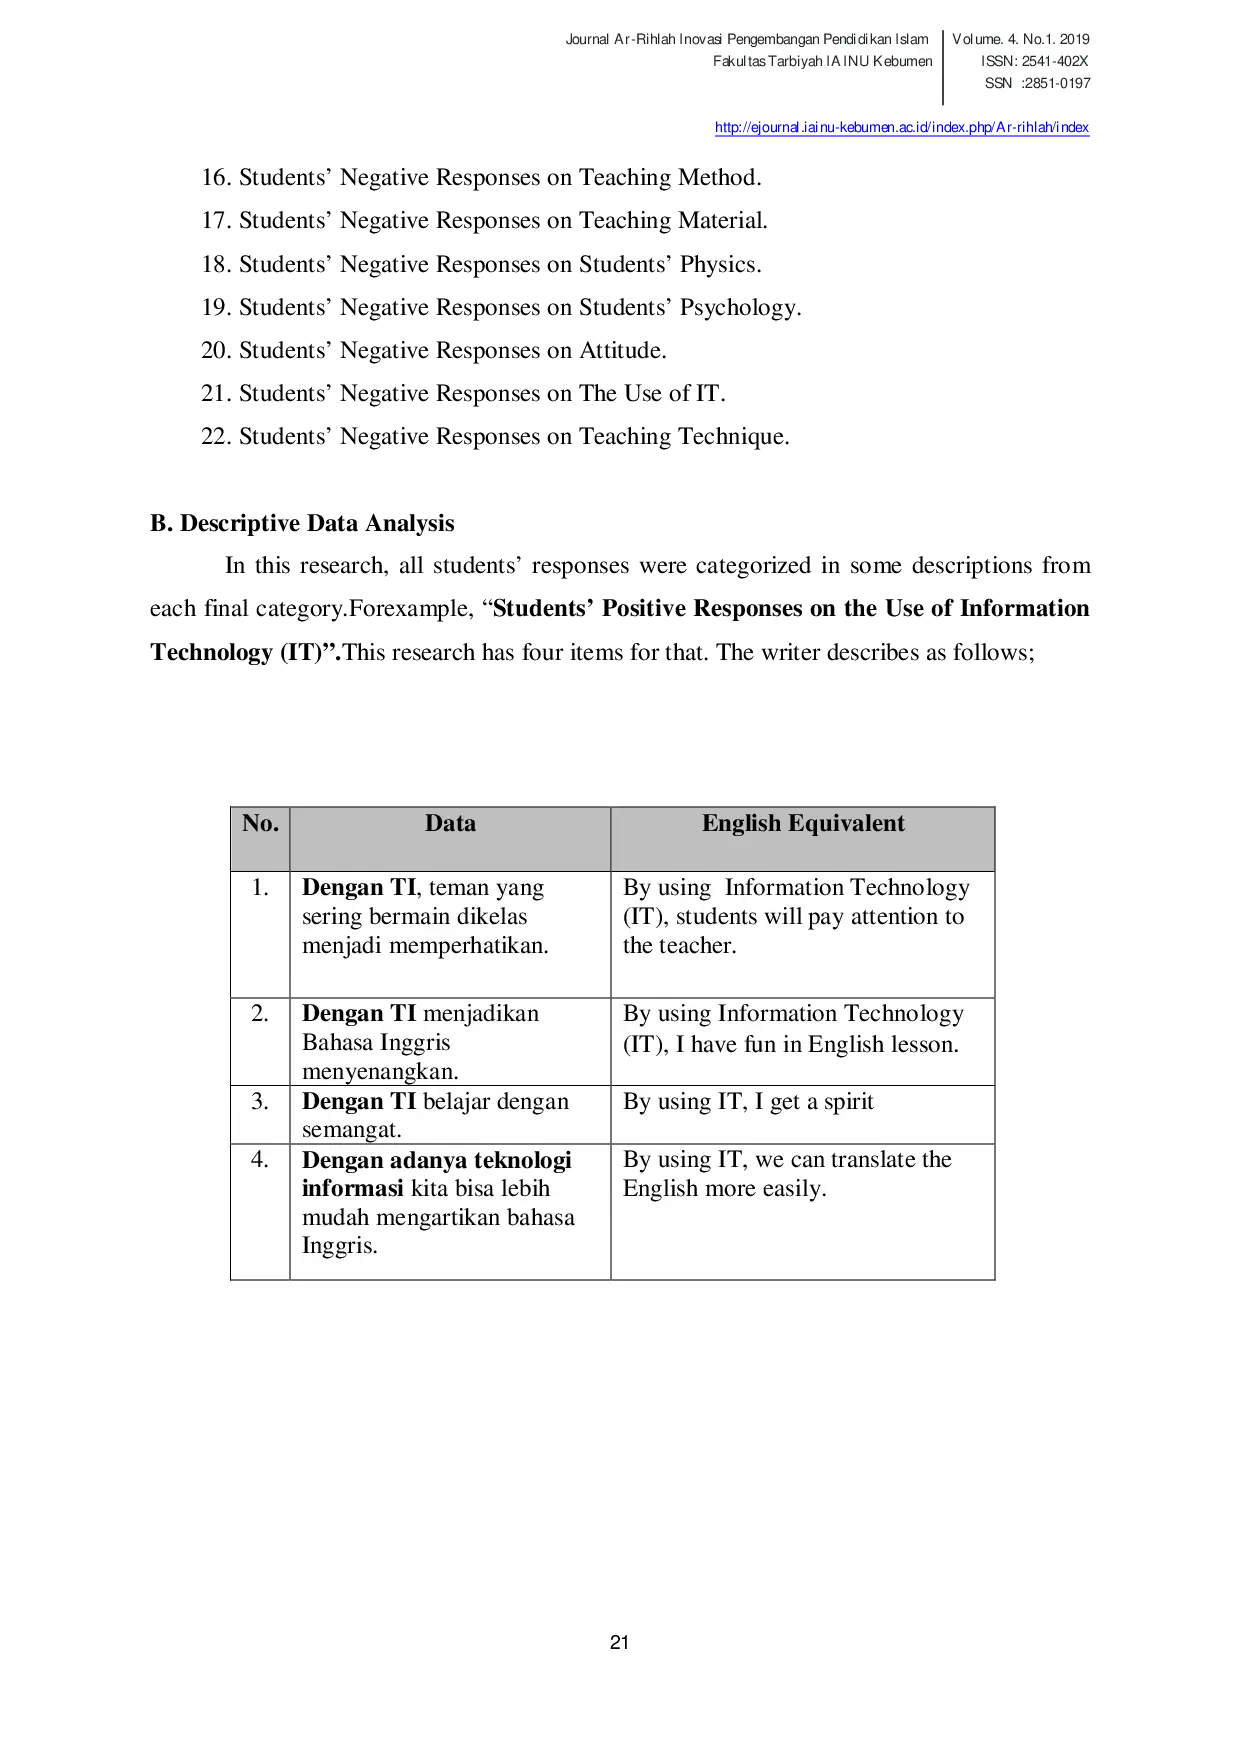
IAINU KEBUMENIAINU KEBUMEN Teknik analisis data dalam penelitian ini dilakukan dengan analisis kategorikal dan deskriptif. Hasil menunjukkan ada 141 respons siswa yang dibagi menjadiTeknik analisis data dalam penelitian ini dilakukan dengan analisis kategorikal dan deskriptif. Hasil menunjukkan ada 141 respons siswa yang dibagi menjadi
IAINU KEBUMENIAINU KEBUMEN Hal-hal yang direncanakan antara lain terkait dengan. (c) Penyusunan jadwal keg iat an ekst rakur ikuler. Ekstrakurikuler wajib yaitu kegiatan ekstra yangHal-hal yang direncanakan antara lain terkait dengan. (c) Penyusunan jadwal keg iat an ekst rakur ikuler. Ekstrakurikuler wajib yaitu kegiatan ekstra yang