PUSDIKRA PUBLISHINGPUSDIKRA PUBLISHING
Khazanah : Journal of Islamic StudiesKhazanah : Journal of Islamic StudiesPenerapan sanksi finansial berupa tawidh (ganti rugi rill) dan tazir (denda sanksi) dalam industri perbankan syariah di Indonesia kerap memicu perdebatan metodologis dan yuridis. Secara faktual, Lembaga Keuangan Syariah (LKS) bertindak ganda sebagai pihak dirugikan (mazhlum) sekaligus eksekutor penilai tingkat kesalahan nasabah, sehingga rentan menimbulkan konflik kepentingan dan berpotensi ini bertujuan untuk mencederai asas keadilan syariah. Penelitian ini bertugas, dan mengonseptualisasikan urgensi, fungsi pembentukan Lembaga Al-Dhaman institusi penjamin dan mediator independen pihak ketiga (third-party) dalam penyelesaian wanprestasi. Metode penelitian yang digunakan adalah kualitatif dengan pendekatan deskriptif-analitis melalui pisau analisis Maqashid al-Shariah (khususnya hifz al-mal) dan teori Sadd al-Dzariah. Hasil penelitian menunjukkan bahwa Lembaga Al-Dhaman secara epistemologis mampu mengisi kekosongan hukum pada fase pra-litigasi dengan memisahkan secara objektif antara nasabah sengaja menunda (al-mathul) dan nasabah yang mengalami kesulitan riil (al-musir). Lembaga ini mengemban tugas pokok melakukan audit finansial independen, mengalkulasi kerugian riil, serta mengelola dana sosial tazir secara transparan. Melalui reposisi ini, Lembaga Al-Dhaman efektif memitigasi risiko keuntungan terselubung (Riba) dari pihak bank sekaligus melindungi hak-hak nasabah demi mewujudkan ekosistem ekonomi islam yang berkeadilan universal.
Tawidh merupakan instrumen perdata (dhaman) untuk mengompensasi kerugian finansial riil akibat kelalaian nasabah, yang didasarkan pada prinsip larangan memakan harta secara batil dan keharusan menghilangkan kemudaratan.Sebaliknya, tazir merupakan perluasan hukum pidana (jinayah) dalam bentuk sanksi finansial (denda) untuk menegakkan disiplin pasar dan memberikan efek jera terhadap nasabah mampu yang sengaja menunda kewajibannya (mumatil).Perhitungan tawidh wajib menggunakan pendekatan biaya aktual atas pengeluaran langsung (biaya telepon, surat peringatan, transportasi, dan jasa hukum), serta halal diakui sebagai pendapatan operasional bank.Sementara itu, tazir dihitung berdasarkan nilai diskresioner/kesepakatan di awal akad, haram diakui sebagai pendapatan keuntungan bank, dan wajib disalurkan 100% untuk dana kebajikan sosial (Qardhul Hasan/ZISWAF).Penerapan tawidh dan tazir di Indonesia telah memiliki payung hukum yang kokoh melalui Fatwa DSN-MUI (No.21 Tahun 2008 tentang Perbankan Syariah, serta regulasi OJK.Secara teoritis, perlunya dibentuk sebuah Lembaga yang dapat menjembatani kepentingan para pihak apabila terjadi sengketa guna mencegah terjadinya praktik yang dapat mendzalimi salah satu pihak.
1. Penelitian tentang efektivitas Lembaga Al-Dhaman dalam menyelesaikan sengketa antara bank syariah dan nasabah berdasarkan prinsip hifz al-mal. 2. Analisis dampak kebijakan tazir terhadap perilaku nasabah dan stabilitas keuangan bank syariah dalam konteks maqashid al-shariah. 3. Studi keterkaitan antara implementasi tawidh dan tazir dengan prinsip keadilan ekonomi islam, serta pengembangan kerangka kerja baru untuk menghindari manipulasi sistem.
| File size | 321.26 KB |
| Pages | 14 |
| DMCA | Report |
Related /
ILININSTITUTEILININSTITUTE Oleh sebab itu, edukasi kepada remaja mengenai risiko tersebut merupakan salah satu strategi promotif dan preventif yang sangat penting. Kegiatan pengabdianOleh sebab itu, edukasi kepada remaja mengenai risiko tersebut merupakan salah satu strategi promotif dan preventif yang sangat penting. Kegiatan pengabdian
PUSDIKRA PUBLISHINGPUSDIKRA PUBLISHING Untuk keberlanjutan program, diperlukan kegiatan pendampingan secara berkala dengan cakupan peserta yang lebih luas, melibatkan pemerintah desa, tokohUntuk keberlanjutan program, diperlukan kegiatan pendampingan secara berkala dengan cakupan peserta yang lebih luas, melibatkan pemerintah desa, tokoh
PUSDIKRA PUBLISHINGPUSDIKRA PUBLISHING Keberlanjutan program ini diperkuat dengan dibentuknya Kader Digital Desa sebagai peer mentor lokal, yang berkontribusi langsung pada peningkatan inklusiKeberlanjutan program ini diperkuat dengan dibentuknya Kader Digital Desa sebagai peer mentor lokal, yang berkontribusi langsung pada peningkatan inklusi
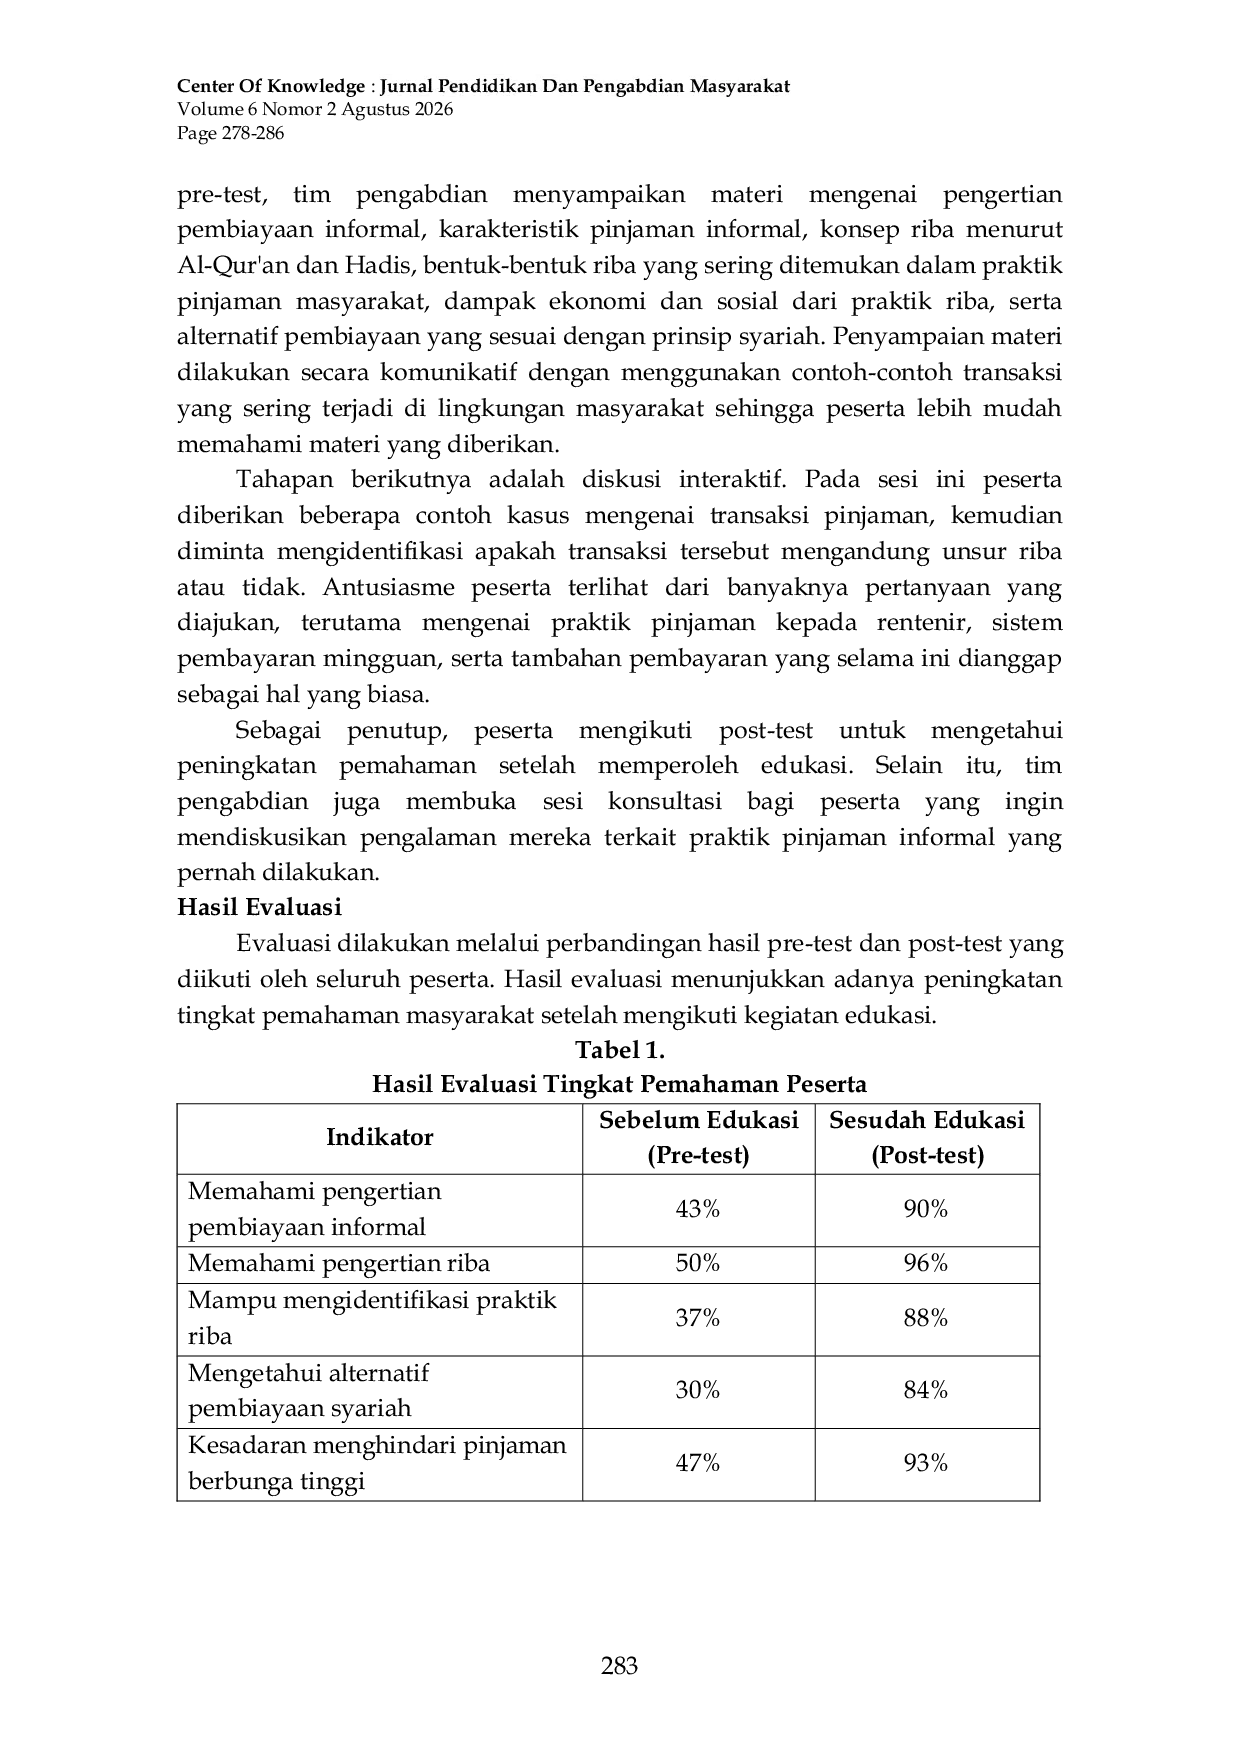
PUSDIKRA PUBLISHINGPUSDIKRA PUBLISHING Hasil evaluasi menunjukkan adanya peningkatan pemahaman peserta mengenai literasi keuangan syariah, yang terlihat dari kenaikan rata-rata skor pre-testHasil evaluasi menunjukkan adanya peningkatan pemahaman peserta mengenai literasi keuangan syariah, yang terlihat dari kenaikan rata-rata skor pre-test
PUSDIKRA PUBLISHINGPUSDIKRA PUBLISHING Kondisi geografis desa yang relatif terpencil turut berdampak pada rendahnya akses informasi, termasuk informasi mengenai pengelolaan keuangan keluargaKondisi geografis desa yang relatif terpencil turut berdampak pada rendahnya akses informasi, termasuk informasi mengenai pengelolaan keuangan keluarga
PUSDIKRA PUBLISHINGPUSDIKRA PUBLISHING Kurikulum keagamaan di lembaga pendidikan Islam dalam konteks kontemporer dihadapkan pada tantangan eksklusivisme teologis yang berdampak pada munculnyaKurikulum keagamaan di lembaga pendidikan Islam dalam konteks kontemporer dihadapkan pada tantangan eksklusivisme teologis yang berdampak pada munculnya
PUSDIKRA PUBLISHINGPUSDIKRA PUBLISHING Penelitian menggunakan metode hukum normatif dengan pendekatan perundang-undangan, konseptual, dan historis. Hasil penelitian menunjukkan bahwa MUI tidakPenelitian menggunakan metode hukum normatif dengan pendekatan perundang-undangan, konseptual, dan historis. Hasil penelitian menunjukkan bahwa MUI tidak
PUSDIKRA PUBLISHINGPUSDIKRA PUBLISHING Keterbatasan sumber daya dan waktu juga menjadi hambatan dalam mengajarkan nilai-nilai moral kepada anak-anak. Pelatihan guru di PAUD juga menjadi faktorKeterbatasan sumber daya dan waktu juga menjadi hambatan dalam mengajarkan nilai-nilai moral kepada anak-anak. Pelatihan guru di PAUD juga menjadi faktor
Useful /
PUSDIKRA PUBLISHINGPUSDIKRA PUBLISHING Penelitian menggunakan pendekatan kualitatif dengan jenis penelitian kepustakaan melalui model integrative literature review. Data bersumber dari artikelPenelitian menggunakan pendekatan kualitatif dengan jenis penelitian kepustakaan melalui model integrative literature review. Data bersumber dari artikel
UGMUGM Implikasi penelitian ini mencakup potensi implementasi dalam sistem keamanan publik, deteksi dini perilaku mencurigakan, dan integrasi dengan sistem peringatanImplikasi penelitian ini mencakup potensi implementasi dalam sistem keamanan publik, deteksi dini perilaku mencurigakan, dan integrasi dengan sistem peringatan
PUSDIKRA PUBLISHINGPUSDIKRA PUBLISHING dan (4) vakum hukum (rechtsvacuum) pada tingkat statuta untuk kontrak pintar, aset digital syariah, dan pinjaman P2P syariah. Kedua, kepatuhan syariahdan (4) vakum hukum (rechtsvacuum) pada tingkat statuta untuk kontrak pintar, aset digital syariah, dan pinjaman P2P syariah. Kedua, kepatuhan syariah
PUSDIKRA PUBLISHINGPUSDIKRA PUBLISHING 1) Inovasi dan kompetensi guru meningkat terbukti peningkatan kreativitas guru dalam pengembangan materi pembelajaran berdiferensiasi 2) Motivasi, partisipasi,1) Inovasi dan kompetensi guru meningkat terbukti peningkatan kreativitas guru dalam pengembangan materi pembelajaran berdiferensiasi 2) Motivasi, partisipasi,