KONFRONTASIKONFRONTASI
Konfrontasi: Jurnal Kultural, Ekonomi dan Perubahan SosialKonfrontasi: Jurnal Kultural, Ekonomi dan Perubahan SosialSalah satu sumber pendapatan negara yang digunakan untuk membiayai pembangunan dan meningkatkan kesejahteraan publik adalah pajak. Di Indonesia, reformasi pajak telah menerapkan sistem self-assessment. Namun, sistem ini memerlukan pengawasan ketat oleh otoritas pajak, salah satunya melalui penerbitan Surat Ketetapan Pajak (SKP). Perselisihan antara otoritas pajak dan wajib pajak mengenai jumlah pajak yang terutang sering berujung pada sengketa pajak yang diselesaikan melalui Pengadilan Pajak. Namun, masalah utama yang dihadapi Pengadilan Pajak Indonesia adalah ketiadaan ketentuan tentang batas waktu penerbitan putusan dalam penyelesaian sengketa pajak. Kondisi ini berpotensi menciptakan ketidakpastian hukum bagi wajib pajak, pemerintah, dan masyarakat. Hal ini juga mengurangi pemenuhan prinsip administrasi kekuasaan peradilan yang cepat, sederhana, dan hemat biaya. Penelitian ini bertujuan menganalisis isu batas waktu penerbitan putusan di Pengadilan Pajak. Metode penelitian yang digunakan adalah metode yuridis normatif dengan pendekatan peraturan dan konseptual. Hasil menunjukkan bahwa sistem peradilan Indonesia memerlukan reformasi, khususnya dalam mengatur batas waktu penerbitan putusan. Meskipun Peraturan Mahkamah Agung (PERMA) No. 03/2019 memberikan aturan tentang penyampaian putusan tertulis dalam waktu tertentu, tidak mengatur interval antara sidang terakhir dan pengucapan putusan. Oleh karena itu, diperlukan pengaturan jelas tentang batas waktu putusan di Pengadilan Pajak untuk menjunjung prinsip kepastian hukum dan administrasi keadilan yang efisien, sederhana, dan terjangkau.
Pengadilan Pajak Indonesia menghadapi tantangan utama dalam menetapkan batas waktu penerbitan putusan, yang berdampak pada ketidakpastian hukum.Reformasi sistem peradilan pajak diperlukan untuk meningkatkan kepastian hukum dan efisiensi.Perlu adanya regulasi jelas tentang batas waktu putusan di Pengadilan Pajak.
1. Penelitian lanjutan dapat mengkaji implementasi batas waktu putusan di Pengadilan Pajak untuk meningkatkan kepastian hukum. 2. Analisis perbandingan sistem sengketa pajak antar negara dapat memberikan wawasan untuk reformasi hukum pajak Indonesia. 3. Studi tentang dampak digitalisasi proses pengambilan keputusan di Pengadilan Pajak terhadap efisiensi dan keadilan peradilan pajak. Penelitian ini dapat mengembangkan solusi berbasis teknologi untuk mempercepat penyelesaian sengketa pajak. Penelitian juga perlu mengevaluasi efektivitas PERMA No. 03/2019 dalam mengatur waktu penerbitan putusan. Kajian ini akan memberikan dasar untuk mereformasi sistem peradilan pajak yang lebih transparan dan akuntabel.
- An Analysis of Tax Dispute Resolution in the Tax Court in Light of the Principles of Legal Certainty... doi.org/10.5281/zenodo.22209355An Analysis of Tax Dispute Resolution in the Tax Court in Light of the Principles of Legal Certainty doi 10 5281 zenodo 22209355
- Mekanisme Penyelesaian Sengketa Pajak dalam Sistem Peradilan di Indonesia | Sa'adah | Administrative... ejournal2.undip.ac.id/index.php/alj/article/view/5064Mekanisme Penyelesaian Sengketa Pajak dalam Sistem Peradilan di Indonesia Saadah Administrative ejournal2 undip ac index php alj article view 5064
| File size | 621.44 KB |
| Pages | 9 |
| DMCA | Report |
Related /
PENELITIPENELITI Penelitian ini bertujuan untuk menentukan pengaruh perputaran persediaan terhadap profitabilitas (margin laba bersih) pada PT. Voksel Electric Tbk. PenelitianPenelitian ini bertujuan untuk menentukan pengaruh perputaran persediaan terhadap profitabilitas (margin laba bersih) pada PT. Voksel Electric Tbk. Penelitian
KONFRONTASIKONFRONTASI Tinjauan ini menunjukkan bahwa Mariologi Ethiopia adalah sintesis yang unik yang mengintegrasikan interpretasi Alkitab, pemikiran patristik, pola budayaTinjauan ini menunjukkan bahwa Mariologi Ethiopia adalah sintesis yang unik yang mengintegrasikan interpretasi Alkitab, pemikiran patristik, pola budaya
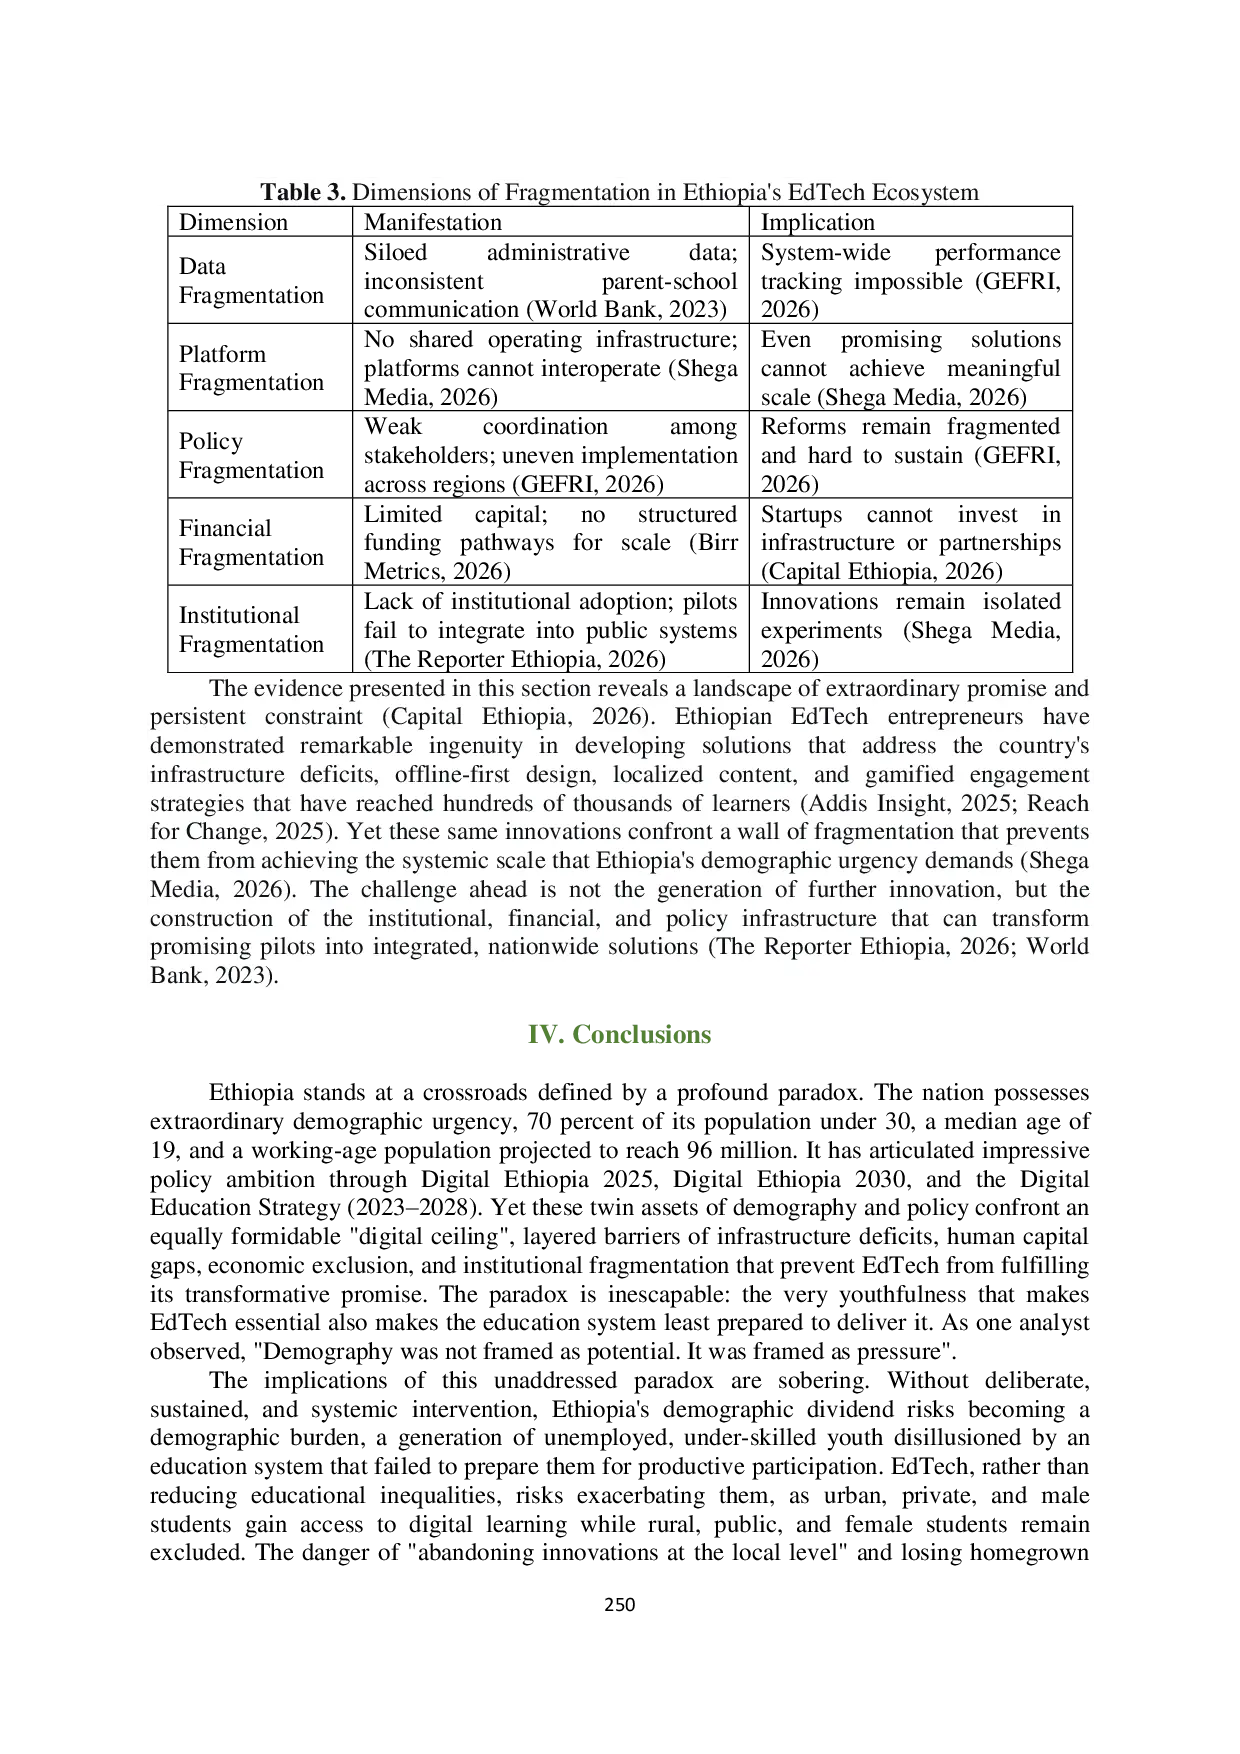
KONFRONTASIKONFRONTASI Jalan dari langit digital ke pegas digital memerlukan pendekatan multi-arah. Pertama, investasi infrastruktur harus mengatasi kesenjangan listrik, internet,Jalan dari langit digital ke pegas digital memerlukan pendekatan multi-arah. Pertama, investasi infrastruktur harus mengatasi kesenjangan listrik, internet,

UPNVJUPNVJ Solusi seperti simplifikasi aturan, penerapan advance ruling, dan peningkatan kapasitas hakim perlu diimplementasikan secara menyeluruh untuk menciptakanSolusi seperti simplifikasi aturan, penerapan advance ruling, dan peningkatan kapasitas hakim perlu diimplementasikan secara menyeluruh untuk menciptakan
WYMWYM Analisis regression multiple berganda dan uji asumsi standar dilakukan untuk menilai hubungan antara variabel independen dan variabel dependen. Hasil temuanAnalisis regression multiple berganda dan uji asumsi standar dilakukan untuk menilai hubungan antara variabel independen dan variabel dependen. Hasil temuan
WYMWYM Selain itu, perlunya perusahaan membentuk komite audit dalam memantau pelaporan keuangan perusahaan serta menjadi auditor bereputasi dalam meningkatkanSelain itu, perlunya perusahaan membentuk komite audit dalam memantau pelaporan keuangan perusahaan serta menjadi auditor bereputasi dalam meningkatkan
WYMWYM Jenis data yang digunakan yaitu data kuantitatif. Data yang digunakan yaitu data sekunder yang yang diperoleh dari BPS Jawa Tengah. Dari hasil penelitianJenis data yang digunakan yaitu data kuantitatif. Data yang digunakan yaitu data sekunder yang yang diperoleh dari BPS Jawa Tengah. Dari hasil penelitian
WYMWYM Penelitian ini menggunakan objek perusahaan sektor industri barang konsumsi yang terdaftar di Bursa Efek Indonesia periode 2018-2021. Teknik pengambilanPenelitian ini menggunakan objek perusahaan sektor industri barang konsumsi yang terdaftar di Bursa Efek Indonesia periode 2018-2021. Teknik pengambilan
Useful /
AIATAIAT Dengan pendekatan kualitatif berbasis studi pustaka, penelitian ini menganalisis teks secara interpretatif melalui pengelompokan tema dan penelusuran polaDengan pendekatan kualitatif berbasis studi pustaka, penelitian ini menganalisis teks secara interpretatif melalui pengelompokan tema dan penelusuran pola
YBPINDOYBPINDO Masyarakat Tembesi mempunyai pengetahuan baru tentang cara mengklasifikasikan dan memilah sampah organik dan anorganik. Warga masyarakat Tembesi mempunyaiMasyarakat Tembesi mempunyai pengetahuan baru tentang cara mengklasifikasikan dan memilah sampah organik dan anorganik. Warga masyarakat Tembesi mempunyai

YBPINDOYBPINDO Salah satu metode yang terbukti efektif dalam meningkatkan daya tahan tubuh adalah dengan mengonsumsi probiotik, khususnya yang terdapat dalam yogurt.Salah satu metode yang terbukti efektif dalam meningkatkan daya tahan tubuh adalah dengan mengonsumsi probiotik, khususnya yang terdapat dalam yogurt.

YBPINDOYBPINDO Program pengabdian kepada masyrakat ini bertujuan untuk melalukan pembedayaan dan pelatihan kepada masyarakat setempat dalam memberikan solusi, meminimalisirProgram pengabdian kepada masyrakat ini bertujuan untuk melalukan pembedayaan dan pelatihan kepada masyarakat setempat dalam memberikan solusi, meminimalisir