WYMWYM
Jurnal Bina AkuntansiJurnal Bina AkuntansiPenelitian ini bertujuan untuk mengetahui pengaruh tata kelola perusahaan terhadap tarif pajak efektif. Variabel independen tata kelola perusahaan dijelaskan dengan kompensasi independen, karakter eksekutif, ukuran perusahaan, kepemilikan institusional, komisaris independen, komite audit dan kualitas audit serta variabel dependen yaitu tarif pajak efektif. Metode yang digunakan dalam penelitian ini adalah metode kuantitatif deskriptif. Sampel penelitian menggunakan laporan tahunan 93 perusahaan manufaktur di BEI tahun 2019-2021 dengan jumlah data sebanyak 240 data. Metode analisis yang digunakan adalah model regresi linier berganda dengan menggunakan Statistical Package for the Social Science (SPSS) versi 25. Hasil penelitian ini menunjukkan bahwa variabel ukuran perusahaan, komite audit dan kualitas audit berpengaruh signifikan terhadap tarif pajak efektif. Sedangkan variabel kompensasi eksekutif, karakter eksekutif, kepemilikan institusional, dan komisaris independen tidak berpengaruh terhadap tarif pajak efektif.
Hasil penelitian ini menjelaskan bahwa ukuran perusahaan, komite audit dan kualitas audit berpengaruh terhadap ETR.Namun kompensasi eksekutif, karakter eksekutif, komisaris independen dan kepemilikan institusional tidak berpengaruh terhadap ETR.Dari hal ini tampak bahwa semakin besar perusahaan yang diukur dengan total aset, membuat potensi berkembang semakin besar dan perusahaan berupaya dalam menurunkan pajak.Otoritas perpajakan perlu memperhatikan hal ini dalam mengatur regulasi yang memberikan ruang gerak bagi perusahaan yang bertumbuh dengan adanya peningkatan aset untuk stabil lebih dahulu dengan kebijakan pajak yang cukup adanya relaksasi.Hal ini tentunya akan meningkatkan keyakinan perusahaan untuk dapat berkembang tanpa dibebani pajak yang tinggi serta peluang kemajuan ekonomi nasional.Selain itu, perlunya perusahaan membentuk komite audit dalam memantau pelaporan keuangan perusahaan serta menjadi auditor bereputasi dalam meningkatkan keyakinan dari pemangku kepentingan.
Penelitian lanjutan bisa fokus pada peran komite audit dalam memastikan kepatuhan pajak perusahaan, khususnya dalam mengidentifikasi praktik manajemen pajak yang tidak sesuai dengan regulasi. Selain itu, perlu dilakukan studi lebih mendalam tentang dampak kualitas audit terhadap transparansi pelaporan pajak, terutama dalam konteks auditor independen yang berasal dari KAP big four. Terakhir, penelitian juga bisa mengeksplorasi hubungan antara ukuran perusahaan dan strategi perencanaan pajak, termasuk bagaimana perusahaan besar memanfaatkan skala operasional untuk mengoptimalkan beban pajak secara efisien.
| File size | 198.09 KB |
| Pages | 16 |
| DMCA | Report |
Related /
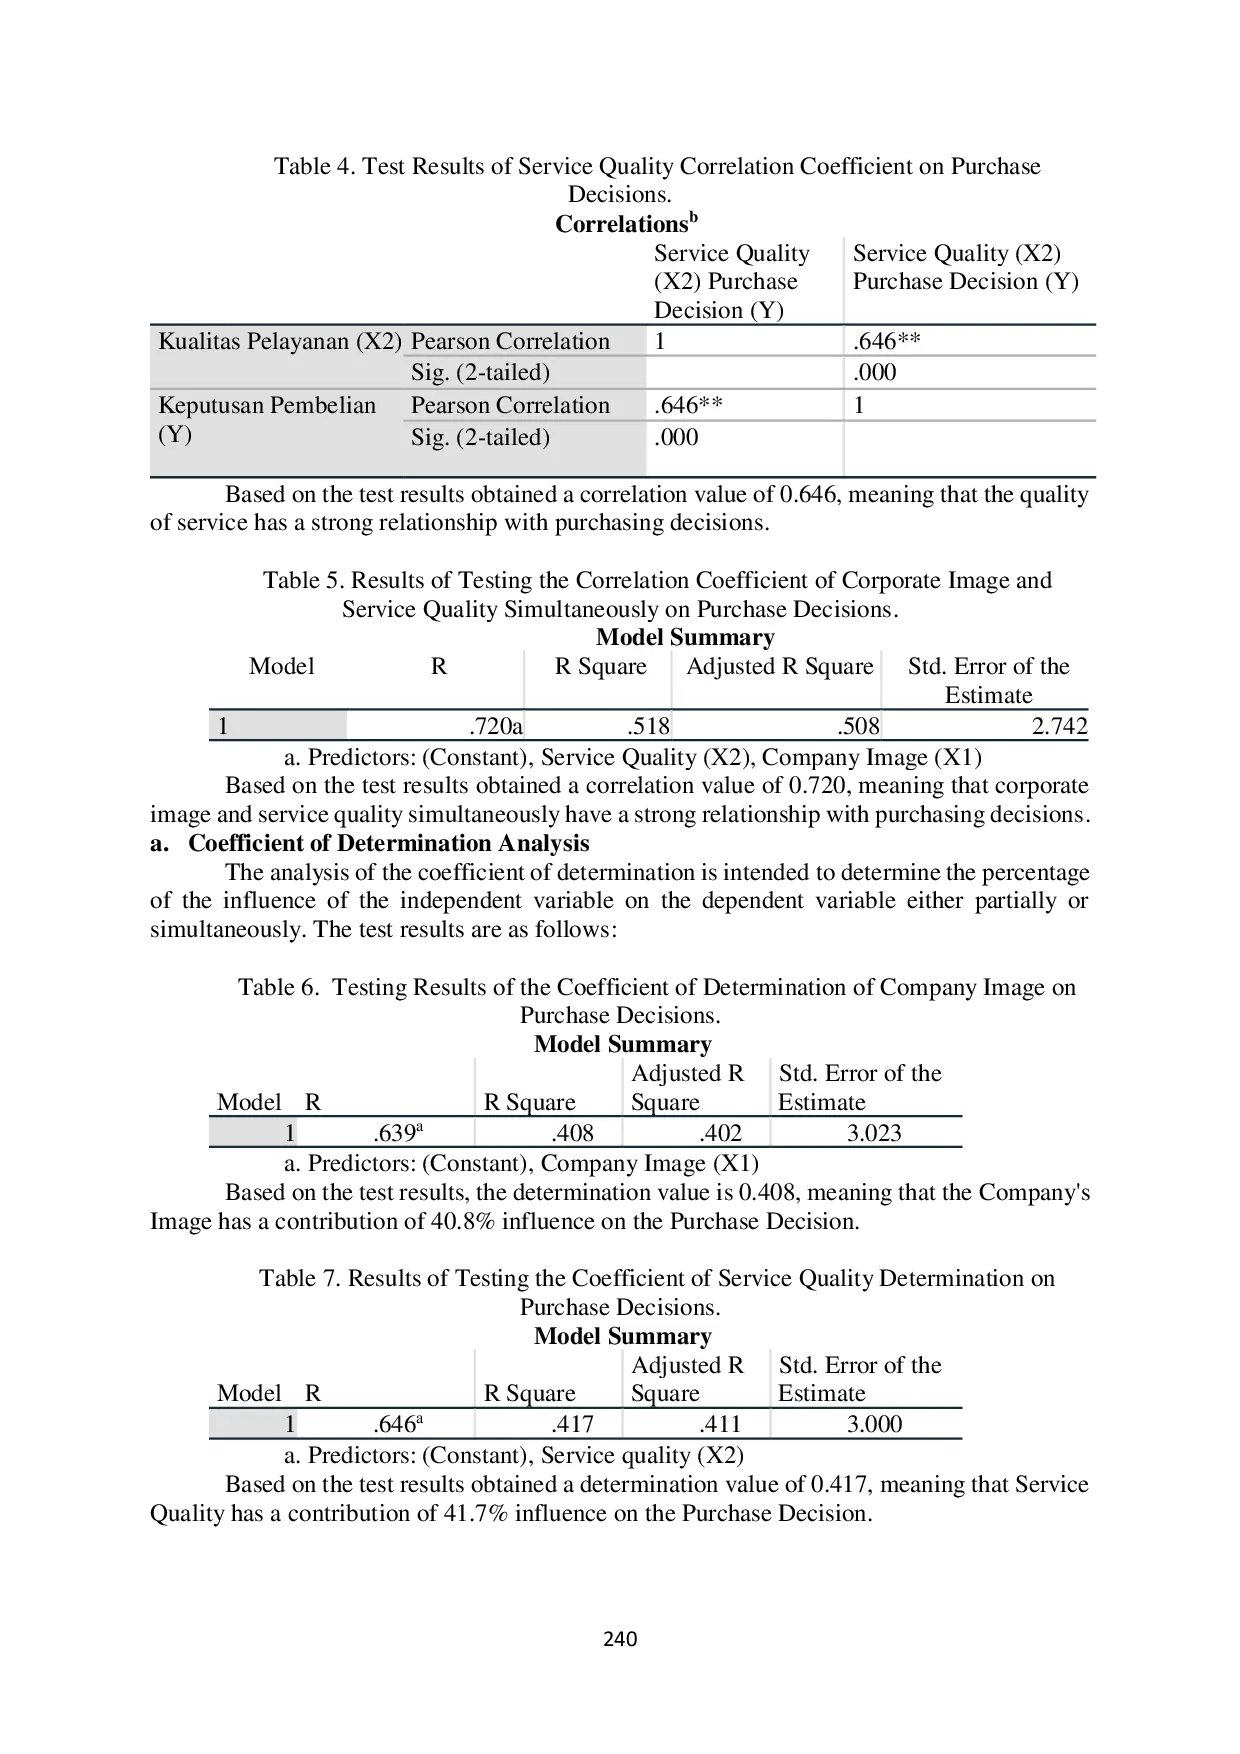
PENELITIPENELITI Citra Perusahaan dan Kualitas Pelayanan secara simultan memiliki pengaruh signifikan terhadap Keputusan Pembelian dengan persamaan regresi Y = 9,720 0,380X1Citra Perusahaan dan Kualitas Pelayanan secara simultan memiliki pengaruh signifikan terhadap Keputusan Pembelian dengan persamaan regresi Y = 9,720 0,380X1
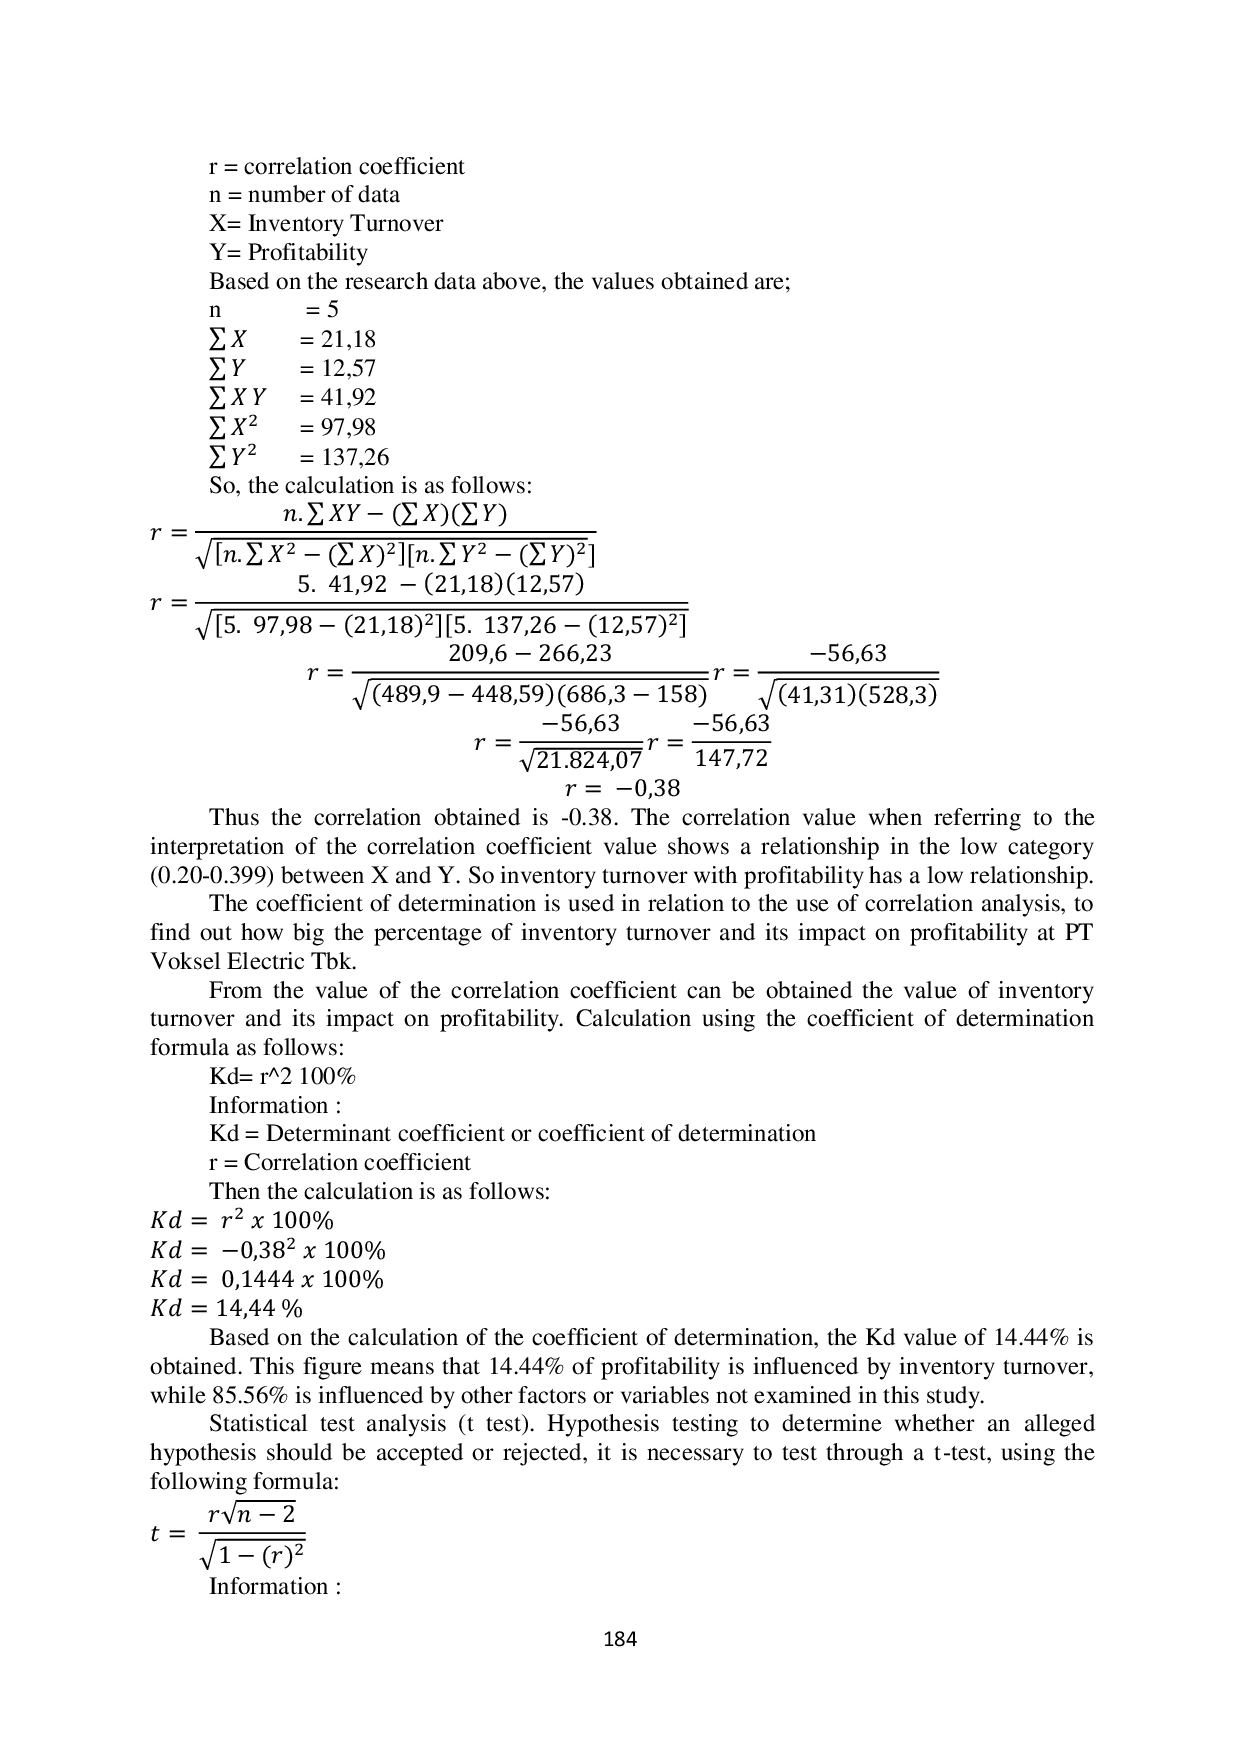
PENELITIPENELITI Voksel Electric Tbk cenderung menurun akibat permintaan yang lebih rendah, harga bahan baku yang tinggi, serta keterlambatan proyek konstruksi jaringanVoksel Electric Tbk cenderung menurun akibat permintaan yang lebih rendah, harga bahan baku yang tinggi, serta keterlambatan proyek konstruksi jaringan
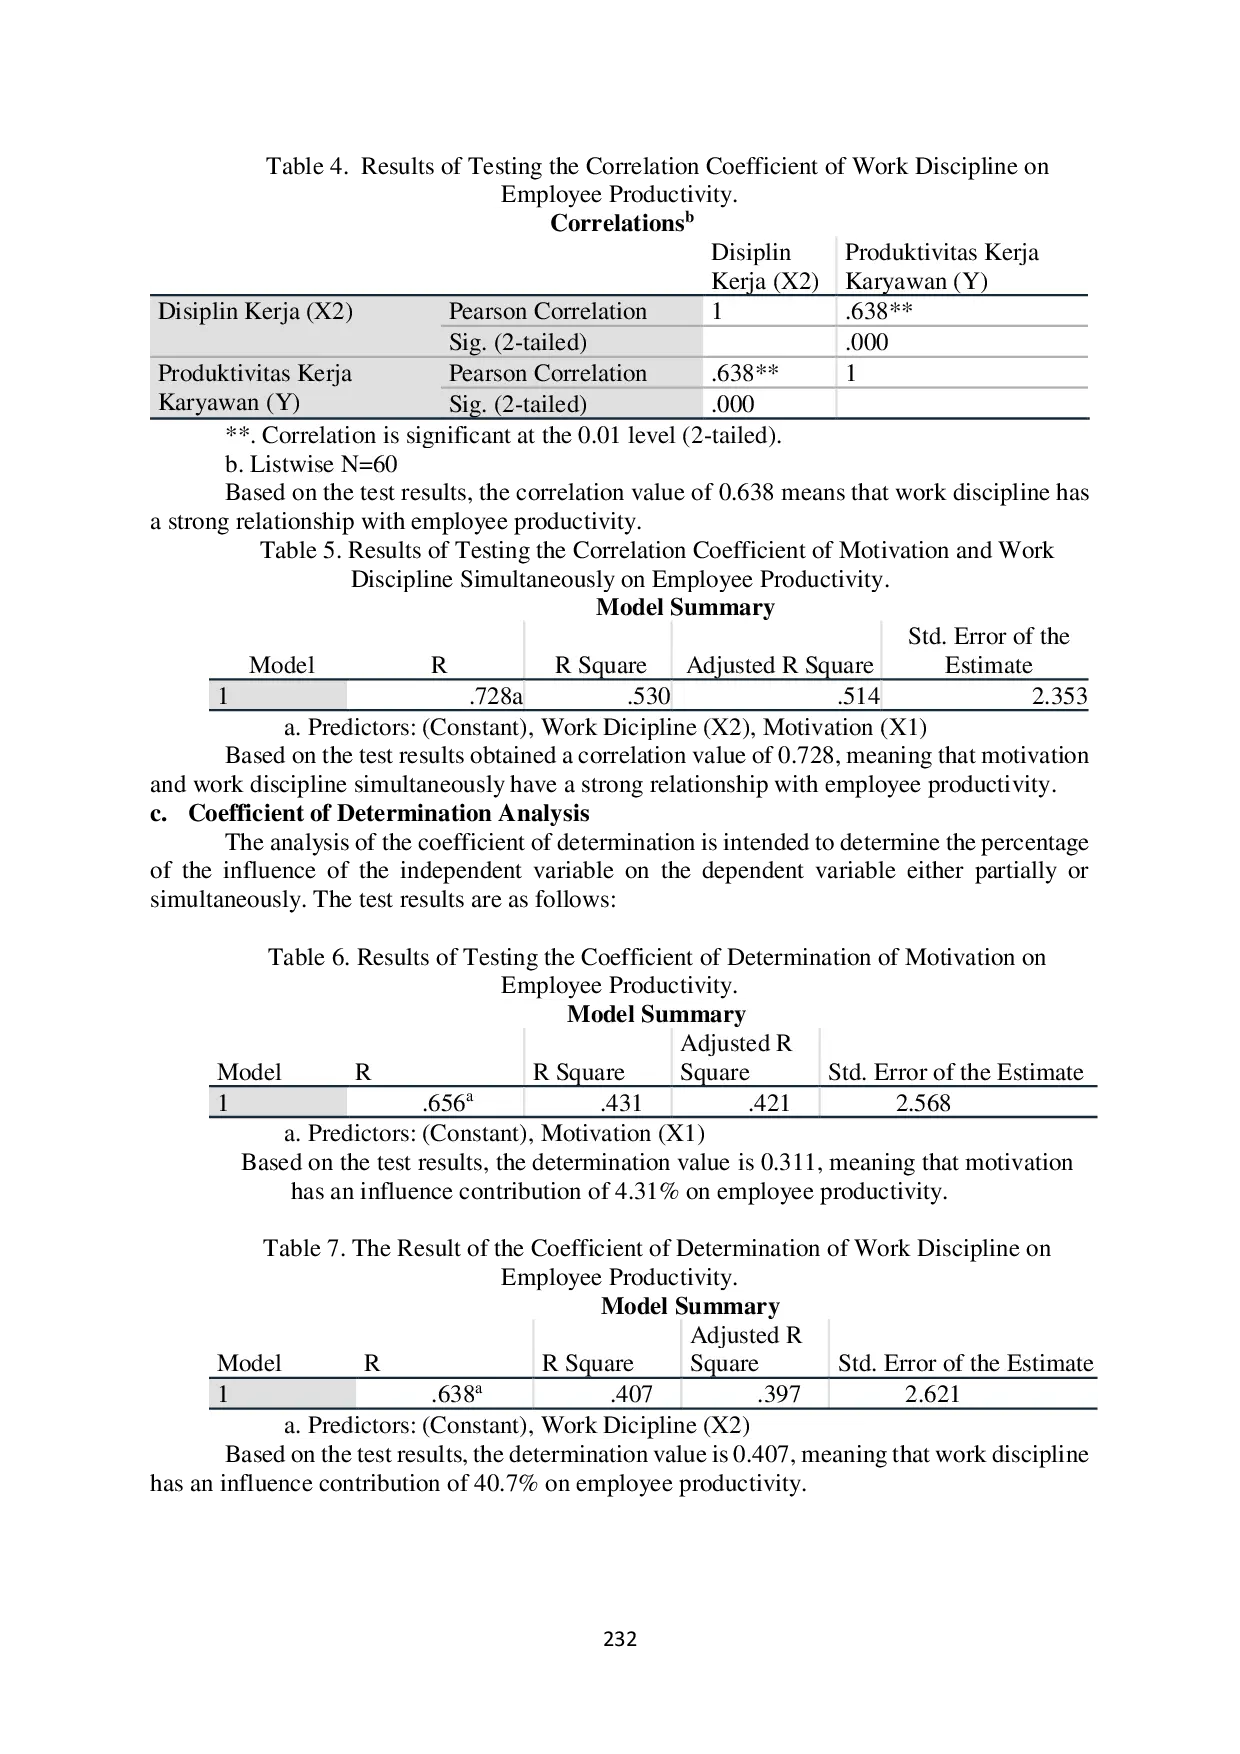
PENELITIPENELITI Metode yang digunakan adalah penelitian eksplanatori dengan teknik analisis statistik menggunakan regresi, korelasi, determinasi, dan pengujian hipotesis.Metode yang digunakan adalah penelitian eksplanatori dengan teknik analisis statistik menggunakan regresi, korelasi, determinasi, dan pengujian hipotesis.
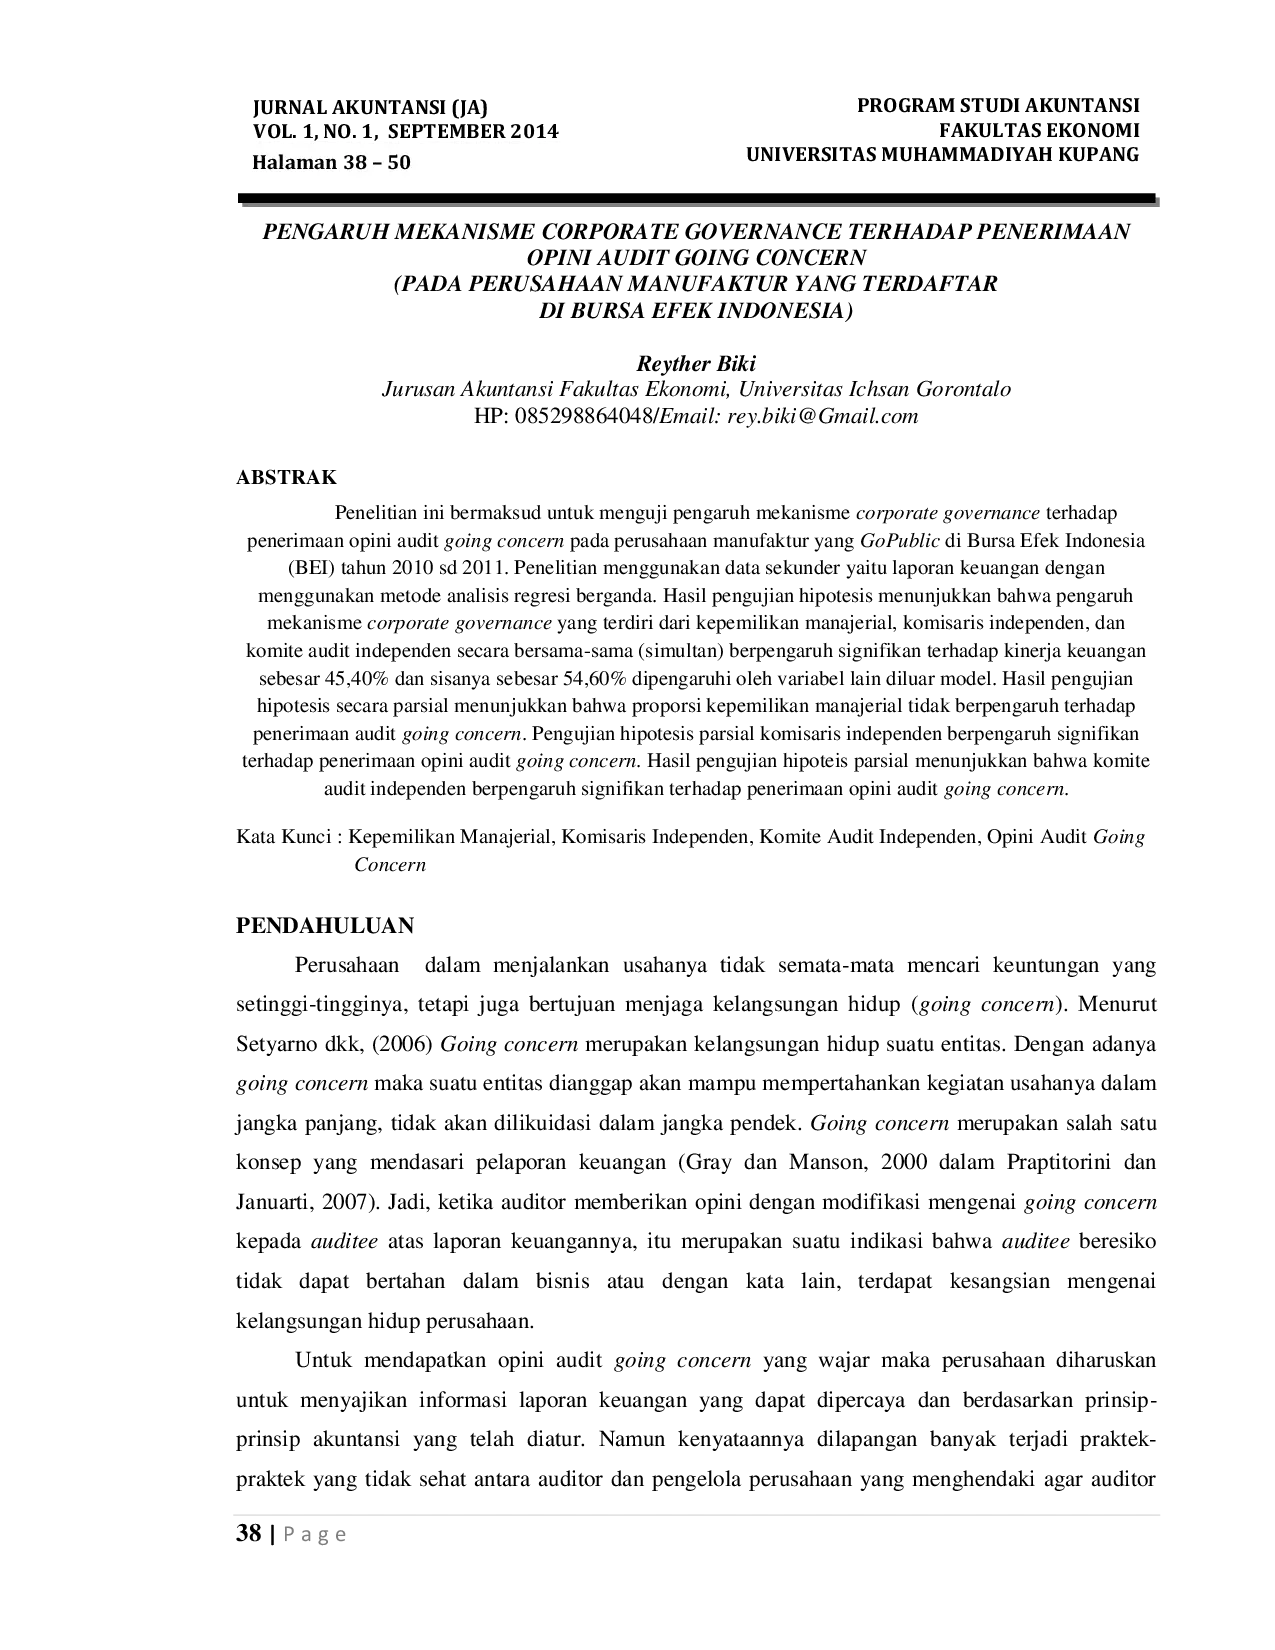
UMKUMK Pengujian hipotesis parsial menunjukkan bahwa proporsi kepemilikan manajerial tidak berpengaruh terhadap penerimaan audit going concern, sedangkan komisarisPengujian hipotesis parsial menunjukkan bahwa proporsi kepemilikan manajerial tidak berpengaruh terhadap penerimaan audit going concern, sedangkan komisaris
WYMWYM Penelitian ini bertujuan untuk menganalisis secara simultan dan parsial pengaruh pajak daerah dan pendapatan perkapita terhadap pendapatan asli daerahPenelitian ini bertujuan untuk menganalisis secara simultan dan parsial pengaruh pajak daerah dan pendapatan perkapita terhadap pendapatan asli daerah
WYMWYM Penggunaan sampel dengan rentang waktu yang pendek merupakan batasan dalam penelitian ini, sehingga akan lebih baik untuk menggunakan data dengan rentangPenggunaan sampel dengan rentang waktu yang pendek merupakan batasan dalam penelitian ini, sehingga akan lebih baik untuk menggunakan data dengan rentang
WYMWYM Penelitian ini menggunakan metode eksplanasi. Populasi penelitian dalam penelitian ini adalah seluruh wajib pajak yang terdaftar di Kantor Pelayanan PajakPenelitian ini menggunakan metode eksplanasi. Populasi penelitian dalam penelitian ini adalah seluruh wajib pajak yang terdaftar di Kantor Pelayanan Pajak
WYMWYM Penelitian ini bertujuan mengetahui pengaruh dari faktor fraud hexagon yaitu financial stability, nature of industry, total accrual total asset, CEOs Education,Penelitian ini bertujuan mengetahui pengaruh dari faktor fraud hexagon yaitu financial stability, nature of industry, total accrual total asset, CEOs Education,
Useful /
UMKUMK Hasil studi menunjukkan bahwa baik variabel saluran distribusi langsung maupun saluran distribusi tidak langsung berpengaruh positif terhadap peningkatanHasil studi menunjukkan bahwa baik variabel saluran distribusi langsung maupun saluran distribusi tidak langsung berpengaruh positif terhadap peningkatan
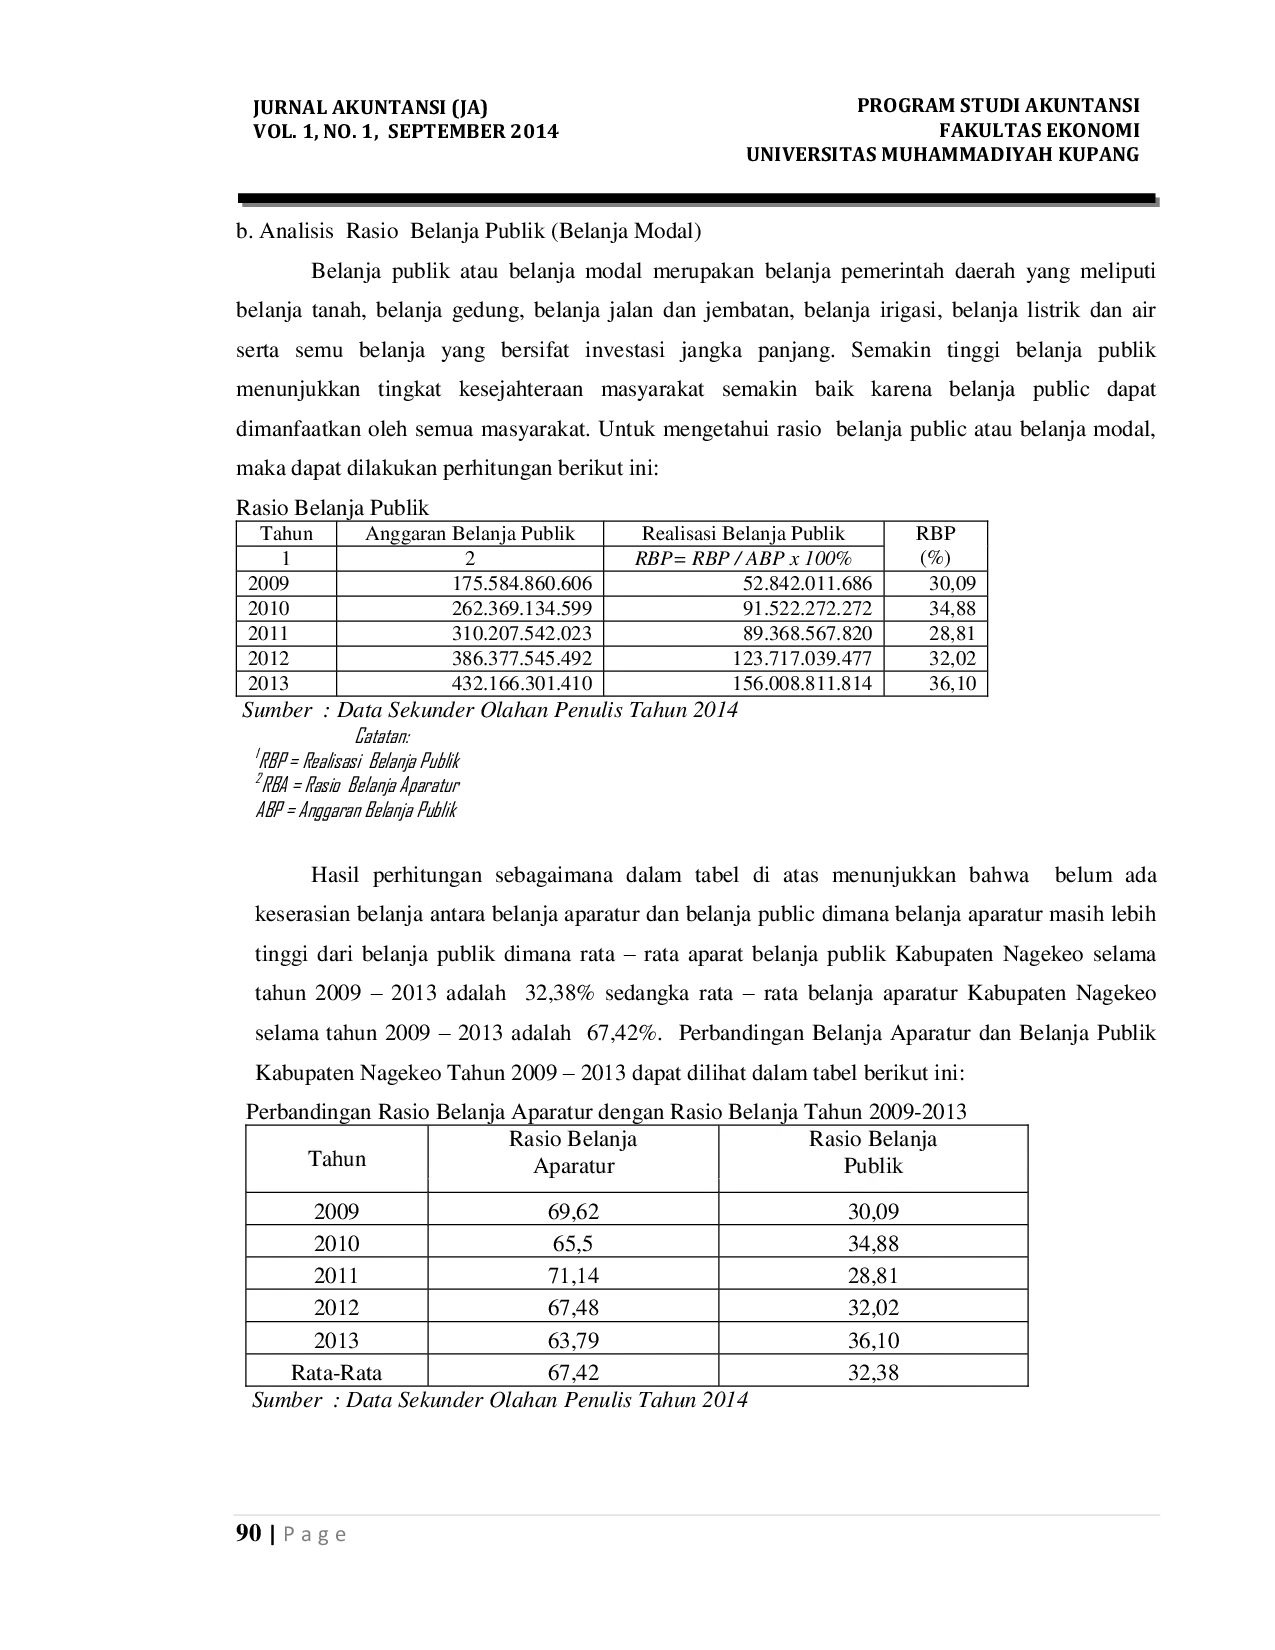
UMKUMK Kemandirian keuangan daerah berada dalam pola hubungan instruktif, di mana peran pemerintah pusat lebih dominan dibandingkan kemandirian pemerintah daerah.Kemandirian keuangan daerah berada dalam pola hubungan instruktif, di mana peran pemerintah pusat lebih dominan dibandingkan kemandirian pemerintah daerah.
UNPRIUNPRI ) merupakan komoditas unggulan di sektor perkebunan Indonesia dengan kontribusi signifikan terhadap perekonomian nasional. Perluasan lahan perkebunan kelapa) merupakan komoditas unggulan di sektor perkebunan Indonesia dengan kontribusi signifikan terhadap perekonomian nasional. Perluasan lahan perkebunan kelapa
WYMWYM NIM berpengaruh positif dan signifikan dengan ROA. Temuan membuktikan angka NIM diperoleh makin besar dapat mengoptimalkan pendapatan bunga terhadap asetNIM berpengaruh positif dan signifikan dengan ROA. Temuan membuktikan angka NIM diperoleh makin besar dapat mengoptimalkan pendapatan bunga terhadap aset