WYMWYM
Jurnal Bina AkuntansiJurnal Bina AkuntansiTujuan dari penelitian ini adalah untuk mengetahui pengaruh pemeriksaan pajak, penagihan pajak dan kepatuhan wajib pajak terhadap efektivitas penerimaan pajak pada Kantor Pelayanan Pajak Pratama Depok Cimanggis periode 2016-2019. Penelitian ini menggunakan metode eksplanasi. Populasi penelitian dalam penelitian ini adalah seluruh wajib pajak yang terdaftar di Kantor Pelayanan Pajak Pratama Depok Cimanggis. Adapun teknik pengambilan sampel yang digunakan adalah convenience sampling dengan sampel yang terpilih sebanyak 48 (empat puluh delapan) sampel laporan pajak bulanan. Teknik pengumpulan data dalam penelitian ini menggunakan telaah dokumen, pengumpulan data dilakukan dengan menelaah laporan pajak bulanan pada Kantor Pelayanan Pajak Pratama Depok Cimanggis. Hasil pengujian menunjukkan bahwa pemeriksaan pajak berpengaruh positif dan signifikan terhadap efektivitas penerimaan pajak. Penagihan pajak berpengaruh negatif dan tidak signifikan terhadap efektivitas penerimaan pajak. Kepatuhan wajib pajak tidak berpengaruh terhadap efektivitas penerimaan pajak. Variabel pemeriksaan pajak, penagihan pajak dan kepatuhan wajib pajak secara simultan berpengaruh positif dan signifikan terhadap efektivitas penerimaan pajak.
Pemeriksaan pajak secara parsial berpengaruh positif dan signifikan terhadap efektivitas penerimaan pajak.Penagihan pajak secara parsial berpengaruh negatif dan tidak signifikan terhadap efektivitas penerimaan pajak.Kepatuhan wajib pajak secara parsial tidak berpengaruh dan tidak signifikan terhadap efektivitas penerimaan pajak.Secara simultan variabel pemeriksaan pajak, penagihan pajak, dan kepatuhan wajib pajak berpengaruh positif dan signifikan terhadap efektivitas penerimaan pajak.
Peneliti menyarankan agar Kantor Pelayanan Pajak Pratama Depok Cimanggis meningkatkan intensitas pemeriksaan pajak dengan pendekatan lebih insentif dan efektif untuk memaksimalkan penerimaan pajak. Fiskus perlu meningkatkan pelaksanaan penagihan pajak sesuai peraturan yang berlaku agar wajib pajak lebih patuh. KPP juga disarankan melakukan sosialisasi rutin untuk meningkatkan kesadaran wajib pajak dalam memenuhi kewajiban perpajakannya. Penelitian selanjutnya dapat melibatkan lokasi lain dan memperluas variabel seperti ekstensifikasi pajak atau sanksi perpajakan. Peneliti juga menyarankan penggunaan data lebih baru untuk menghindari duplikasi dan memperkaya hasil penelitian.
| File size | 291.19 KB |
| Pages | 25 |
| DMCA | Report |
Related /
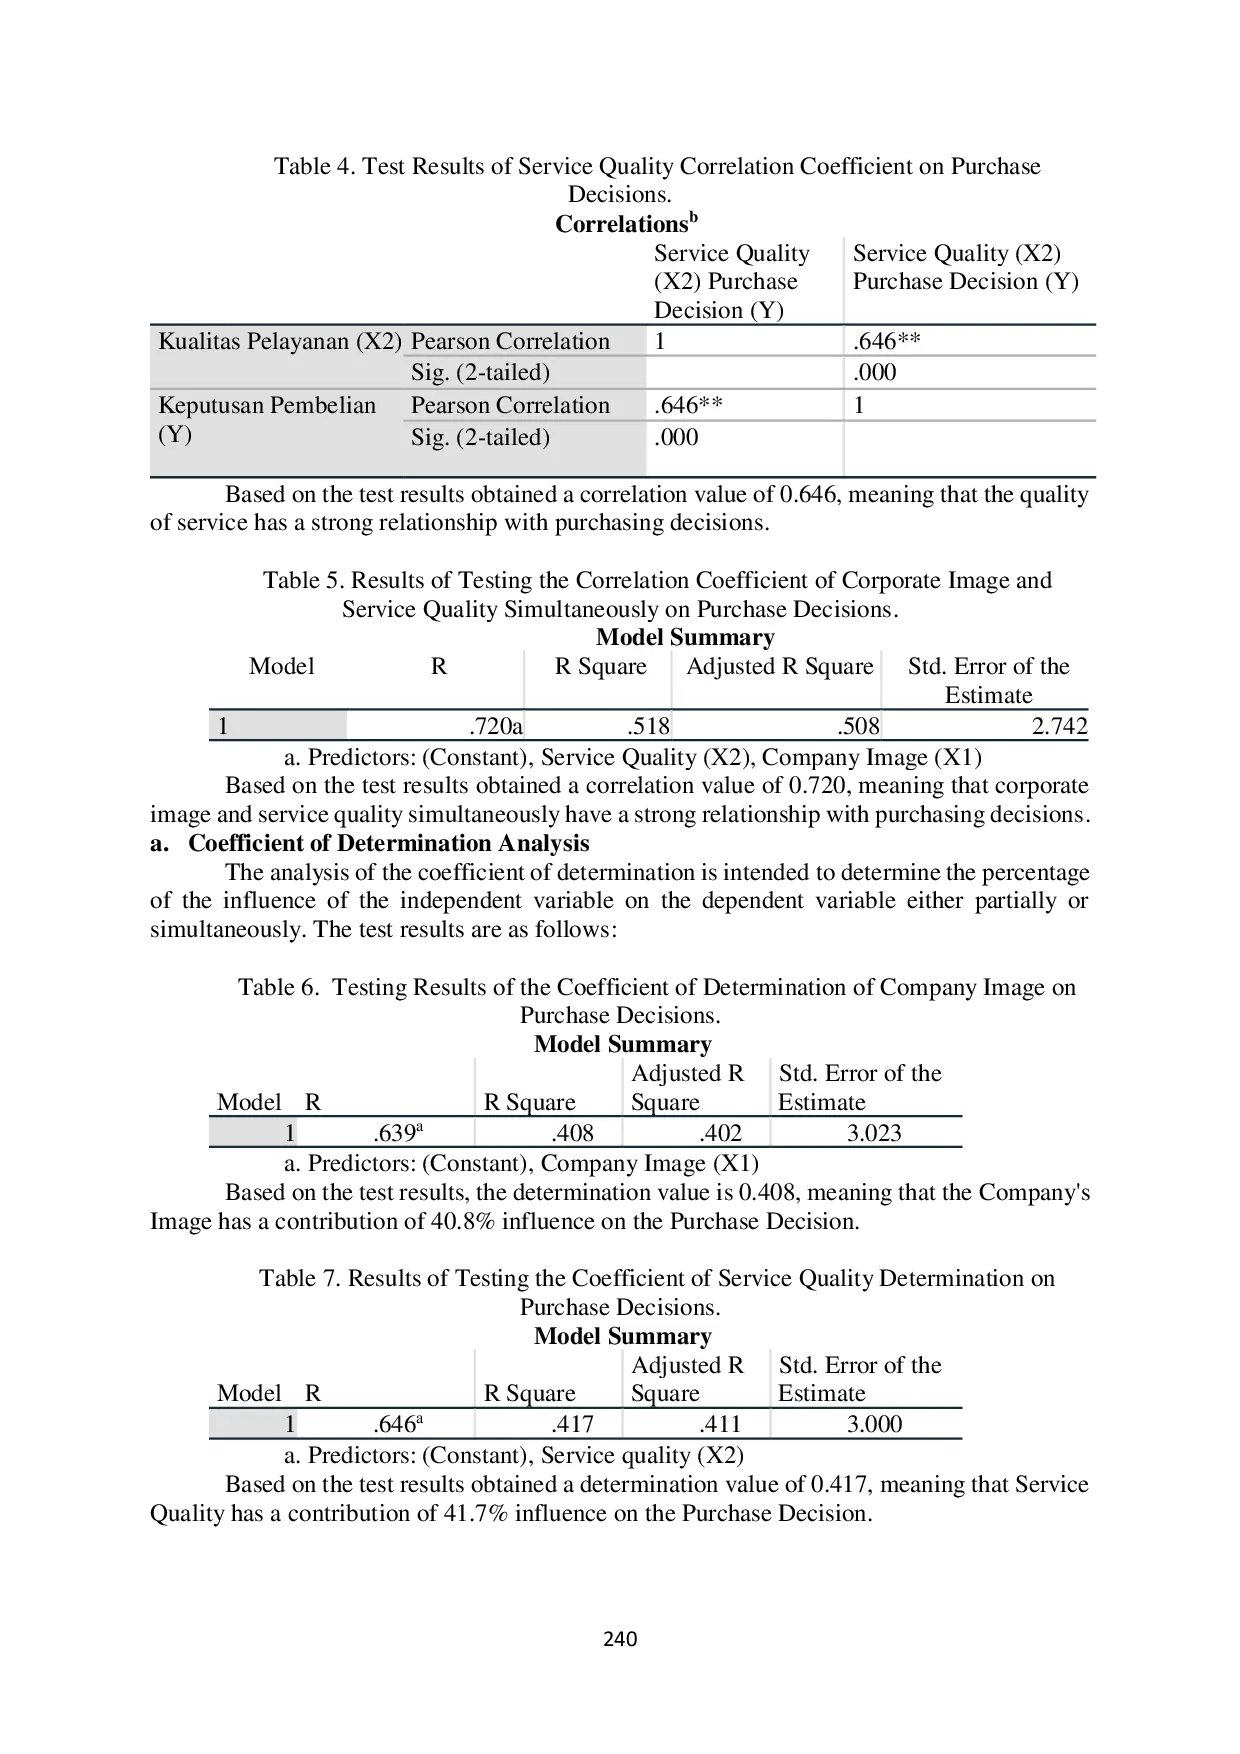
PENELITIPENELITI Citra Perusahaan dan Kualitas Pelayanan secara simultan memiliki pengaruh signifikan terhadap Keputusan Pembelian dengan persamaan regresi Y = 9,720 0,380X1Citra Perusahaan dan Kualitas Pelayanan secara simultan memiliki pengaruh signifikan terhadap Keputusan Pembelian dengan persamaan regresi Y = 9,720 0,380X1
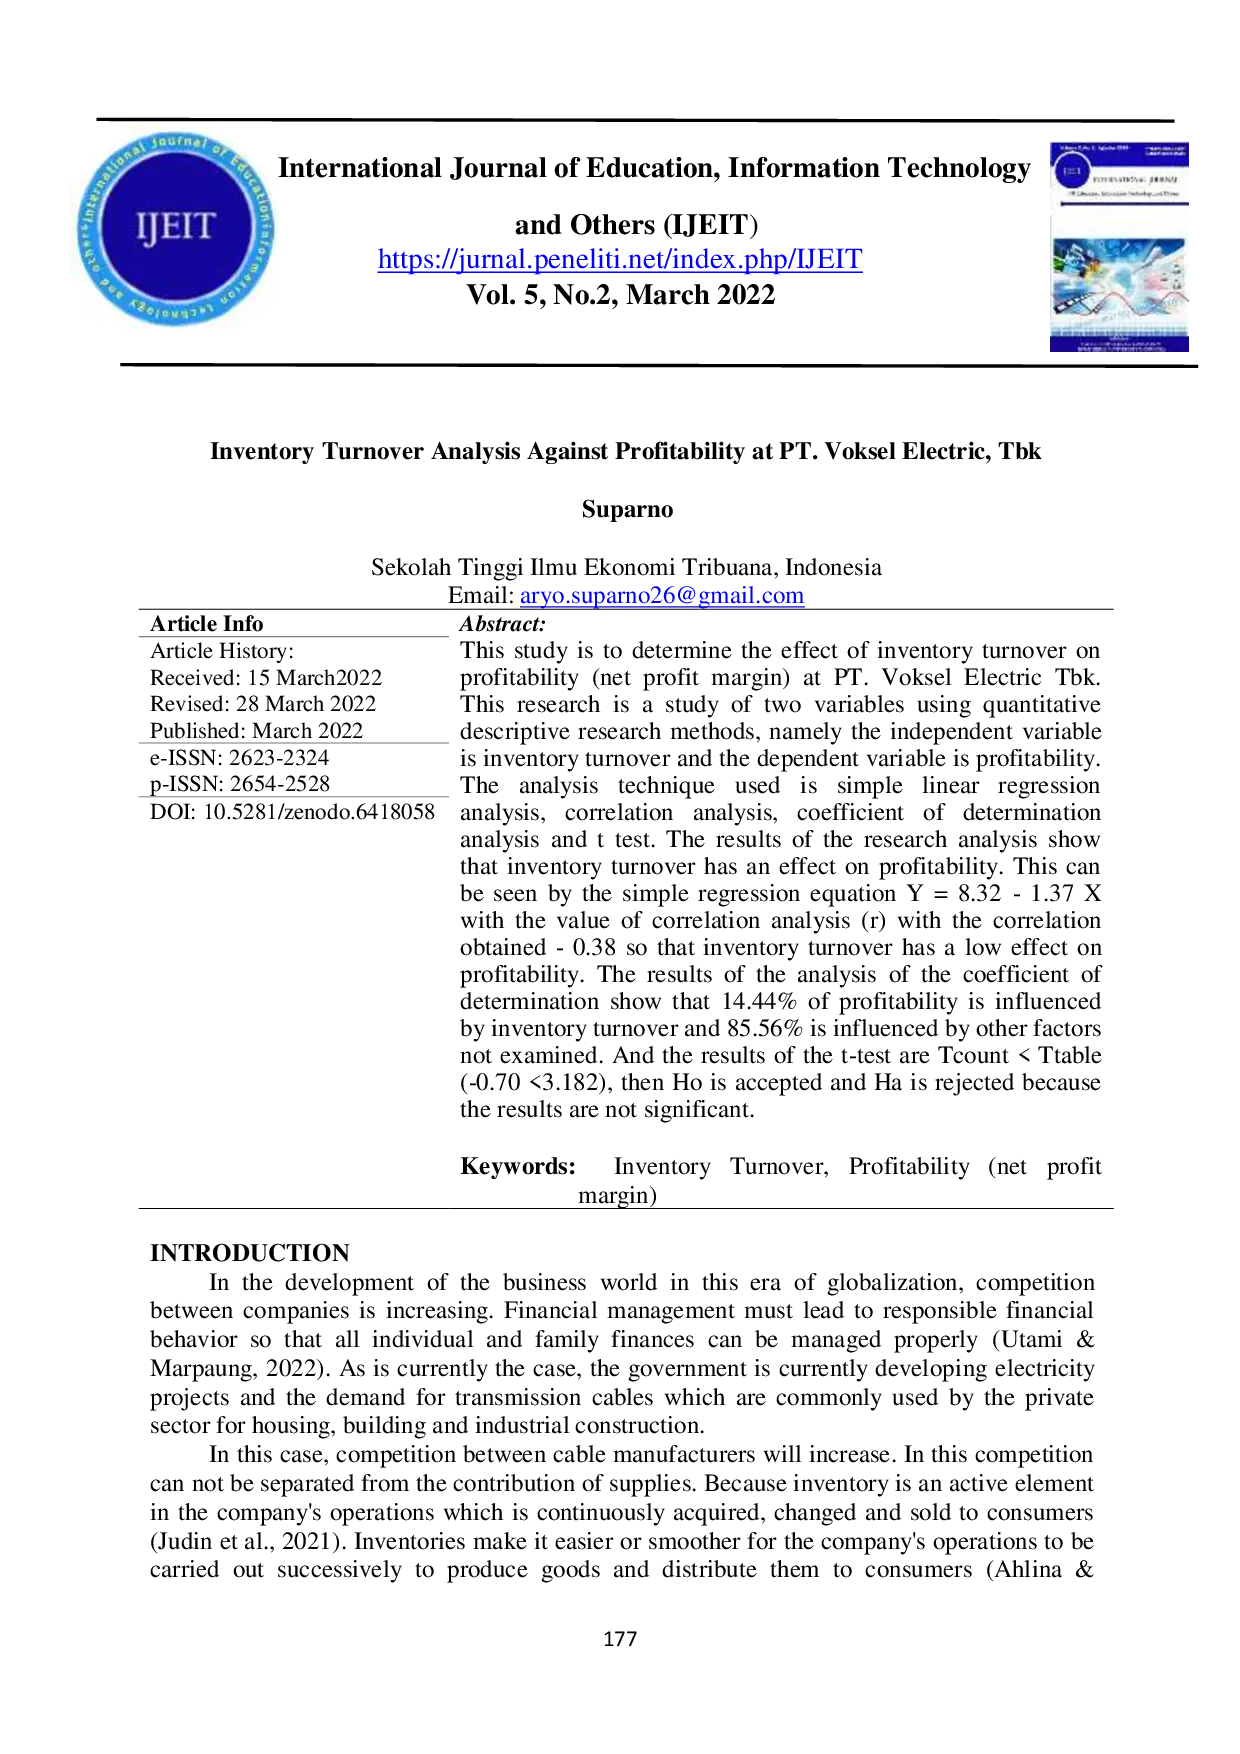
PENELITIPENELITI Hal ini dapat dilihat dari persamaan regresi sederhana Y = 8,32 - 1,37X dengan nilai analisis korelasi (r) sebesar -0,38 sehingga perputaran persediaanHal ini dapat dilihat dari persamaan regresi sederhana Y = 8,32 - 1,37X dengan nilai analisis korelasi (r) sebesar -0,38 sehingga perputaran persediaan
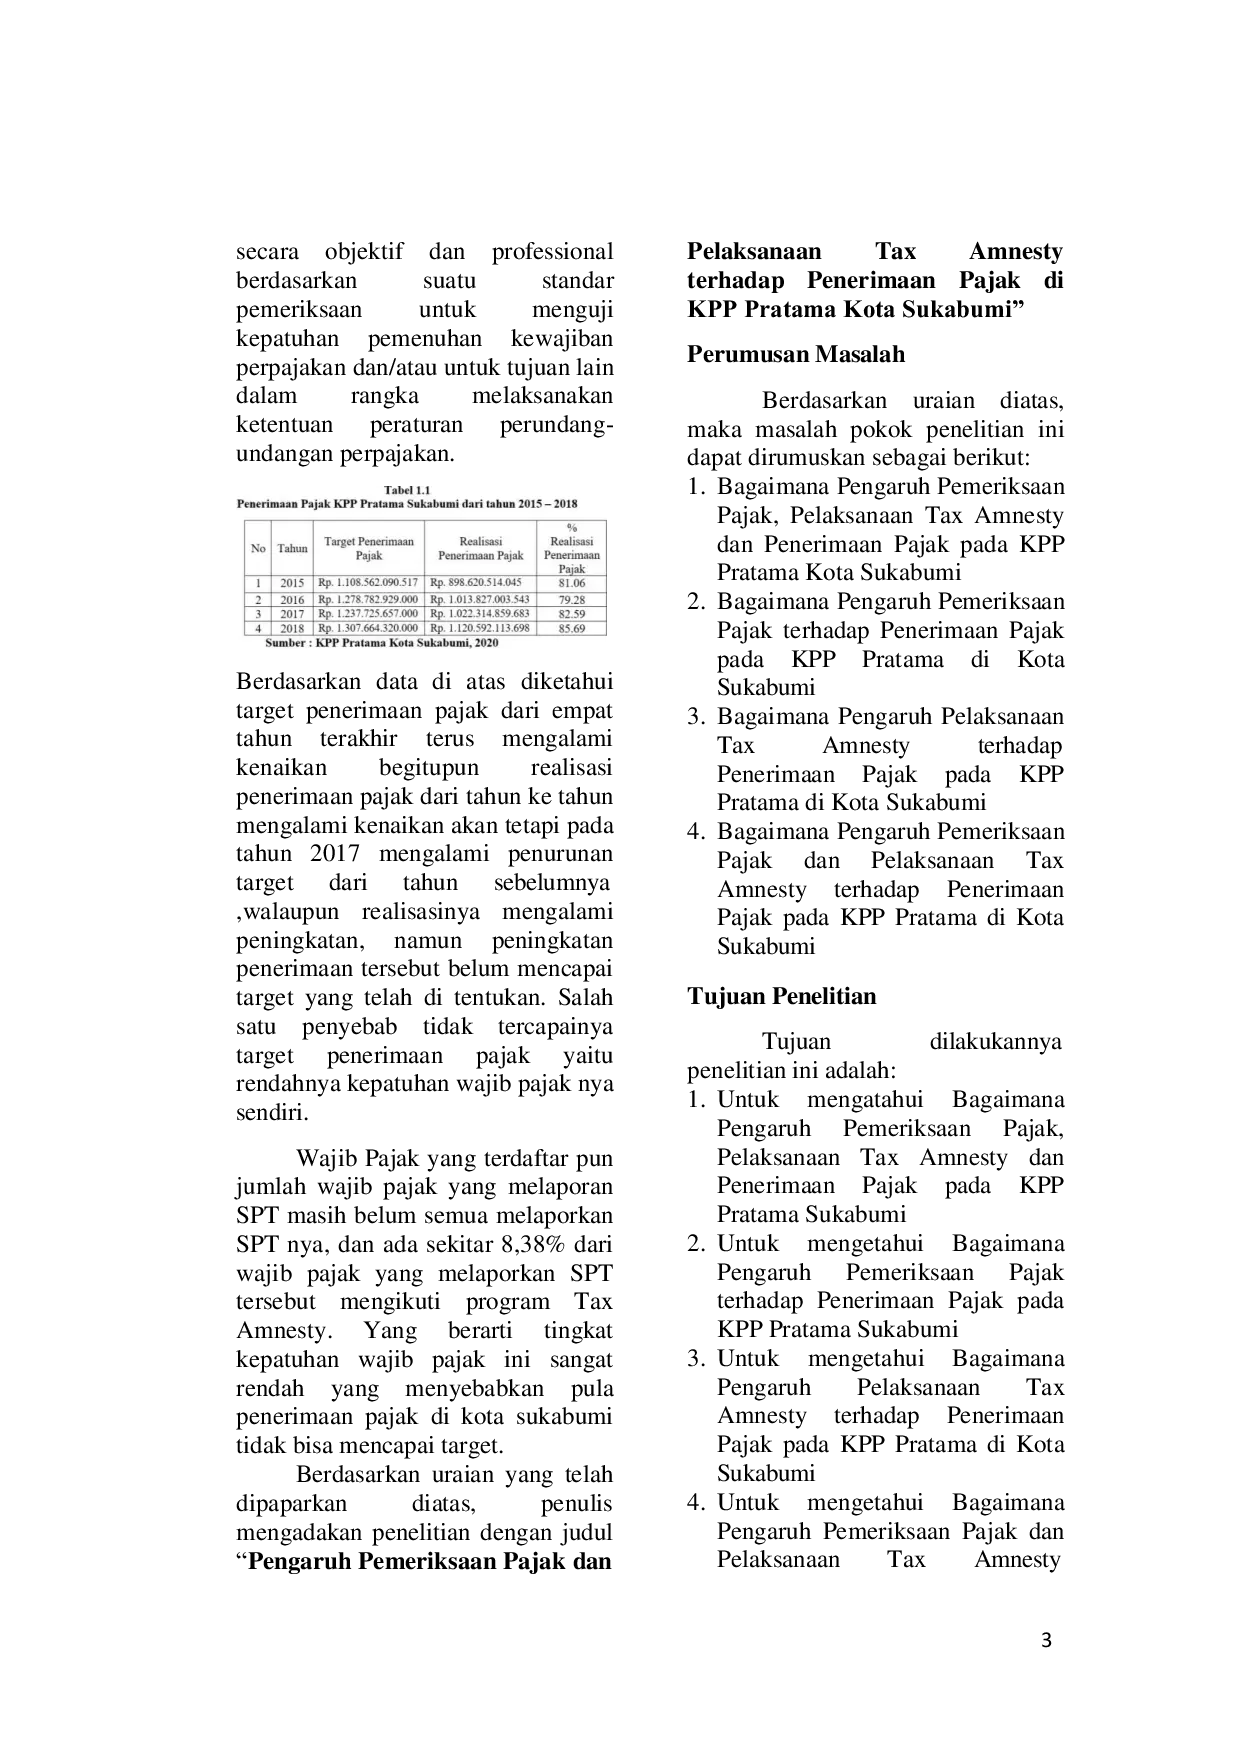
STIEPASIMSTIEPASIM 6% dipengaruhi oleh variabel lain yang tidak diteliti oleh peneliti. Untuk nilai Regresi variabel Pemeriksaan Pajak sebesar -0,019 jika diturunkan 1 satuan6% dipengaruhi oleh variabel lain yang tidak diteliti oleh peneliti. Untuk nilai Regresi variabel Pemeriksaan Pajak sebesar -0,019 jika diturunkan 1 satuan
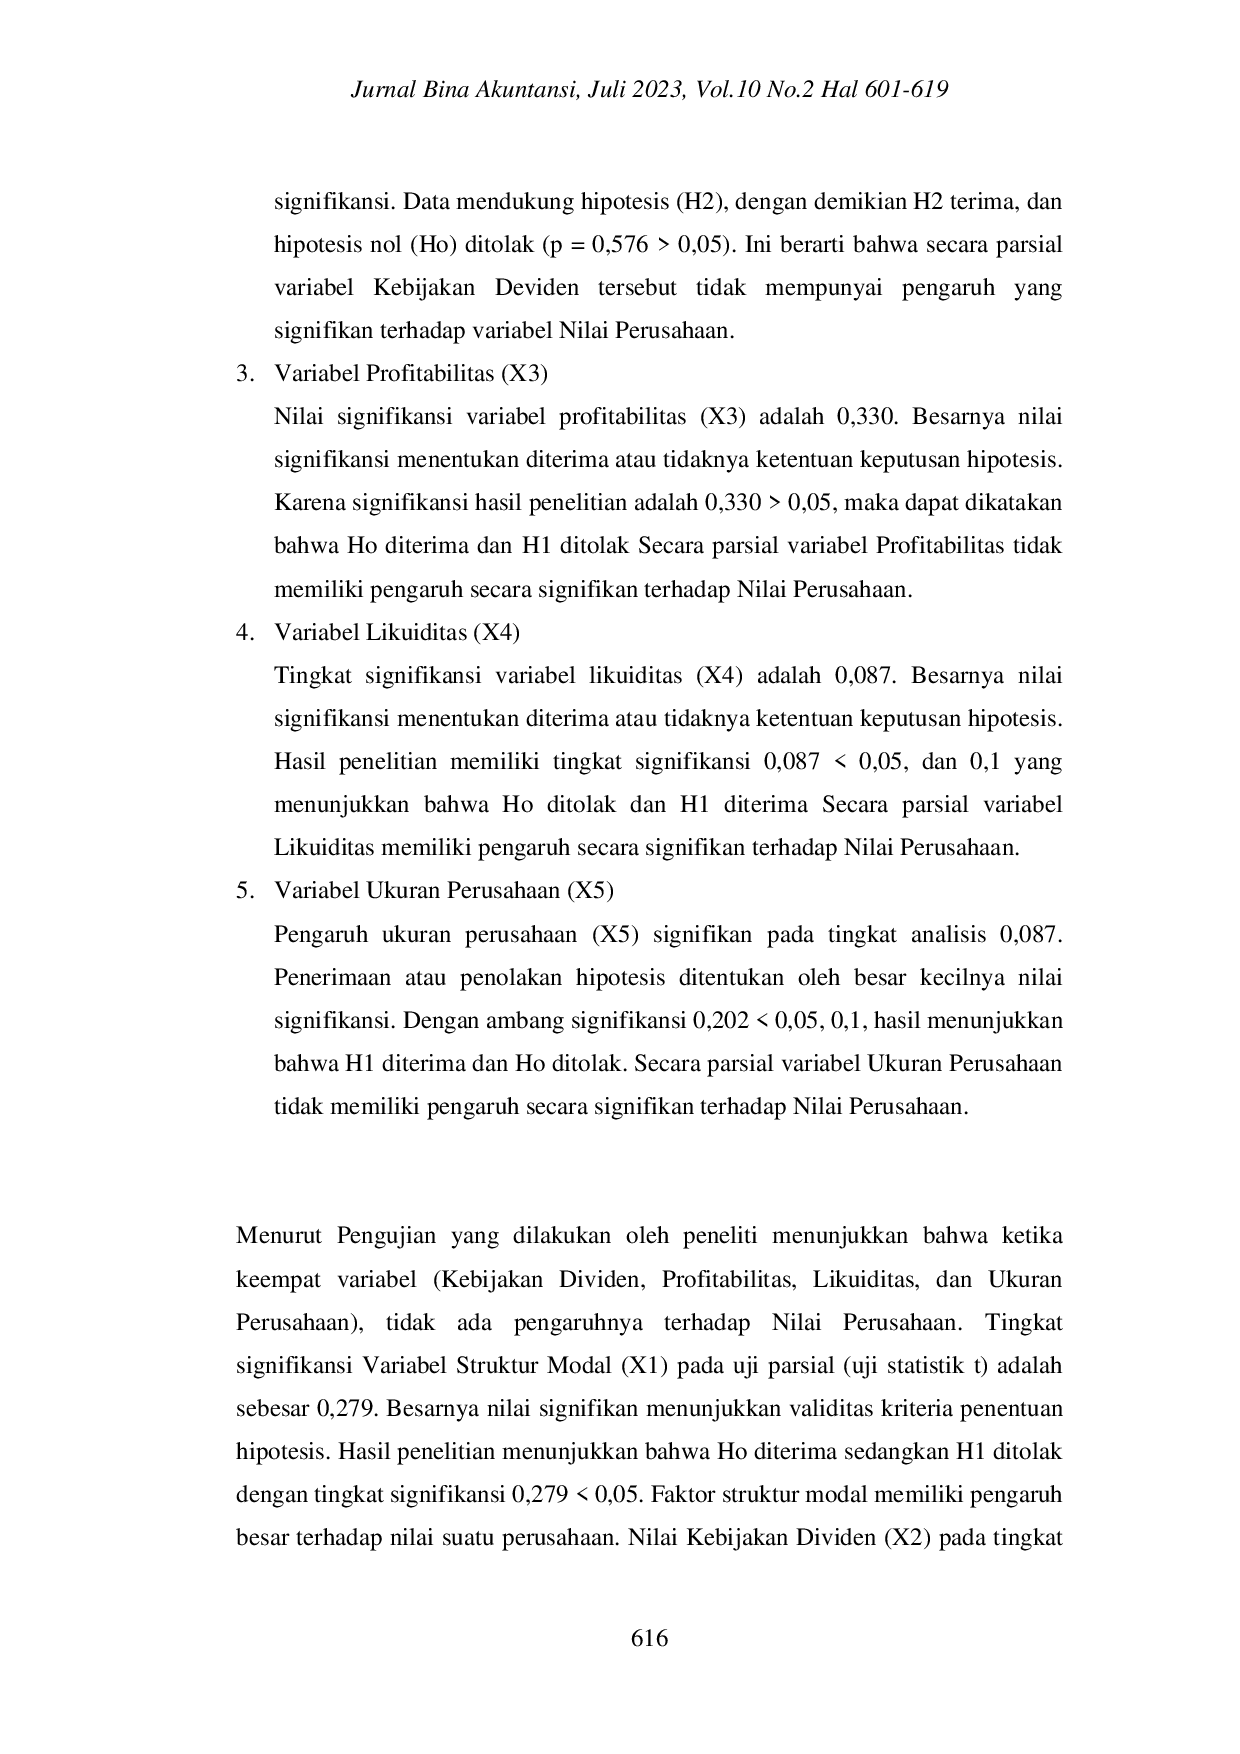
WYMWYM Penggunaan sampel dengan rentang waktu yang pendek merupakan batasan dalam penelitian ini, sehingga akan lebih baik untuk menggunakan data dengan rentangPenggunaan sampel dengan rentang waktu yang pendek merupakan batasan dalam penelitian ini, sehingga akan lebih baik untuk menggunakan data dengan rentang
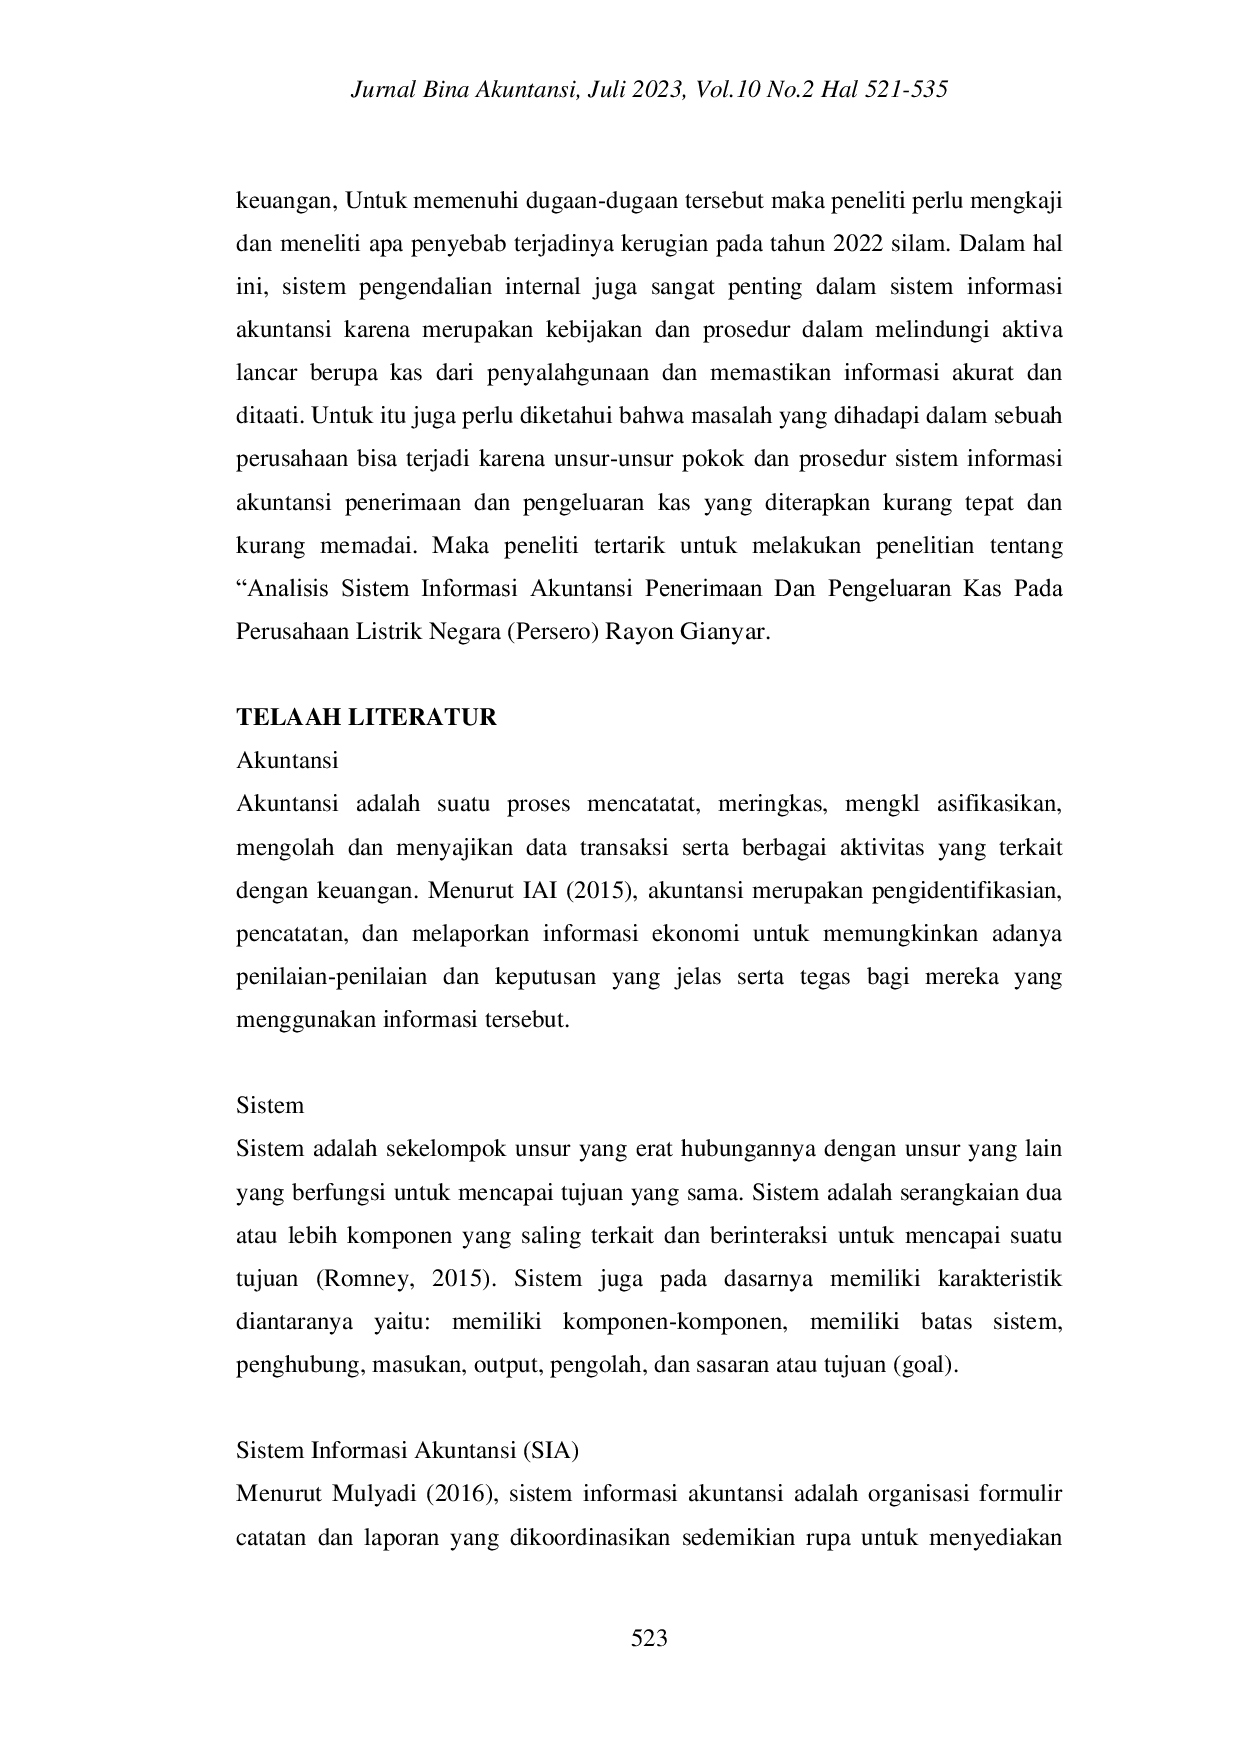
WYMWYM Berdasarkan hasil penelitian PT PLN sudah memenuhi unsur pokok sistem informasi akuntansi namun sebagian dari penerimaan dan pengeluaran kas sistemnyaBerdasarkan hasil penelitian PT PLN sudah memenuhi unsur pokok sistem informasi akuntansi namun sebagian dari penerimaan dan pengeluaran kas sistemnya
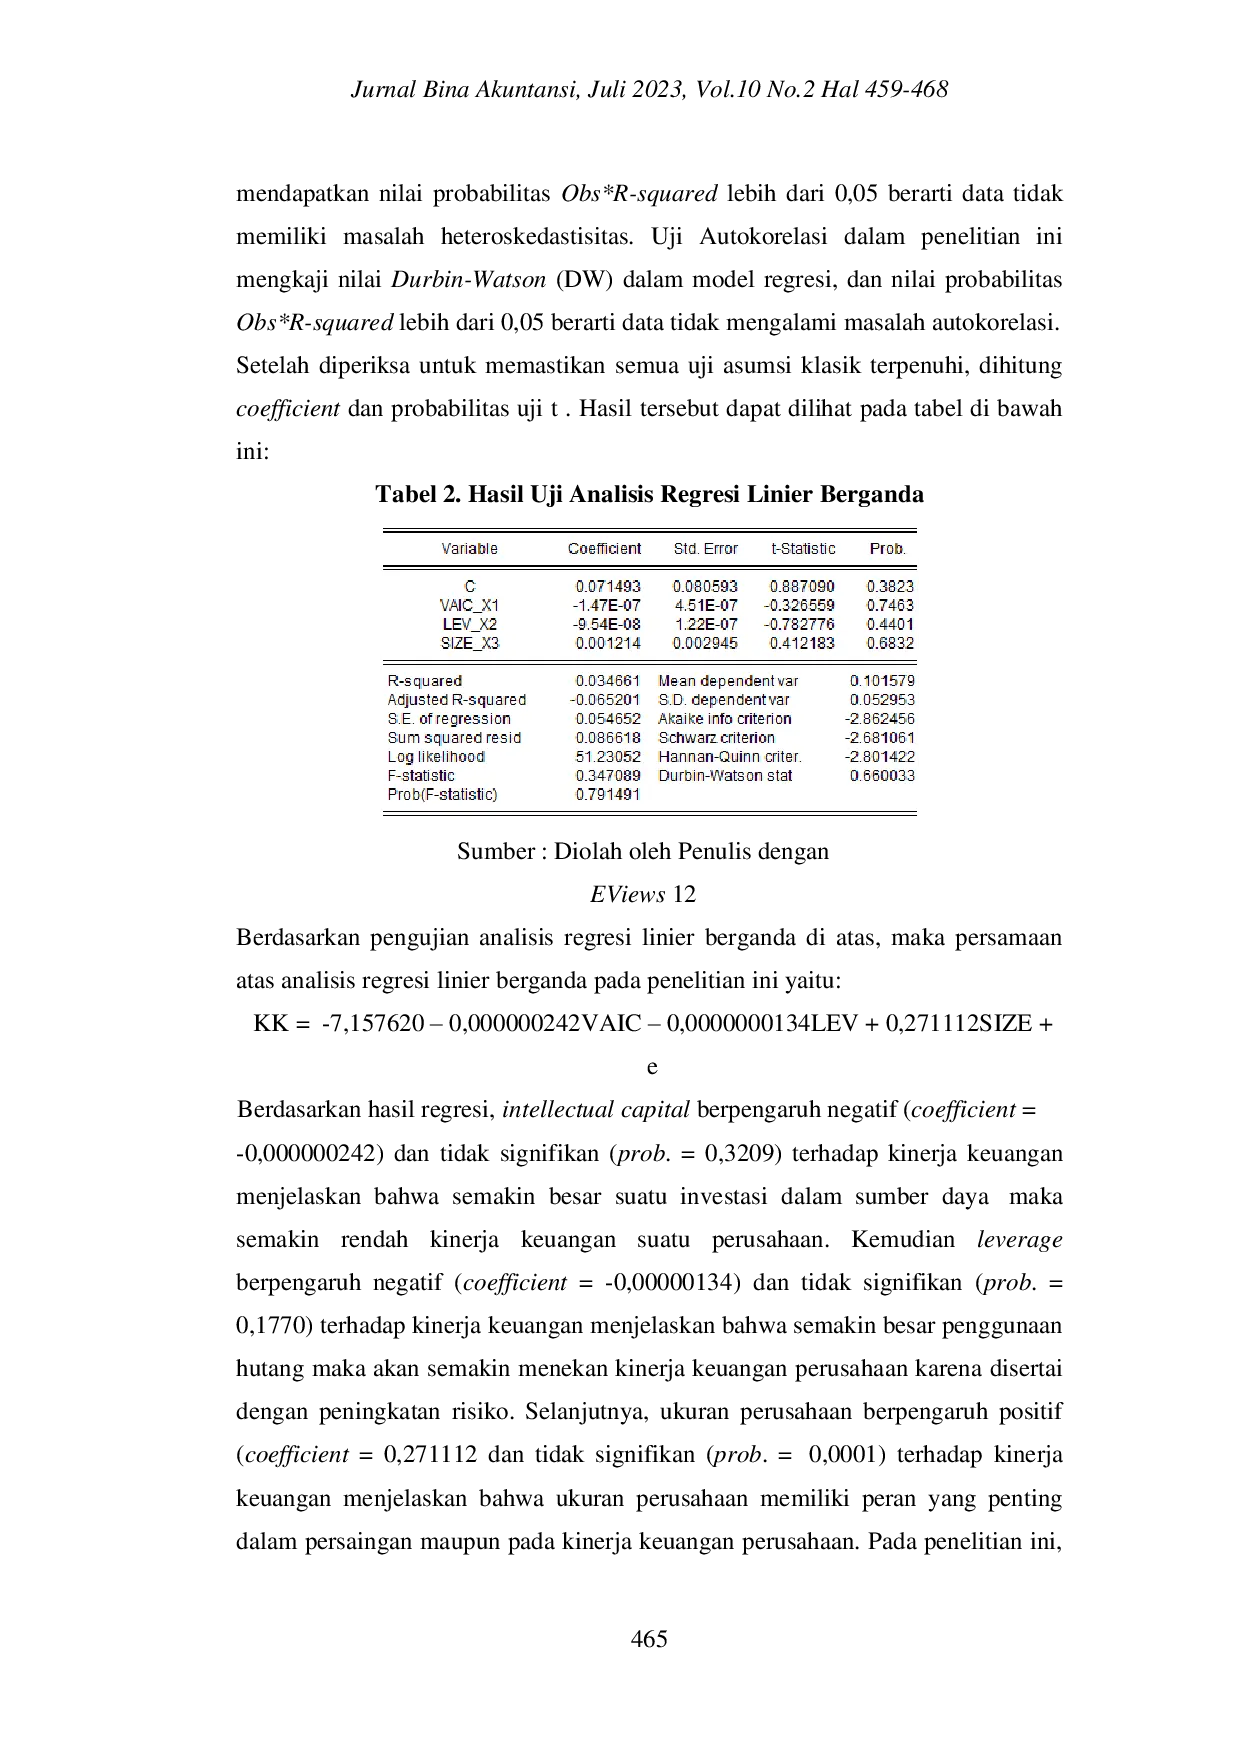
WYMWYM Tujuan dari diadakannya penelitian ini yaitu mengetahui bagaimana pengaruh intellectual capital, leverage, dan ukuran perusahaan terhadap kinerja perusahaanTujuan dari diadakannya penelitian ini yaitu mengetahui bagaimana pengaruh intellectual capital, leverage, dan ukuran perusahaan terhadap kinerja perusahaan
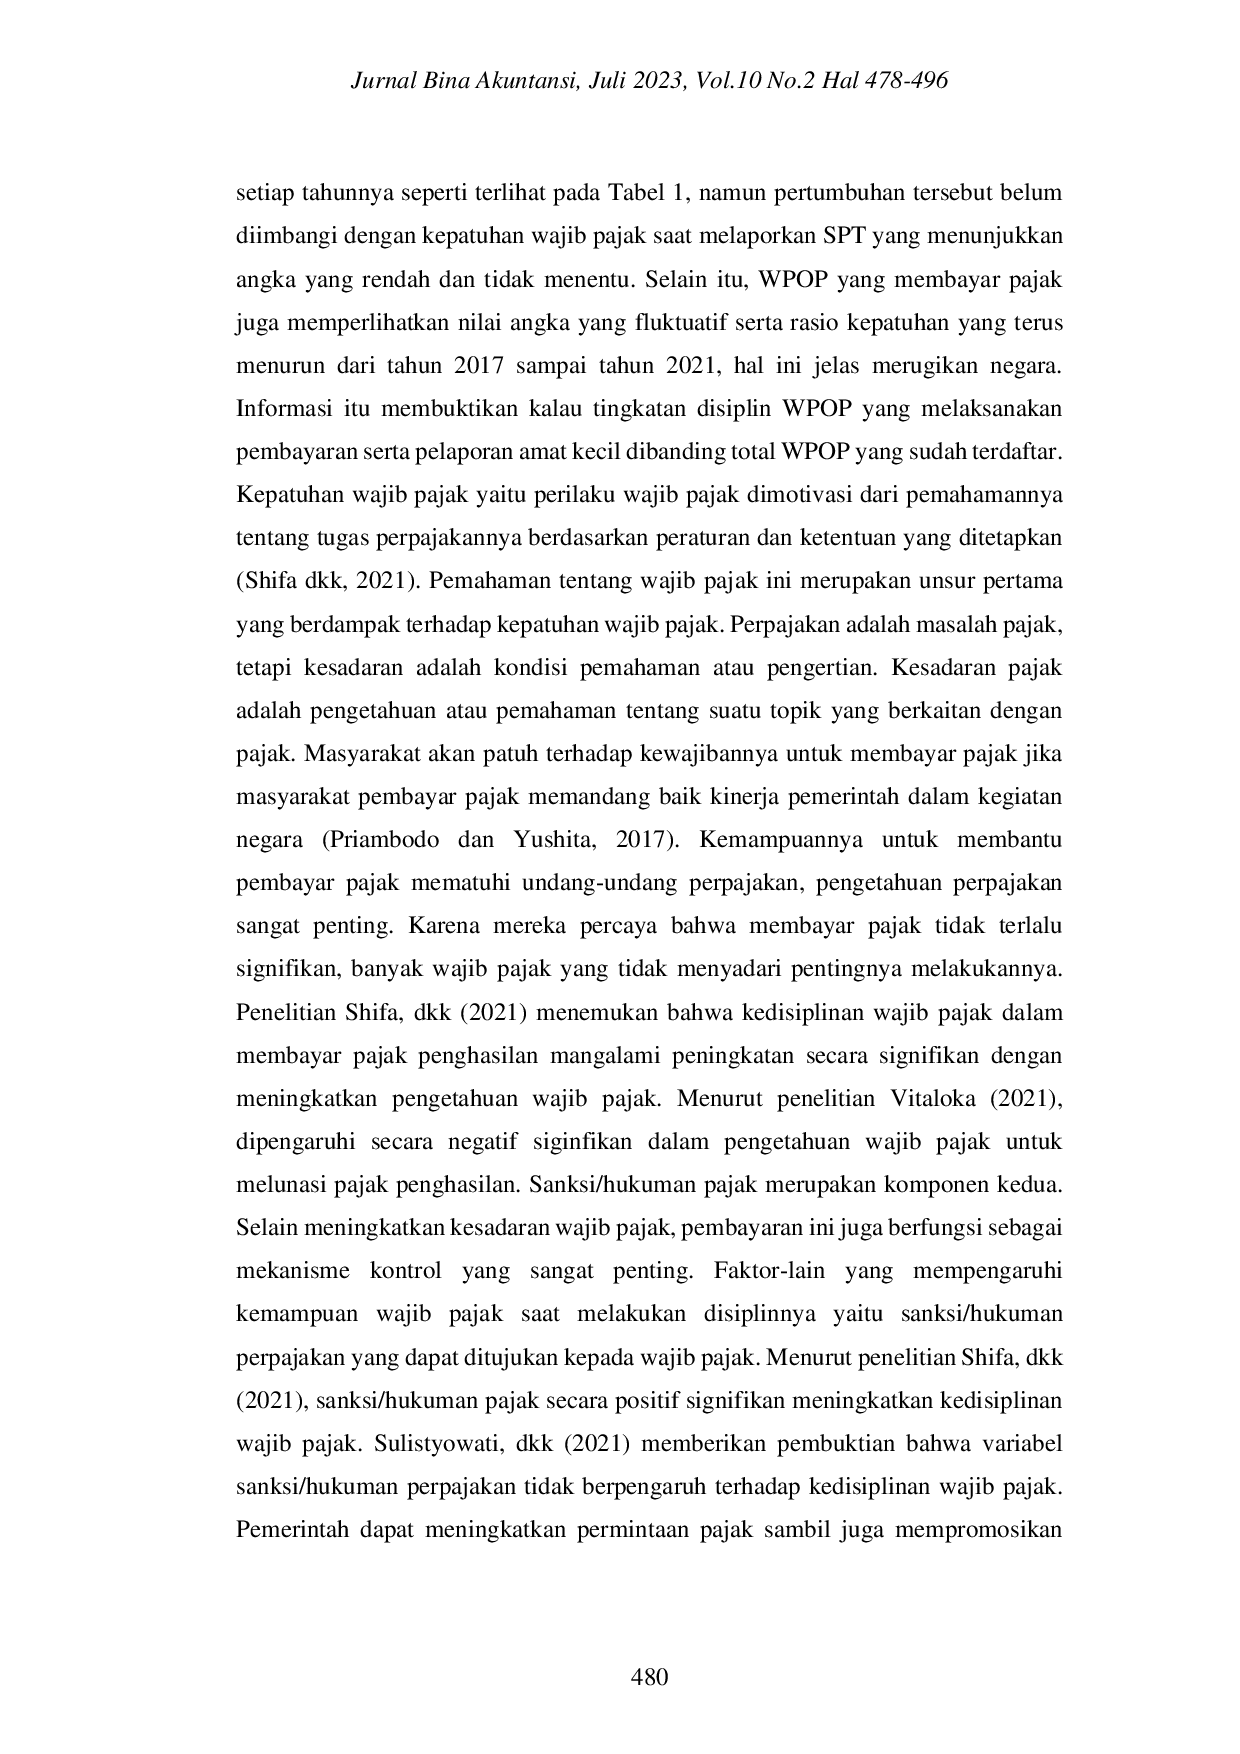
WYMWYM Metode kuantitatif digunakan dalam studi ini dengan data primer dari survei yang diberikan kepada responden. Hasil penelitian menunjukkan bahwa kesadaranMetode kuantitatif digunakan dalam studi ini dengan data primer dari survei yang diberikan kepada responden. Hasil penelitian menunjukkan bahwa kesadaran

STIE AASSTIE AAS Hasil penelitian menunjukkan bahwa kesadaran wajib pajak berpengaruh signifikan terhadap kepatuhan wajib pajak. Pengetahuan tentang perpajakan tidak berpengaruhHasil penelitian menunjukkan bahwa kesadaran wajib pajak berpengaruh signifikan terhadap kepatuhan wajib pajak. Pengetahuan tentang perpajakan tidak berpengaruh
Useful /
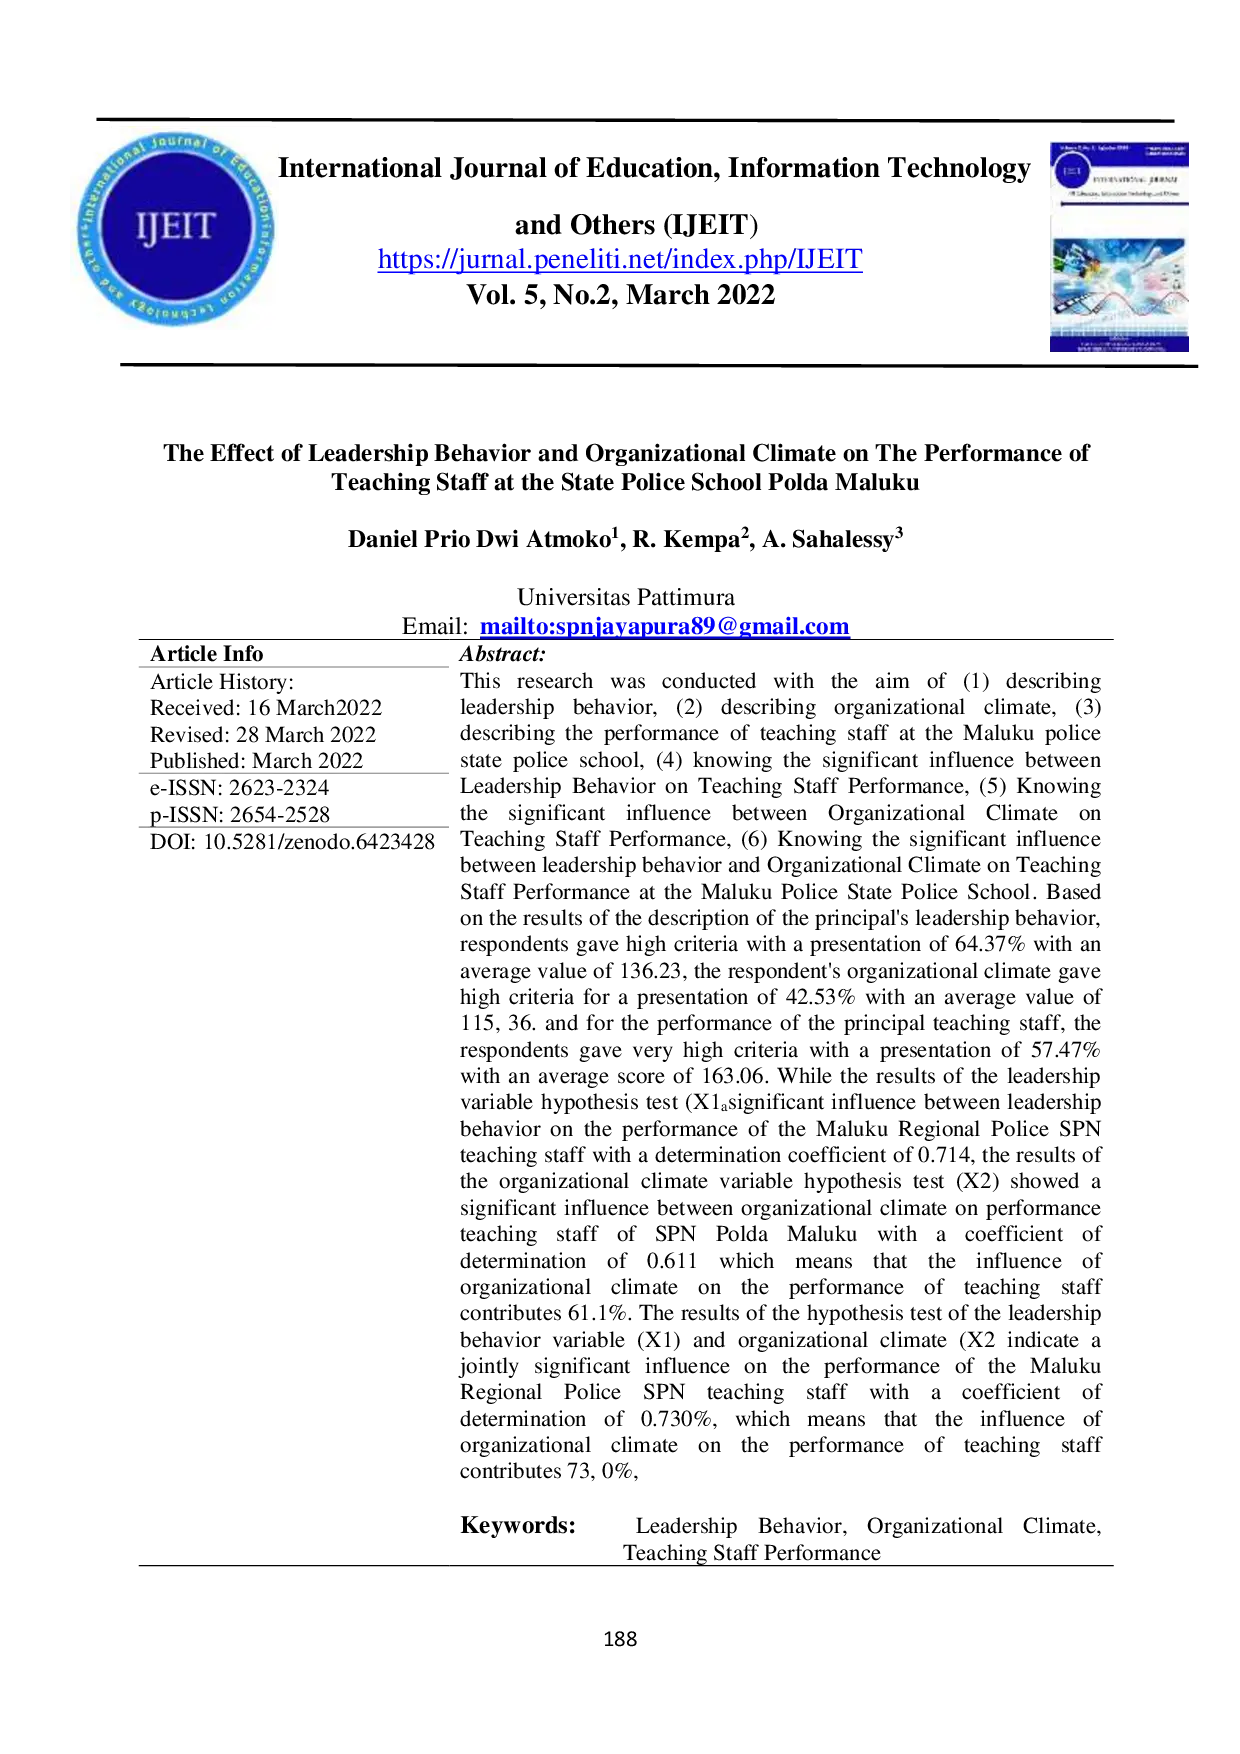
PENELITIPENELITI Berdasarkan hasil deskripsi perilaku kepemimpinan kepala sekolah, responden memberikan kriteria tinggi dengan presentase 64,37% dengan nilai rata-rataBerdasarkan hasil deskripsi perilaku kepemimpinan kepala sekolah, responden memberikan kriteria tinggi dengan presentase 64,37% dengan nilai rata-rata

STIE AASSTIE AAS Perubahan Current Ratio tidak berpengaruh signifikan terhadap pertumbuhan laba karena kemampuan perusahaan dalam memenuhi kewajiban jangka pendek tidakPerubahan Current Ratio tidak berpengaruh signifikan terhadap pertumbuhan laba karena kemampuan perusahaan dalam memenuhi kewajiban jangka pendek tidak

STIE AASSTIE AAS This result meant that the advertisement tax management need to be considered to be optimal. Therefore, it is necessary to enhance data collection of objects,This result meant that the advertisement tax management need to be considered to be optimal. Therefore, it is necessary to enhance data collection of objects,

STIE AASSTIE AAS Uji F menunjukkan bahwa variasi produk, harga, dan promosi secara bersama-sama berpengaruh signifikan terhadap keputusan konsumen dalam membeli mobil MitsubishiUji F menunjukkan bahwa variasi produk, harga, dan promosi secara bersama-sama berpengaruh signifikan terhadap keputusan konsumen dalam membeli mobil Mitsubishi