ITKITK
SPECTA Journal of TechnologySPECTA Journal of TechnologyPenelitian ini menganalisis korelasi antar sektor penyusun Indeks Harga Saham Gabungan (IHSG) dan implikasinya terhadap diversifikasi portofolio, menggunakan log return harian tujuh indeks sektoral pada periode 26 Januari 2021 sampai 26 Mei 2025. Korelasi Pearson dihitung untuk seluruh pasangan sektor beserta uji signifikansinya, dan dinamika korelasi diperiksa melalui jendela bergulir 126 hari serta perbandingan dua paruh sampel. Optimisasi mean variance diterapkan dengan batasan tanpa short selling dan tanpa leverage, asumsi tingkat bebas risiko 6 persen per tahun, dan anualisasi 252 hari. Hasil menunjukkan seluruh pasangan korelasi signifikan secara statistik, dengan pasangan terkuat industri dan energi (r = 0,545) dan terlemah kesehatan dan teknologi (r = 0,087, p = 0,0048). Analisis bergulir dan dua paruh sampel menunjukkan struktur korelasi ini tidak stabil sepanjang waktu, bergeser rata rata sebesar 0,151 antar sub periode. Portofolio rasio Sharpe maksimum mencapai rasio Sharpe 1,247 dibandingkan 0,496 untuk portofolio bobot sama rata, mengonfirmasi adanya nilai tambah efisiensi dari alokasi berbasis korelasi, namun portofolio ini menempatkan seluruh bobotnya hanya pada dua dari tujuh sektor, sebuah konsentrasi yang sekaligus mendukung dan mempersulit narasi diversifikasi serta memerlukan validasi luar sampel sebelum digunakan secara praktis.
Penelitian ini menganalisis korelasi antar sektor penyusun IHSG beserta signifikansi dan dinamikanya, serta implikasinya terhadap pembentukan portofolio menggunakan Mean-Variance Optimization dibandingkan dengan portofolio bobot sama rata.Hasil analisis menunjukkan adanya klasterisasi sektoral yang signifikan secara statistik, dengan sektor keuangan, infrastruktur, industri, transportasi, dan energi cenderung berkorelasi moderat satu sama lain, sedangkan sektor kesehatan dan teknologi menunjukkan korelasi yang lebih rendah sehingga berpotensi menjadi diversifier.Namun, struktur korelasi ini terbukti tidak stabil sepanjang waktu, dengan pergeseran rata rata 0,151 antar paruh sampel dan variasi korelasi bergulir yang cukup lebar untuk beberapa pasangan sektor.Hasil optimisasi MVO memperlihatkan bahwa portofolio rasio Sharpe maksimum unggul secara terukur dibandingkan portofolio bobot sama rata, dengan rasio Sharpe 1,247 berbanding 0,496, sehingga klaim peningkatan efisiensi portofolio memiliki dasar pembanding yang eksplisit.Akan tetapi, portofolio tersebut terkonsentrasi penuh pada dua dari tujuh sektor, sementara portofolio risiko minimum justru memiliki return di bawah tingkat bebas risiko yang diasumsikan.Kedua temuan ini menunjukkan bahwa hasil optimisasi bersifat dalam sampel dan perlu dibaca dengan kehati-hatian sebelum dijadikan dasar keputusan investasi.
Berdasarkan hasil penelitian, disarankan untuk melakukan backtesting di luar sampel, menggunakan data tingkat bebas risiko aktual, dan mempertimbangkan batasan bobot maksimum per sektor guna menghasilkan rekomendasi alokasi aset yang lebih tahan terhadap perubahan kondisi pasar. Selain itu, perlu dilakukan analisis lebih lanjut mengenai dinamika korelasi antar waktu dan risiko konsentrasi bobot dalam portofolio, serta bagaimana hal tersebut dapat mempengaruhi strategi diversifikasi portofolio secara keseluruhan.
| File size | 287.73 KB |
| Pages | 13 |
| DMCA | Report |
Related /
ITKITK Sistem ini menggunakan sensor PZEM-004T untuk membaca tegangan RMS, arus, dan daya, serta modul DHT11 untuk membaca suhu ruangan. Arduino UNO digunakanSistem ini menggunakan sensor PZEM-004T untuk membaca tegangan RMS, arus, dan daya, serta modul DHT11 untuk membaca suhu ruangan. Arduino UNO digunakan
ITKITK Hasil ini menjawab rumusan masalah dengan menegaskan bahwa pergerakan penduduk tidak hanya didorong oleh tekanan perkembangan Kota Balikpapan, tetapi jugaHasil ini menjawab rumusan masalah dengan menegaskan bahwa pergerakan penduduk tidak hanya didorong oleh tekanan perkembangan Kota Balikpapan, tetapi juga
ITKITK Kebaruan penelitian ini terletak pada identifikasi pagar tertutup dan minimnya bukaan bangunan yang menghadap jalan sebagai kelemahan arsitektural utamaKebaruan penelitian ini terletak pada identifikasi pagar tertutup dan minimnya bukaan bangunan yang menghadap jalan sebagai kelemahan arsitektural utama
ITKITK karena itu, kedua indikator tersebut merupakan prioritas tertinggi, bukan satu-satunya faktor yang mewakili keseluruhan. Skenario perbaikan yang dihitungkarena itu, kedua indikator tersebut merupakan prioritas tertinggi, bukan satu-satunya faktor yang mewakili keseluruhan. Skenario perbaikan yang dihitung
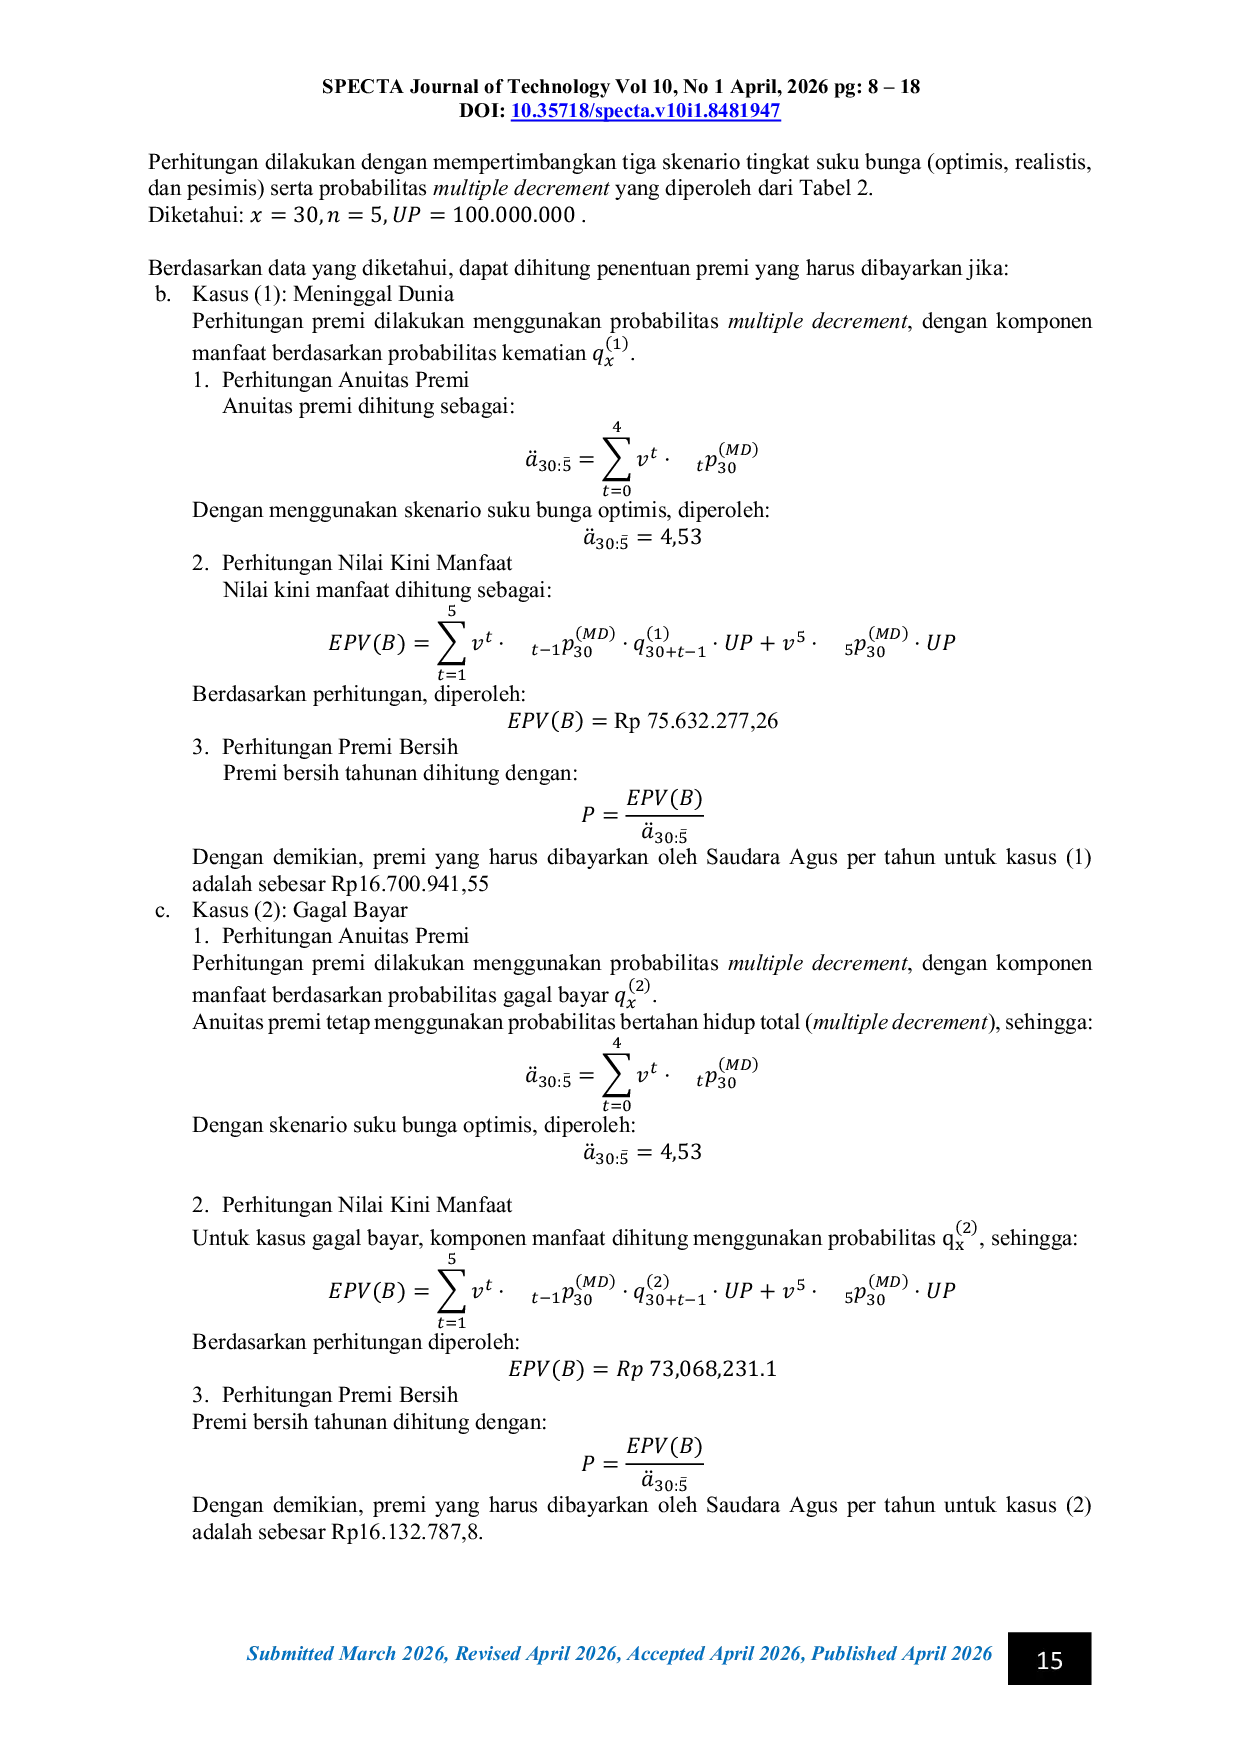
ITKITK Penentuan premi untuk produk ini memerlukan model yang mampu menangkap lebih dari satu jenis risiko, sehingga pendekatan multiple decrement menjadi relevan.Penentuan premi untuk produk ini memerlukan model yang mampu menangkap lebih dari satu jenis risiko, sehingga pendekatan multiple decrement menjadi relevan.

IKMIIKMI Hasil penelitian menunjukkan peningkatan kinerja yang signifikan. Model baseline All Input mencapai akurasi 80.45%, sedangkan model Correlated Input mencapaiHasil penelitian menunjukkan peningkatan kinerja yang signifikan. Model baseline All Input mencapai akurasi 80.45%, sedangkan model Correlated Input mencapai

MARANATHAMARANATHA Komposisi tubuh merupakan distribusi dari lemak, air, tulang, otot, kulit, dan jaringan tanpa lemak lain yang menyusun tubuh manusia. Pergeseran komposisiKomposisi tubuh merupakan distribusi dari lemak, air, tulang, otot, kulit, dan jaringan tanpa lemak lain yang menyusun tubuh manusia. Pergeseran komposisi

UNIKOMUNIKOM Penelitian ini menyimpulkan bahwa terdapat 6 dari 10 kelurahan/desa di Kecamatan Kemiling dan Kelurahan Kurungannyawa yang mengalami urban sprawl.identifikasiPenelitian ini menyimpulkan bahwa terdapat 6 dari 10 kelurahan/desa di Kecamatan Kemiling dan Kelurahan Kurungannyawa yang mengalami urban sprawl.identifikasi
Useful /
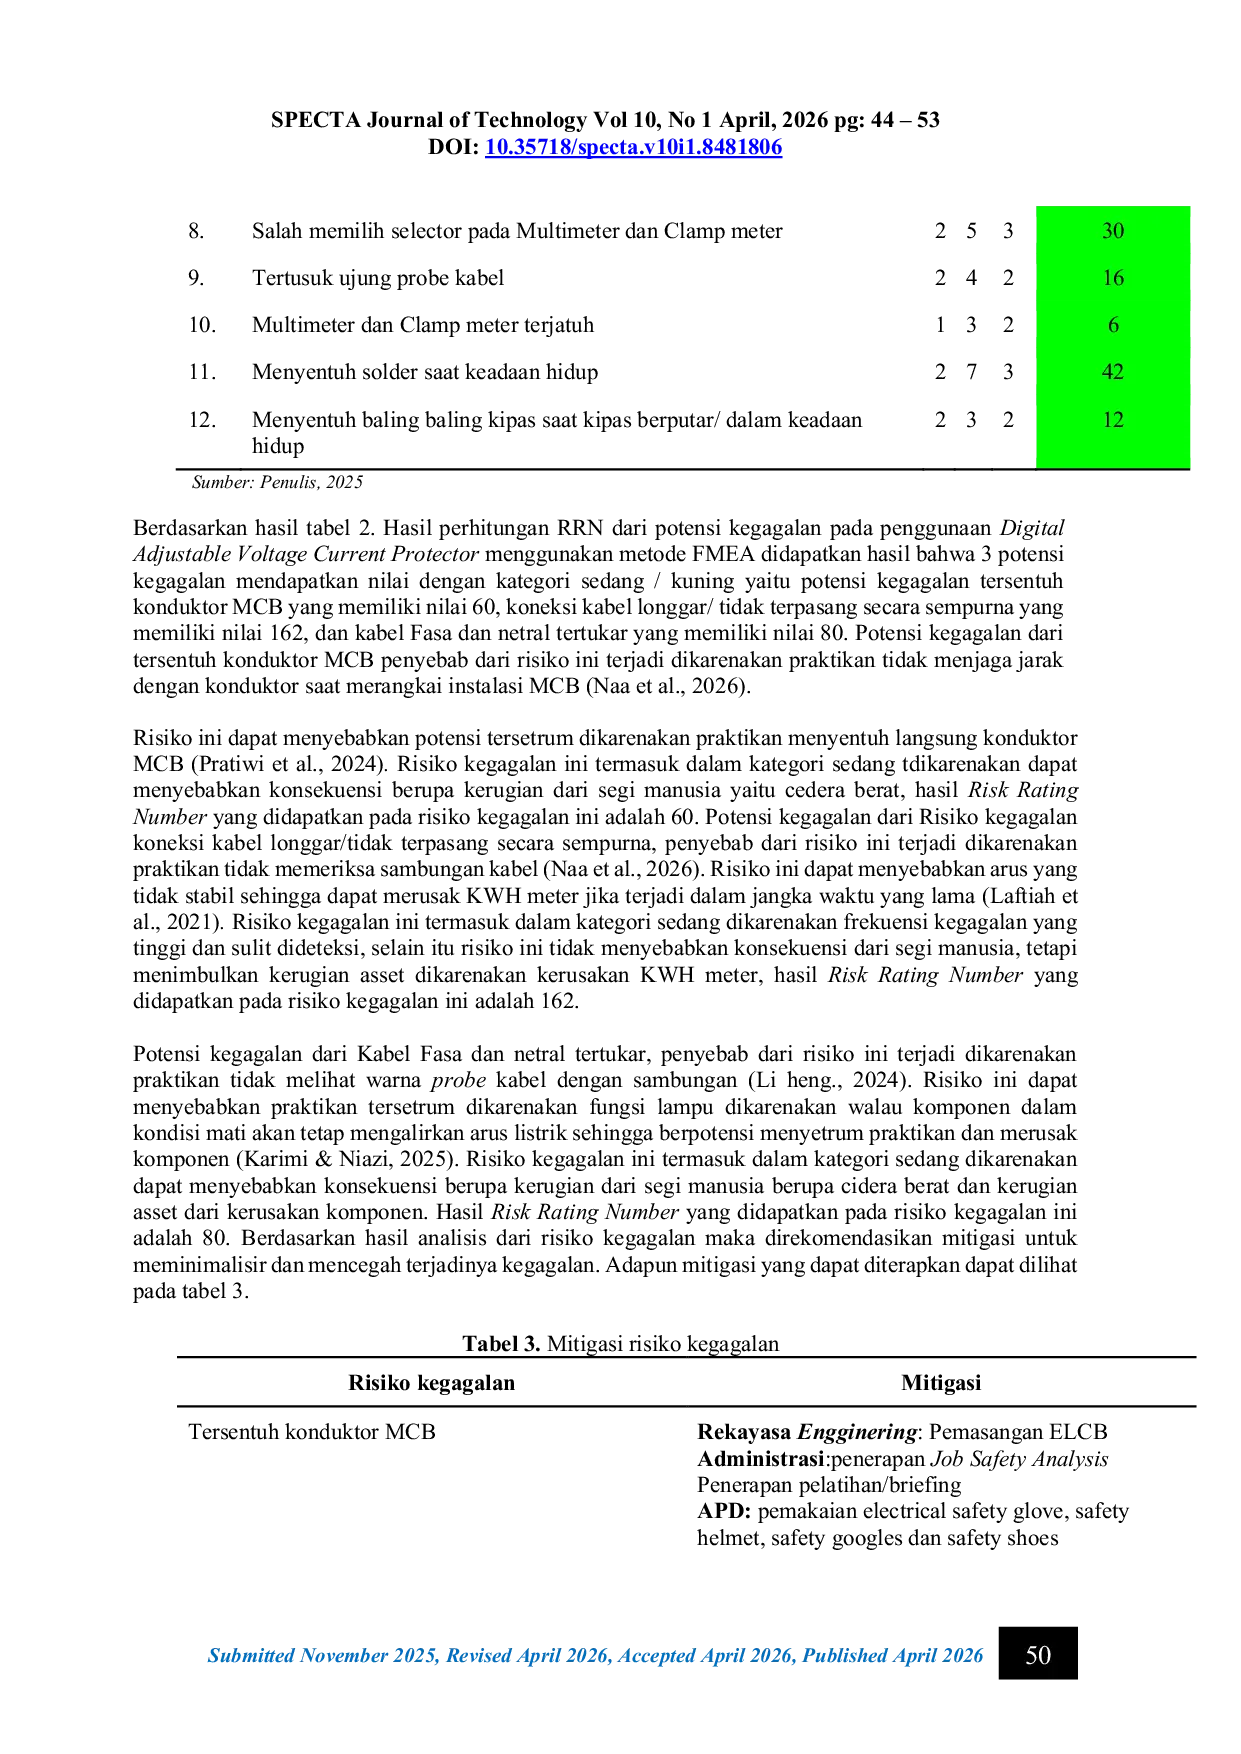
ITKITK Adapun mitigasi yang dapat diterapkan adalah mengganti MCB biasa dengan MCB double poll, pemasangan ELCB, penerapan prosedur kerja yaitu job safety analysisAdapun mitigasi yang dapat diterapkan adalah mengganti MCB biasa dengan MCB double poll, pemasangan ELCB, penerapan prosedur kerja yaitu job safety analysis

UPIUPI Aktivitas pembelajaran dapat dilaksanakan jika proses pembelajaran dilakukan secara tepat, yang dikonfirmasi oleh hasilnya. Penelitian ini dapat memberikanAktivitas pembelajaran dapat dilaksanakan jika proses pembelajaran dilakukan secara tepat, yang dikonfirmasi oleh hasilnya. Penelitian ini dapat memberikan

UMMUMM Hasil penelitian menunjukkan adanya hubungan antara hak penghapusan digital dengan ketentuan masa kedaluwarsa pelanggaran kedisiplinan serta penghapusanHasil penelitian menunjukkan adanya hubungan antara hak penghapusan digital dengan ketentuan masa kedaluwarsa pelanggaran kedisiplinan serta penghapusan
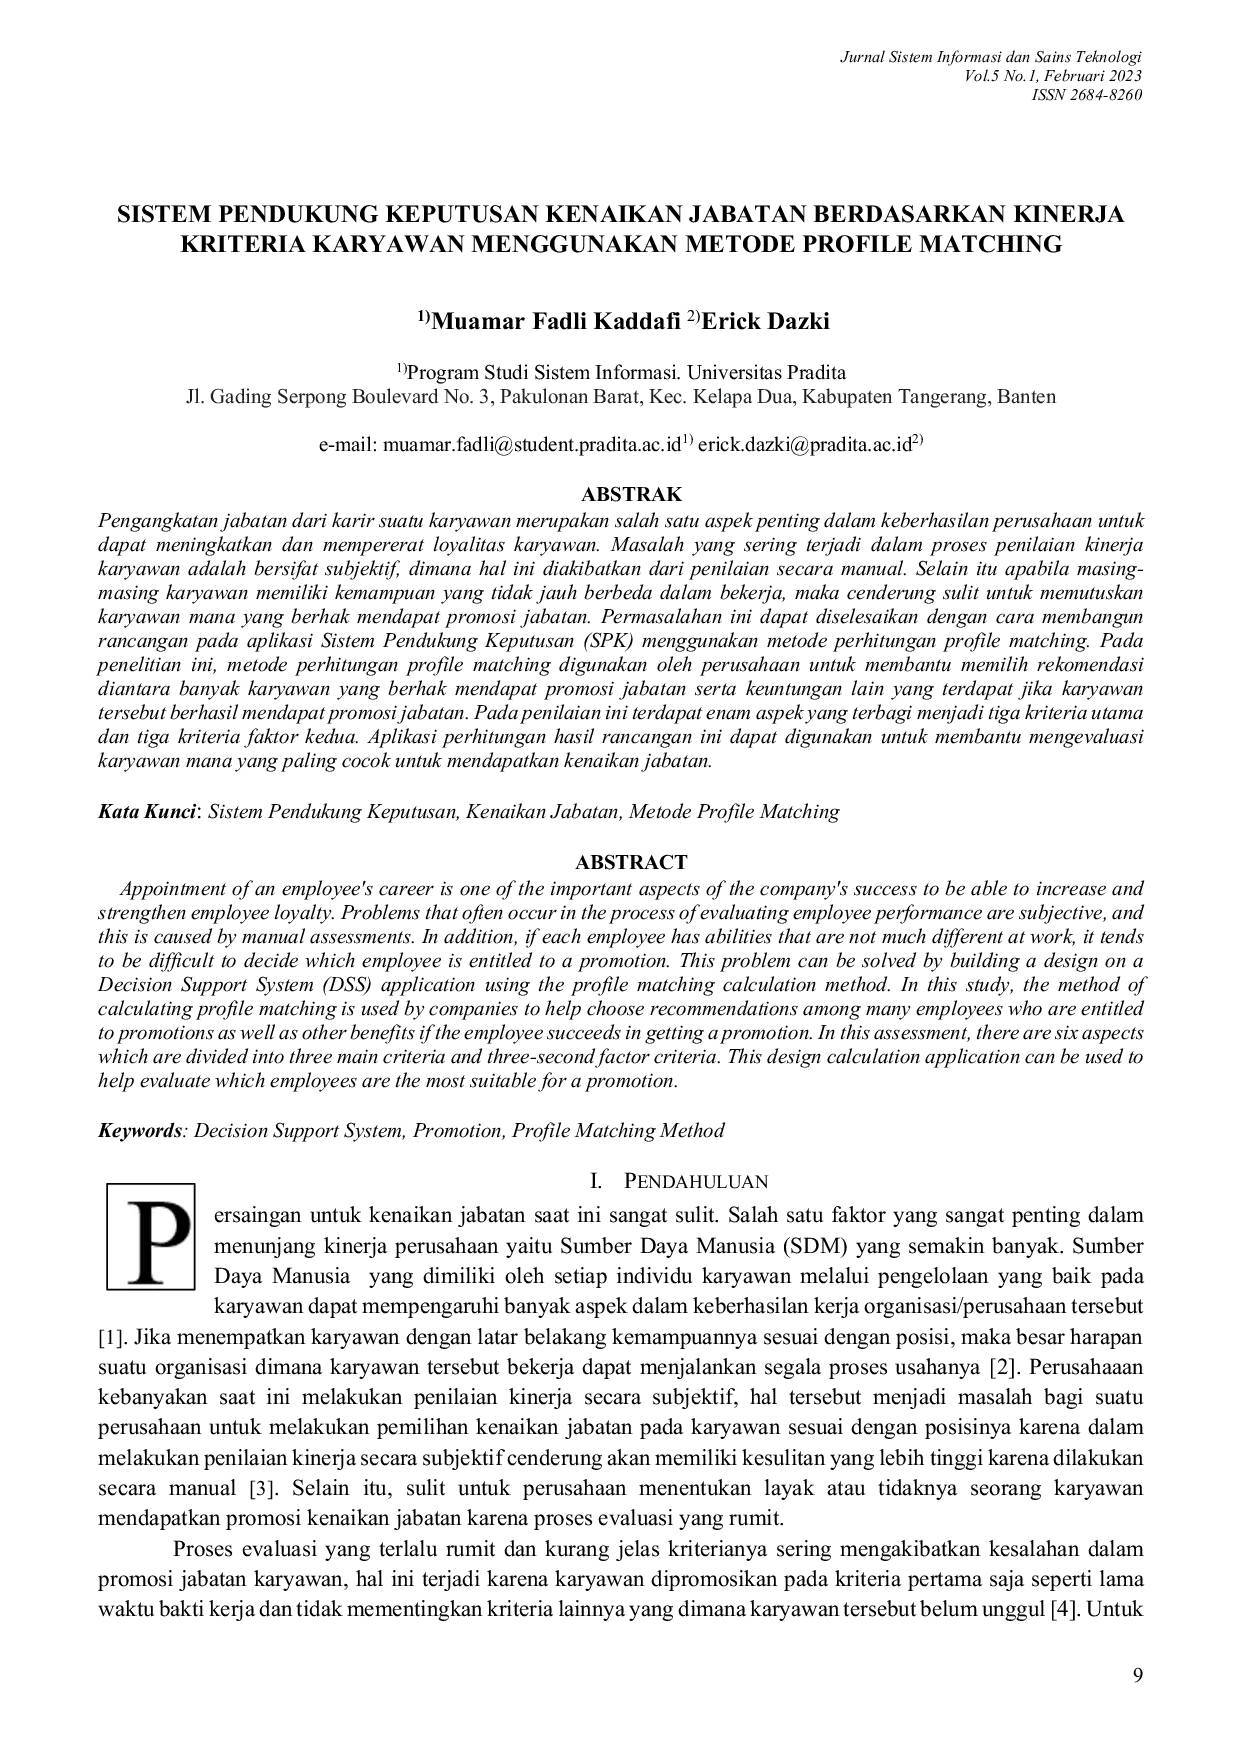
TRILOGITRILOGI Selain itu apabila masing-masing karyawan memiliki kemampuan yang tidak jauh berbeda dalam bekerja, maka cenderung sulit untuk memutuskan karyawan manaSelain itu apabila masing-masing karyawan memiliki kemampuan yang tidak jauh berbeda dalam bekerja, maka cenderung sulit untuk memutuskan karyawan mana