UNTANUNTAN
JAAKFE UNTAN (Jurnal Audit dan Akuntansi Fakultas Ekonomi Universitas Tanjungpura)JAAKFE UNTAN (Jurnal Audit dan Akuntansi Fakultas Ekonomi Universitas Tanjungpura)Tujuan penelitian adalah untuk mengetahui pengaruh konservatisme akuntansi terhadap nilai perusahaan yang dimoderasi oleh good corporate governance melalui ukuran dewan komisaris, komisaris independen, komite audit, dan kualitas audit. Penelitian ini merupakan penelitian analisis regresi ekonometrika. Terdapat 15 sampel perusahaan retail trade yang terdaftar di Bursa Efek Indonesia tahun 2010-2012 yang terpilih melalui metode purposive sampling. Adapun metode analisis yang digunakan adalah metode analisis regresi berganda. Hasil uji determinasi menunjukkan R-squared nilai perusahaan dapat dijelaskan 20.5% oleh konservatisme akuntansi. Hasil uji-F menunjukkan bahwa variabel independen tidak berpengaruh secara simultan dan signifikan terhadap variabel dependen. Berdasarkan uji-t ditemukan bahwa variabel komite audit sebagai elemen dari good corporate governance berpengaruh signifikan terhadap nilai perusahaan. Sedangkan tidak ditemukan adanya pengaruh signifikan dari variabel konservatisme akuntansi, ukuran dewan komisaris, komisaris independen, dan kualitas audit, serta tidak ditemukan efek moderasi dari good corporate governance terhadap nilai perusahaan.
Konservatisme akuntansi tidak berpengaruh signifikan terhadap nilai perusahaan.Elemen good corporate governance seperti ukuran dewan komisaris, komisaris independen, dan kualitas audit tidak memiliki pengaruh signifikan terhadap nilai perusahaan.Namun, komite audit berpengaruh signifikan terhadap nilai perusahaan.Tidak ditemukan efek moderasi dari good corporate governance terhadap hubungan konservatisme akuntansi dengan nilai perusahaan.
Berdasarkan hasil penelitian, penelitian lanjutan dapat fokus pada studi perbandingan antara sektor lain seperti industri manufaktur atau jasa untuk melihat perbedaan dampak konservatisme akuntansi terhadap nilai perusahaan. Selain itu, peneliti dapat mengembangkan model analisis yang memadukan variabel kualitatif seperti persepsi investor atau transparansi pelaporan keuangan sebagai faktor pemoderasi. Terakhir, penelitian dapat memperluas cakupan waktu dan sampel untuk memvalidasi kestabilan hubungan antara konservatisme akuntansi dan nilai perusahaan dalam kondisi pasar yang berbeda.
| File size | 117.08 KB |
| Pages | 24 |
| DMCA | Report |
Related /
POLTEKATIPDGPOLTEKATIPDG pada gula cair yang diproduksi oleh PT XYZ melalui metode analisis mikrobiologi dan genetik. Berdasarkan penelitian yang dilakukan, dapat disimpulkan bahwapada gula cair yang diproduksi oleh PT XYZ melalui metode analisis mikrobiologi dan genetik. Berdasarkan penelitian yang dilakukan, dapat disimpulkan bahwa

UPI YAIUPI YAI Penelitian ini bertujuan untuk menguji pengaruh iklan digital terhadap kinerja penjualan Toko Mahkota Sawit di Lazada, salah satu platform e-commerce terbesarPenelitian ini bertujuan untuk menguji pengaruh iklan digital terhadap kinerja penjualan Toko Mahkota Sawit di Lazada, salah satu platform e-commerce terbesar

UPI YAIUPI YAI Salah satu strategi yang diterapkan adalah penyediaan fasilitas permainan PlayStation untuk meningkatkan pengalaman pelanggan. Penelitian ini menggunakanSalah satu strategi yang diterapkan adalah penyediaan fasilitas permainan PlayStation untuk meningkatkan pengalaman pelanggan. Penelitian ini menggunakan

UPI YAIUPI YAI Namun, pengembangan ini sering kali hanya fokus pada aspek teknis dan kecepatan dalam menyampaikan informasi, sehingga kurang memperhatikan pembentukanNamun, pengembangan ini sering kali hanya fokus pada aspek teknis dan kecepatan dalam menyampaikan informasi, sehingga kurang memperhatikan pembentukan
WIDURIWIDURI Produk kosmetik halal menawarkan daya tarik tersendiri, seperti adanya jaminan sertifikasi halal, citra yang sejalan dengan nilai-nilai religius, sertaProduk kosmetik halal menawarkan daya tarik tersendiri, seperti adanya jaminan sertifikasi halal, citra yang sejalan dengan nilai-nilai religius, serta
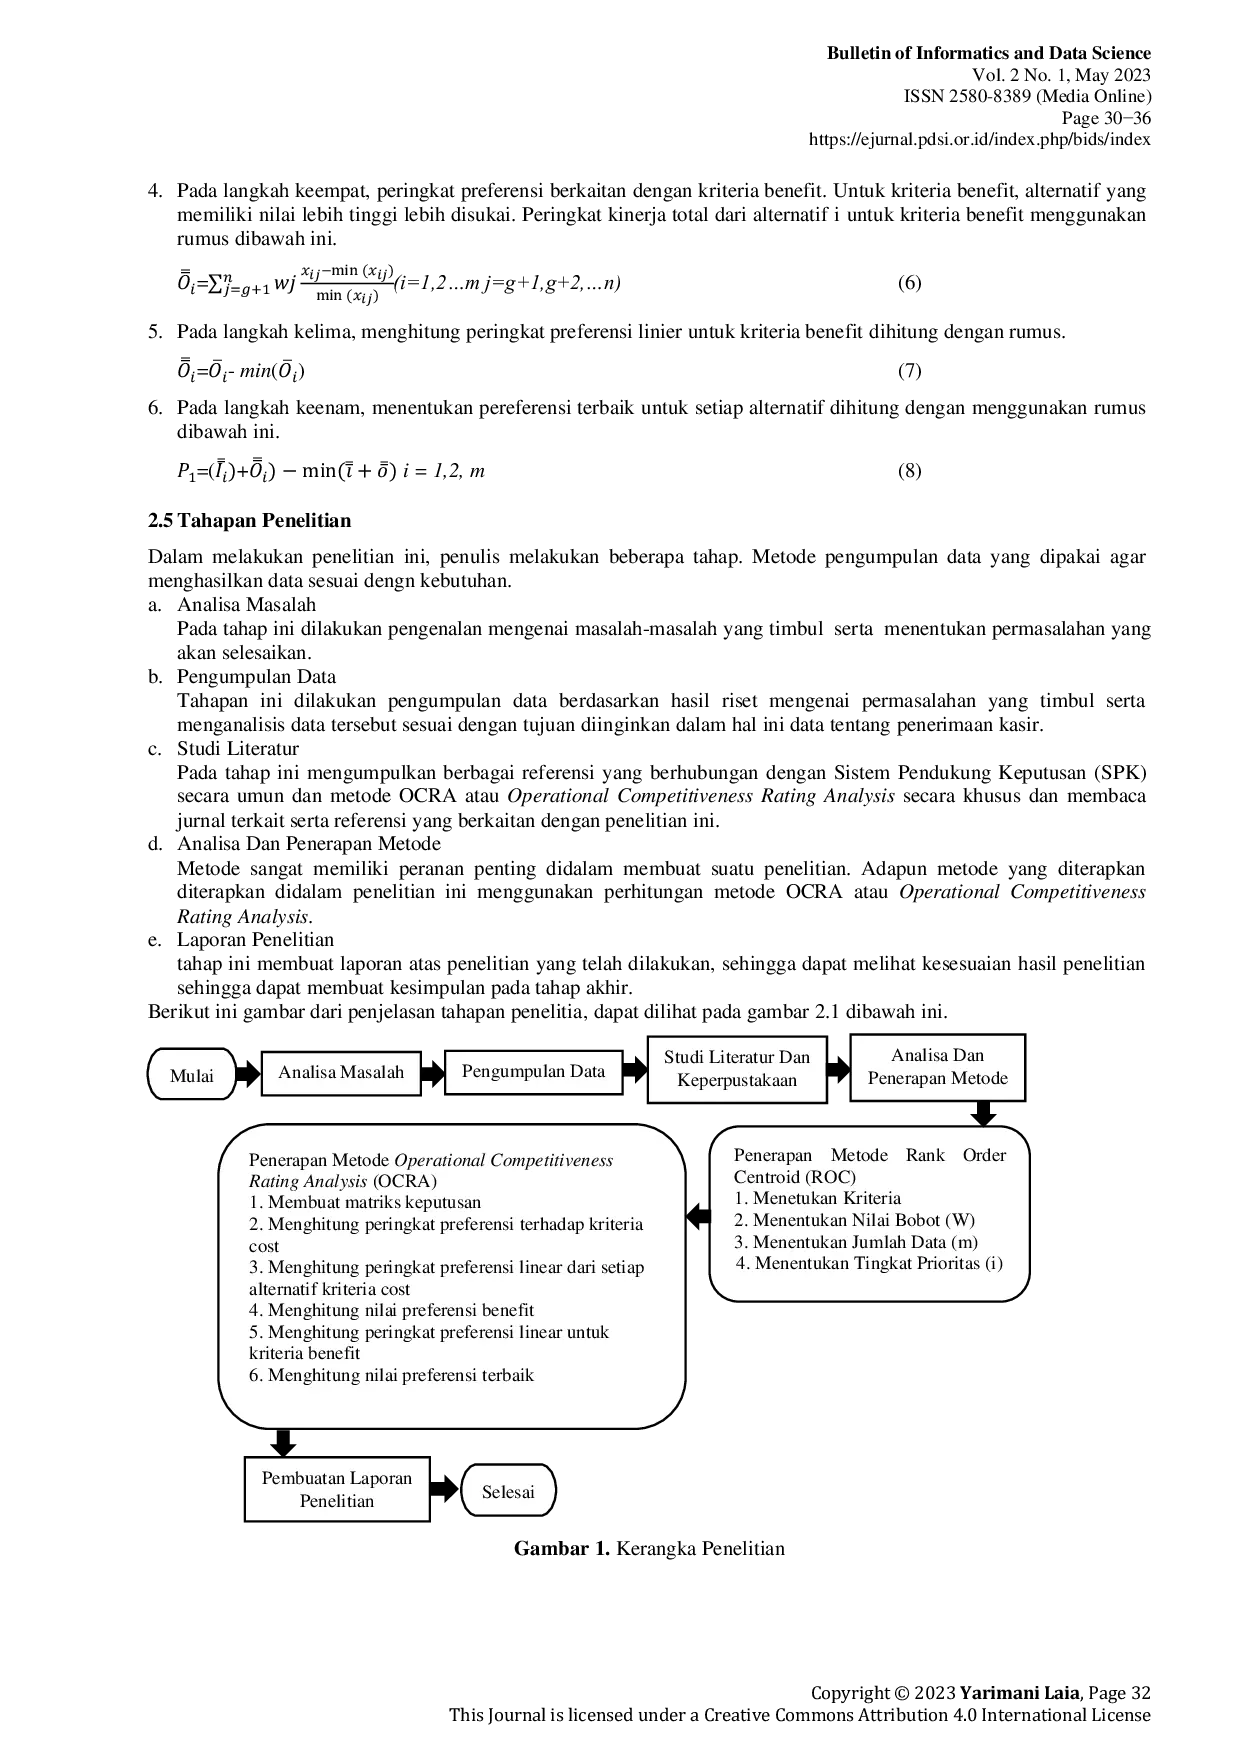
PDSIPDSI Kasir adalah seseorang yang dalam melakukan pekerjaannya bertugas untuk bertanggung jawab dalam proses transaksi pembayaran yang dilakukan pelanggan. SelainKasir adalah seseorang yang dalam melakukan pekerjaannya bertugas untuk bertanggung jawab dalam proses transaksi pembayaran yang dilakukan pelanggan. Selain
POLNEPPOLNEP The population is thirty companies registered in JII 2014-2018. The sample selection method used is purposive sampling. Samples that met the purposiveThe population is thirty companies registered in JII 2014-2018. The sample selection method used is purposive sampling. Samples that met the purposive
POLNEPPOLNEP Pemanfaatan e-learning berbasis Moodle meningkatkan motivasi dan hasil belajar mahasiswa. Mahasiswa merasa puas dengan pembelajaran online yang memberikanPemanfaatan e-learning berbasis Moodle meningkatkan motivasi dan hasil belajar mahasiswa. Mahasiswa merasa puas dengan pembelajaran online yang memberikan
Useful /
UNTANUNTAN Ukuran dewan komisaris berpengaruh signifikan terhadap pengungkapan CSR, sementara faktor lain seperti proporsi komisaris independen dan ukuran komiteUkuran dewan komisaris berpengaruh signifikan terhadap pengungkapan CSR, sementara faktor lain seperti proporsi komisaris independen dan ukuran komite
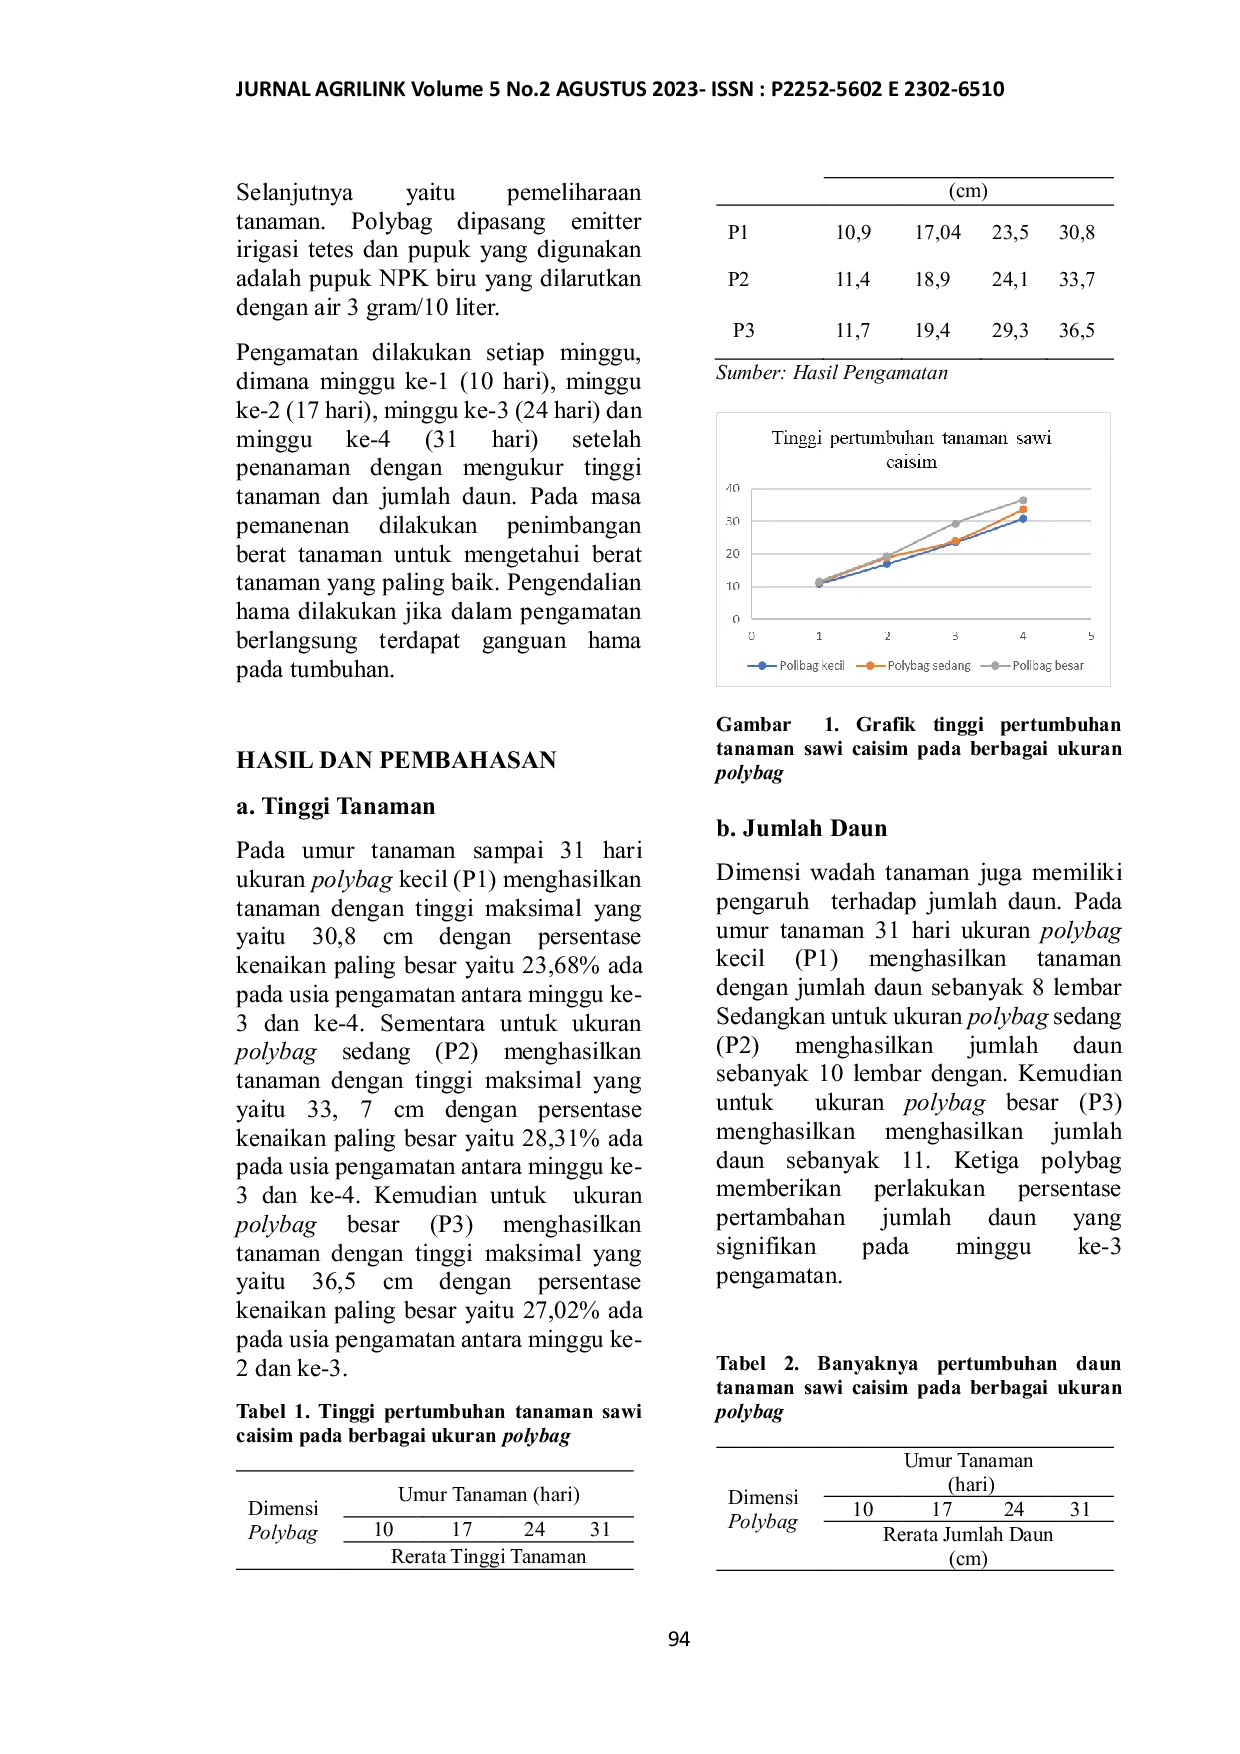
USIUSI Hasil penelitian menunjukkan bahwa ukuran polybag ternyata berpengaruh terhadap pertumbuhan tanaman. Semakin besar ukuran polybag memberikan hasil tanamanHasil penelitian menunjukkan bahwa ukuran polybag ternyata berpengaruh terhadap pertumbuhan tanaman. Semakin besar ukuran polybag memberikan hasil tanaman
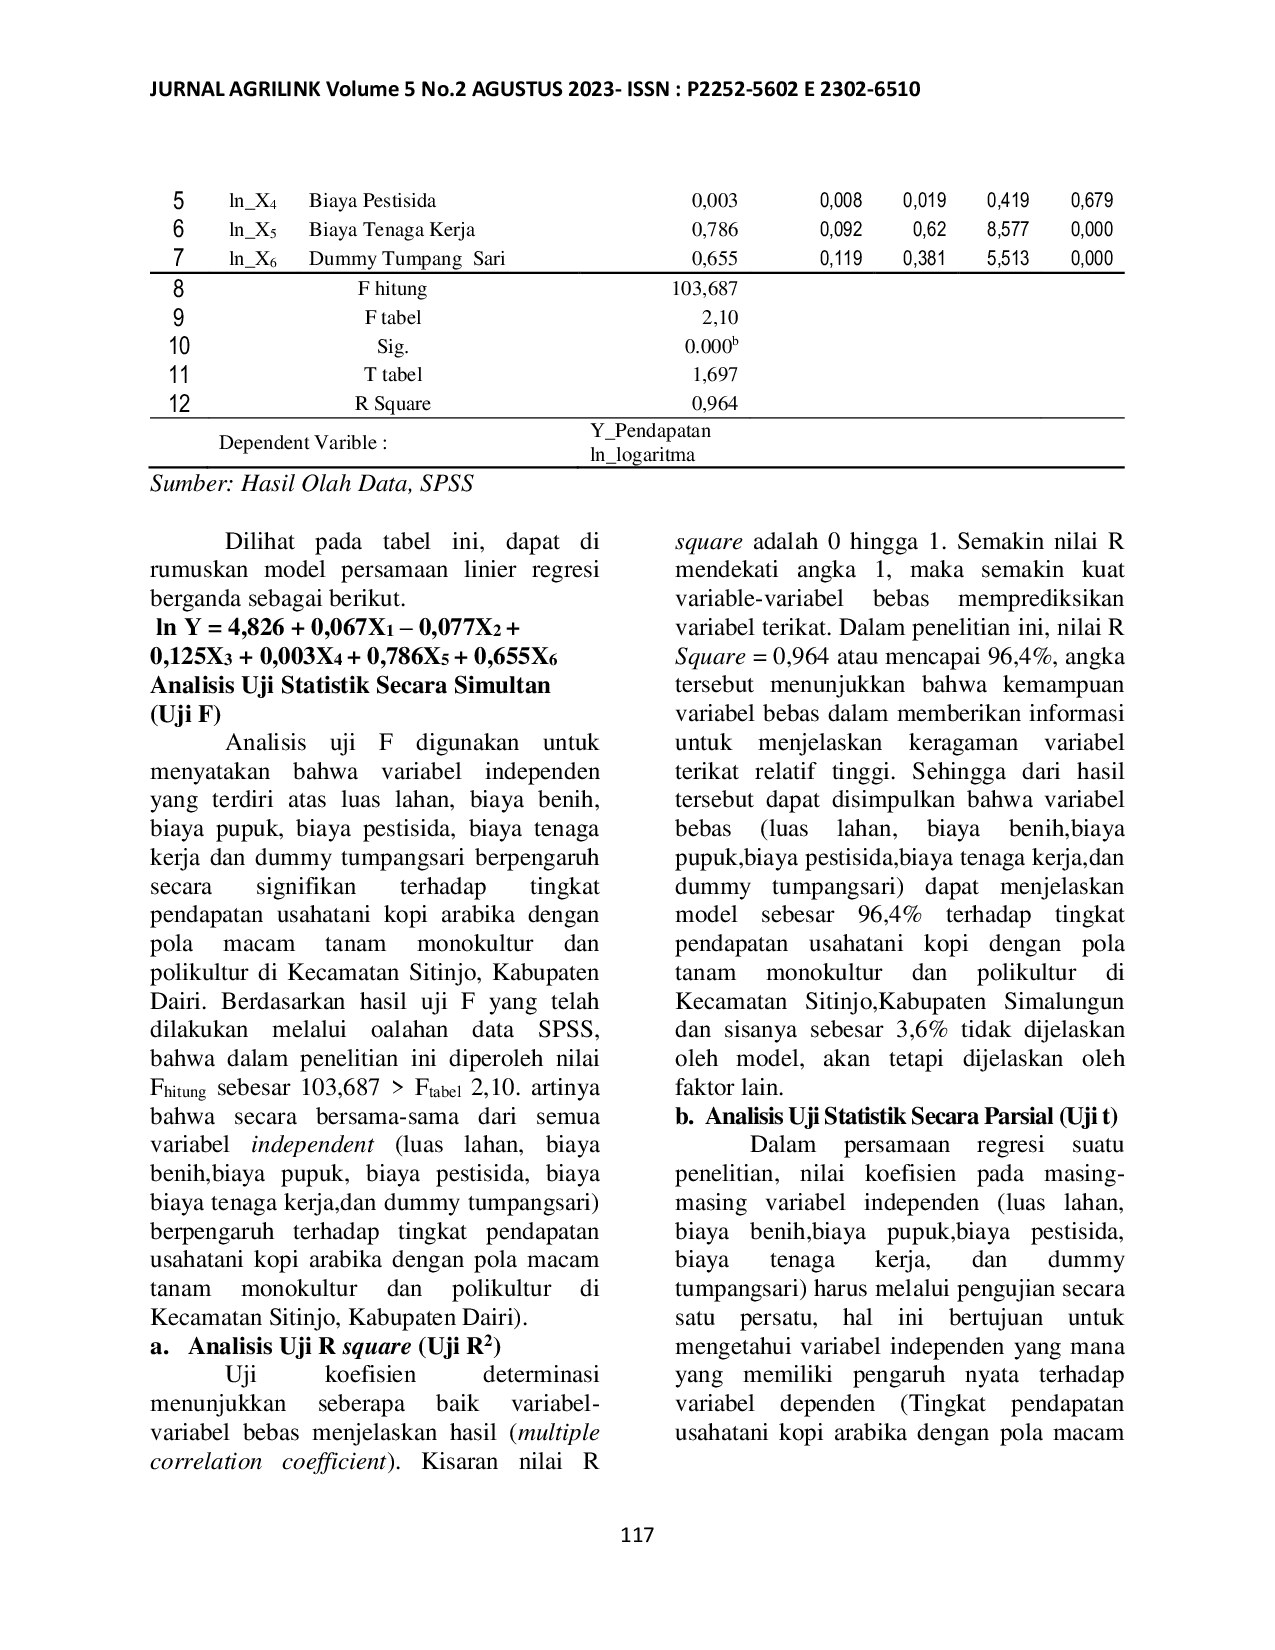
USIUSI 1. 360.444 sedangkan rata-rata pendapatan usaha tani kopi dengan menggunakan sistem monokultur per rante sebesar Rp. 599.231. Berdasarkan hasil penelitian1. 360.444 sedangkan rata-rata pendapatan usaha tani kopi dengan menggunakan sistem monokultur per rante sebesar Rp. 599.231. Berdasarkan hasil penelitian

UPI YAIUPI YAI Bu Rahmi tidak hanya bertindak sebagai orang yang mengambil keputusan dalam keluarga, tetapi juga menjadi contoh moral, pemicu semangat, penggerak pemikiran,Bu Rahmi tidak hanya bertindak sebagai orang yang mengambil keputusan dalam keluarga, tetapi juga menjadi contoh moral, pemicu semangat, penggerak pemikiran,