UNIK KEDIRIUNIK KEDIRI
JIMEK : Jurnal Ilmiah Mahasiswa EkonomiJIMEK : Jurnal Ilmiah Mahasiswa EkonomiPenelitian ini mengkaji hubungan kausalitas Granger antara kurs tukar mata uang rupiah dengan Indeks Saham Syariah Indonesia (ISSI) dari Tahun 2015 hingga Tahun 2025. Penelitian ini menguji apakah nilai kurs mata uang Rupiah terdapat hubungan kausalitas Granger terhadap Indeks Saham Syariah Indonesia (ISSI), atau sebaliknya. Hasil hipotesis menunjukkan bahwa kurs mata uang Rupiah tidak memiliki hubungan kausal Granger terhadap ISSI, karena nilai p (0,6826) melebihi ambang batas 0,05, sehingga hipotesis nol tidak dapat ditolak. Hal ini menunjukkan tidak adanya hubungan kausal yang signifikan kurs mata uang rupiah terhadap ISSI. Namun sebaliknya, dalam kajian ini mengungkapkan bahwa adanya hubungan kausal Granger yang signifikan dalam arah sebaliknya. Secara spesifik, perubahan ISSI di masa lalu secara signifikan memprediksi pergerakan nilai tukar Rupiah, sebagaimana dibuktikan oleh statistik uji F(2, 129) = 9,13995 dengan nilai p sebesar 0,0002, yang dengan kuat menolak hipotesis nol pada tingkat signifikansi 1%. Temuan ini menyoroti bahwa meskipun nilai tukar Rupiah tidak memengaruhi ISSI, pergerakan ISSI memiliki dampak yang berarti terhadap nilai tukar Rupiah, sehingga memberikan wawasan berharga mengenai dinamika antara pasar ekuitas syariah Indonesia dan mata uangnya.
Penelitian ini menganalisis hubungan dinamis antara kurs tukar mata uang rupiah dan Indeks Saham Syariah Indonesia (ISSI) dari Januari 2015 hingga Desember 2025.Analisis menggunakan uji unit root, uji cointegration Johansen, dan model Granger causality.Kedua seri ditemukan menjadi stationary pada perbedaan pertama saja, yang mengonfirmasi bahwa mereka terintegrasi dari urutan satu, I(1), dan memenuhi prasyarat untuk melakukan analisis cointegration.Uji cointegration Johansen, uji Trace dan Maximum-Eigenvalue, menolak hipotesis nol tanpa adanya vektor cointegrating pada tingkat signifikansi lima persen, menunjukkan adanya hubungan keseimbangan jangka panjang yang stabil antara kurs tukar rupiah dan ISSI.Hasil ini menunjukkan adanya tren stochastic umum antara kedua variabel, meskipun mereka mungkin menyimpang darinya dalam jangka pendek.Temuan ini juga sejalan dengan prediksi model portfolio balance dan pendekatan pasar aset terhadap penentuan kurs tukar.Hasil uji Pairwise Granger causality menunjukkan hubungan kausal unidirectional yang signifikan dari ISSI ke kurs tukar rupiah (F = 9.Gagalnya mempertahankan gagasan Granger causality dari variasi kurs tukar ke pergerakan ISSI pada semua tingkat signifikansi standar (F = 0.Temuan asimetris ini bertentangan dengan model perdagangan dan aliran klasik yang sering berfokus pada masalah makroekonomi dalam menentukan harga saham.Hasil ini sejalan dengan pendekatan pasar aset terhadap penentuan kurs tukar, di mana dinamika pasar ekuitas melalui proses rebalancing portofolio, penandaan arus modal, dan transmisi kekayaan menjadi penentu utama volatilitas mata uang.Analisis fase-terstruktur memberikan konteks tambahan untuk temuan kumulatif ini selama enam peristiwa yang secara empiris berbeda antara 2015 dan 2025.Masing-masing Program Tax Amnesty 2016, shock sistemik COVID-19 2020, siklus supercycle komoditas 2021-2022, dan siklus pengetatan Federal Reserve 2022-2023 menyebabkan gangguan yang dapat diidentifikasi terhadap dinamika kausal antara kedua seri, tetapi arah dominan pengaruh ISSI ke Rupiah dipulihkan pada semua fase.Ketahanan ini mendukung tesis bahwa pasar ekuitas Islam merupakan efek aktif, bukan pasif, pada pergerakan kurs tukar di Indonesia.Kausasi sebaliknya dari kurs tukar ke ISSI tidak ada karena karakteristik struktural unik keuangan Islam, seperti paparan mata uang asing yang terbatas dari perusahaan yang sesuai dengan syariah, orientasi pasar domestik dari sektor yang terdaftar di ISSI, dan pola investasi investor yang sadar syariah yang lebih memprioritaskan kriteria penyaringan etis daripada variabel makroekonomi.Fitur-fitur ini menawarkan ISSI perisai terhadap volatilitas mata uang jangka pendek sambil meningkatkan kemungkinan untuk mempengaruhi Rupiah dari pasar melalui mekanisme mobilitas modal.
Untuk penelitian lanjutan, disarankan untuk melakukan analisis lebih lanjut yang mempertimbangkan kemungkinan perubahan struktural, memasukkan variabel kontrol tambahan, dan menguji dinamika non-linear untuk menggambarkan sepenuhnya hubungan kompleks antara variabel keuangan kunci ini. Selain itu, perbandingan dengan ekonomi anggota OIC lainnya seperti Malaysia, Arab Saudi, dan Turki, yang memiliki pasar modal Islam yang berkembang, dapat dilakukan untuk memperluas temuan dan memperkaya literatur yang muncul tentang signifikansi makroekonomi pasar ekuitas Islam di negara-negara berkembang.
- Digital Currency Studies In Islamic Perspective | Santoso | Dinar: Jurnal Ekonomi dan Keuangan Islam.... journal.trunojoyo.ac.id/dinar/article/view/9954Digital Currency Studies In Islamic Perspective Santoso Dinar Jurnal Ekonomi dan Keuangan Islam journal trunojoyo ac dinar article view 9954
- Asymmetric Effects of Oil Prices and Global Financial Factors on the Saudi Stock Market: A NARDL Approach... doi.org/10.32479/ijefi.20818Asymmetric Effects of Oil Prices and Global Financial Factors on the Saudi Stock Market A NARDL Approach doi 10 32479 ijefi 20818
| File size | 540.57 KB |
| Pages | 28 |
| DMCA | Report |
Related /
UNTRIMBALIUNTRIMBALI Pemberdayaan karyawan, berbagi pengetahuan, dan keseimbangan kerja-hidup secara signifikan memengaruhi kinerja karyawan. Pemberdayaan karyawan meningkatkanPemberdayaan karyawan, berbagi pengetahuan, dan keseimbangan kerja-hidup secara signifikan memengaruhi kinerja karyawan. Pemberdayaan karyawan meningkatkan
UNIK KEDIRIUNIK KEDIRI Namun, efektivitas investasi ini sering dipertanyakan karena praktik tata kelola kerap dianggap sebatas formalitas administratif tanpa dampak riil. PenelitianNamun, efektivitas investasi ini sering dipertanyakan karena praktik tata kelola kerap dianggap sebatas formalitas administratif tanpa dampak riil. Penelitian
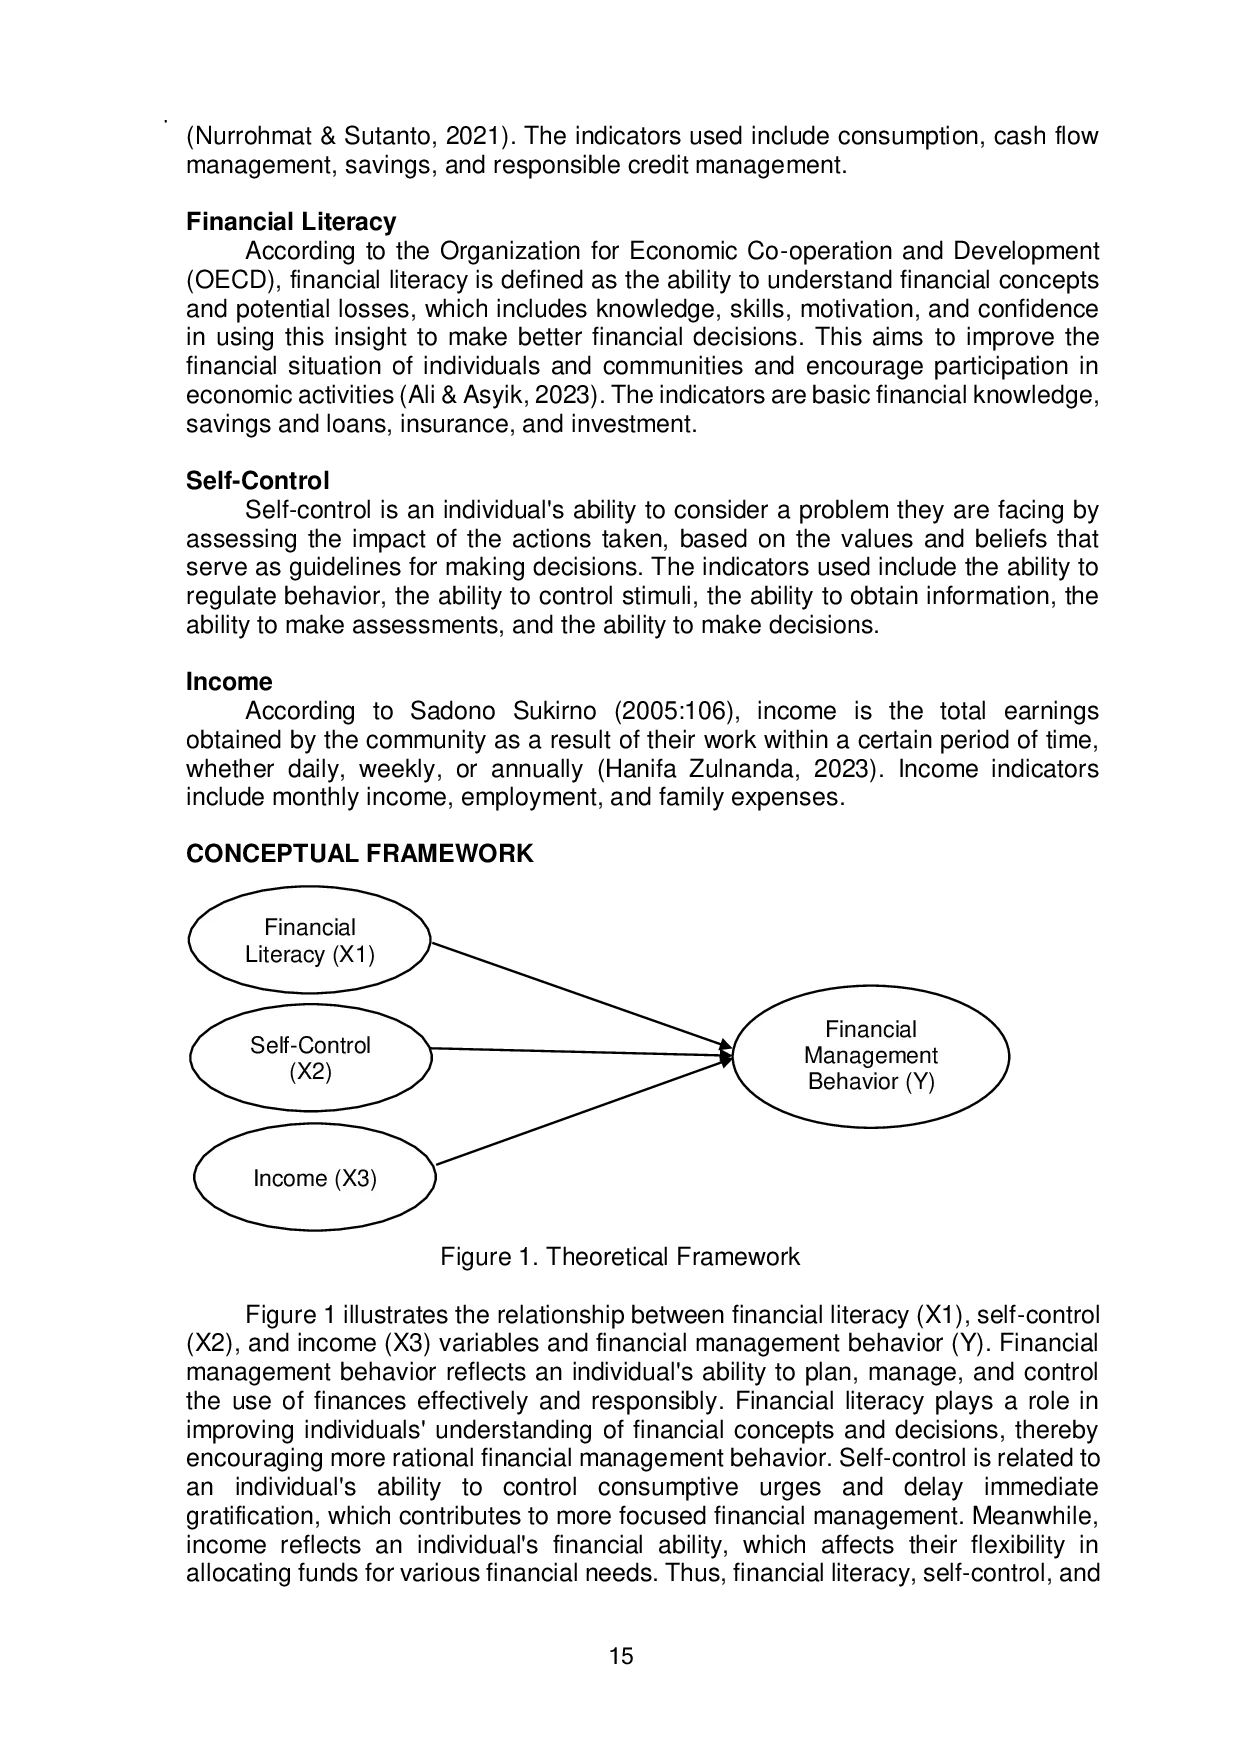
UnwahasUnwahas Hasil penelitian menunjukkan bahwa literasi keuangan, kontrol diri, dan pendapatan memiliki pengaruh positif dan signifikan terhadap perilaku manajemenHasil penelitian menunjukkan bahwa literasi keuangan, kontrol diri, dan pendapatan memiliki pengaruh positif dan signifikan terhadap perilaku manajemen

UIMUIM Prediksi harga saham memainkan peran penting dalam mendukung pengambilan keputusan investasi yang rasional di tengah volatilitas pasar modal Indonesia.Prediksi harga saham memainkan peran penting dalam mendukung pengambilan keputusan investasi yang rasional di tengah volatilitas pasar modal Indonesia.
UNARSUNARS Laporan tinjauan literatur sistematis ini menyimpulkan bahwa loyalitas karyawan merupakan konstruk sangat strategis yang dipengaruhi oleh motivasi kerja,Laporan tinjauan literatur sistematis ini menyimpulkan bahwa loyalitas karyawan merupakan konstruk sangat strategis yang dipengaruhi oleh motivasi kerja,

ASIANPUBLISHERASIANPUBLISHER Instrumen derivatif syariah seperti sukuk derivatif, tawarruq derivative, dan urbun options dinilai memiliki potensi penyimpangan dari maqāṣid al-syarīahInstrumen derivatif syariah seperti sukuk derivatif, tawarruq derivative, dan urbun options dinilai memiliki potensi penyimpangan dari maqāṣid al-syarīah
UMSIUMSI Struktur rantai nilai pemasaran jagung di Kecamatan Binuang, Kabupaten Polewali Mandar melibatkan beberapa pihak, termasuk petani, pengumpul, pedagang,Struktur rantai nilai pemasaran jagung di Kecamatan Binuang, Kabupaten Polewali Mandar melibatkan beberapa pihak, termasuk petani, pengumpul, pedagang,
LPPM UNBAJALPPM UNBAJA Studi ini bertujuan untuk menentukan pengaruh orientasi pasar dan adaptabilitas lingkungan melalui inovasi produk terhadap kinerja pemasaran. Sampel yangStudi ini bertujuan untuk menentukan pengaruh orientasi pasar dan adaptabilitas lingkungan melalui inovasi produk terhadap kinerja pemasaran. Sampel yang
Useful /

ASIANPUBLISHERASIANPUBLISHER Hasil analisis jangka pendek menunjukkan bahwa volatilitas harga emas global berpengaruh positif signifikan terhadap pertumbuhan zakat, sementara kebijakanHasil analisis jangka pendek menunjukkan bahwa volatilitas harga emas global berpengaruh positif signifikan terhadap pertumbuhan zakat, sementara kebijakan
STIEDHARMAPUTRA SMGSTIEDHARMAPUTRA SMG Penelitian ini bertujuan untuk menggali sejauh mana penerapan PP 71 Tahun 2010 yang telah diterapkan dalam proses akuntansi pada BLUD RSUD Tugurejo Semarang.Penelitian ini bertujuan untuk menggali sejauh mana penerapan PP 71 Tahun 2010 yang telah diterapkan dalam proses akuntansi pada BLUD RSUD Tugurejo Semarang.

KEMNAKERKEMNAKER Pasal-pasal selanjutnya pun masih memberikan ruang apabila Pekerja tidak terima dengan perlakuan Pemberi Kerja. Mekanisme ini lebih sederhana dengan tetapPasal-pasal selanjutnya pun masih memberikan ruang apabila Pekerja tidak terima dengan perlakuan Pemberi Kerja. Mekanisme ini lebih sederhana dengan tetap
LPPM UNBAJALPPM UNBAJA 0,723 untuk putaran penjualan, sedangkan Karyawan mendapat Sig. 0,000 dan untuk pelanggan diperoleh nilai Sig. 0,000. Ini menunjukkan bahwa variabel putaran0,723 untuk putaran penjualan, sedangkan Karyawan mendapat Sig. 0,000 dan untuk pelanggan diperoleh nilai Sig. 0,000. Ini menunjukkan bahwa variabel putaran