PENELITIPENELITI
International Journal of Education, Information Technology, and OthersInternational Journal of Education, Information Technology, and OthersPenelitian ini bertujuan untuk menentukan: (1) Efek simultan dari pergantian auditor, pendapatan dan total aset terhadap audit report lag, (2) Efek pergantian auditor terhadap audit report lag, (3) Efek laba rugi terhadap audit report lag, (4) Efek total aset terhadap audit report lag. Efek dari pergantian auditor, laba rugi dan total aset terhadap audit report lag pada perusahaan manufaktur yang terdaftar di Bursa Efek Indonesia pada tahun 2016-2020. Jenis penelitian ini adalah penelitian kuantitatif dengan metode kausal. Sampel diambil menggunakan teknik purposive sampling. Sampel terdiri dari 345 data dari 69 perusahaan sektor manufaktur yang terdaftar di BEI pada tahun 2016-2020. Teknik analisis data yang digunakan adalah statistik deskriptif dan regresi data panel menggunakan Eviews 9.0. Berdasarkan hasil, menunjukkan bahwa pergantian auditor, pendapatan dan total aset secara simultan mempengaruhi audit report lag, pergantian auditor tidak mempengaruhi audit report lag, laba rugi mempengaruhi audit report lag, total aset tidak berpengaruh terhadap audit report lag.
Berdasarkan hasil penelitian yang telah dilakukan, dapat disimpulkan bahwa.Pergantian auditor, laba rugi dan total aset secara simultan mempengaruhi Audit Report Lag pada perusahaan manufaktur untuk periode 2016-2020.Pergantian auditor tidak memiliki efek signifikan terhadap Audit Report Lag pada perusahaan manufaktur untuk periode 2016-2020.Laba rugi memiliki efek signifikan terhadap Audit Report Lag pada perusahaan manufaktur untuk periode 2016-2020.Total aset tidak memiliki efek terhadap Audit Report Lag pada perusahaan manufaktur untuk periode 2016-2020.
Untuk penelitian selanjutnya, dapat dilakukan dengan memperluas cakupan perusahaan yang diteliti, misalnya dengan memasukkan perusahaan dari sektor lain selain manufaktur. Selain itu, dapat juga dilakukan analisis lebih mendalam mengenai faktor-faktor lain yang mungkin mempengaruhi audit report lag, seperti kualitas audit, reputasi auditor, atau faktor-faktor eksternal seperti kondisi pasar modal dan regulasi pemerintah. Dengan demikian, penelitian lanjutan dapat memberikan pemahaman yang lebih komprehensif mengenai dinamika audit report lag dan faktor-faktor yang mempengaruhinya.
| File size | 246.01 KB |
| Pages | 8 |
| DMCA | Report |
Related /
PENELITIPENELITI Metode yang digunakan adalah teknik eksplanatori dengan analisis statistik menggunakan regresi, korelasi, determinasi, dan uji hipotesis. Hasil penelitianMetode yang digunakan adalah teknik eksplanatori dengan analisis statistik menggunakan regresi, korelasi, determinasi, dan uji hipotesis. Hasil penelitian
PENELITIPENELITI Berdasarkan analisis langsung dan penelitian dengan mendistribusikan kuesioner, kesimpulan dan saran dapat ditarik sebagai berikut. Dari hasil pengujianBerdasarkan analisis langsung dan penelitian dengan mendistribusikan kuesioner, kesimpulan dan saran dapat ditarik sebagai berikut. Dari hasil pengujian
PENELITIPENELITI Sedangkan hasil uji hipotesis variabel kepemimpinan (X1) berpengaruh signifikan terhadap kinerja staf pengajar Sekolah Polisi Negara Polda Maluku denganSedangkan hasil uji hipotesis variabel kepemimpinan (X1) berpengaruh signifikan terhadap kinerja staf pengajar Sekolah Polisi Negara Polda Maluku dengan
PENELITIPENELITI Produktivitas, efisiensi, dan nilai tambah adalah hal yang terus dicari industri untuk meningkatkan daya saing di pasar. Salah satunya melalui penerapanProduktivitas, efisiensi, dan nilai tambah adalah hal yang terus dicari industri untuk meningkatkan daya saing di pasar. Salah satunya melalui penerapan
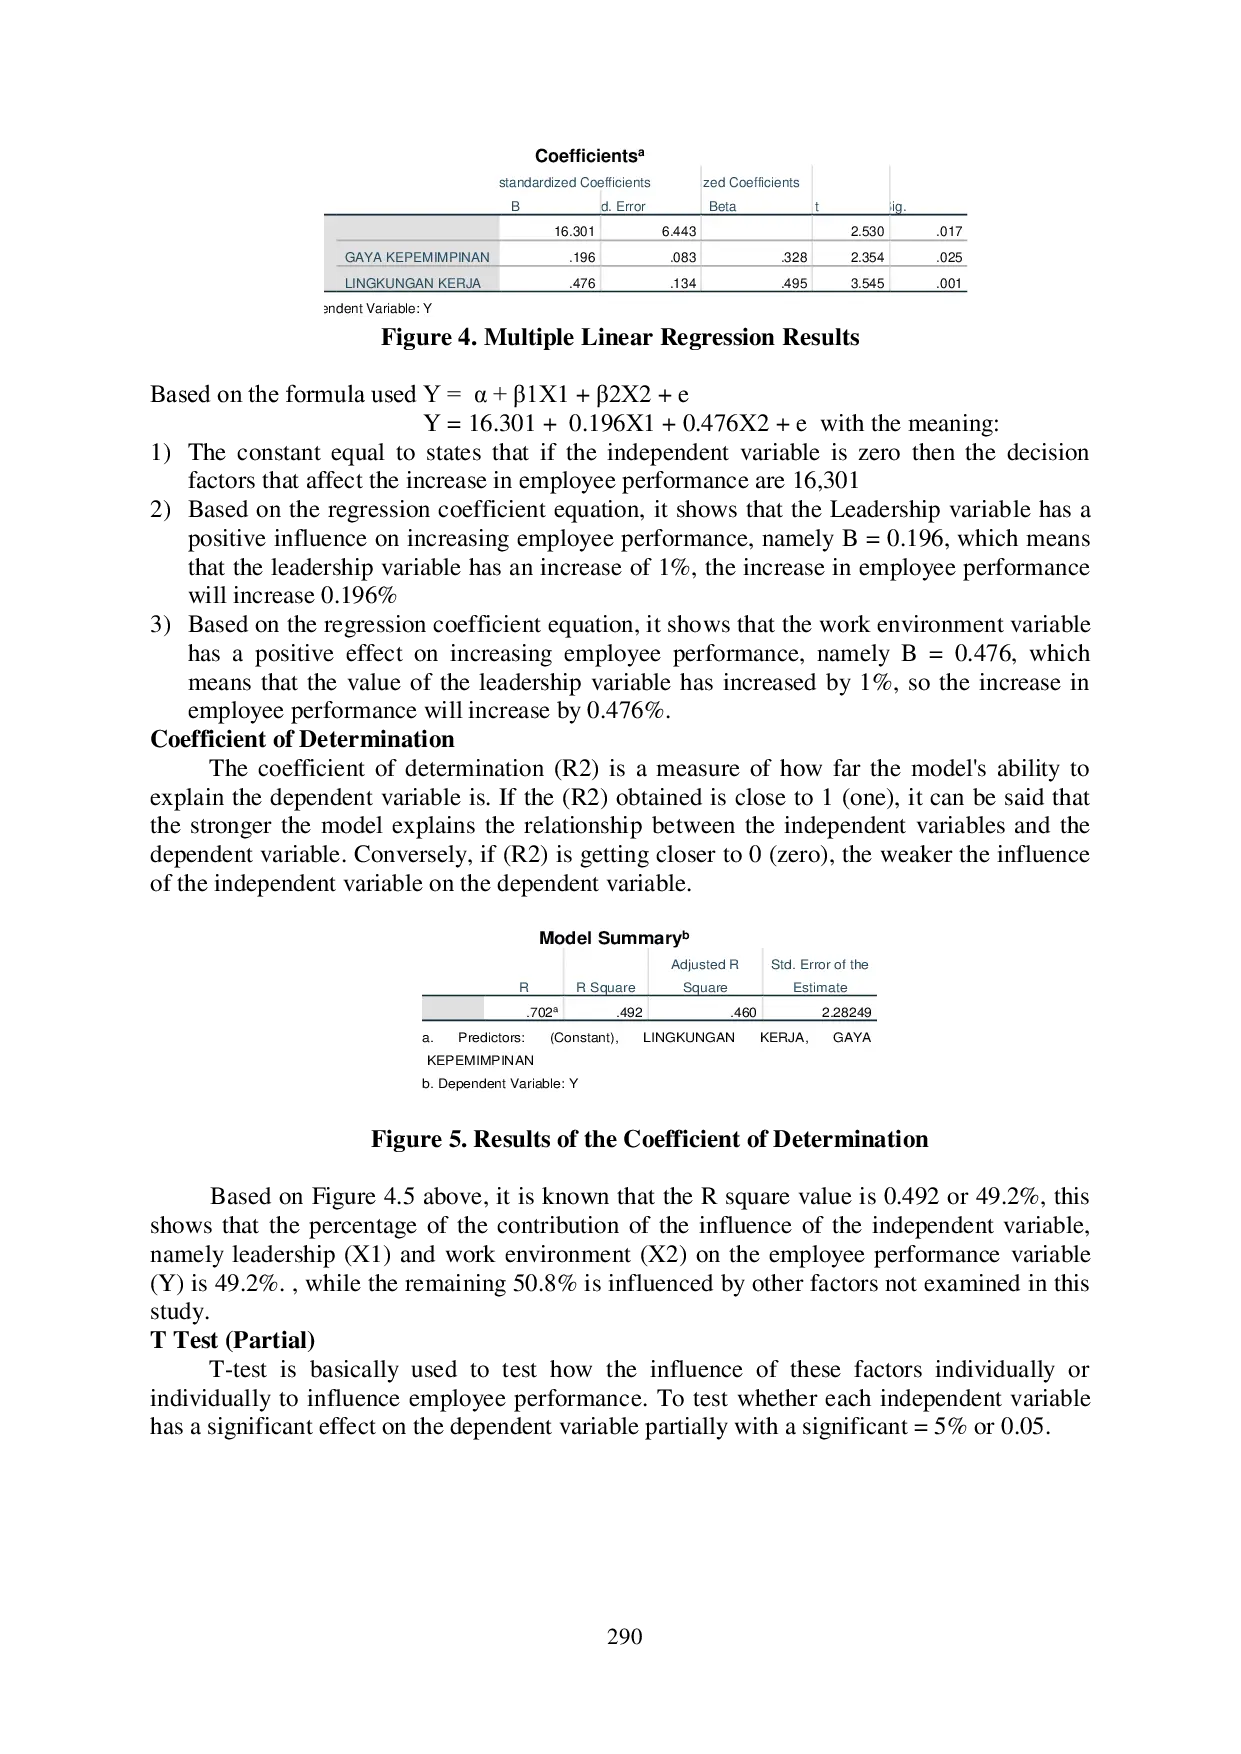
PENELITIPENELITI Studi ini bertujuan untuk menentukan dan menganalisis sejauh mana pengaruh kepemimpinan dan lingkungan kerja terhadap kinerja karyawan di Desa Mustikasari,Studi ini bertujuan untuk menentukan dan menganalisis sejauh mana pengaruh kepemimpinan dan lingkungan kerja terhadap kinerja karyawan di Desa Mustikasari,
PENELITIPENELITI Hal ini menunjukkan bahwa gaya kepemimpinan dan kompensasi di SEAMEO SEAMOLEC secara parsial dan simultan memiliki pengaruh positif dan signifikan terhadapHal ini menunjukkan bahwa gaya kepemimpinan dan kompensasi di SEAMEO SEAMOLEC secara parsial dan simultan memiliki pengaruh positif dan signifikan terhadap
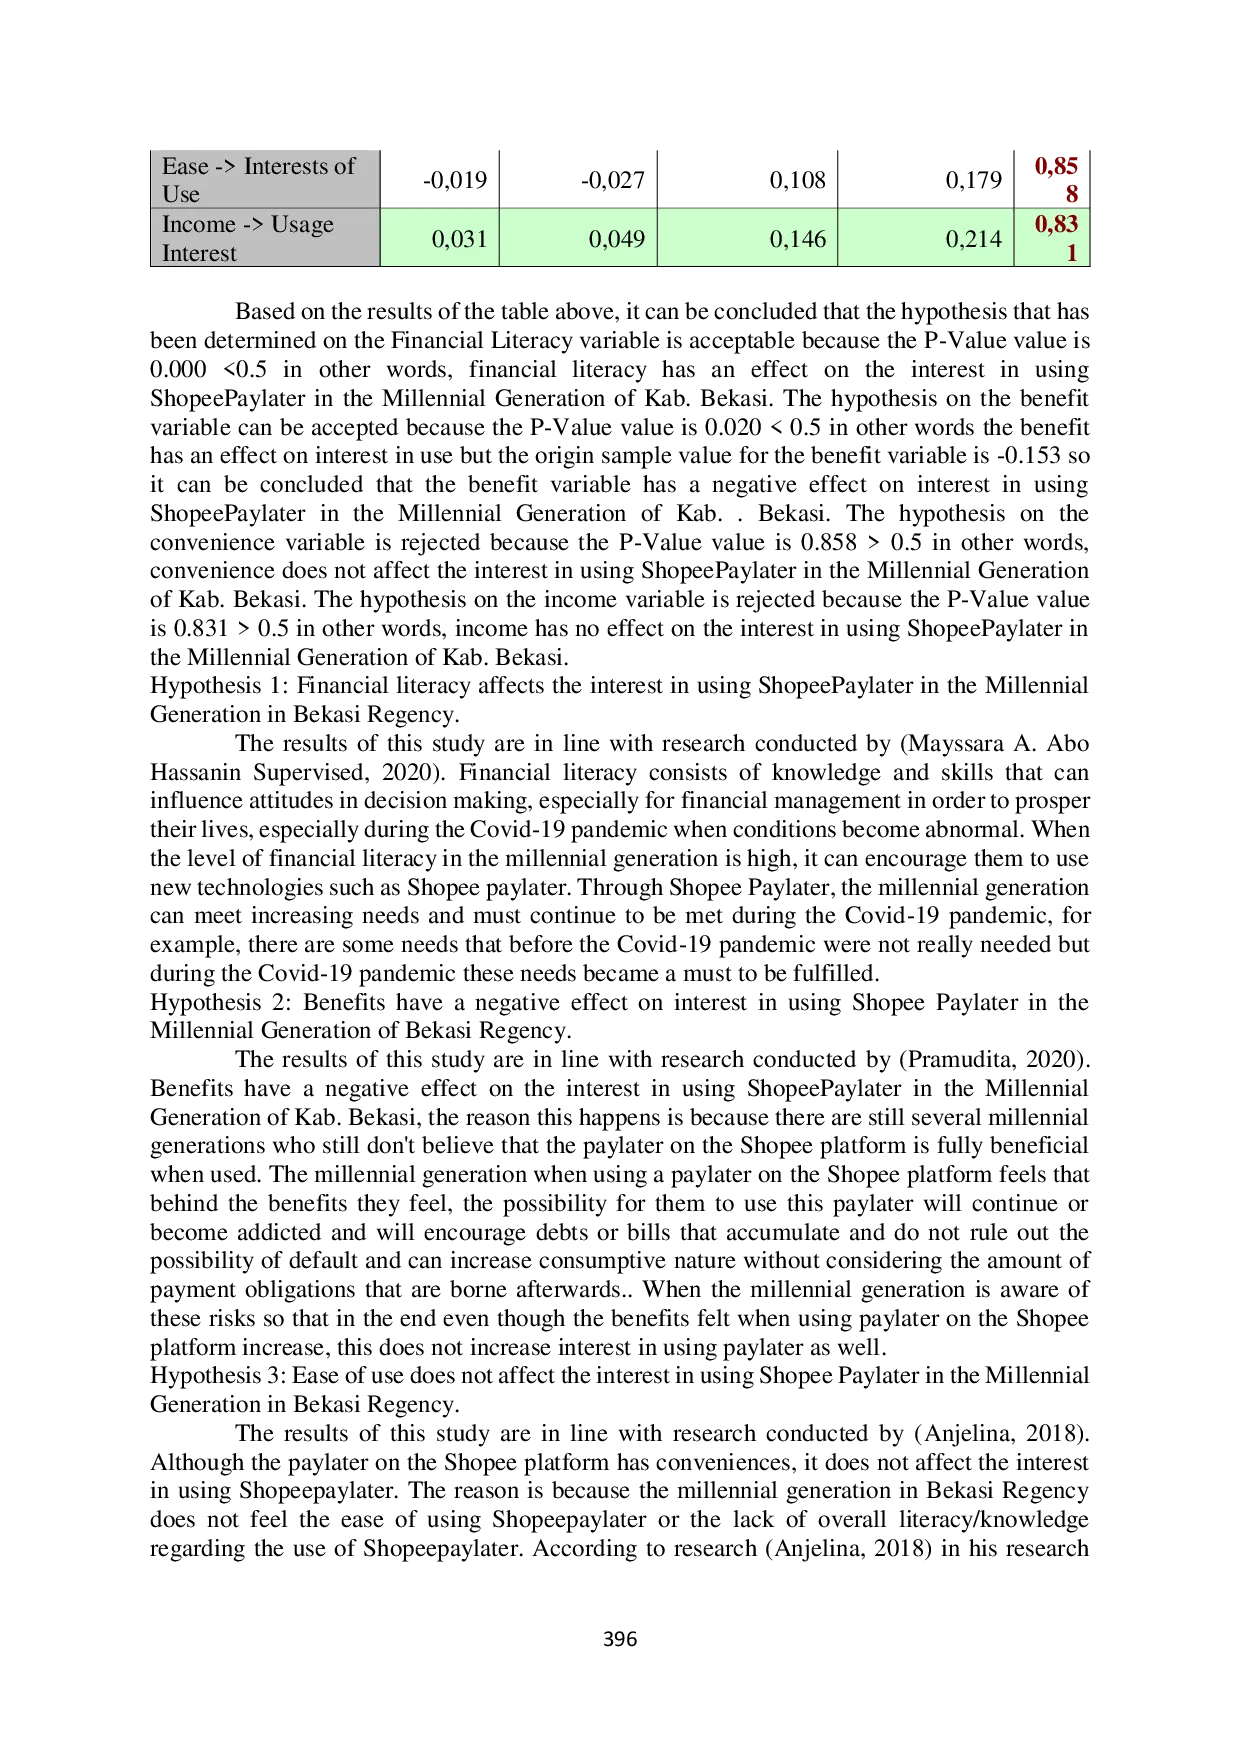
PENELITIPENELITI Teknik pengumpulan data menggunakan kuesioner, sedangkan pemrosesan data dan uji hipotesis menggunakan SmartPLS 3. Hasil penelitian menjelaskan bahwa variabelTeknik pengumpulan data menggunakan kuesioner, sedangkan pemrosesan data dan uji hipotesis menggunakan SmartPLS 3. Hasil penelitian menjelaskan bahwa variabel
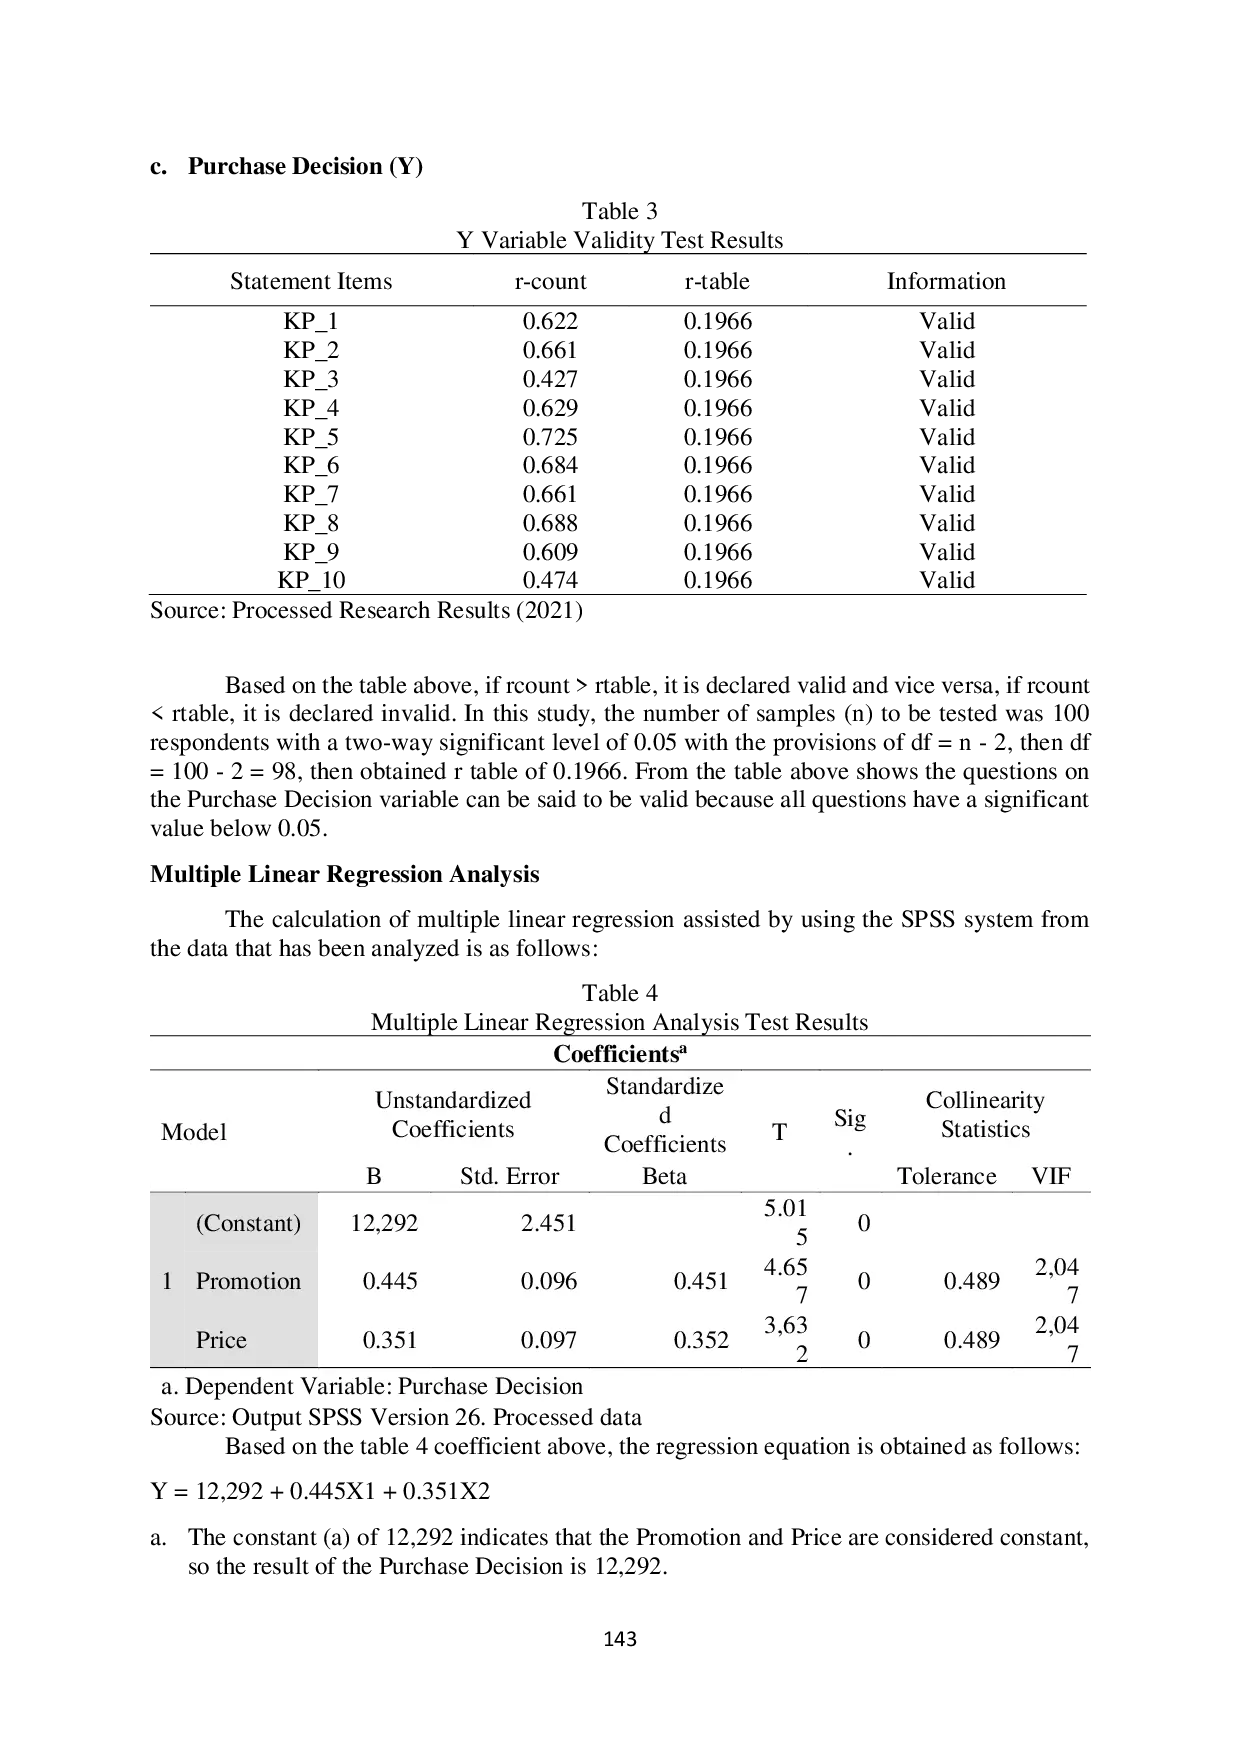
PENELITIPENELITI Harga secara parsial berpengaruh signifikan terhadap keputusan pembelian (Y) dengan nilai tcount harga lebih tinggi dari ttable (3,632 > 1,98472) padaHarga secara parsial berpengaruh signifikan terhadap keputusan pembelian (Y) dengan nilai tcount harga lebih tinggi dari ttable (3,632 > 1,98472) pada
Useful /
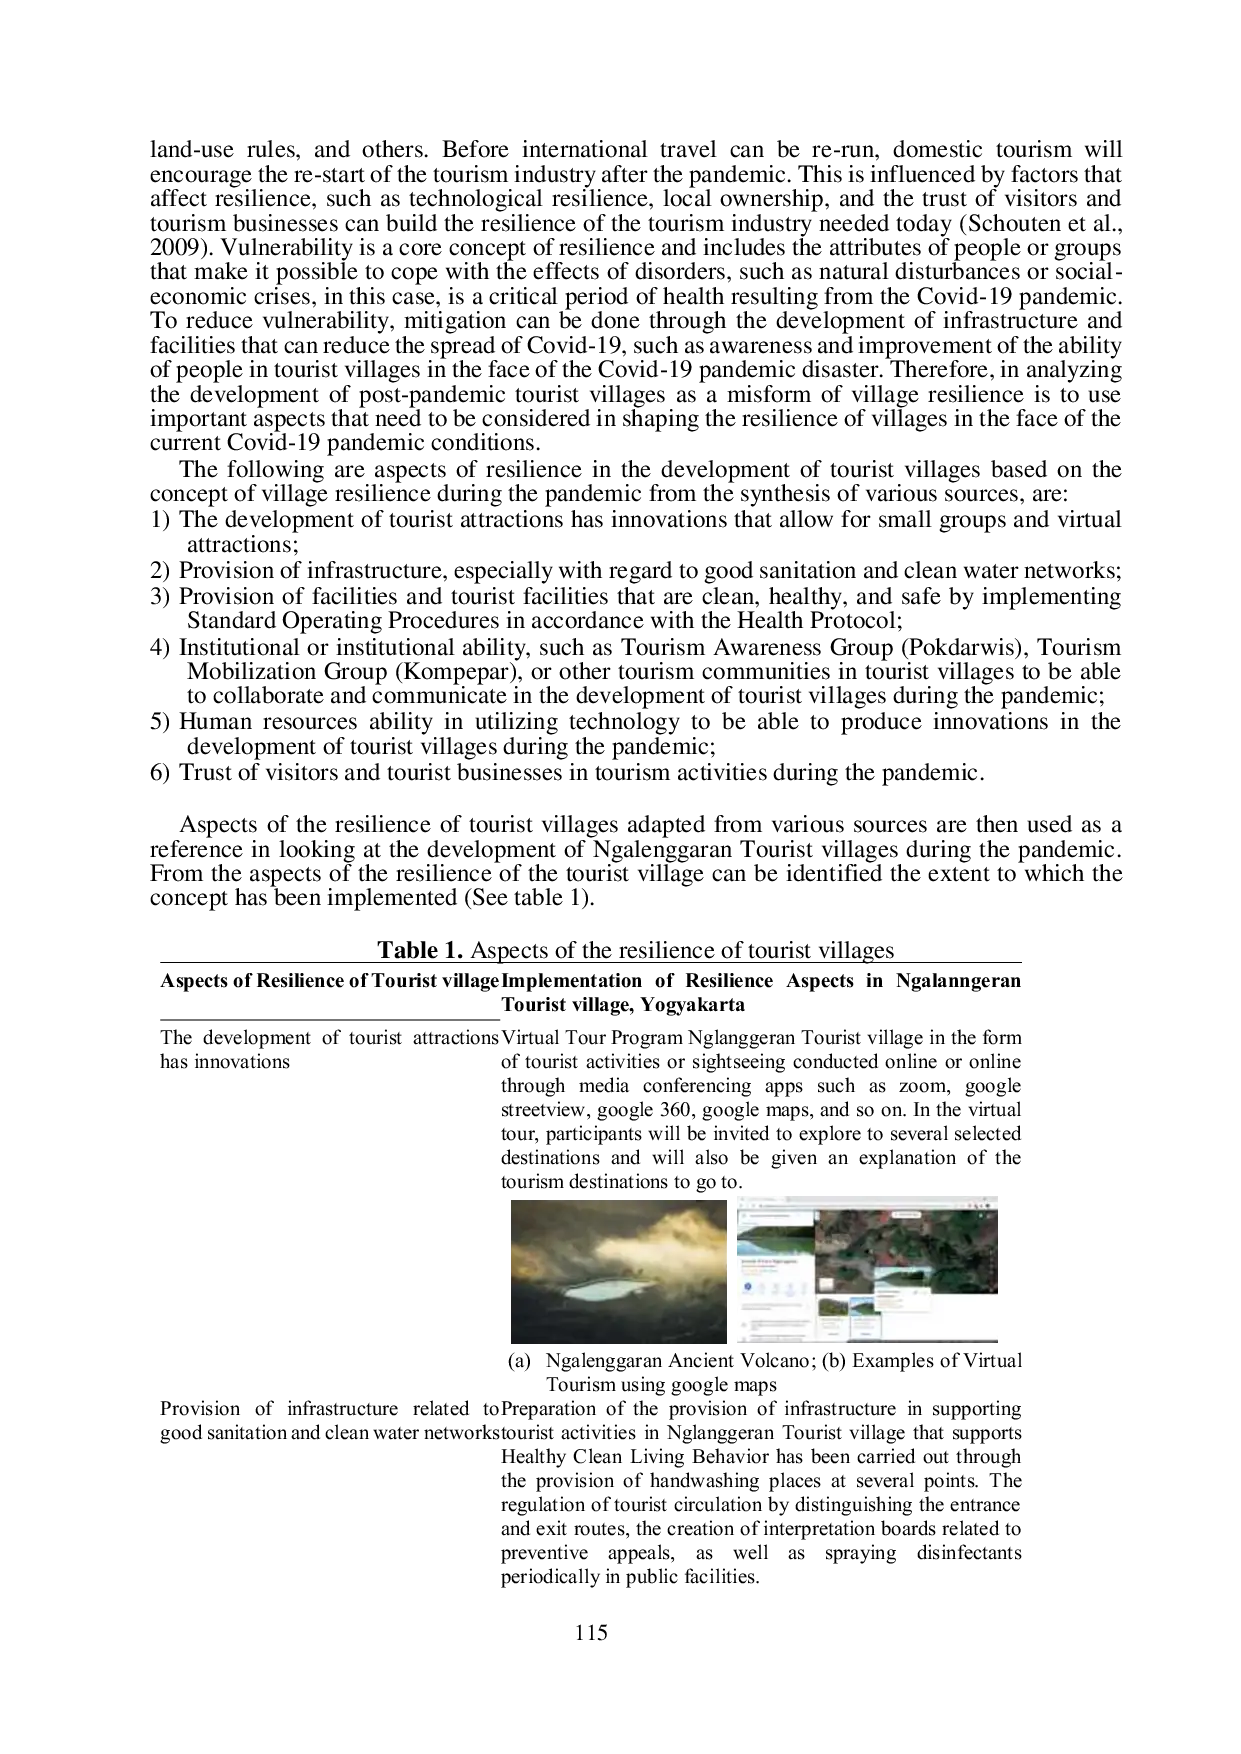
PENELITIPENELITI Pengembangan desa wisata yang memiliki prinsip ketahanan desa sangat berkaitan dengan sistem socio-ekologis di desa, seperti ketahanan masyarakat desaPengembangan desa wisata yang memiliki prinsip ketahanan desa sangat berkaitan dengan sistem socio-ekologis di desa, seperti ketahanan masyarakat desa
MSIRPMSIRP Penelitian menerapkan desain kuasi-eksperimen dengan kelompok kontrol nonekuivalen melalui pre-test dan post-test. Populasi terdiri atas 94 siswa kelasPenelitian menerapkan desain kuasi-eksperimen dengan kelompok kontrol nonekuivalen melalui pre-test dan post-test. Populasi terdiri atas 94 siswa kelas
MSIRPMSIRP Hasil uji menunjukkan sistem penerangan, sein, dan klakson berfungsi optimal dengan konsumsi daya 8,11 W, jauh di bawah spesifikasi maksimal 47,39 W. SistemHasil uji menunjukkan sistem penerangan, sein, dan klakson berfungsi optimal dengan konsumsi daya 8,11 W, jauh di bawah spesifikasi maksimal 47,39 W. Sistem
WYMWYM Dengan keputusan investasi, berarti memberi jawaban atas bidang usaha apa yang akan dimasuki, karena banyak alternatif yang dapat dilaksanakan sehinggaDengan keputusan investasi, berarti memberi jawaban atas bidang usaha apa yang akan dimasuki, karena banyak alternatif yang dapat dilaksanakan sehingga