ITKITK
SPECTA Journal of TechnologySPECTA Journal of TechnologyVolatilitas indeks LQ45 di pasar modal Indonesia menjadi tantangan signifikan bagi investor, sehingga dibutuhkan strategi lindung nilai yang efektif. Penelitian ini mengevaluasi efektivitas kontrak berjangka (futures) indeks LQ45 sebagai instrumen lindung nilai dengan membandingkan dua metode estimasi hedge ratio, yaitu Ordinary Least Squares (OLS) dan Dynamic Conditional Correlation-GARCH (DCC-GARCH). Data return harian indeks LQ45 dan kontrak futures periode 2021–2024 dianalisis melalui pengujian stasioneritas, diagnostik model, serta pemodelan ARMA dan GARCH. Efektivitas hedging diukur dengan membandingkan varians portofolio sebelum dan sesudah lindung nilai serta diuji secara statistik menggunakan uji F dan t. Hasil menunjukkan bahwa kedua metode mampu mengurangi risiko portofolio, namun model DCC-GARCH lebih unggul karena dapat menyesuaikan hedge ratio terhadap dinamika pasar secara real-time. Selain itu, model ini memenuhi seluruh asumsi statistik dan uji diagnostik yang diperlukan, menunjukkan keandalannya dalam konteks pasar volatil. Temuan ini menegaskan pentingnya penggunaan pendekatan dinamis dalam strategi manajemen risiko, serta memberikan kontribusi pada literatur derivatif di Indonesia yang masih terbatas. Penelitian ini juga menawarkan wawasan praktis bagi investor dan regulator dalam mendorong pemanfaatan kontrak derivatif sebagai alat lindung nilai berbasis indeks.
Metode OLS menghasilkan hedge ratio statis sekitar 1,001, menunjukkan 1 kontrak futures LQ45 hampir sepenuhnya menyeimbangkan eksposur indeks.Metode DCC-GARCH menghasilkan hedge ratio dinamis yang bervariasi antara 1,00246–1,00268, menyesuaikan volatilitas dan korelasi pasar secara waktu nyata.Kedua metode sangat efektif dalam mengurangi risiko investasi LQ45, dengan efektivitas hampir 100% dalam mengeliminasi varians return pada periode stabil, sesuai standar PSAK 55.Futures LQ45 terbukti instrumen hedging yang sangat efektif.Uji F dan uji t menunjukkan varians return hedged antara OLS dan DCC-GARCH sama efektif dalam lindung nilai.Namun, DCC-GARCH lebih valid dan realistis karena mempertimbangkan dinamika volatilitas dan korelasi pasar, sementara OLS melanggar asumsi dasar.
Penelitian lanjutan dapat fokus pada penerapan model hedging dinamis seperti DCC-GARCH pada instrumen derivatif lain di pasar modal Indonesia, seperti kontrak berjangka saham individu atau indeks sektoral. Selain itu, perlu dilakukan studi komparatif antara metode hedging berbasis model statistik dengan pendekatan berbasis AI untuk mengevaluasi efektivitasnya dalam kondisi pasar yang sangat volatil. Penelitian juga dapat mengeksplorasi faktor makroekonomi atau sentimen pasar yang memengaruhi hubungan antara indeks LQ45 dan kontrak futuresnya, serta mengembangkan strategi adaptif yang mampu menangkap perubahan dinamika tersebut secara real-time. Selain itu, penting untuk meneliti dampak regulasi terhadap adopsi derivatif oleh investor ritel, termasuk pengaruh edukasi dan kesadaran risiko terhadap partisipasi mereka dalam pasar derivatif.
| File size | 651.4 KB |
| Pages | 13 |
| DMCA | Report |
Related /
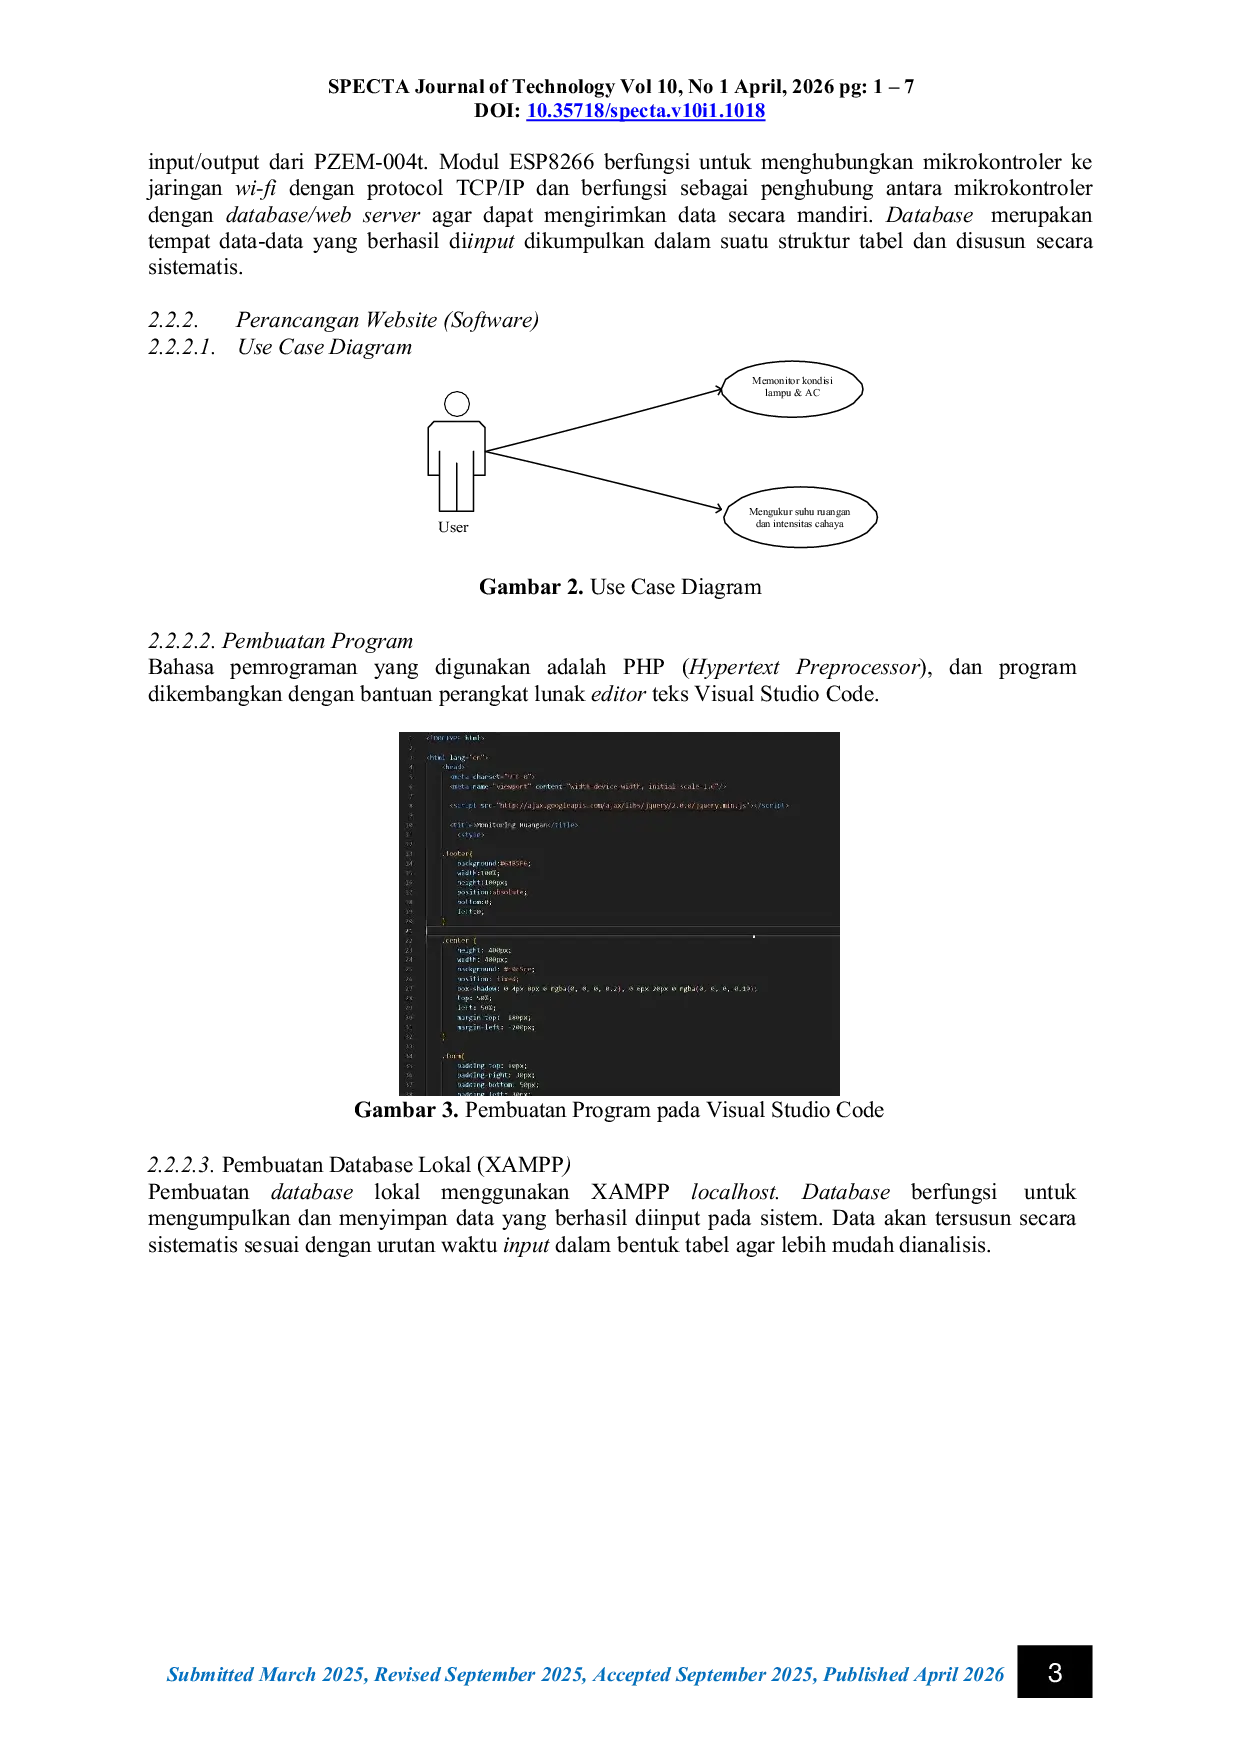
ITKITK Sistem ini berpotensi membantu pengelola ruangan dalam mengurangi pemborosan energi listrik dan meningkatkan efisiensi penggunaan AC. Dari hasil pengujian,Sistem ini berpotensi membantu pengelola ruangan dalam mengurangi pemborosan energi listrik dan meningkatkan efisiensi penggunaan AC. Dari hasil pengujian,
ITKITK Penelitian ini menghasilkan penilaian risiko menggunakan metode FMEA dari penggunaan Adjustable Voltage Current Protector. Adapun mitigasi yang dapat diterapkanPenelitian ini menghasilkan penilaian risiko menggunakan metode FMEA dari penggunaan Adjustable Voltage Current Protector. Adapun mitigasi yang dapat diterapkan
ITKITK Sesuai dengan kerangka Teori Konservasi Sumber Daya (COR), hasil ini memformulasikan ulang cyberloafing khususnya dalam konteks gig economy yang unik dariSesuai dengan kerangka Teori Konservasi Sumber Daya (COR), hasil ini memformulasikan ulang cyberloafing khususnya dalam konteks gig economy yang unik dari

LAAROIBALAAROIBA Pasar Modal Syariah dan Industri Halal memainkan peran integral dalam pembentukan ekosistem keuangan yang mematuhi prinsip-prinsip keuangan Islam dan mendukungPasar Modal Syariah dan Industri Halal memainkan peran integral dalam pembentukan ekosistem keuangan yang mematuhi prinsip-prinsip keuangan Islam dan mendukung
UMTUMT Secara teoritis, penelitian ini memperkuat Teori Sinyal dengan menunjukkan bahwa efektivitas sertifikasi dipengaruhi konteks dan perilaku konsumen, sertaSecara teoritis, penelitian ini memperkuat Teori Sinyal dengan menunjukkan bahwa efektivitas sertifikasi dipengaruhi konteks dan perilaku konsumen, serta
UNYUNY Gim dirancang dengan gaya pixel art 2D dan pendekatan gamifikasi untuk menciptakan pengalaman belajar yang menyenangkan. Metode perancangan desain digunakanGim dirancang dengan gaya pixel art 2D dan pendekatan gamifikasi untuk menciptakan pengalaman belajar yang menyenangkan. Metode perancangan desain digunakan

STMIKJAYAKARTASTMIKJAYAKARTA Data yang diprediksi sangat mirip dengan nilai aslinya, yang menunjukkan kemampuan algoritma dalam memberikan prediksi harga saham yang akurat, sepertiData yang diprediksi sangat mirip dengan nilai aslinya, yang menunjukkan kemampuan algoritma dalam memberikan prediksi harga saham yang akurat, seperti
TRILOGITRILOGI Metode Regresi Linear menghasilkan nilai MAPE yang lebih rendah dibandingkan Exponential Smoothing baik dalam prediksi harian maupun mingguan. PrediksiMetode Regresi Linear menghasilkan nilai MAPE yang lebih rendah dibandingkan Exponential Smoothing baik dalam prediksi harian maupun mingguan. Prediksi
Useful /
IAIN KENDARIIAIN KENDARI Metode pengumpulan data yang digunakan dalam penelitian ini adalah observasi, wawancara, dan dokumentasi. Hasil penelitian menunjukkan bahwa proses penangkaranMetode pengumpulan data yang digunakan dalam penelitian ini adalah observasi, wawancara, dan dokumentasi. Hasil penelitian menunjukkan bahwa proses penangkaran

STMIKJAYAKARTASTMIKJAYAKARTA Penulisan skripsi ini studi pustaka. Sistem e-commerce menggunakan metode observasi dan dikembangkan menggunakan framework Laravel berbasis PHP, denganPenulisan skripsi ini studi pustaka. Sistem e-commerce menggunakan metode observasi dan dikembangkan menggunakan framework Laravel berbasis PHP, dengan

STMIKJAYAKARTASTMIKJAYAKARTA Sistem ini memiliki keunggulan dalam hal kecepatan proses inferensi, kemudahan penggunaan, dan kemampuan memberikan rekomendasi penanganan yang sesuai,Sistem ini memiliki keunggulan dalam hal kecepatan proses inferensi, kemudahan penggunaan, dan kemampuan memberikan rekomendasi penanganan yang sesuai,

STMIKJAYAKARTASTMIKJAYAKARTA Penelitian ini bertujuan untuk menganalisis peran AI dalam meningkatkan efisiensi dan efektivitas aktivitas manusia dalam konteks pendidikan, manajemenPenelitian ini bertujuan untuk menganalisis peran AI dalam meningkatkan efisiensi dan efektivitas aktivitas manusia dalam konteks pendidikan, manajemen