UNTANUNTAN
JAAKFE UNTAN (Jurnal Audit dan Akuntansi Fakultas Ekonomi Universitas Tanjungpura)JAAKFE UNTAN (Jurnal Audit dan Akuntansi Fakultas Ekonomi Universitas Tanjungpura)UKM (Usaha Kecil dan Menengah) pada saat krisis ekonomi tahun 1998 dipercaya sebagai tonggak ekonomi yang membantu Indonesia melewati krisis saat itu. Walaupun UKM dianggap sebagai komponen penting perekonomian Negara ini, tetapi masih banyak permasalahan yang dihadapi oleh UKM, terutama terkait kemampuan manajemen UKM. Salah satu penunjang proses manajemen di UKM adalah kemampuan untuk mengunakan informasi akuntansi. Informasi akuntansi sendiri adalah hasil dari proses Akuntansi yang memerlukan pengetahuan untuk memahaminya. Penelitian ini menggunakan model TAM dengan variabel independen mengambil variabel Persepsi atas Manfaat Akuntansi dari model TAM dan menambahkan variabel independen Pengetahuan Akuntansi. Adapun jumlah sampel dalam penelitian ini sebanyak 32 UKM yang dipilih secara acak. Hasil penelitian menunjukkan persepsi Manfaat Akuntansi memiliki pengaruh positif signifikan terhadap penggunaan informasi akuntansi, dan pengetahuan akuntansi tidak berpengaruh terhadap penggunaan informasi akuntansi.
Berdasarkan uji hipotesis individu (uji t), variabel Persepsi atas Manfaat Akuntansi berpengaruh positif secara signifikan terhadap Penggunaan Informasi Akuntansi.Hasil pengujian ini tidak sesuai dengan penelitian sebelumnya, sebagaimana yang telah dipaparkan oleh Pinasti (2007) bahwa temuan-temuan terdahulu menunjukkan pengusaha kecil mempunyai persepsi negatif atas nilai informasi akuntansi.Variabel Pengetahuan Akuntansi tidak mempunyai pengaruh terhadap penggunaan Informasi Akuntansi.Hasil ini dapat disimpulkan bahwa variabel Pengetahuan Akuntansi tidak mempunyai pengaruh positif secara signifikan terhadap Penggunaan Informasi Akuntansi.Hasil penelitian ini tidak sesuai dengan penelitian terdahulu seperti yang dilakukan Suhairi, Yahya dan Haron (2004) yang menyatakan bahwa pengetahuan akuntansi seorang wirausaha mempunyai pengaruh positif terhadap penggunaan informasi Akuntansi.Berdasarkan Uji Hipotesis Simultan (Uji F), pengujian variabel secara simultan (besama-sama) diketahui bahwa variabel persepsi atas manfaat akuntansi berpengaruh positif terhadap penggunaan informasi akuntansi.Dari hasil uji hipotesis menunjukkan nilai F hitung sebesar 14,584 sedangkan nilai F tabel diperoleh sebesar 3,327.Nilai F hitung > F tabel (14,584 > 3,327) dan nilai probabilitas signifikansi sebesar 0,000 jauh lebih kecil dari 0,05.Hasil ini menunjukkan Ha diterima, yaitu persepsi atas manfaat akuntansi dan pengetahuan akuntansi secara bersama-sama (simultan) mempunyai pengaruh positif terhadap penggunaan informasi akuntansi.
Berdasarkan hasil penelitian ini, disarankan agar pelaku UKM di Kota Pontianak meningkatkan pengetahuan akuntansi mereka. Pengetahuan akuntansi dapat membantu mereka dalam mengelola keuangan usaha dengan lebih baik. Selain itu, peneliti selanjutnya dapat mempertimbangkan untuk memperluas sampel, daerah penelitian, dan variabel yang digunakan dalam penelitian ini. Dengan demikian, penelitian selanjutnya dapat memberikan kontribusi yang lebih luas dalam memahami penggunaan informasi akuntansi pada UKM.
| File size | 193.72 KB |
| Pages | 34 |
| DMCA | Report |
Related /
UNTANUNTAN Sedangkan proporsi komisaris independen, ukuran komite audit, kepemilikan saham asing, dan ukuran perusahaan tidak berpengaruh secara signifikan terhadapSedangkan proporsi komisaris independen, ukuran komite audit, kepemilikan saham asing, dan ukuran perusahaan tidak berpengaruh secara signifikan terhadap
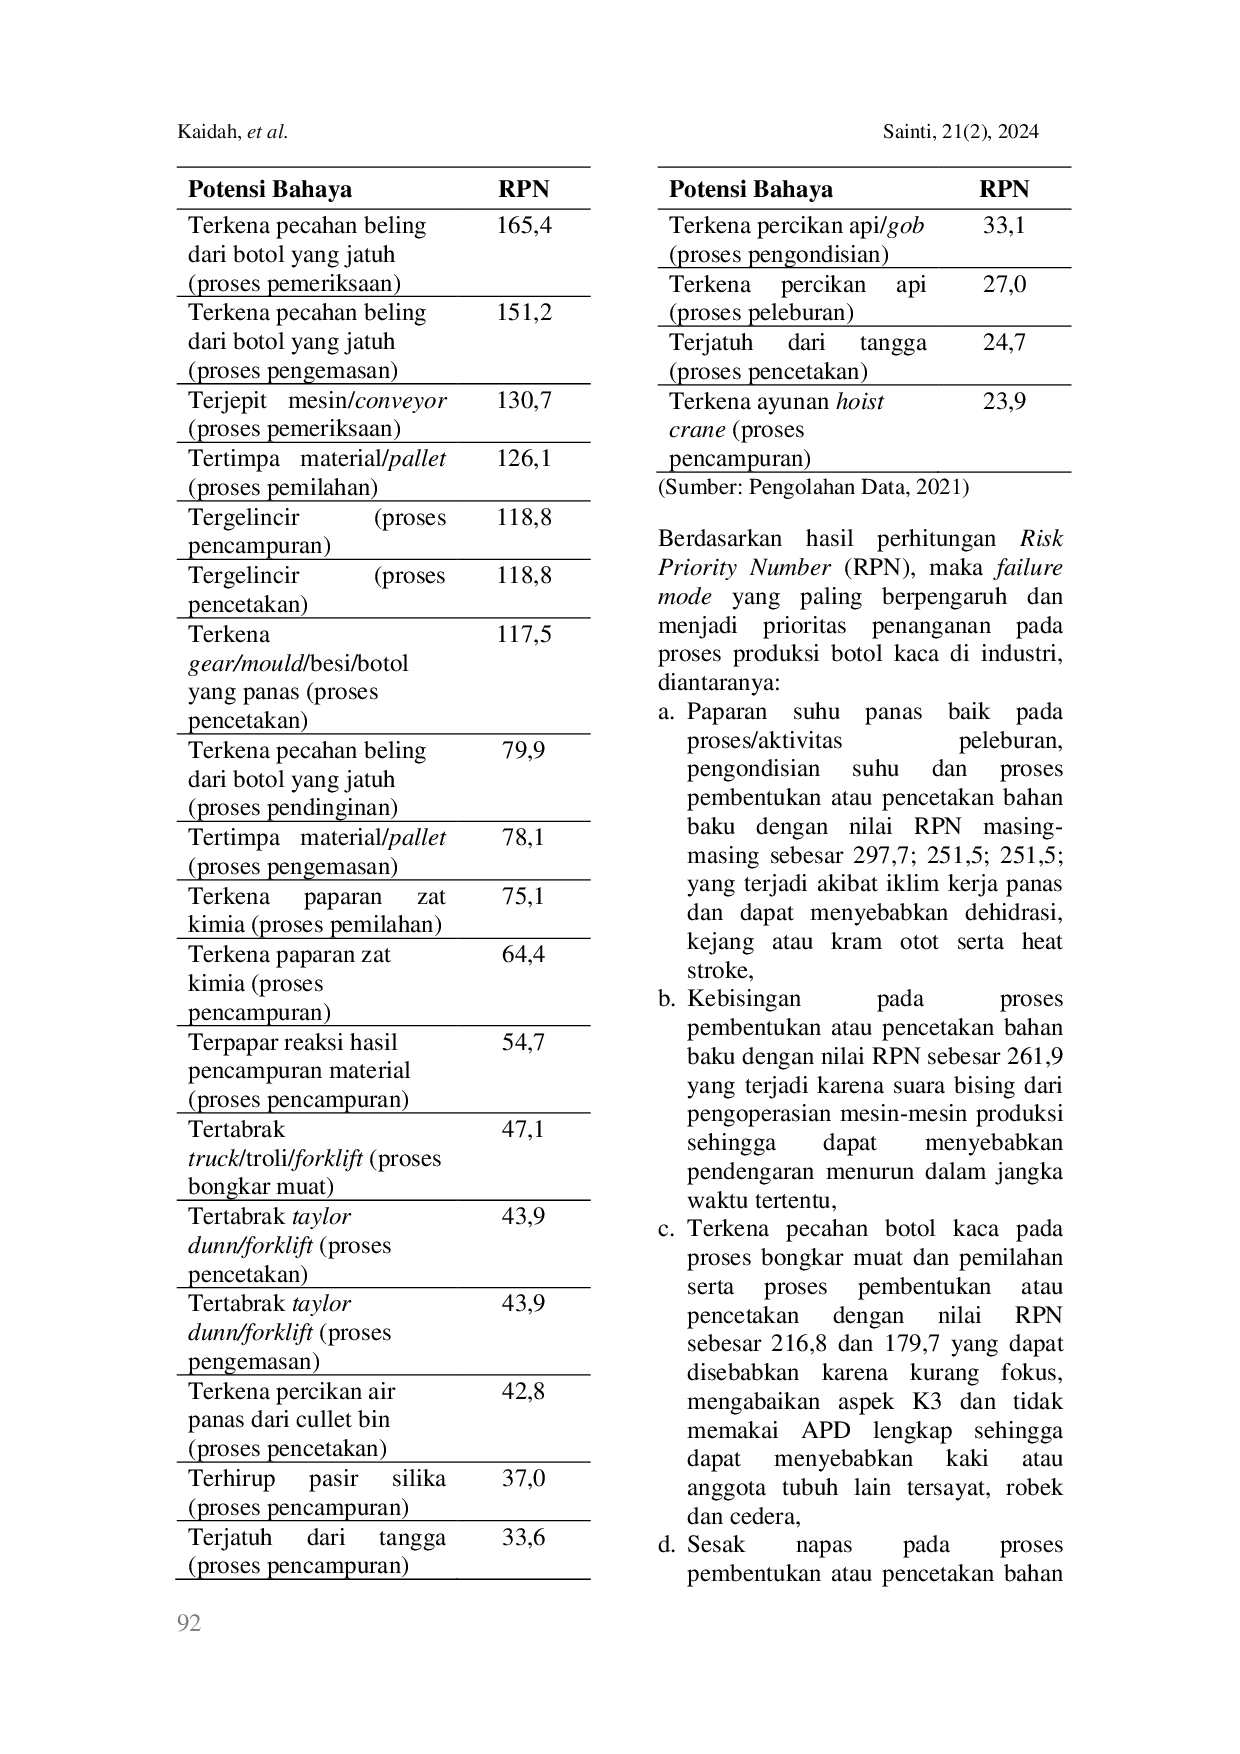
POLTEKATIPDGPOLTEKATIPDG Kecelakaan kerja yang terjadi selalu menimbulkan kerugian, seperti menurunnya produktivitas perusahaan karena pekerja tidak mampu bekerja secara optimal,Kecelakaan kerja yang terjadi selalu menimbulkan kerugian, seperti menurunnya produktivitas perusahaan karena pekerja tidak mampu bekerja secara optimal,
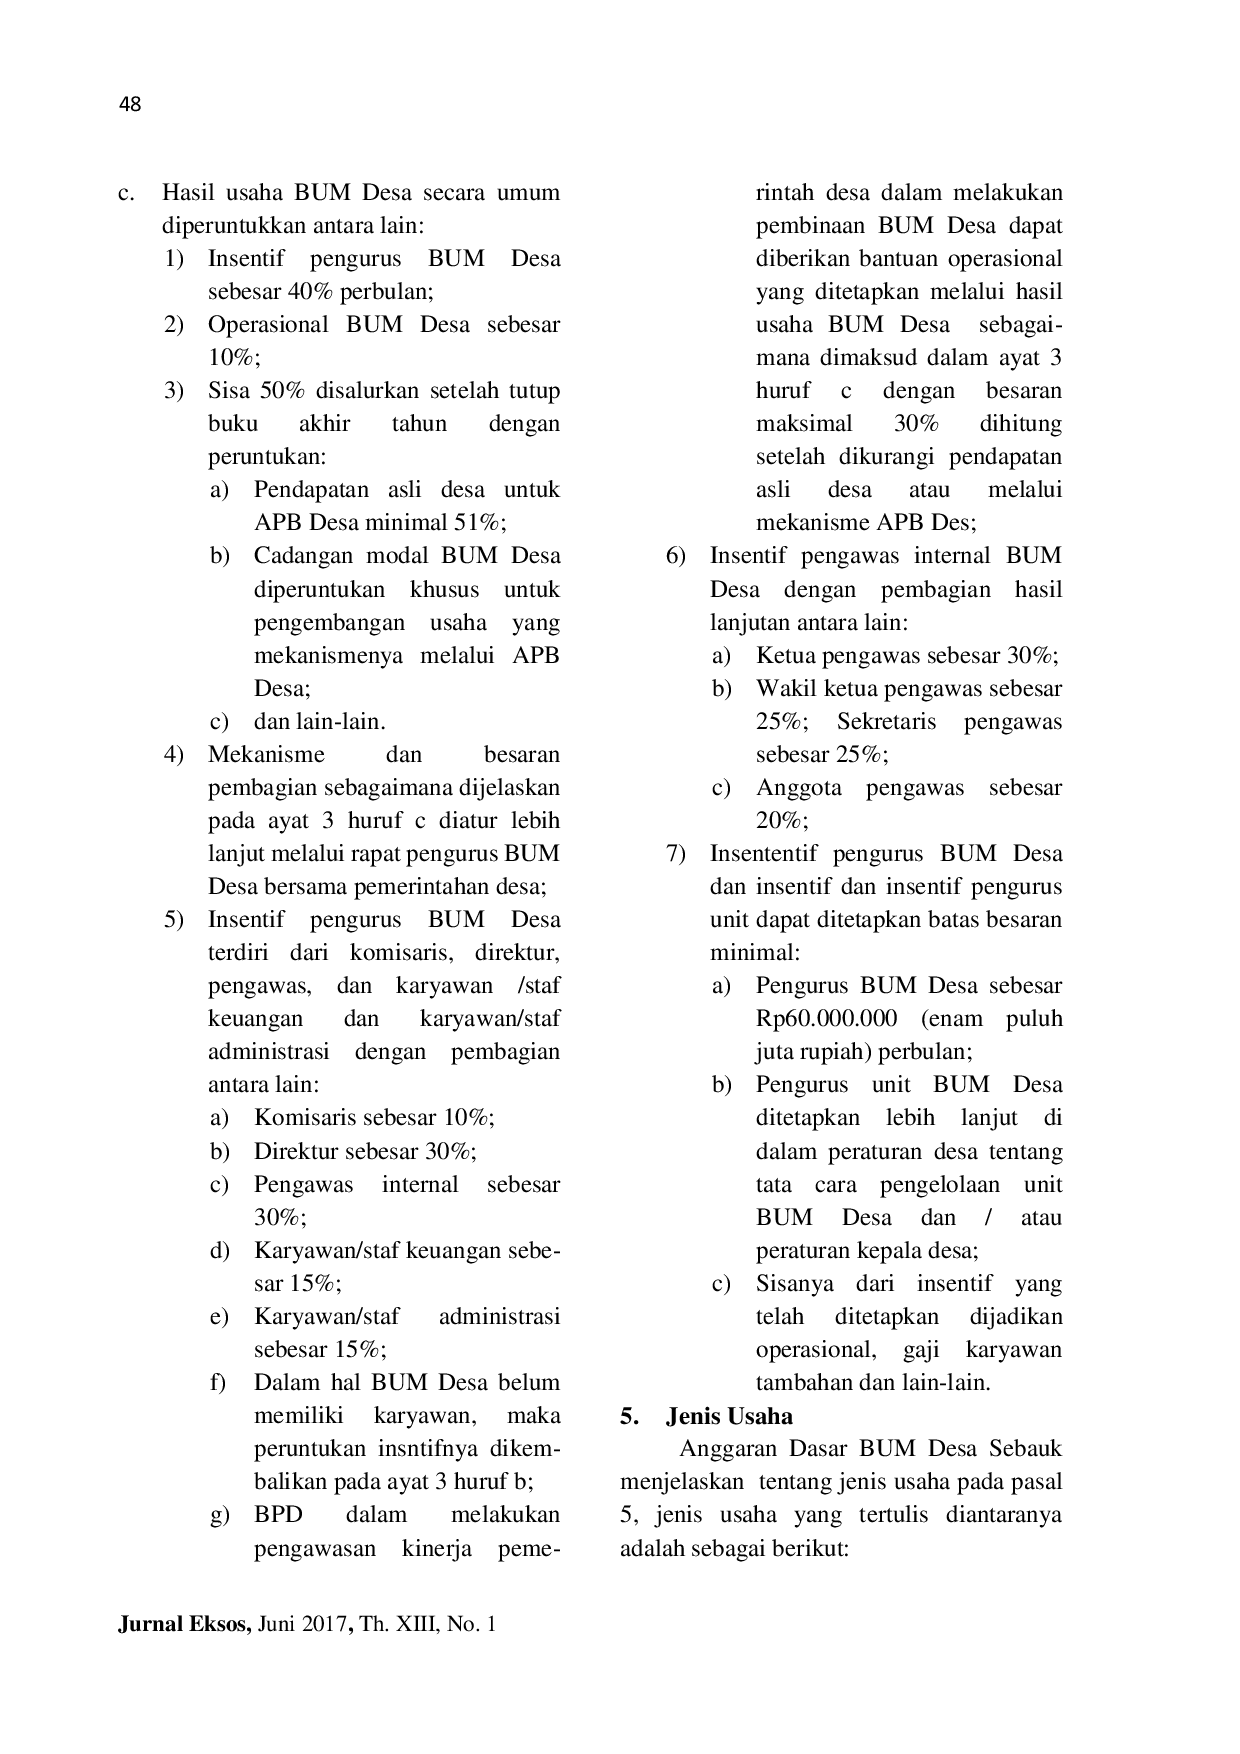
POLNEPPOLNEP Hambatan-hambatan yang dihadapi dalam pelaksanaan pengaturan BUM Desa harapan maju desa sebauk Berdasarkan hasil survey lapangan, hambatan yang terjadiHambatan-hambatan yang dihadapi dalam pelaksanaan pengaturan BUM Desa harapan maju desa sebauk Berdasarkan hasil survey lapangan, hambatan yang terjadi
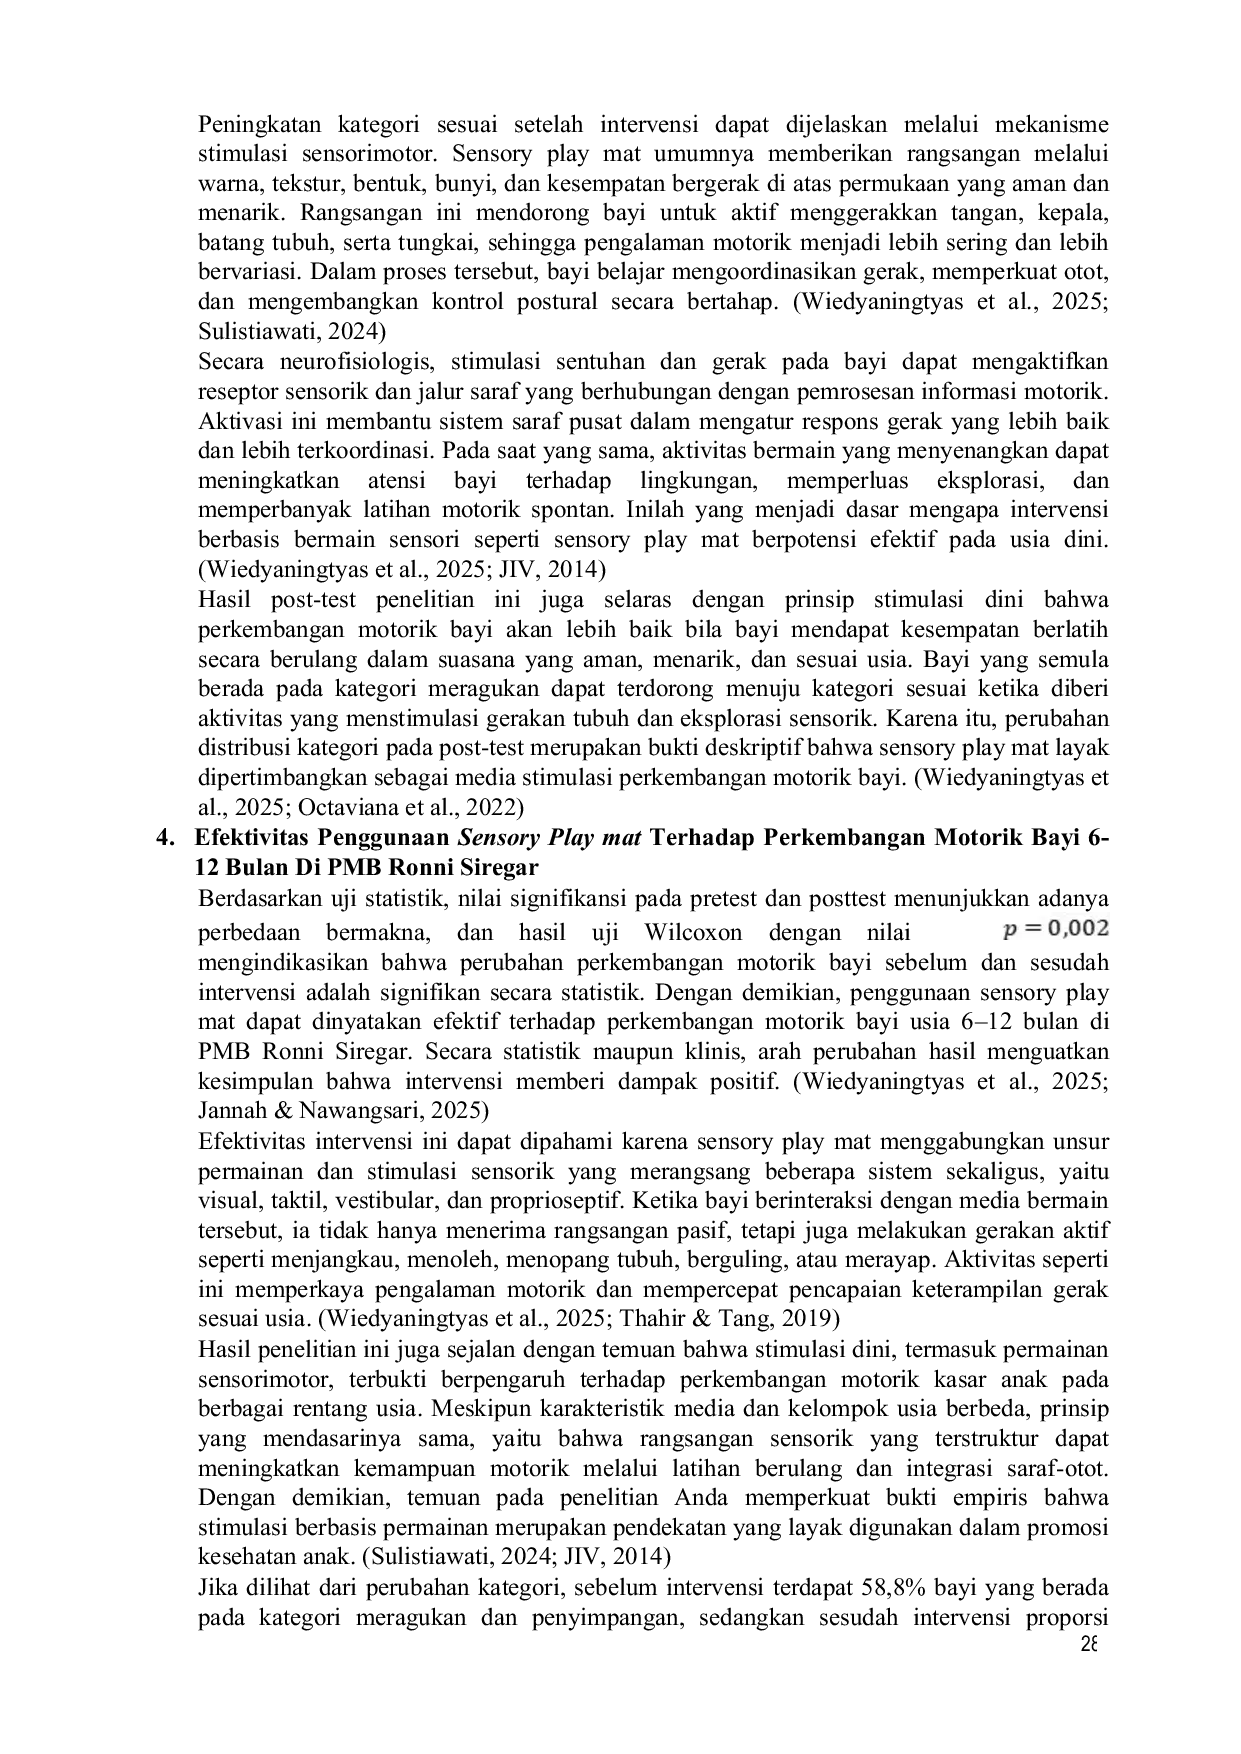
SARI MUTIARASARI MUTIARA Perkembangan motorik bayi usia 6–12 bulan sebelum diberikan intervensi penggunaan sensory play mat menunjukkan bahwa dari 17 bayi, sebanyak 7 bayi (41,2%)Perkembangan motorik bayi usia 6–12 bulan sebelum diberikan intervensi penggunaan sensory play mat menunjukkan bahwa dari 17 bayi, sebanyak 7 bayi (41,2%)
SARI MUTIARASARI MUTIARA Kandungan alami dalam Convalius Oil, seperti vitamin E, minyak kelapa, dan minyak zaitun, berperan dalam meningkatkan kenyamanan pemijatan dan elastisitasKandungan alami dalam Convalius Oil, seperti vitamin E, minyak kelapa, dan minyak zaitun, berperan dalam meningkatkan kenyamanan pemijatan dan elastisitas
ASIAASIA Keberadaan dua logo brand selain logo utama perusahaan membuat sebagian target market kesulitan untuk mendiferensiasikan kedua sektor bisnis yang dinaunginya.Keberadaan dua logo brand selain logo utama perusahaan membuat sebagian target market kesulitan untuk mendiferensiasikan kedua sektor bisnis yang dinaunginya.
UNJAUNJA Sang produser lebih memihak para aktor membantu para petani untuk memperjuangkan tidak tanah ulayatnya dengan menampilkan perbuatan-perbuatan tidak menyenangkanSang produser lebih memihak para aktor membantu para petani untuk memperjuangkan tidak tanah ulayatnya dengan menampilkan perbuatan-perbuatan tidak menyenangkan
WIDURIWIDURI Kebutuhan manusia akan kehidupan yang lebih praktis dipenuhi dengan kemajuan teknologi, salah satunya di bidang kesehatan. Hal inilah yang melatarbelakangiKebutuhan manusia akan kehidupan yang lebih praktis dipenuhi dengan kemajuan teknologi, salah satunya di bidang kesehatan. Hal inilah yang melatarbelakangi
Useful /
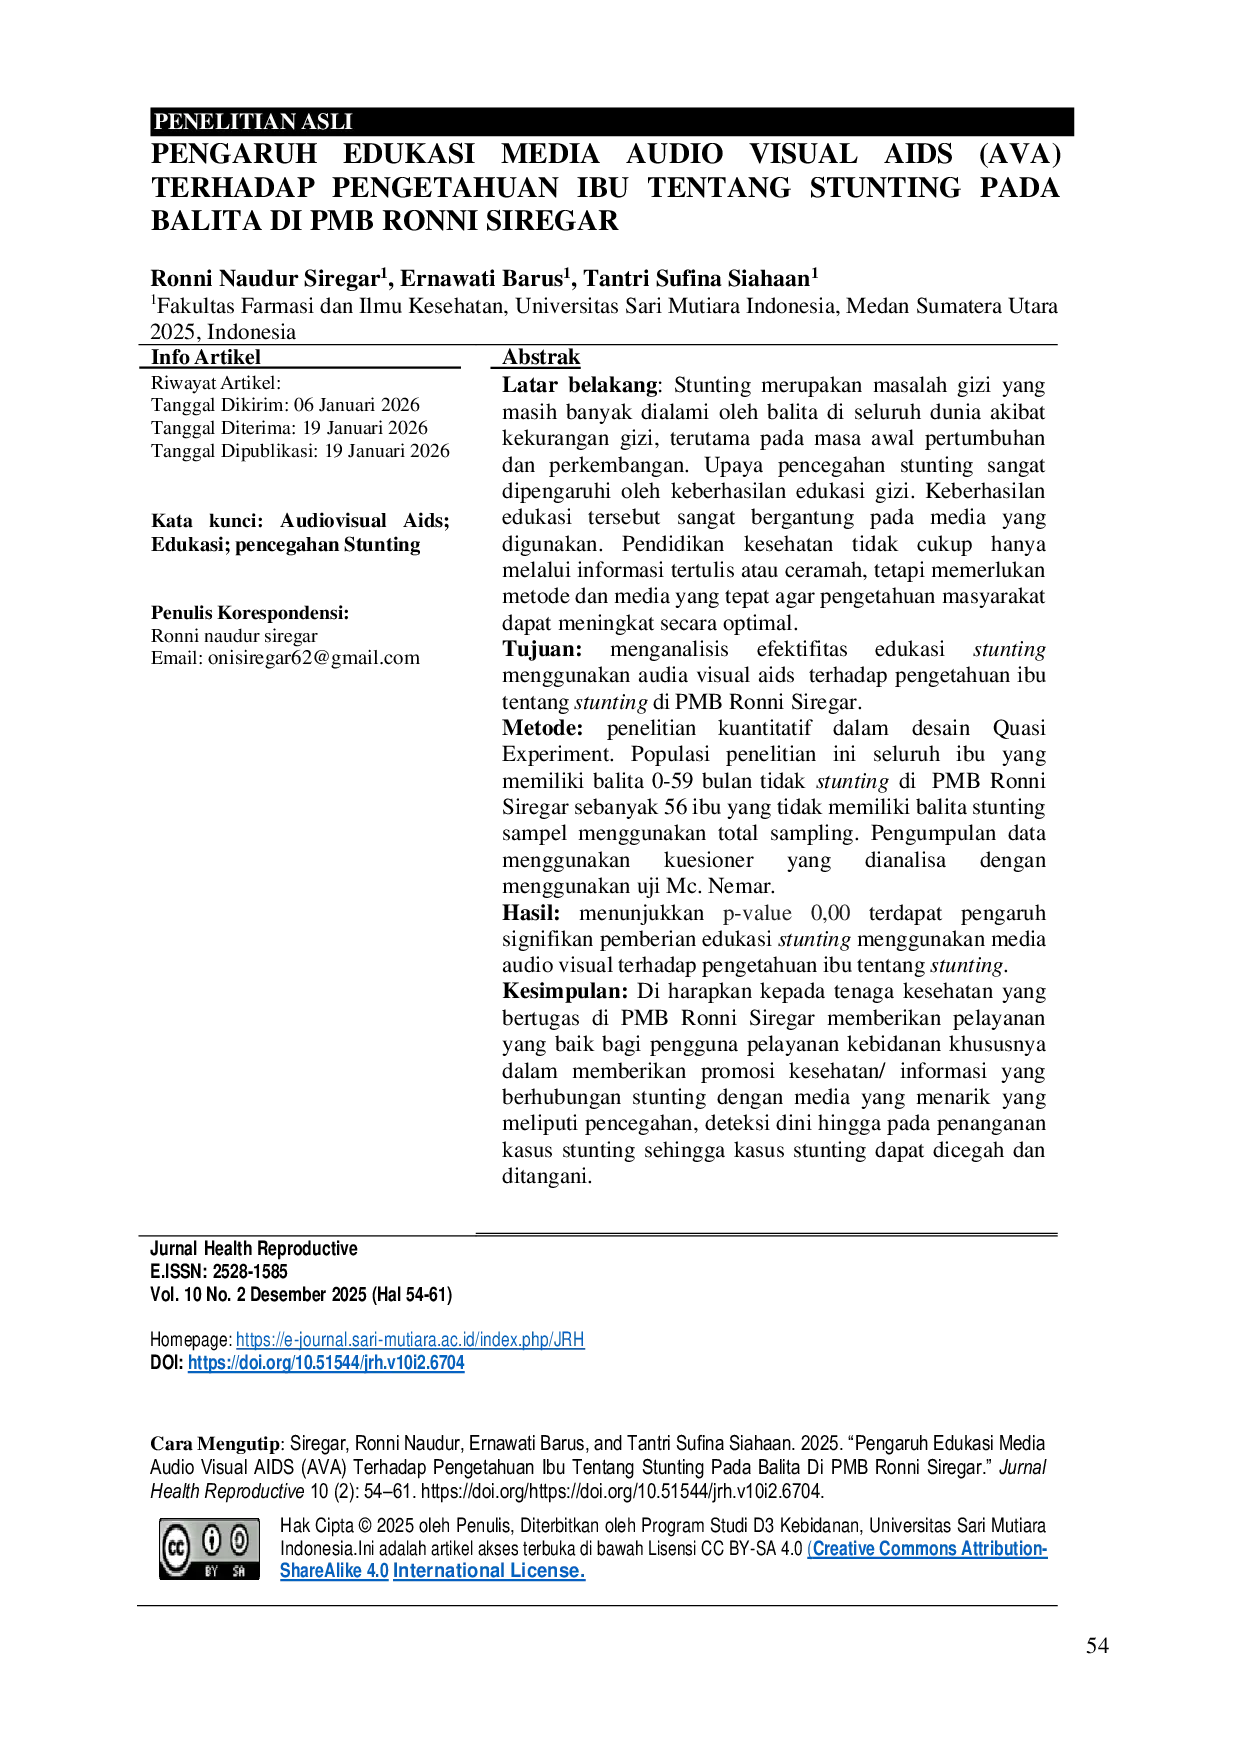
SARI MUTIARASARI MUTIARA Latar belakang: Stunting merupakan masalah gizi yang masih banyak dialami oleh balita di seluruh dunia akibat kekurangan gizi, terutama pada masa awalLatar belakang: Stunting merupakan masalah gizi yang masih banyak dialami oleh balita di seluruh dunia akibat kekurangan gizi, terutama pada masa awal
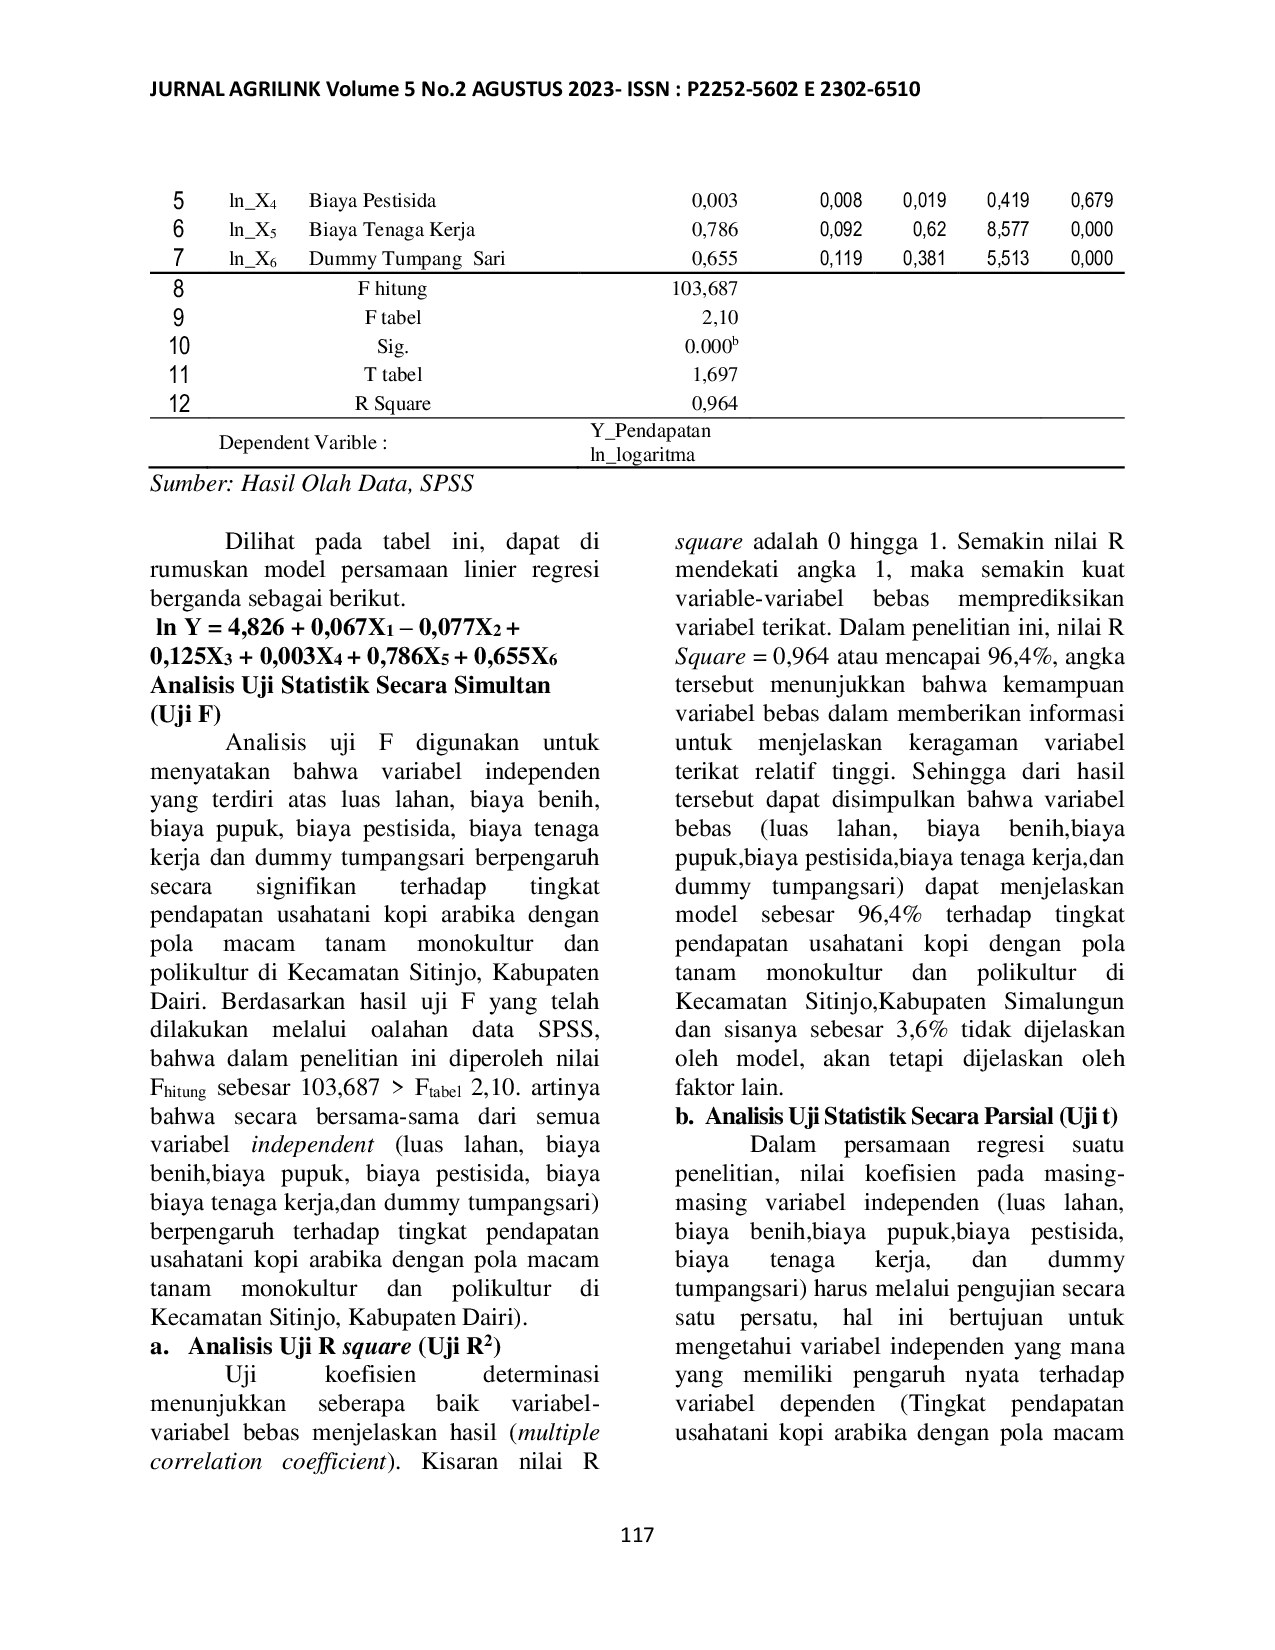
USIUSI (2) Untuk menganalisis faktor-faktor yang mempengaruhi pendapatan petani pada usaha polikultur kopi dengan usaha monokultur kopi Kecamatan Sitinjo, Kabupaten(2) Untuk menganalisis faktor-faktor yang mempengaruhi pendapatan petani pada usaha polikultur kopi dengan usaha monokultur kopi Kecamatan Sitinjo, Kabupaten
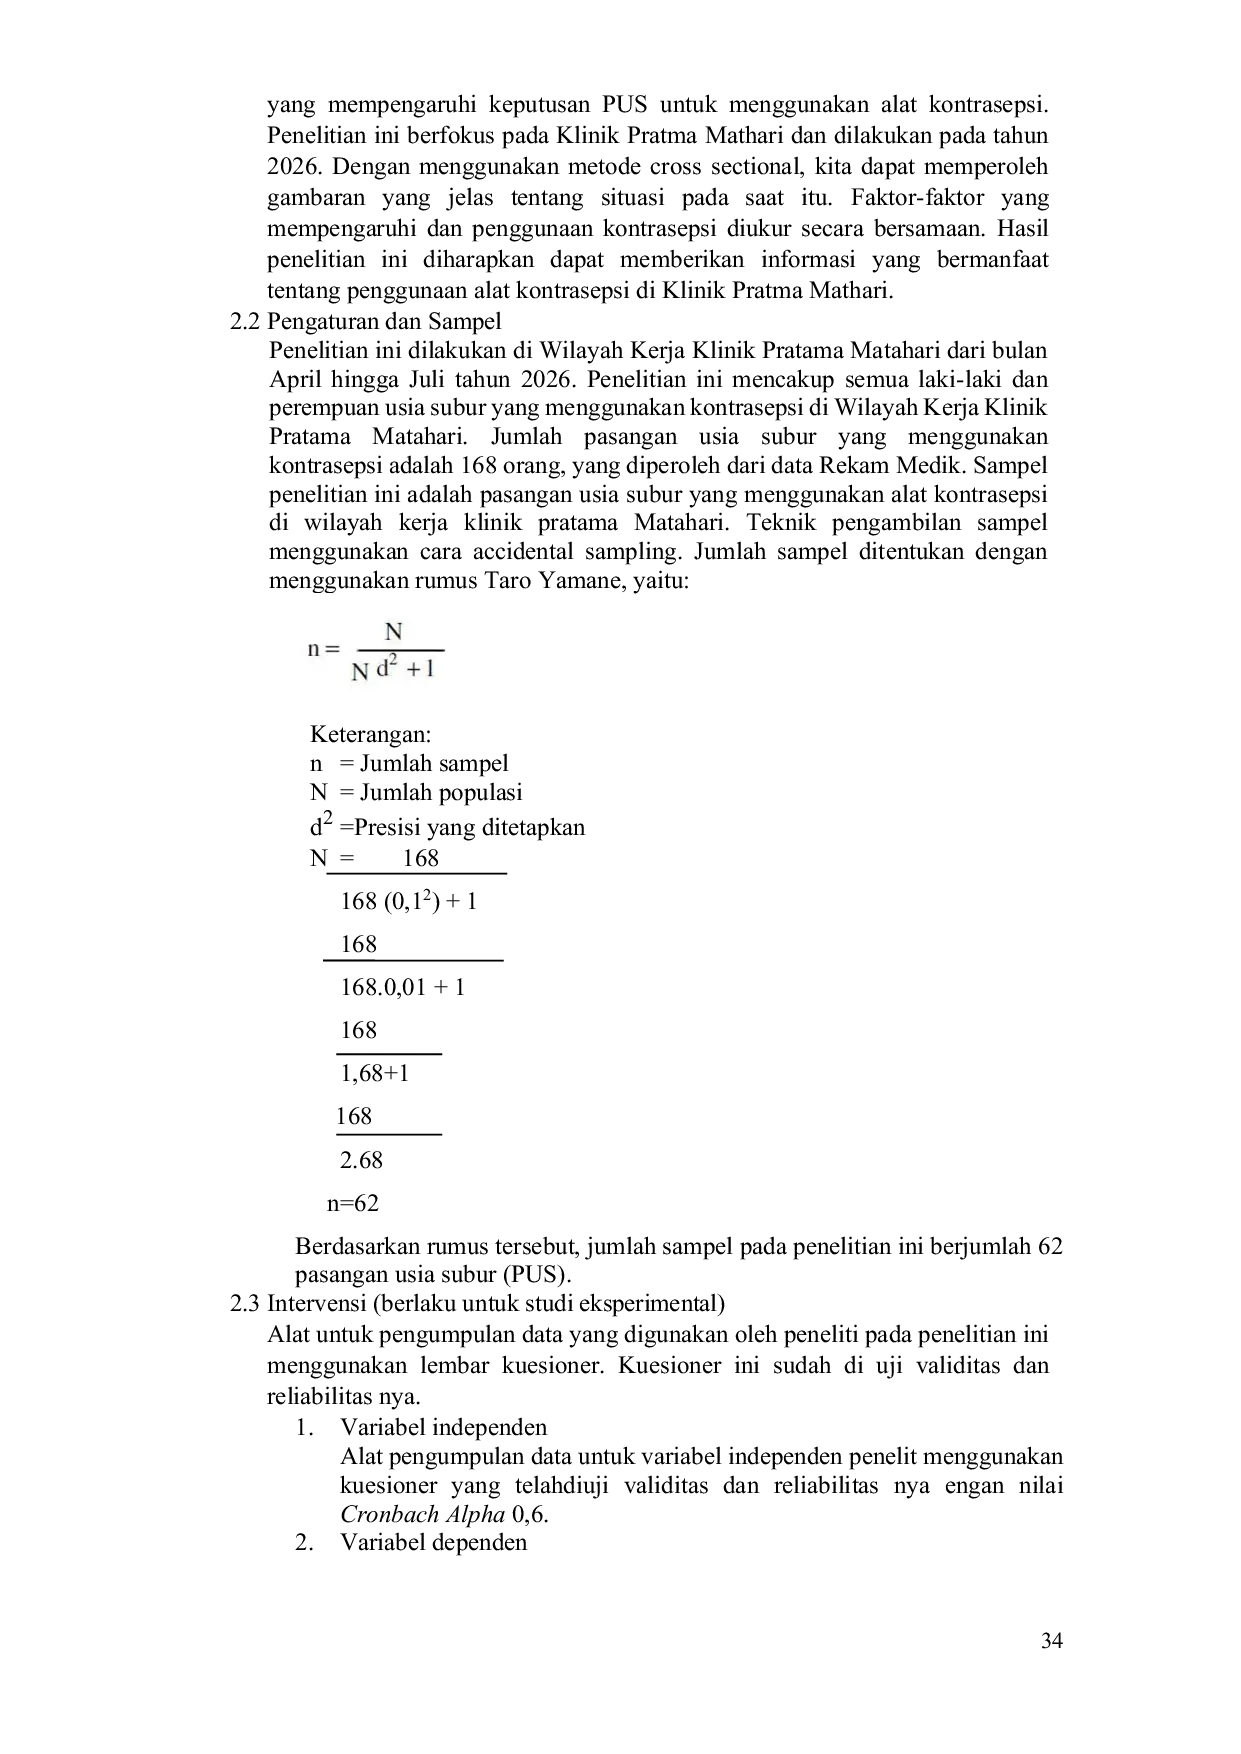
SARI MUTIARASARI MUTIARA 9% keikutsertaan menjadi akseptor tidak aktif. Kesimpulan: Berdasarkan penelitian pada 62 responden PUS faktor-faktor yang mempengaruhi keikutsertaan pus9% keikutsertaan menjadi akseptor tidak aktif. Kesimpulan: Berdasarkan penelitian pada 62 responden PUS faktor-faktor yang mempengaruhi keikutsertaan pus
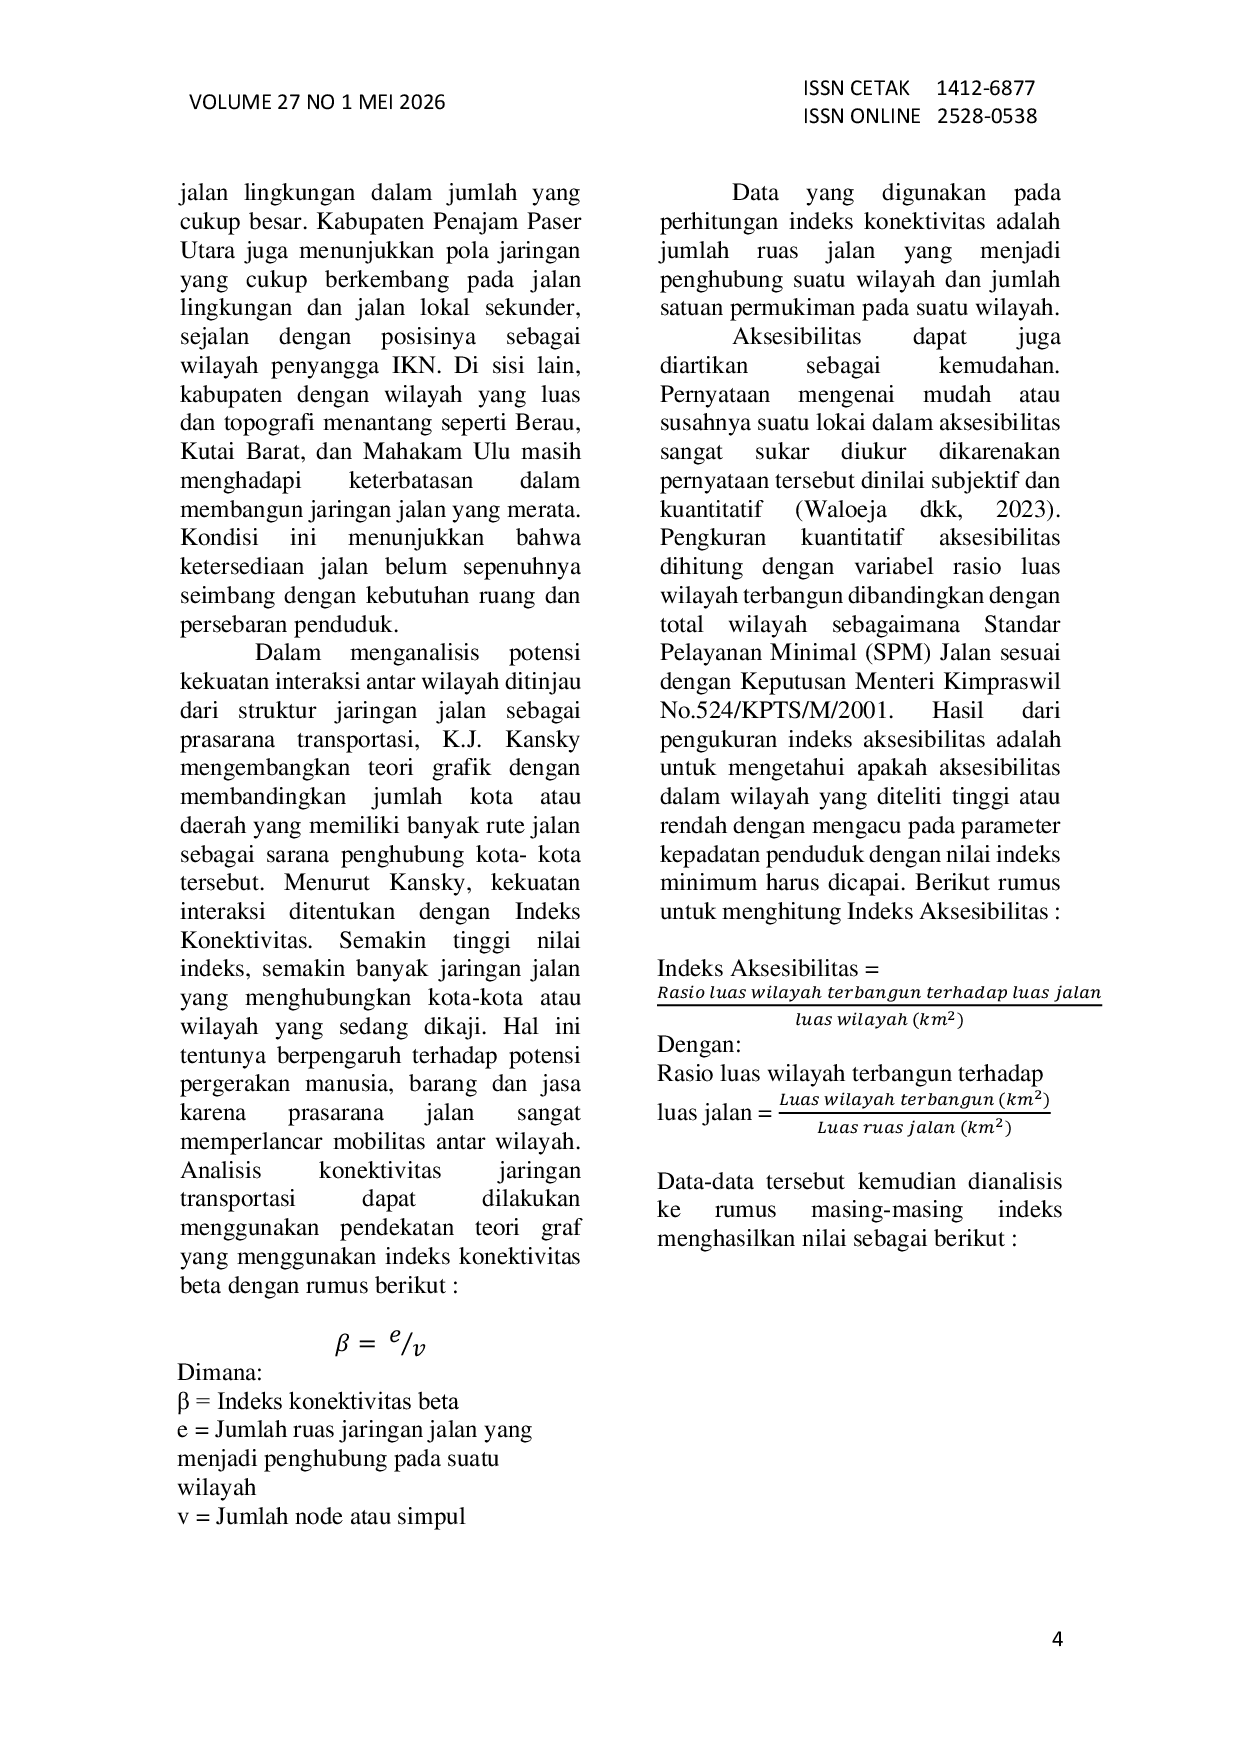
UNTAG SMDUNTAG SMD Konektivitas dan Aksesibilitas jalan di Provinsi Kalimantan Timur sangat dibutuhkan untuk menciptakan keterpaduan transportasi wilayah sehingga mampu memberikanKonektivitas dan Aksesibilitas jalan di Provinsi Kalimantan Timur sangat dibutuhkan untuk menciptakan keterpaduan transportasi wilayah sehingga mampu memberikan