LPPM UNBAJALPPM UNBAJA
Progress: Jurnal Pendidikan, Akuntansi dan KeuanganProgress: Jurnal Pendidikan, Akuntansi dan KeuanganStudi ini bertujuan untuk mengeksplorasi tren dan pola dalam penelitian perilaku audit melalui pendekatan bibliographic coupling menggunakan perangkat lunak VOSviewer. Bibliographic couplings digunakan untuk mengukur kesamaan, seperti sitasi bersama. Hal ini terjadi ketika dua karya merujuk pada karya ketiga dalam daftar pustaka mereka. Studi ini juga bertujuan untuk mengetahui jurnal inti dalam publikasi internasional, mengetahui jumlah cluster perkembangan publikasi, serta mengetahui seberapa luas penyebaran publikasi tentang topik ini di seluruh dunia. Metode ini memungkinkan pemetaan hubungan antar dokumen berdasarkan referensi bersama, sehingga mengidentifikasi cluster tematik dan koneksi konseptual dalam literatur. Data bibliografi dikumpulkan dari database akademik terpercaya dan dianalisis untuk mengungkap struktur dan dinamika perkembangan penelitian dalam bidang perilaku audit. Hasil visualisasi menunjukkan pembentukan beberapa cluster dominan yang mewakili fokus tematik seperti tekanan etika auditor, kemandirian, pengambilan keputusan, dan pengaruh budaya organisasi terhadap perilaku audit. Karya kunci seperti Reynolds (2000), Chan (2012), dan Coram (2004) muncul sebagai kontribusi dasar yang mendasari studi-studi berikutnya. Temuan ini memberikan wawasan berharga tentang arah perkembangan penelitian dan membantu para ahli mengidentifikasi celah dan potensi kolaborasi dalam domain perilaku audit.
Studi ini berhasil mengungkap landscape intelektual dalam perilaku audit dengan menggunakan pendekatan pemetaan bibliografi melalui perangkat lunak VOSviewer.Dengan menganalisis data bibliografi dari sumber-sumber ilmiah terkemuka, studi ini memetakan hubungan antar dokumen berdasarkan kesamaan referensi yang mereka kutip.Hasil analisis ini menunjukkan adanya beberapa cluster tematik utama, yang mencakup isu-isu signifikan seperti tekanan etis bagi auditor, kemandirian, pengambilan keputusan, serta dampak budaya organisasi terhadap perilaku audit.Tokoh penting dalam penelitian ini, seperti Reynolds (2000), Chan (2012), dan Coram (2004), dikenali sebagai karya-karya utama yang memberi dasar teoritis untuk penelitian di masa mendatang.Temuan ini tidak hanya menjelaskan arah pengembangan riset dalam perilaku audit tetapi juga membantu peneliti menemukan celah penelitian dan peluang kolaborasi untuk masa depan.
1. Penelitian lanjutan dapat menggali dampak teknologi digital, seperti AI dan blockchain, terhadap perilaku auditor dalam konteks audit eksternal. 2. Menganalisis peran faktor ESG (Environmental, Social, Governance) dalam memengaruhi keputusan auditor, terutama di era globalisasi. 3. Meneliti perbedaan perilaku auditor antar budaya atau negara, khususnya dalam konteks tata kelola korporasi dan tekanan etika yang berbeda. 4. Mengkaji bagaimana perkembangan standar akuntansi internasional memengaruhi praktik audit dan perilaku auditor di berbagai wilayah. 5. Mengeksplorasi keterkaitan antara kompetensi auditor dan kualitas audit, termasuk pengaruh pelatihan atau pendidikan akuntansi terhadap pengambilan keputusan profesional.
- PEMETAAN RISET GLOBAL TENTANG PAJAK DIGITAL: ANALISIS BIBLIOMETRIK BERDASARKAN DATA SCOPUS | Jurnal Maneksi.... doi.org/10.31959/jm.v14i2.3019PEMETAAN RISET GLOBAL TENTANG PAJAK DIGITAL ANALISIS BIBLIOMETRIK BERDASARKAN DATA SCOPUS Jurnal Maneksi doi 10 31959 jm v14i2 3019
- Trends in Audit and Good Corporate Governance Research: A Bibliometric Analysis from 1994 to 2022 Based... goldenratio.id/index.php/grdis/article/view/660Trends in Audit and Good Corporate Governance Research A Bibliometric Analysis from 1994 to 2022 Based goldenratio index php grdis article view 660
| File size | 815.61 KB |
| Pages | 17 |
| DMCA | Report |
Related /

UnlaUnla Metode statistik yang digunakan melakukan uji asumsi klasik terlebih dahulu, untuk menguji hipotesis maka yang digunakan adalah uji t dan diolah denganMetode statistik yang digunakan melakukan uji asumsi klasik terlebih dahulu, untuk menguji hipotesis maka yang digunakan adalah uji t dan diolah dengan
LPPM UNBAJALPPM UNBAJA Hal ini menunjukkan bahwa pola konsumsi digital dan tekanan sosial sangat mempengaruhi perilaku keuangan. Perilaku penganggaran sebagai alat untuk mengendalikanHal ini menunjukkan bahwa pola konsumsi digital dan tekanan sosial sangat mempengaruhi perilaku keuangan. Perilaku penganggaran sebagai alat untuk mengendalikan

STMIK BANJARBARUSTMIK BANJARBARU Dengan menerapkan strategi berbasis COBIT 2019, langkah ini diharapkan dapat meningkatkan efisiensi pengolahan TI, mendukung efektivitas rekrutmen, danDengan menerapkan strategi berbasis COBIT 2019, langkah ini diharapkan dapat meningkatkan efisiensi pengolahan TI, mendukung efektivitas rekrutmen, dan

AIBPMAIBPM Studi ini mengkonfirmasi bahwa kinerja ESG berdampak positif pada metrik kinerja pasar seperti P/B dan EV/EBITDA, tetapi tidak signifikan pada kinerjaStudi ini mengkonfirmasi bahwa kinerja ESG berdampak positif pada metrik kinerja pasar seperti P/B dan EV/EBITDA, tetapi tidak signifikan pada kinerja
STIEDHARMAPUTRA SMGSTIEDHARMAPUTRA SMG - Faktor – Faktor Yang Mempengaruhi Pembuatan Laporan Keuangan Basis Akrual berupa. - Pemahaman staff, fasilitas, aplikasi yang digunakan dan dukungan- Faktor – Faktor Yang Mempengaruhi Pembuatan Laporan Keuangan Basis Akrual berupa. - Pemahaman staff, fasilitas, aplikasi yang digunakan dan dukungan
LPPM UNBAJALPPM UNBAJA Selain itu, flipbook yang dirancang dengan tata letak visual menarik dan penyajian konten sistematis secara efektif meningkatkan motivasi siswa dan memfasilitasiSelain itu, flipbook yang dirancang dengan tata letak visual menarik dan penyajian konten sistematis secara efektif meningkatkan motivasi siswa dan memfasilitasi
UNMER MADIUNUNMER MADIUN Desa Kiringan masih menggunakan media informasi konvensional seperti papan pengumuman yang kurang terbaca oleh masyarakat. Dengan perkembangan teknologiDesa Kiringan masih menggunakan media informasi konvensional seperti papan pengumuman yang kurang terbaca oleh masyarakat. Dengan perkembangan teknologi
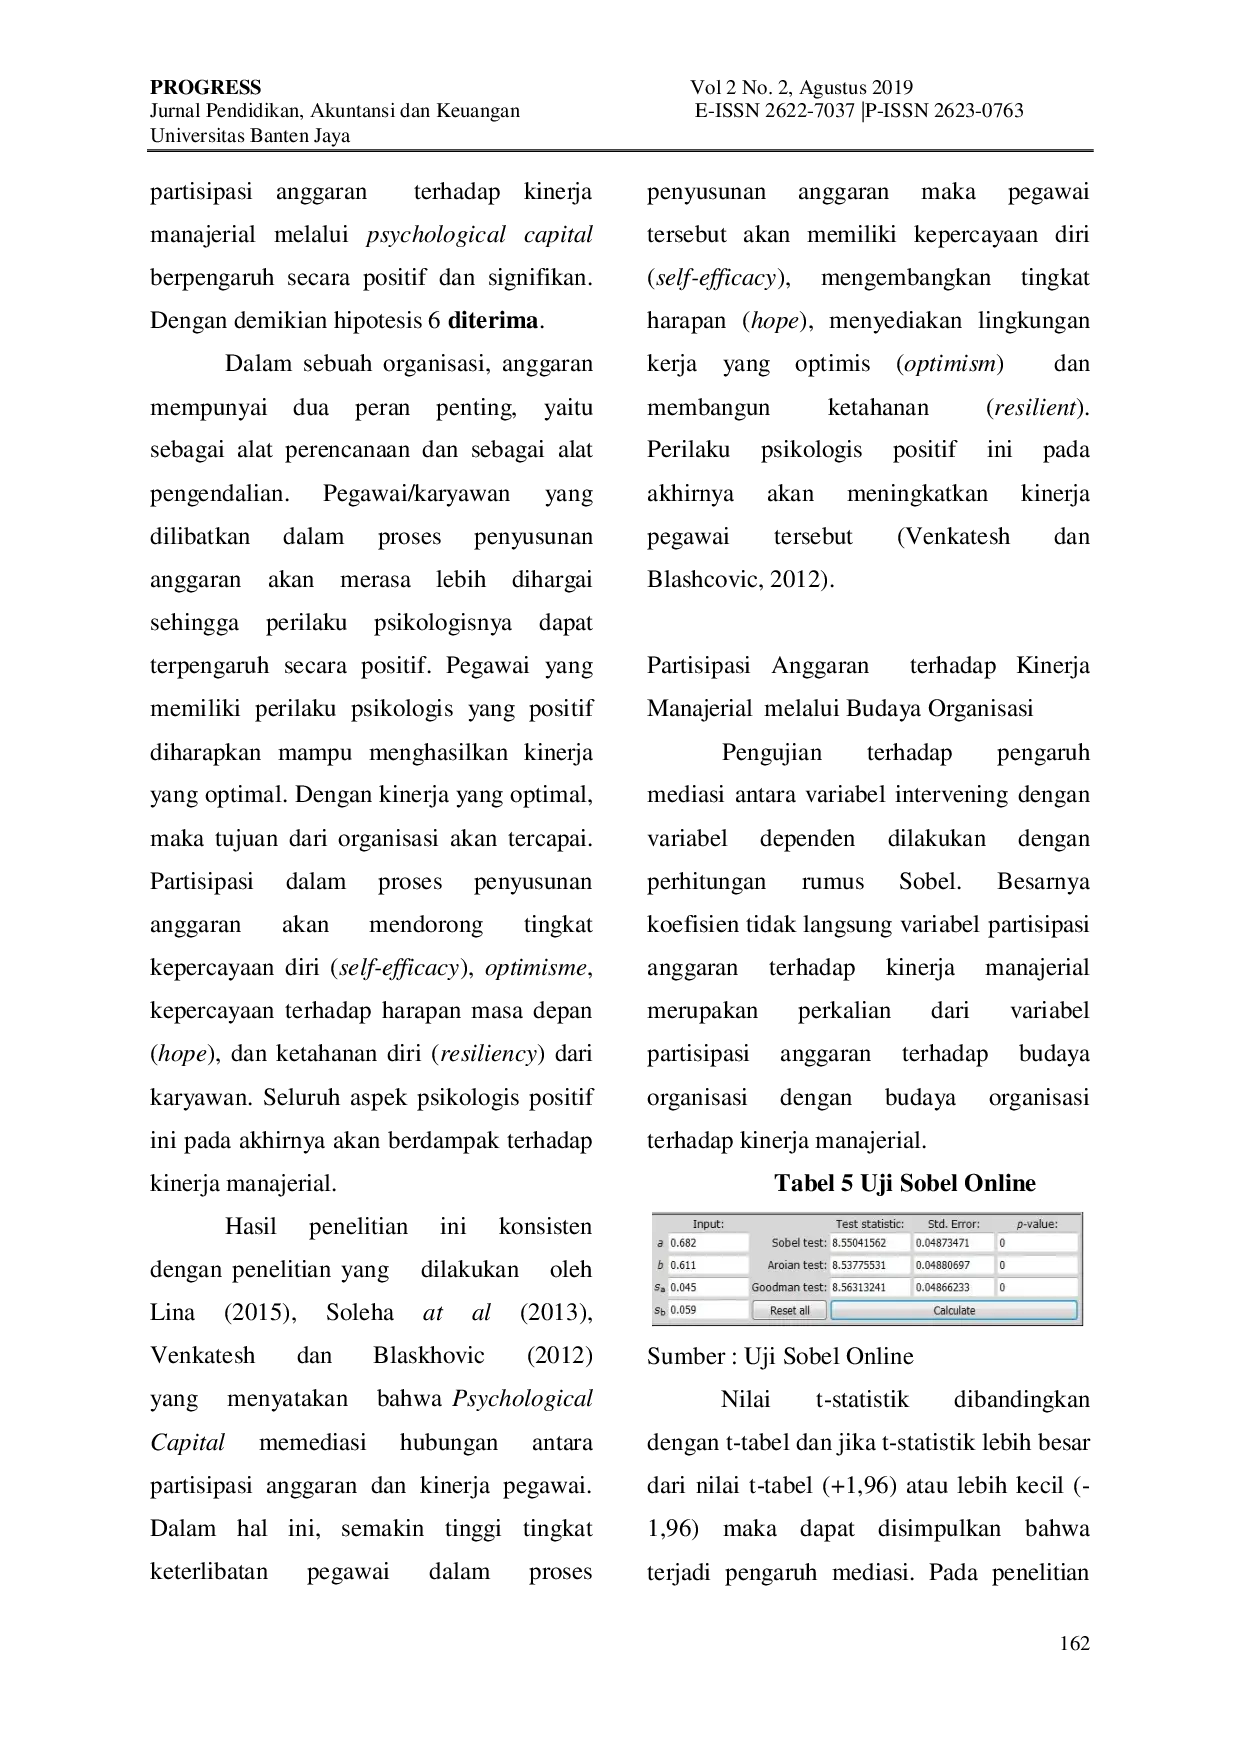
LPPM UNBAJALPPM UNBAJA Partisipasi dalam proses penyusunan anggaran akan mendorong tingkat kepercayaan diri (self-efficacy), optimisme, kepercayaan terhadap harapan masa depanPartisipasi dalam proses penyusunan anggaran akan mendorong tingkat kepercayaan diri (self-efficacy), optimisme, kepercayaan terhadap harapan masa depan
Useful /

STIE PASSTIE PAS Koefisien Korelasi sebesar 0,782 ini berarti hubungan antara profesional auditor dengan kualitas audit adalah kuat, sedangkan regresinya Y = 787,735 0,774,Koefisien Korelasi sebesar 0,782 ini berarti hubungan antara profesional auditor dengan kualitas audit adalah kuat, sedangkan regresinya Y = 787,735 0,774,
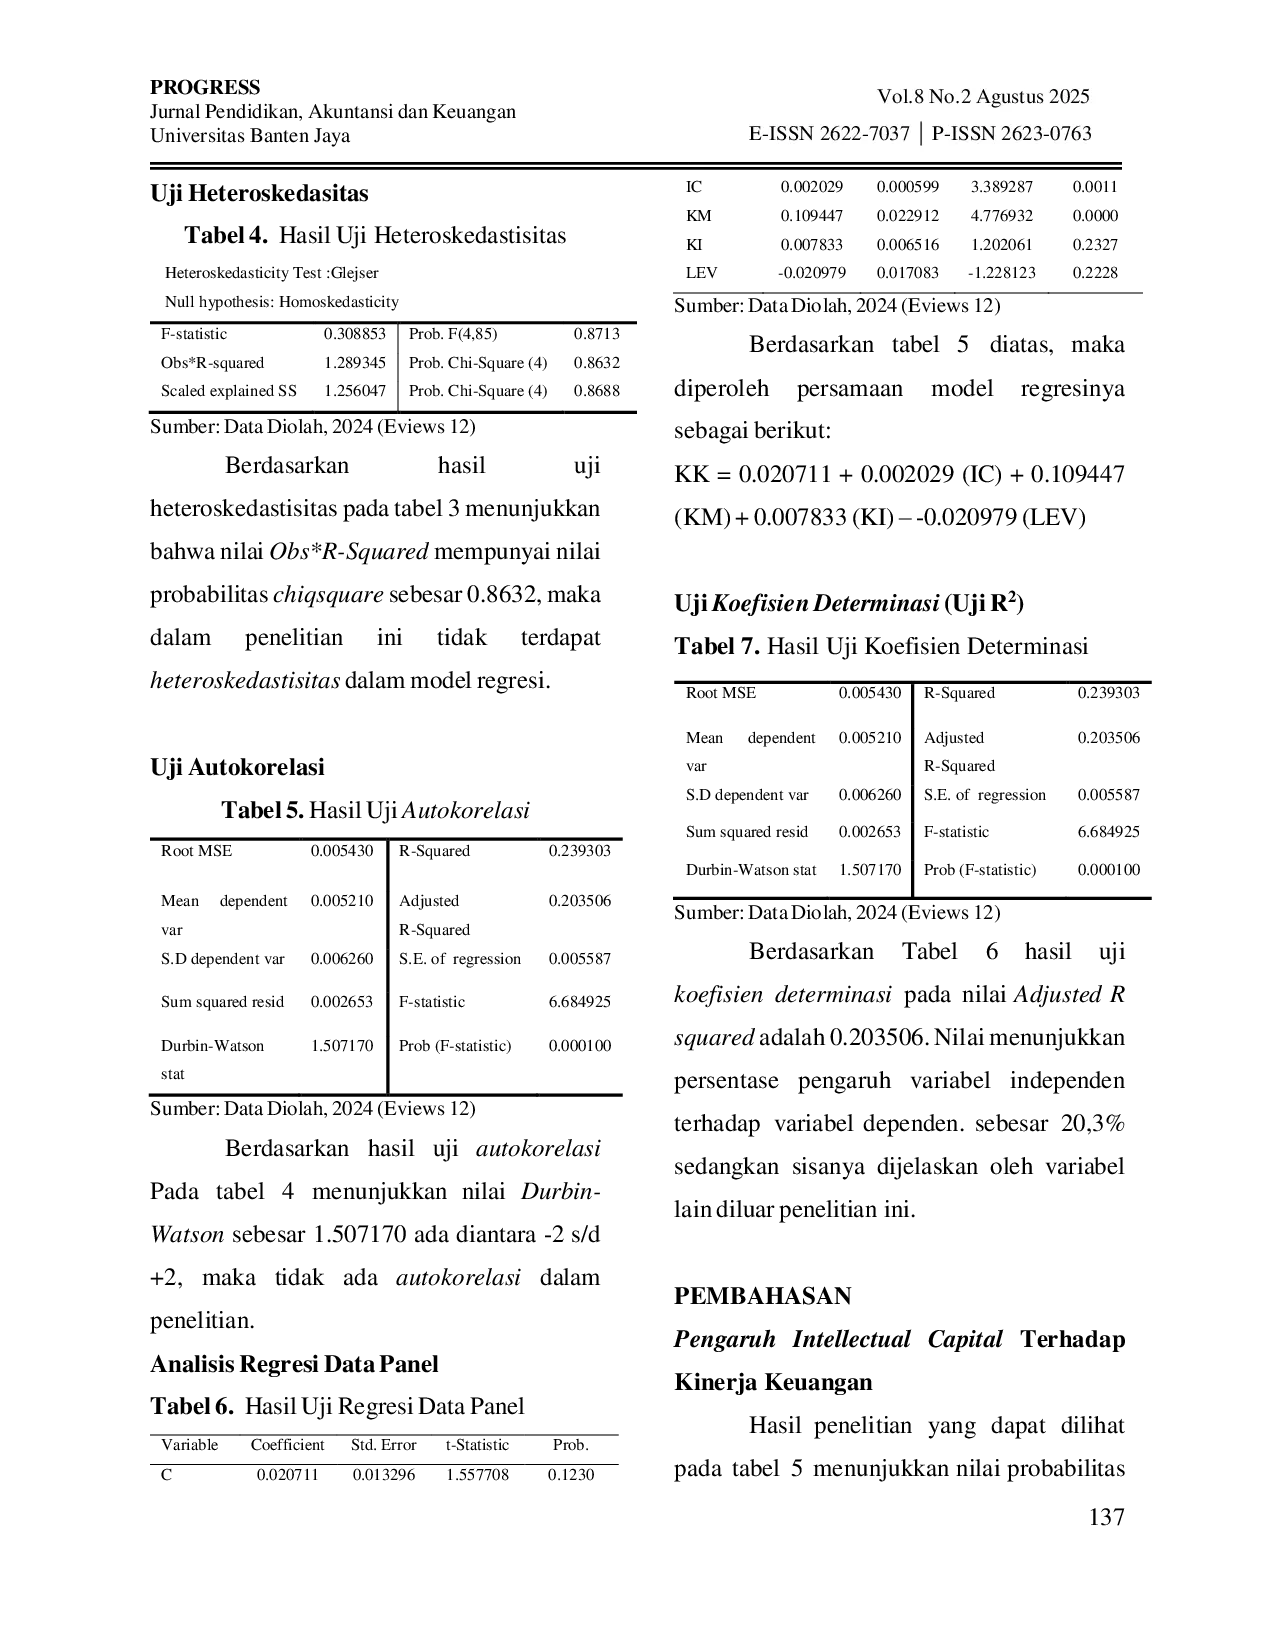
LPPM UNBAJALPPM UNBAJA Hasil penelitian menunjukkan bahwa intellectual capital dan kepemilikan manajerial memiliki pengaruh signifikan terhadap kinerja keuangan, sedangkan kepemilikanHasil penelitian menunjukkan bahwa intellectual capital dan kepemilikan manajerial memiliki pengaruh signifikan terhadap kinerja keuangan, sedangkan kepemilikan

ARRAAYAHARRAAYAH Pembelajaran maharoh qiroah merupakan aspek yang signifikan dalam memahami teks kajian berbahasa Arab, yang memerlukan pendekatan efisien untuk meningkatkanPembelajaran maharoh qiroah merupakan aspek yang signifikan dalam memahami teks kajian berbahasa Arab, yang memerlukan pendekatan efisien untuk meningkatkan

IAIN PALANGKARAYAIAIN PALANGKARAYA Facebook adalah salah satu media komunikasi yang banyak dipergunakan oleh masyarakat, baik masyarakat perkotaan maupun masyarakat perdesaan. Facebook tidakFacebook adalah salah satu media komunikasi yang banyak dipergunakan oleh masyarakat, baik masyarakat perkotaan maupun masyarakat perdesaan. Facebook tidak