IBSIBS
Jurnal Ilmu Manajemen dan EkonomikaJurnal Ilmu Manajemen dan EkonomikaPenghindaran pajak adalah praktik untuk mengatur pengeluaran pajak dengan tujuan meminimalkan jumlah pajak yang harus dibayar, namun tetap sesuai dengan peraturan hukum yang berlaku. Penelitian ini menggunakan Profitabilitas (ROA), Leverage (DER), dan Ukuran Perusahaan (SIZE) sebagai variabel independen yang diduga mempengaruhi Penghindaran Pajak (CETR) sebagai variabel dependen. Penelitian dilakukan pada perusahaan sektor energi yang terdaftar di Bursa Efek Indonesia (BEI) selama periode 2019-2023. Data yang digunakan merupakan data sekunder, yaitu berasal dari laporan keuangan perusahaan sektor energi yang tercatat di Bursa Efek Indonesia. Pengambilan sampel dilakukan dengan teknik purposive sampling, dengan jumlah sampel sebanyak 54 perusahaan dan total observasi sebanyak 270. Data yang diperoleh dianalisis menggunakan teknik analisis linear berganda, hasil penelitian menunjukkan bahwa profitabilitas berpengaruh signifikan positif terhadap penghindaran pajak dan leverage tidak berpengaruh terhadap penghindaran pajak, sementara ukuran perusahaan berpengaruh signifikan positif terhadap penghindaran pajak. Hasil penelitian diharapkan dapat memberikan kontribusi teoritis dan praktis dalam bidang perpajakan dan manajemen keuangan.
Profitabilitas memiliki pengaruh signifikan positif terhadap penghindaran pajak pada perusahaan sektor energi yang terdaftar di Bursa Efek Indonesia untuk periode 2019-2023.Leverage tidak berpengaruh terhadap penghindaran pajak pada perusahaan sektor energi yang terdaftar di Bursa Efek Indonesia untuk periode 2019-2023.Ukuran perusahaan memiliki pengaruh signifikan negatif terhadap penghindaran pajak pada perusahaan sektor energi yang terdaftar di Bursa Efek Indonesia untuk periode 2019-2023.
Penelitian lanjutan dapat mengkaji pengaruh tanggung jawab sosial perusahaan (CSR) terhadap penghindaran pajak dengan memperluas sampel ke sektor industri lain. Selain itu, perlu dilakukan analisis perbandingan antara perusahaan sektor energi dengan sektor lain untuk memahami perbedaan strategi penghindaran pajak. Terakhir, penggunaan metode pengukuran penghindaran pajak yang lebih kompleks, seperti analisis perbedaan buku dan pajak, dapat dikembangkan untuk meningkatkan akurasi hasil penelitian.
- Pengaruh Profitabilitas, Leverage dan Ukuran Perusahaan Terhadap Penghindaran Pajak (Tax Avoidance) |... doi.org/10.36418/syntax-idea.v3i2.1050Pengaruh Profitabilitas Leverage dan Ukuran Perusahaan Terhadap Penghindaran Pajak Tax Avoidance doi 10 36418 syntax idea v3i2 1050
- Pengaruh Profitabilitas, Likuiditas, Leverage, Ukuran Perusahaan Dan Corporate Social Responsibility... doi.org/10.47354/aaos.v4i1.420Pengaruh Profitabilitas Likuiditas Leverage Ukuran Perusahaan Dan Corporate Social Responsibility doi 10 47354 aaos v4i1 420
- Ukuran Perusahaan, Umur Perusahaan, Pertumbuhan Penjualan, Kepemilikan Manajerial dan Penghindaran Pajak... jab.fe.uns.ac.id/index.php/jab/article/view/626Ukuran Perusahaan Umur Perusahaan Pertumbuhan Penjualan Kepemilikan Manajerial dan Penghindaran Pajak jab fe uns ac index php jab article view 626
- THE EFFECT OF PROFITABILITY, LEVERAGE, FIRM SIZE, POLITICAL CONNECTION AND FIXED ASSET INTENSITY ON TAX... doi.org/10.35310/accruals.v3i2.56THE EFFECT OF PROFITABILITY LEVERAGE FIRM SIZE POLITICAL CONNECTION AND FIXED ASSET INTENSITY ON TAX doi 10 35310 accruals v3i2 56
| File size | 307.05 KB |
| Pages | 14 |
| DMCA | Report |
Related /

UTBUTB Keterbatasan ini mencakup kurangnya perhatian pada faktor eksternal yang dapat mempengaruhi hubungan antara inovasi dan keberlanjutan, serta tantanganKeterbatasan ini mencakup kurangnya perhatian pada faktor eksternal yang dapat mempengaruhi hubungan antara inovasi dan keberlanjutan, serta tantangan
UMTUMT Namun, potensi ini belum terwujud optimal akibat pengelolaan yang masih tradisional dan terbatas pada fungsi ibadah semata. Kesimpulan yang diperoleh adalahNamun, potensi ini belum terwujud optimal akibat pengelolaan yang masih tradisional dan terbatas pada fungsi ibadah semata. Kesimpulan yang diperoleh adalah
UMTUMT Tujuan penelitian ini adalah untuk mengetahui bagaimana sistem pendistribusian dana zakat yang akan digunakan untuk pemberdayaan ekonomi masyarakat danTujuan penelitian ini adalah untuk mengetahui bagaimana sistem pendistribusian dana zakat yang akan digunakan untuk pemberdayaan ekonomi masyarakat dan
STIE YADIKASTIE YADIKA Salah satu faktor yang mempengaruhi perilaku ini adalah self control dan workload. Penelitian ini bertujuan untuk menganalisis pengaruh cyberloafing danSalah satu faktor yang mempengaruhi perilaku ini adalah self control dan workload. Penelitian ini bertujuan untuk menganalisis pengaruh cyberloafing dan
UMPOUMPO Hasil penelitian menunjukkan bahwa stabilitas keuangan dan sifat industri memiliki pengaruh signifikan terhadap kecurangan dalam pelaporan keuangan, sementaraHasil penelitian menunjukkan bahwa stabilitas keuangan dan sifat industri memiliki pengaruh signifikan terhadap kecurangan dalam pelaporan keuangan, sementara
UMTUMT Temuan ini bertolak belakang dengan pendapat Herzberg yang menekankan peran faktor motivasi. Budaya organisasi seperti kerja tim dan kegiatan religiusTemuan ini bertolak belakang dengan pendapat Herzberg yang menekankan peran faktor motivasi. Budaya organisasi seperti kerja tim dan kegiatan religius
UMTUMT Sosialisasi yang dilakukan oleh Baznas Kota Tangerang Selatan untuk menyebarkan informasi kepada masyarakat dijalankan dengan menyebarluaskan aktivitasSosialisasi yang dilakukan oleh Baznas Kota Tangerang Selatan untuk menyebarkan informasi kepada masyarakat dijalankan dengan menyebarluaskan aktivitas
UMTUMT Penelitian yang dilakukan sebagai upaya dalam memajukan perekonomian pesantren melalui pengembangan model kemandirian ekonomi pesantren perlu untuk dilakukanPenelitian yang dilakukan sebagai upaya dalam memajukan perekonomian pesantren melalui pengembangan model kemandirian ekonomi pesantren perlu untuk dilakukan
Useful /

ISI SURAKARTAISI SURAKARTA Dengan mengadopsi pendekatan etnografi etnomusikologis, penelitian ini mengintegrasikan observasi partisipatif, wawancara mendalam, dan dokumentasi audio-visualDengan mengadopsi pendekatan etnografi etnomusikologis, penelitian ini mengintegrasikan observasi partisipatif, wawancara mendalam, dan dokumentasi audio-visual

ISI SURAKARTAISI SURAKARTA Lebih lanjut, musik klothekan mewujudkan makna budaya multidimensional, berfungsi sebagai legitimasi ritual, integrasi sosial, komunikasi spiritual, penguatanLebih lanjut, musik klothekan mewujudkan makna budaya multidimensional, berfungsi sebagai legitimasi ritual, integrasi sosial, komunikasi spiritual, penguatan
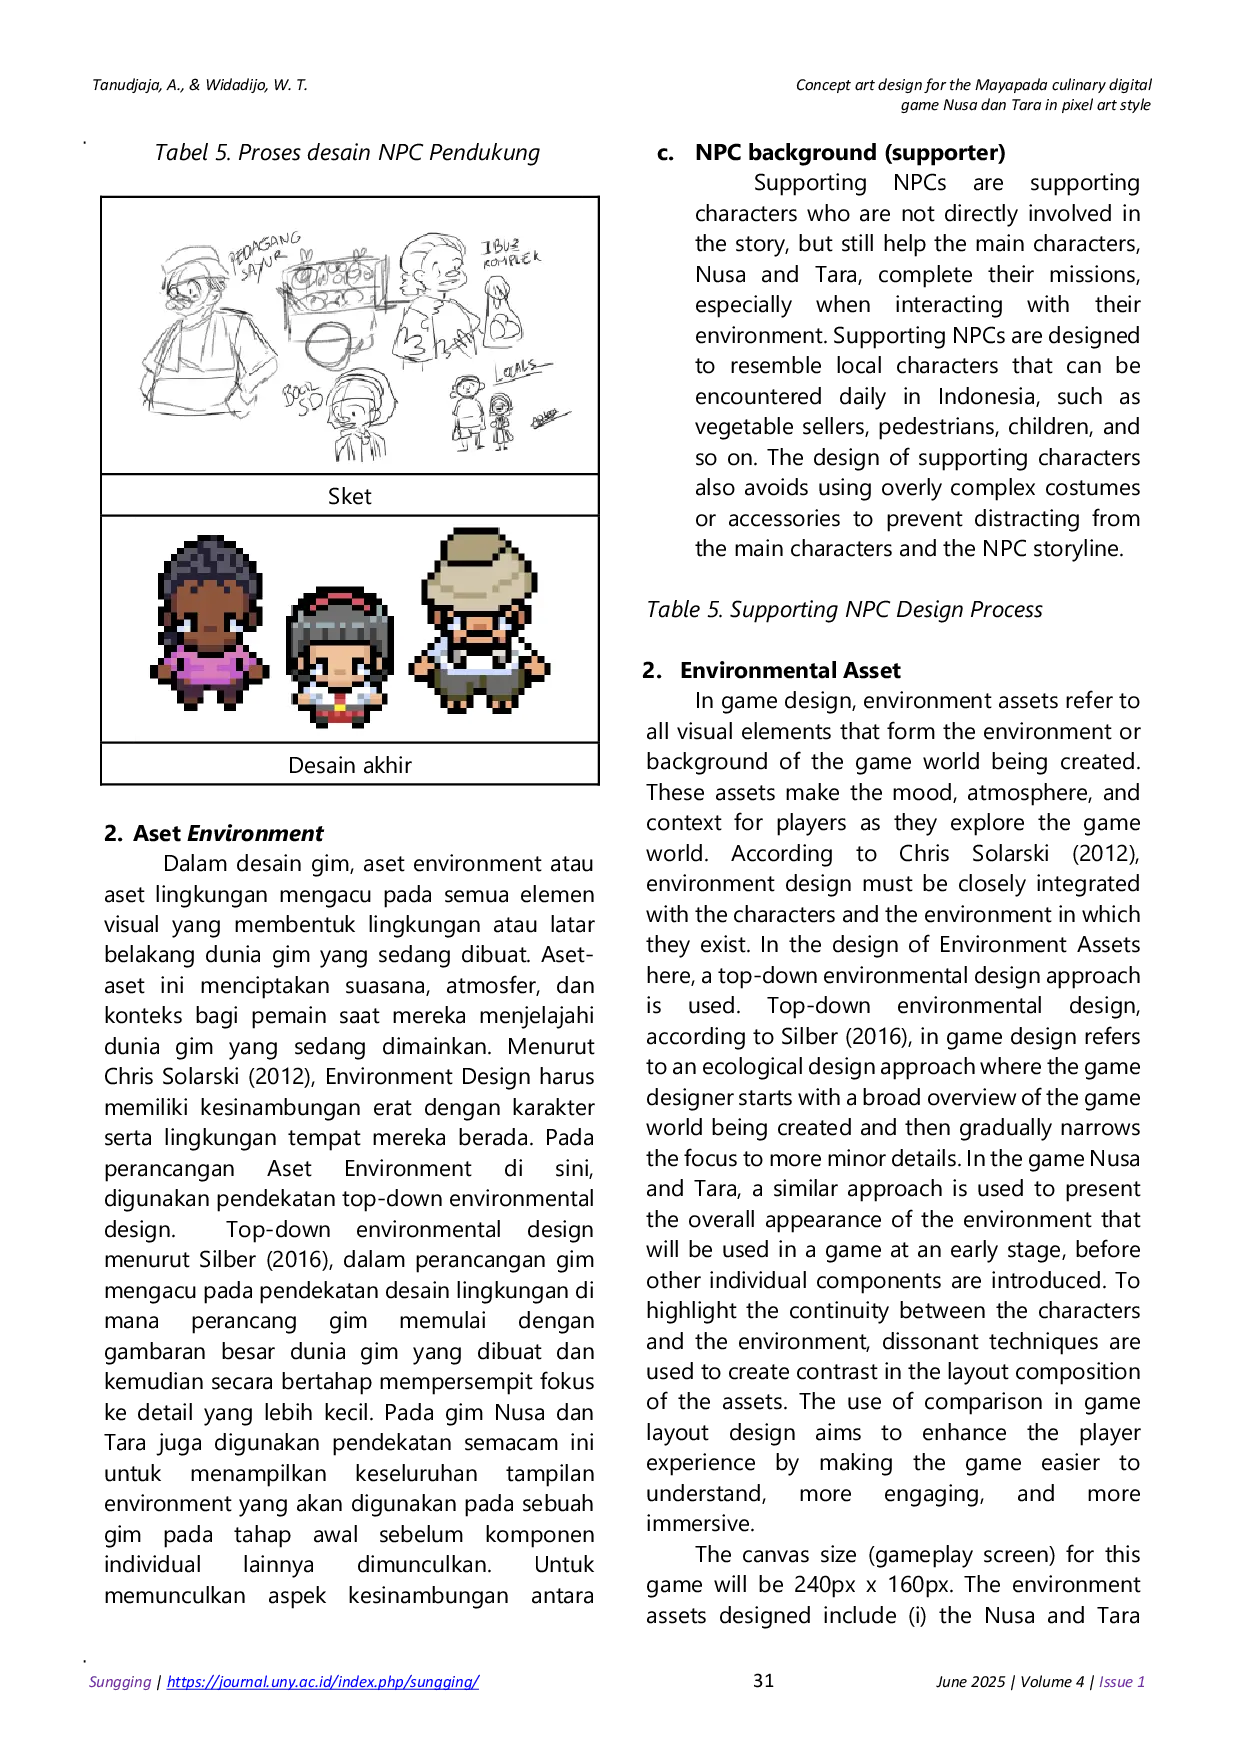
UNYUNY Aset-aset tersebut meliputi desain karakter (Playable Character dan NPC), desain lingkungan (Tileset dan Environment Props), dan desain props/item (makananAset-aset tersebut meliputi desain karakter (Playable Character dan NPC), desain lingkungan (Tileset dan Environment Props), dan desain props/item (makanan
PURIFIKASIPURIFIKASI Phytomining menjadi salah satu solusi untuk menangani limbah red mud dengan mengekstrak logam berharga menjadi bentuk bio-ore. Red mud yang digunakan berasalPhytomining menjadi salah satu solusi untuk menangani limbah red mud dengan mengekstrak logam berharga menjadi bentuk bio-ore. Red mud yang digunakan berasal