MARANATHAMARANATHA
Journal of Accounting, Finance, Taxation, and Auditing (JAFTA)Journal of Accounting, Finance, Taxation, and Auditing (JAFTA)Fee Audit merupakan salah satu komponen penting dalam jasa audit yang mencerminkan tingkat kompleksitas, risiko, serta besarnya upaya audit yang dilakukan oleh auditor. Research ini dilakukan untuk mengkaji pengaruh company size, dan ukuran audit commitee serta ukuran board of commsioner terhadap fee audit pada manufacture company yang terdaftar di BEI dengan periode yang di-cover yaitu 2022–2024. Penelitian ini mengacu pada pendekatan kuantitatif dan data analisys dilakukan menggunakan metode regresi linear berganda dengan bantuan aplikasi IBM SPSS versi 26. Hasil research menunjukkan bahwa ukuran board of commissioner berpengaruh signifikan terhadap audit fee, yang mengindikasikan bahwa semakin banyak jumlah board of commissioner, semakin tinggi level of control yang dibutuhkan sehingga meningkatkan kebutuhan audit. Selain itu, ukuran audit committee juga berpengaruh signifikan terhadap karena peningkatan jumlah anggota komite audit mendorong penerapan audit yang lebih komprehensif. Ukuran perusahaan juga terbukti berpengaruh signifikan terhadap fee audit, yang menunjukkan company yang lebih besar memiliki operational complecities dan risiko yang lebih tinggi. Secara simultan, ketiga variabel tersebut berpengaruh terhadap audit fee. Hasil research ini menegaskan bahwa karakteristik company dan mekanisme tata kelola perusahaan merupakan faktor penting dalam penentuan besarnya fee audit.
Hasil penelitian menunjukkan bahwa ukuran dewan komisaris, ukuran komite audit, dan ukuran perusahaan secara signifikan memengaruhi biaya audit.Mekanisme tata kelola perusahaan dan karakteristik perusahaan berkontribusi dalam menentukan besarnya audit fee.Penelitian ini juga menunjukkan bahwa efektivitas fungsi pengawasan perusahaan memengaruhi tingkat kompleksitas audit yang harus dilakukan, sehingga berdampak pada biaya audit yang dibayarkan.
Penelitian lanjutan dapat mengkaji pengaruh ukuran Kantor Akuntan Publik (KAP) dan reputasi auditor terhadap biaya audit, serta memperluas variabel yang digunakan seperti profitabilitas perusahaan dan tingkat risiko audit. Selain itu, studi dapat mengeksplorasi dampak karakteristik tata kelola perusahaan lainnya, seperti struktur kepemilikan saham, terhadap biaya audit. Penelitian juga disarankan untuk mengembangkan metode pengumpulan data alternatif untuk memperbaiki ketersediaan informasi biaya audit yang konsisten di laporan keuangan perusahaan.
| File size | 513.94 KB |
| Pages | 14 |
| DMCA | Report |
Related /
MARANATHAMARANATHA Penelitian ini berkontribusi menyajikan sintesis tren riset terkini serta memberikan panduan arah strategis bagi penelitian masa depan terkait integrasiPenelitian ini berkontribusi menyajikan sintesis tren riset terkini serta memberikan panduan arah strategis bagi penelitian masa depan terkait integrasi

UNMUNM Skor kesenjangan yang tinggi di area ini menandakan bahwa meskipun Orang dan Struktur penguat tata kelola berfungsi, Proses dan Kebijakan penguatnya kurangSkor kesenjangan yang tinggi di area ini menandakan bahwa meskipun Orang dan Struktur penguat tata kelola berfungsi, Proses dan Kebijakan penguatnya kurang
UKRIUKRI Peluang perbaikan mencakup penggunaan APD, pelabelan alat, serta pelatihan protokol keselamatan yang secara keseluruhan meningkatkan keamanan dan efisiensiPeluang perbaikan mencakup penggunaan APD, pelabelan alat, serta pelatihan protokol keselamatan yang secara keseluruhan meningkatkan keamanan dan efisiensi

ITB ADITB AD Kepemilikan asing tidak dapat memoderasi hubungan antara komite audit, kualitas audit, dan akuntansi konservatisme terhadap penghindaran pajak. BerdasarkanKepemilikan asing tidak dapat memoderasi hubungan antara komite audit, kualitas audit, dan akuntansi konservatisme terhadap penghindaran pajak. Berdasarkan
UPN VeteranUPN Veteran Perkembangan platform digital telah merubah tata kelola narasi pariwisata, terutama di sektor pariwisata berbasis pengalaman di mana cerita, visual, danPerkembangan platform digital telah merubah tata kelola narasi pariwisata, terutama di sektor pariwisata berbasis pengalaman di mana cerita, visual, dan
UKRIUKRI Permasalahan pengelolaan sampah di lingkungan pendidikan tinggi, khususnya di Fakultas Sains dan Teknologi Universitas Jambi, menjadi salah satu isu pentingPermasalahan pengelolaan sampah di lingkungan pendidikan tinggi, khususnya di Fakultas Sains dan Teknologi Universitas Jambi, menjadi salah satu isu penting
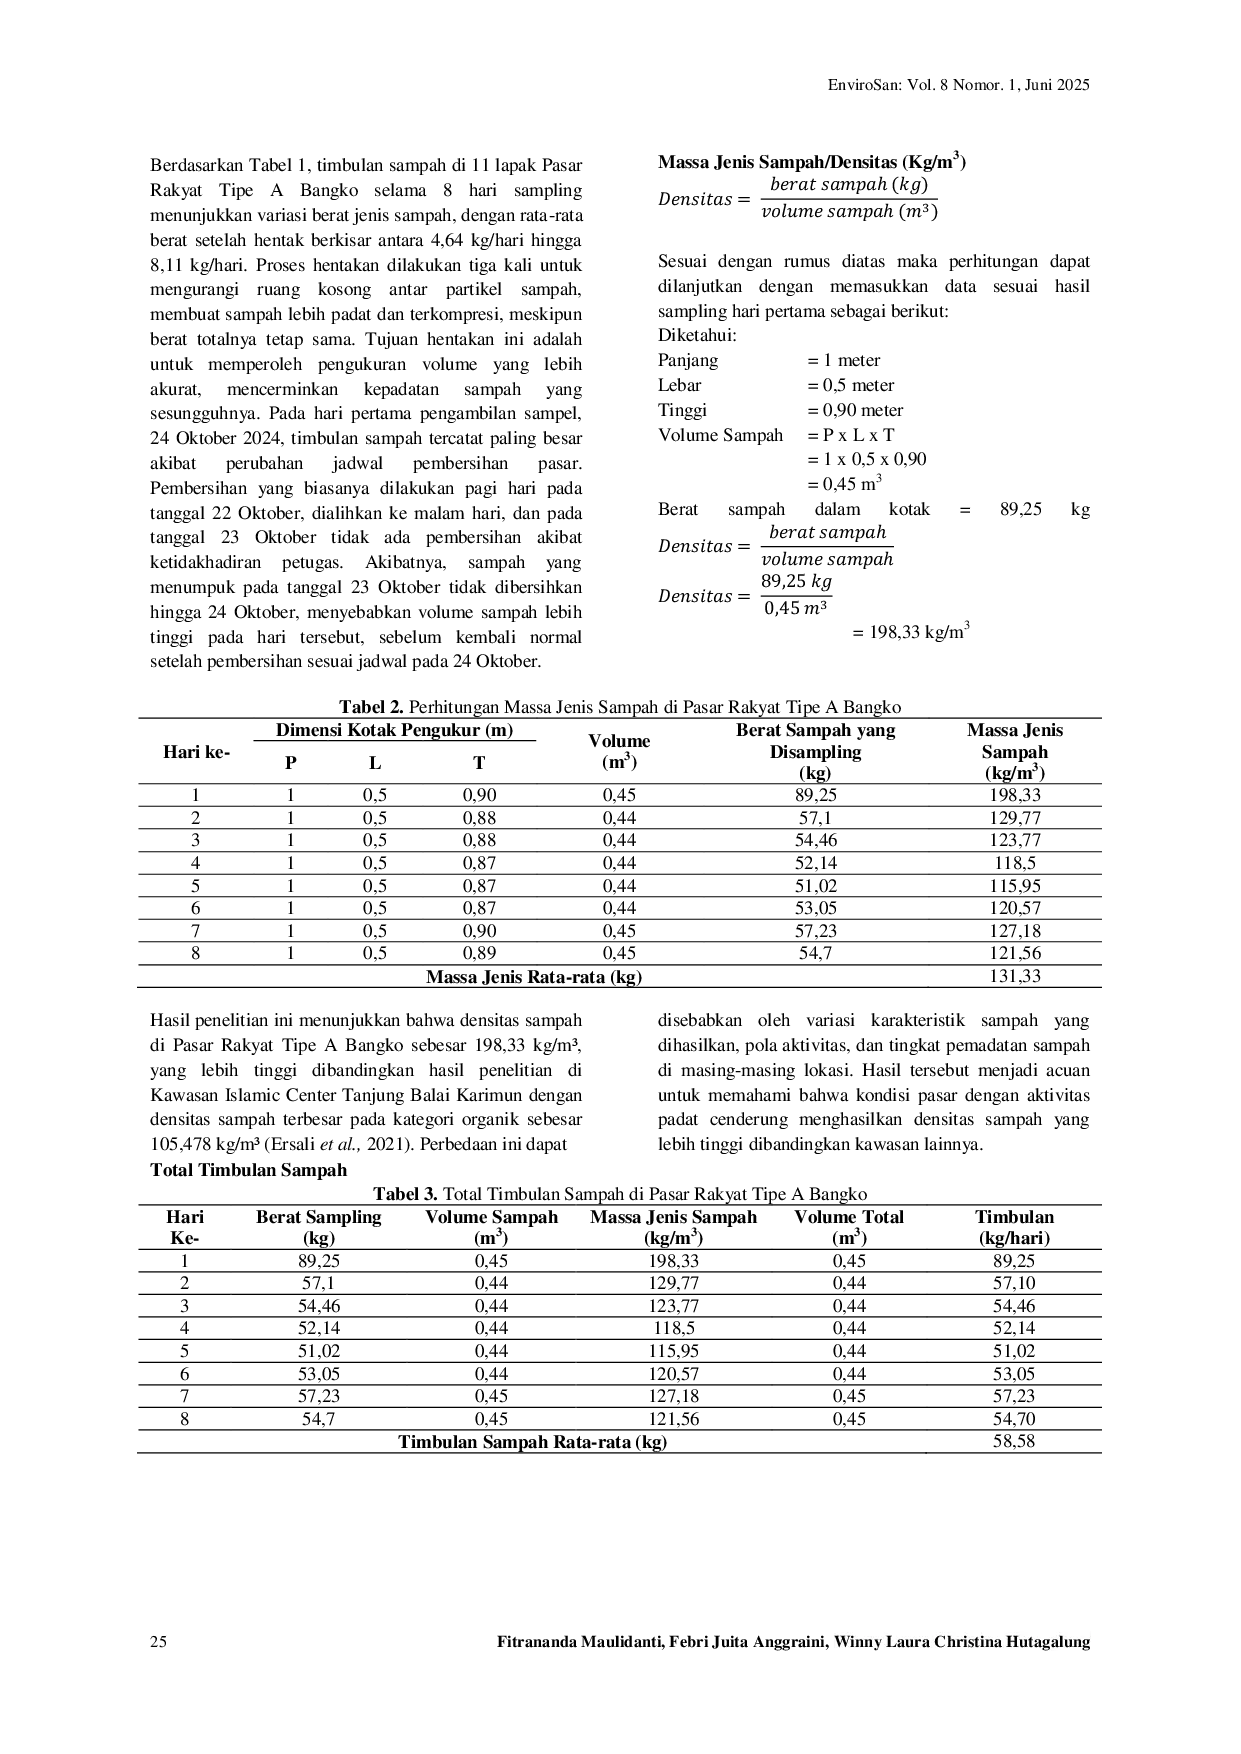
UKRIUKRI Namun, pengelolaan sampah di pasar ini belum optimal, ditandai dengan penumpukan sampah tanpa pemilahan, kurangnya fasilitas wadah sampah, dan perilakuNamun, pengelolaan sampah di pasar ini belum optimal, ditandai dengan penumpukan sampah tanpa pemilahan, kurangnya fasilitas wadah sampah, dan perilaku
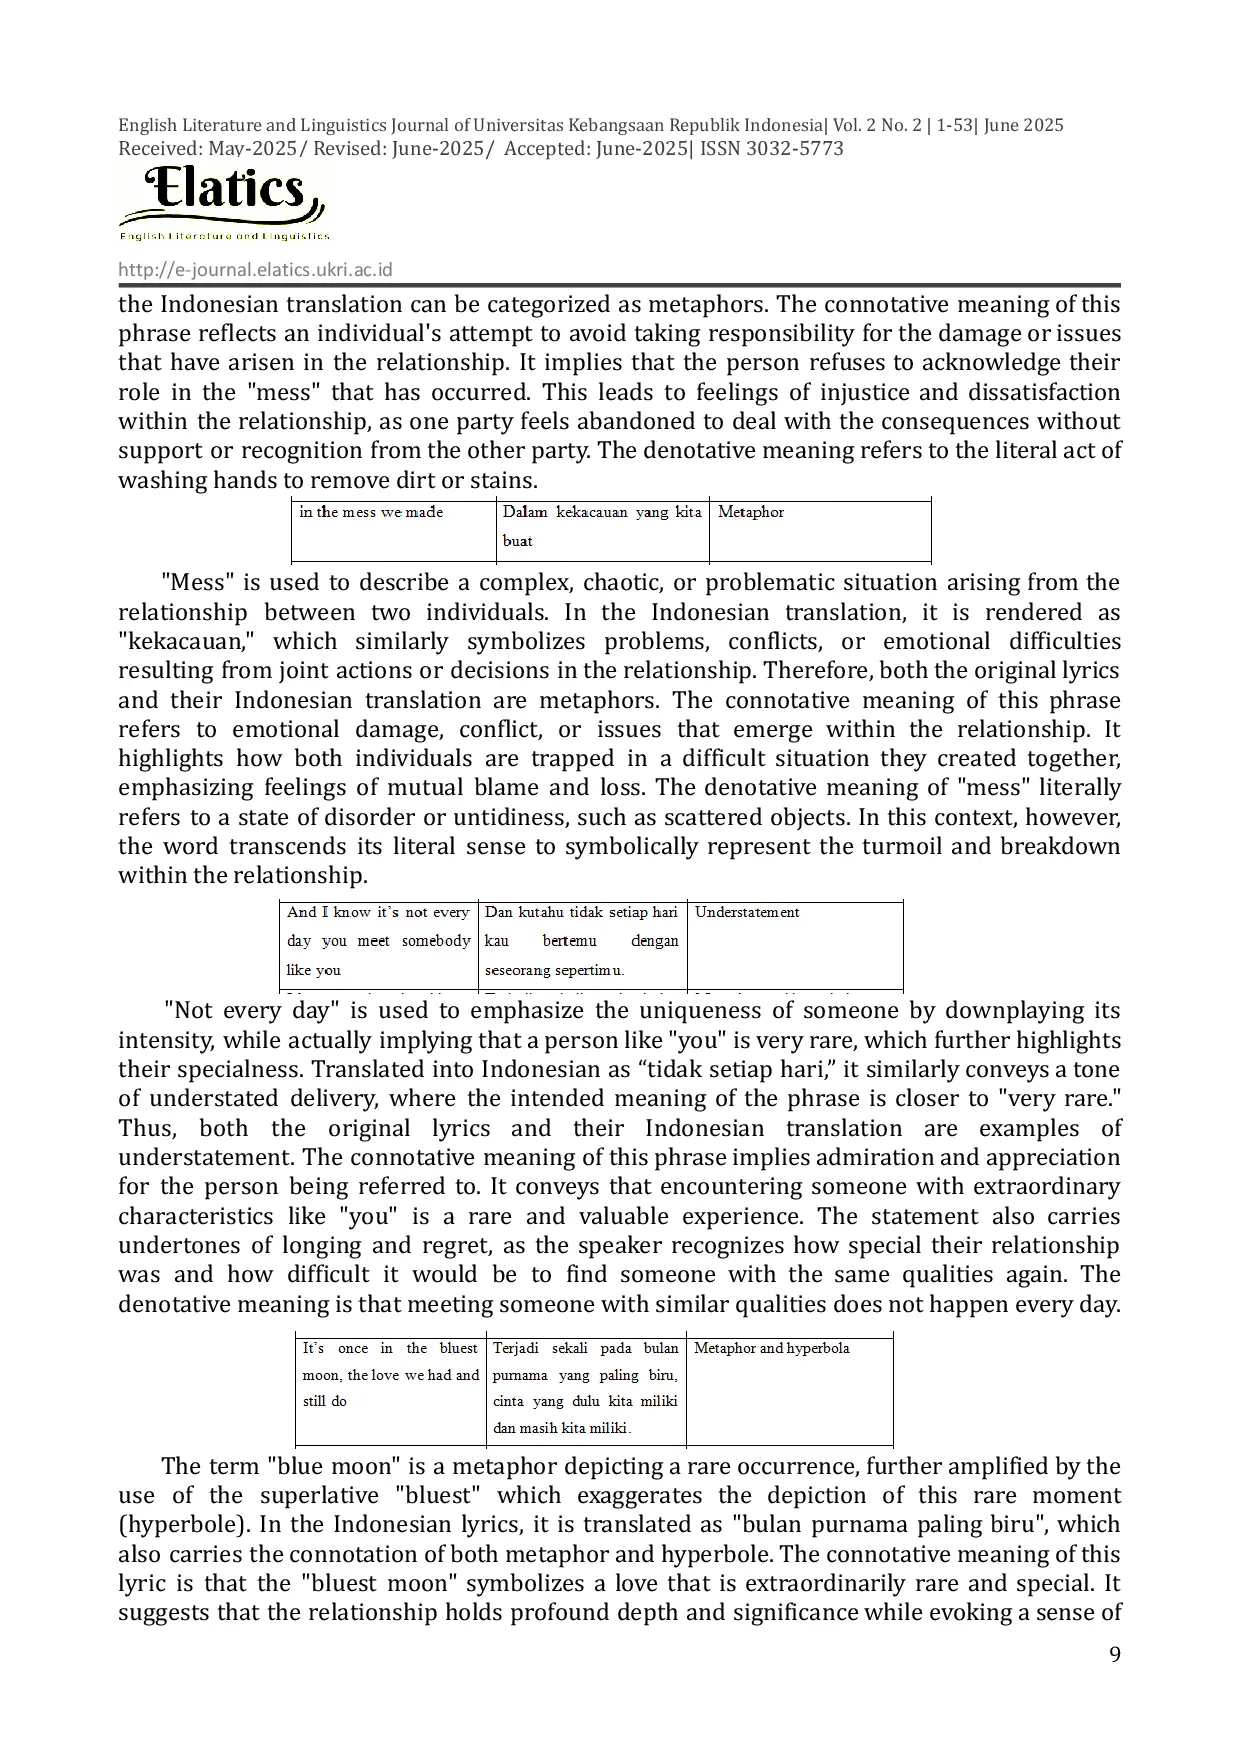
UKRIUKRI Peneliti menemukan 22 baris dalam lagu yang dapat dikategorikan sebagai bahasa figuratif, termasuk metafora, hiperbola, oksimoron, simile, paradoks, danPeneliti menemukan 22 baris dalam lagu yang dapat dikategorikan sebagai bahasa figuratif, termasuk metafora, hiperbola, oksimoron, simile, paradoks, dan
Useful /
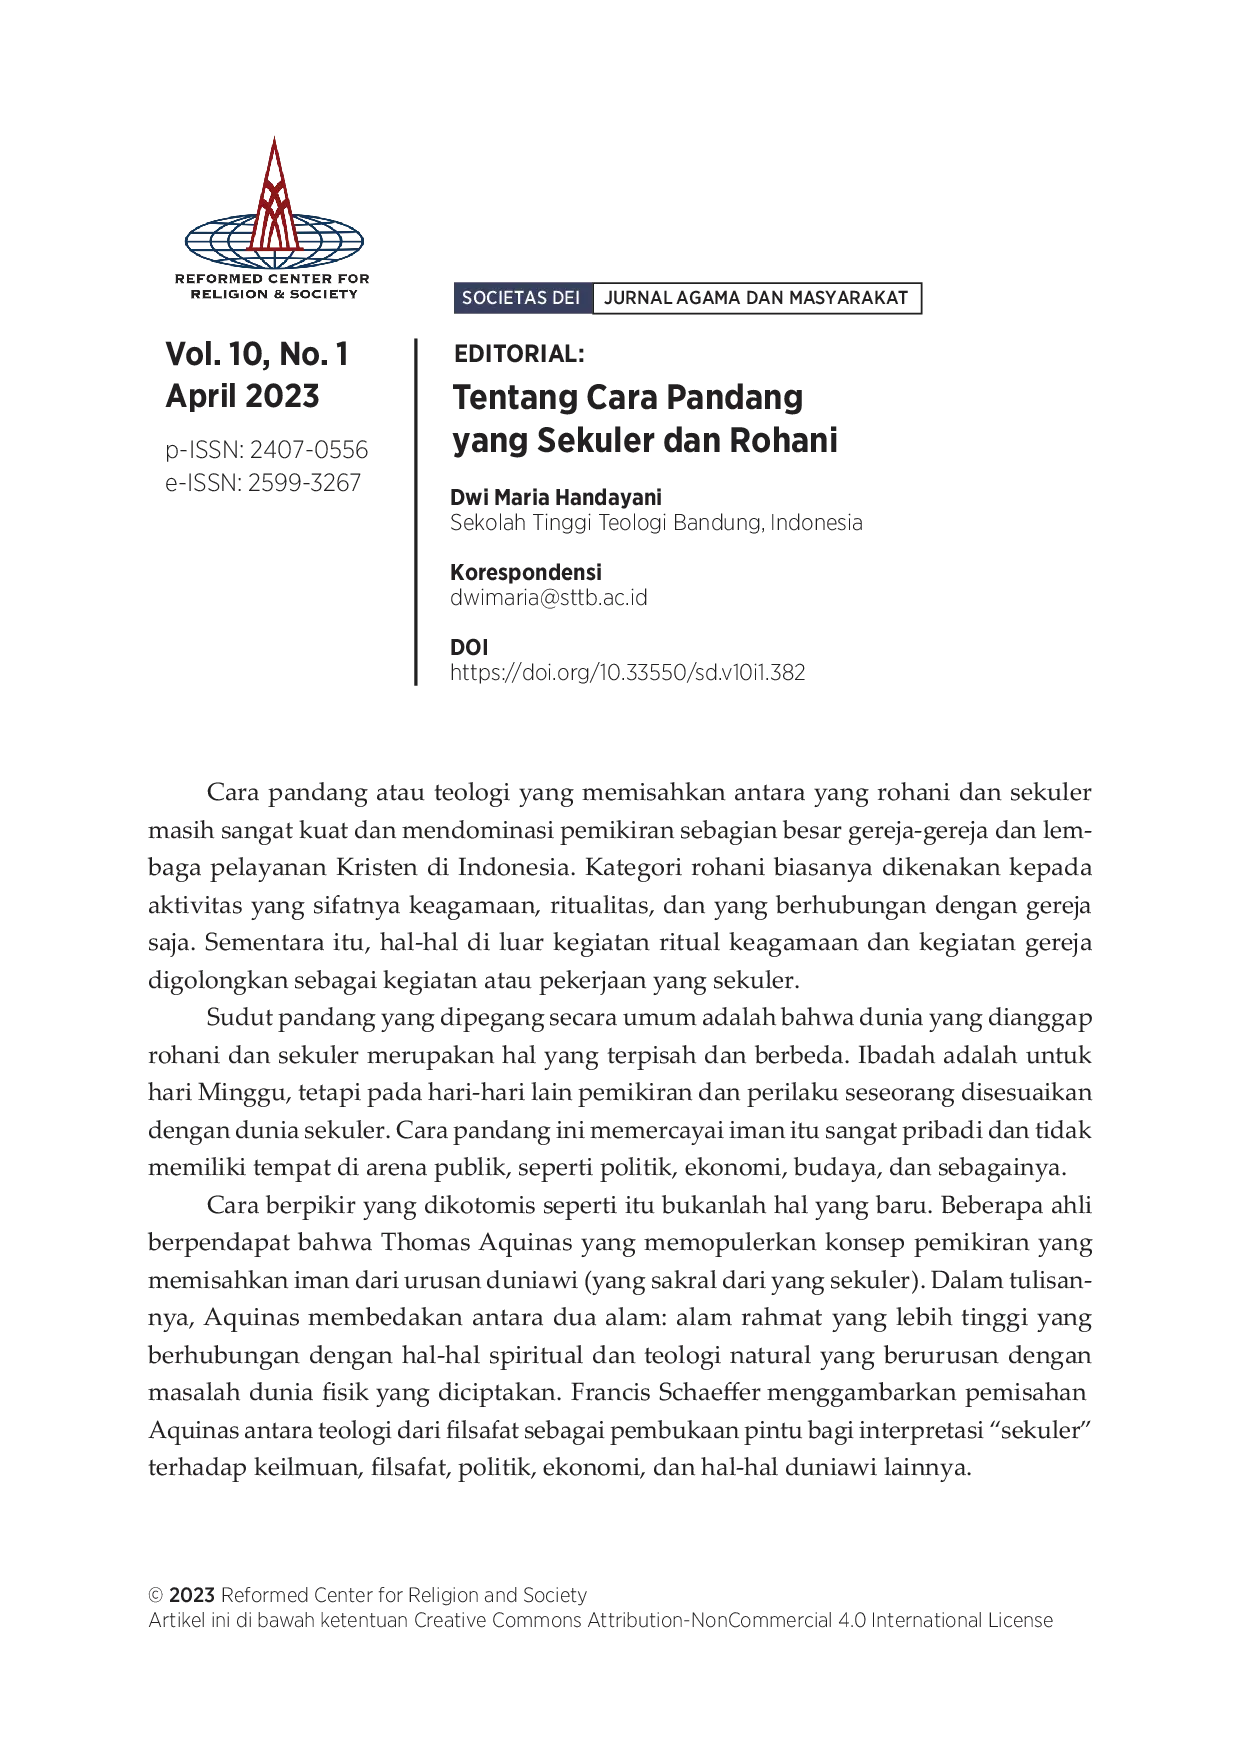
RCRSRCRS Pemisahan antara yang rohani dan sekuler berakar pada tradisi teologis dan filsafat yang menganggap dunia spiritual sebagai domain pribadi, sementara duniaPemisahan antara yang rohani dan sekuler berakar pada tradisi teologis dan filsafat yang menganggap dunia spiritual sebagai domain pribadi, sementara dunia
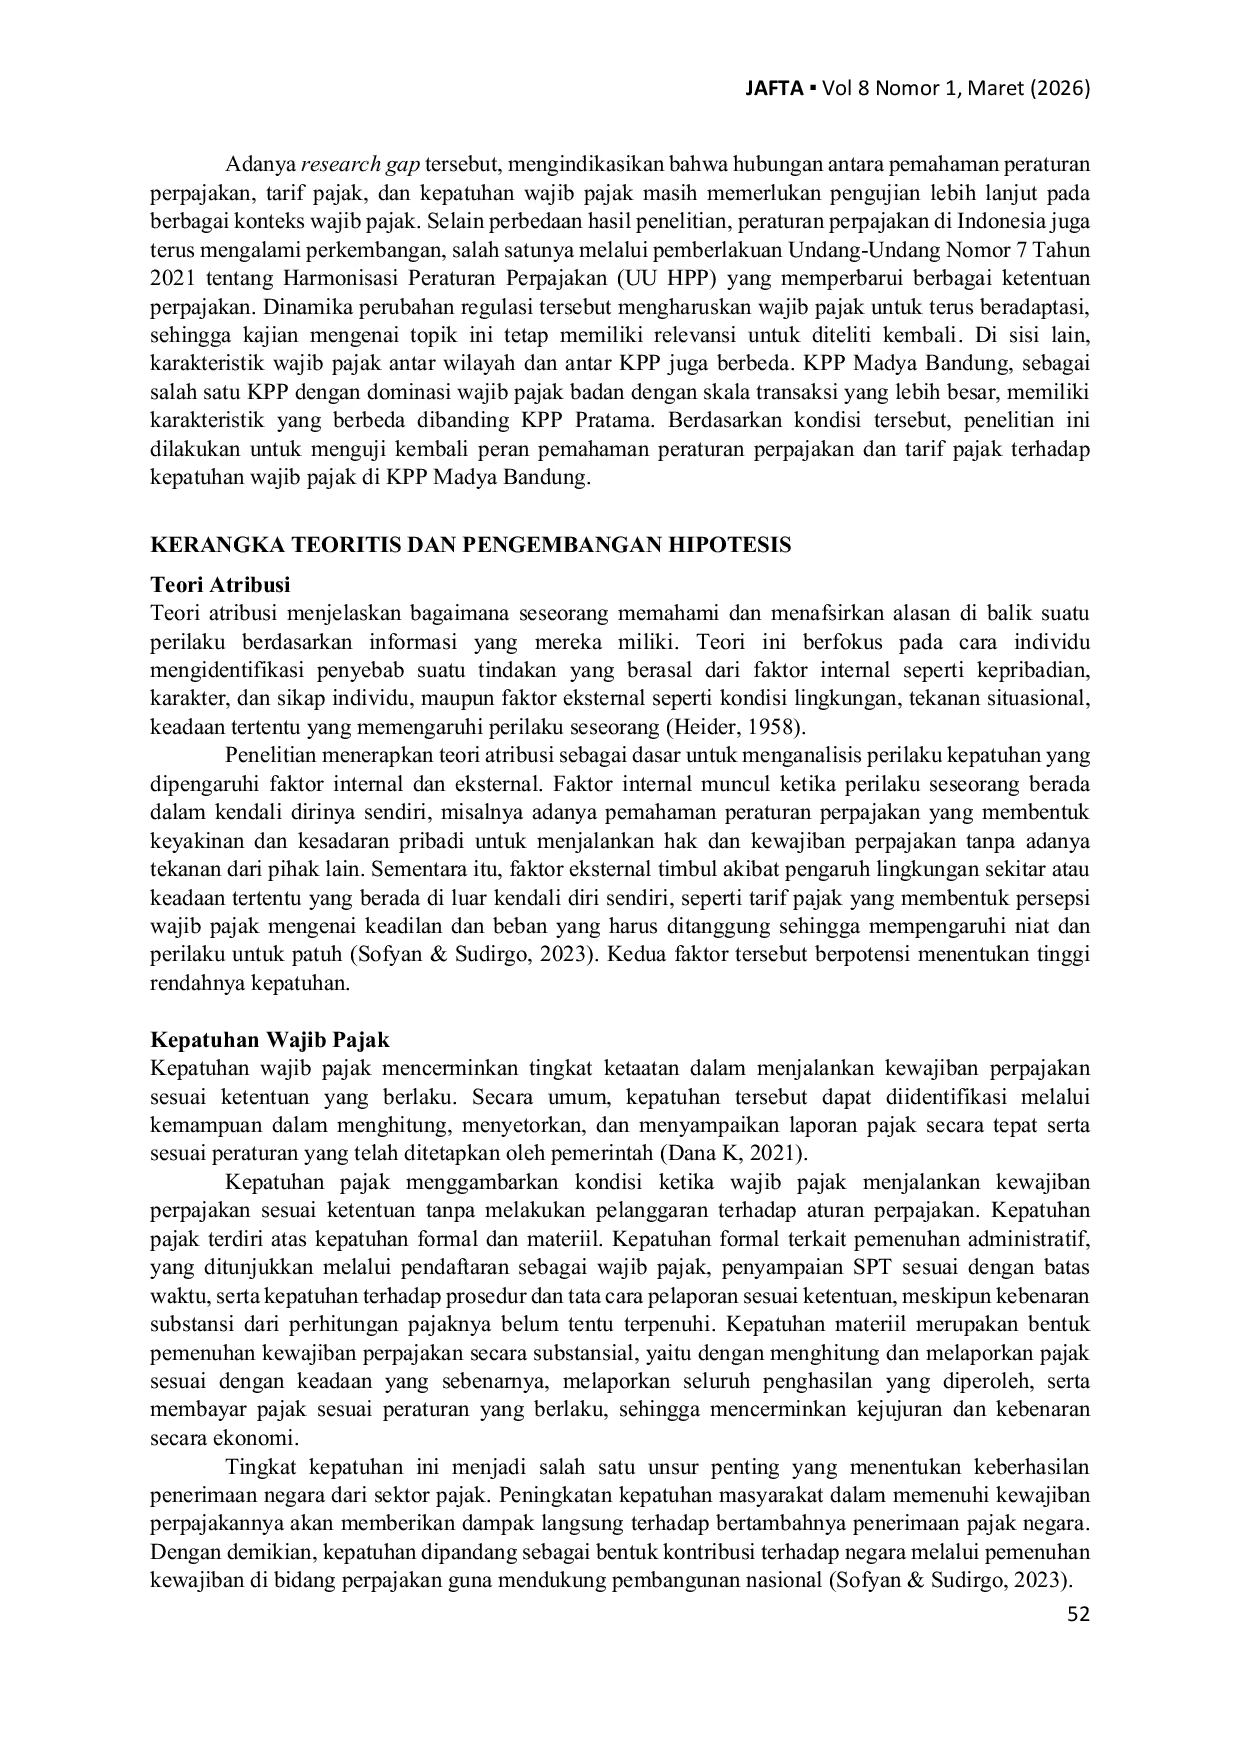
MARANATHAMARANATHA Penelitian ini menunjukkan bahwa pemahaman peraturan perpajakan dan tarif pajak berpengaruh positif terhadap kepatuhan wajib pajak. Pemahaman peraturanPenelitian ini menunjukkan bahwa pemahaman peraturan perpajakan dan tarif pajak berpengaruh positif terhadap kepatuhan wajib pajak. Pemahaman peraturan

UPN VeteranUPN Veteran Aktivitas seperti pos kesehatan keluarga, kelas pengasuhan, dan kuliah pra‑nikah mendukung indikator program, namun pelaksanaannya masih terbatas padaAktivitas seperti pos kesehatan keluarga, kelas pengasuhan, dan kuliah pra‑nikah mendukung indikator program, namun pelaksanaannya masih terbatas pada
UKRIUKRI Penelitian ini mengidentifikasi total 50 kata slang. Di antaranya, clipping adalah proses yang paling dominan, diikuti oleh derivation. Hal ini menunjukkanPenelitian ini mengidentifikasi total 50 kata slang. Di antaranya, clipping adalah proses yang paling dominan, diikuti oleh derivation. Hal ini menunjukkan