STIEDHARMAPUTRA SMGSTIEDHARMAPUTRA SMG
Jurnal Ekonomi Manajemen AkuntansiJurnal Ekonomi Manajemen AkuntansiPenelitian ini bertujuan untuk meneliti pengaruh variabel Tax Planning, Nilai Perusahaan dan Leverage terhadap Manajemen Laba. Dalam penelitian ini yang menjadi populasi adalah jumlah perusahaan manufaktur sub sektor makanan dan minuman yang terdaftar di Bursa Efek Indonesia dari tahun 2016-2019 yang berjumlah 28 perusahaan dengan pengambilan sampel dilakukan dengan pendekatan non probability sampling dengan tehnik penentuan sampel menggunakan purposive sampling. Purposive sampling adalah tehnik penentuan sampel dengan pertimbangan tertentu. Sehingga jumlah sampel yang memenuhi kriteria adalah 13 perusahaan dikali 4 tahun menjadi 52 sampel. Hasil penelitian dengan menggunakan uji F menunjukkan nilai F hitung sebesar 4,441 > F tabel = 2,88 dengan tingkat signifikansi 0,010 < 0,05. Sehingga dapat disimpulkan bahwa model tersebut merupakan model yang fit. Hasil dari uji t nilai t-hitung Tax planning (X1) adalah sebesar -2,453 < t tabel sebesar 2,03452 dan nilai probabilitas lebih kecil dari 0,05 yaitu sebesar 0,020. Hal ini menunjukkan bahwa variabel Tax Planning (X1) berpengaruh signifikan terhadap Manajemen Laba dengan arah atau hubungan yang negatif. Nilai t-hitung Nilai perusahaan (X2) adalah sebesar 2,550 > t tabel sebesar 2,03452 dan nilai probabilitas lebih kecil dari 0,05 yaitu sebesar 0,016. Hal ini menunjukkan bahwa variabel Nilai Perusahaan (X2) berpengaruh positif secara signifikan terhadap Manajemen Laba. Nilai t-hitung Leverage (X3) adalah sebesar 1,556 < t tabel sebesar 2,03452 dan nilai probabilitas lebih besar dari 0,05 yaitu sebesar 0,129. Hal ini menunjukkan bahwa variabel Leverage (X3) tidak berpengaruh terhadap Manajemen Laba.
Berdasarkan hasil analisis yang telah dilakukan terhadap 13 perusahaan Manufaktur Sub Sektor Makanan dan Minuman di Bursa Efek Indonesia (BEI) periode penelitian 2016 – 2019, tentang pengaruh Tax Planning, Nilai Perusahaan, dan Leverage terhadap Manajemen Laba, dapat ditarik kesimpulan sebagai berikut.Tax Planning berpengaruh negatif secara signifikan terhadap Manajemen Laba pada perusahaan Manufaktur Sub Sektor Makanan dan Minuman yang terdaftar di Bursa Efek Indonesia tahun 2016 – 2019.Nilai Perusahaan berpengaruh positif secara signifikan terhadap Manajemen Laba pada perusahaan Manufaktur Sub Sektor Makanan dan Minuman yang terdaftar di Bursa Efek Indonesia tahun 2016 – 2019.Leverage tidak berpengaruh terhadap Manajemen Laba pada perusahaan Manufaktur Sub Sektor Makanan dan Minuman yang terdaftar di Bursa Efek Indonesia tahun 2016 – 2019.
Penelitian lanjutan dapat mengkaji pengaruh transformasi digital terhadap praktik manajemen laba dalam perusahaan manufaktur, khususnya di sektor makanan dan minuman. Selain itu, perlu diteliti bagaimana struktur tata kelola perusahaan (corporate governance) memoderasi hubungan antara tax planning dan efektivitas manajemen laba. Penelitian juga dapat mengeksplorasi dampak perubahan regulasi pajak terhadap strategi leverage dan praktik manajemen laba, terutama dalam konteks volatilitas ekonomi global.
| File size | 154.67 KB |
| Pages | 22 |
| DMCA | Report |
Related /
UPGRISUPGRIS Penelitian ini dilakukan di SMP N 3 Singorojo Kabupaten Kendal pada semester ganjil tahun ajaran 2019/2020. Penelitian ini bertujuan untuk mengetahui pengaruhPenelitian ini dilakukan di SMP N 3 Singorojo Kabupaten Kendal pada semester ganjil tahun ajaran 2019/2020. Penelitian ini bertujuan untuk mengetahui pengaruh
UPGRISUPGRIS Namun, amonia pada P2, nitrit pada seluruh kolam, nitrat pada P0 dan P2, serta oksigen terlarut pada seluruh kolam belum memenuhi nilai acuan yang digunakanNamun, amonia pada P2, nitrit pada seluruh kolam, nitrat pada P0 dan P2, serta oksigen terlarut pada seluruh kolam belum memenuhi nilai acuan yang digunakan
UPGRISUPGRIS Pertambahan jumlah, panjang, lebar dan bobot tertinggi selada ditunjukan pada perlakuan P3 (Padat tebar 200 ekor lele/36 tanaman selada) disusul perlakuanPertambahan jumlah, panjang, lebar dan bobot tertinggi selada ditunjukan pada perlakuan P3 (Padat tebar 200 ekor lele/36 tanaman selada) disusul perlakuan

UBHUBH Sampel terdiri dari perusahaan yang sesuai dengan syariah yang terdaftar di Bursa Efek Indonesia dan Bursa Malaysia. Analisis menggunakan regresi bergandaSampel terdiri dari perusahaan yang sesuai dengan syariah yang terdaftar di Bursa Efek Indonesia dan Bursa Malaysia. Analisis menggunakan regresi berganda

SARI MUTIARASARI MUTIARA Literasi keuangan adalah kapasitas individu dalam memahami serta mengelola keuangan secara efektif, yang berperan penting dalam membentuk kesiapan berwirausaha,Literasi keuangan adalah kapasitas individu dalam memahami serta mengelola keuangan secara efektif, yang berperan penting dalam membentuk kesiapan berwirausaha,
YAZRIYAZRI Masyarakat pedesaan menunjukkan adaptasi melalui integrasi tradisi dengan inovasi modern dan peningkatan kapasitas melalui pendidikan. Dukungan kebijakanMasyarakat pedesaan menunjukkan adaptasi melalui integrasi tradisi dengan inovasi modern dan peningkatan kapasitas melalui pendidikan. Dukungan kebijakan

UKIPUKIP Penelitian ini bertujuan untuk menganalisis penerapan sistem dan prosedur pengadaan obat-obatan di puskesmas matakali kabupaten Polewali. Jenis penelitianPenelitian ini bertujuan untuk menganalisis penerapan sistem dan prosedur pengadaan obat-obatan di puskesmas matakali kabupaten Polewali. Jenis penelitian
UIN ANTASARIUIN ANTASARI Adapun cara untuk mengetahui khasiat sebuah batu permata adalah batu permata diikat dengan benang dan ujung benang dipegang dengan telunjuk dan ibu jari.Adapun cara untuk mengetahui khasiat sebuah batu permata adalah batu permata diikat dengan benang dan ujung benang dipegang dengan telunjuk dan ibu jari.
Useful /
LPPM UNBAJALPPM UNBAJA Studi ini memiliki keterbatasan karena hanya mencakup perusahaan F&B yang terdaftar di BEI dan menggunakan data triwulanan, sehingga tidak mencakup trenStudi ini memiliki keterbatasan karena hanya mencakup perusahaan F&B yang terdaftar di BEI dan menggunakan data triwulanan, sehingga tidak mencakup tren
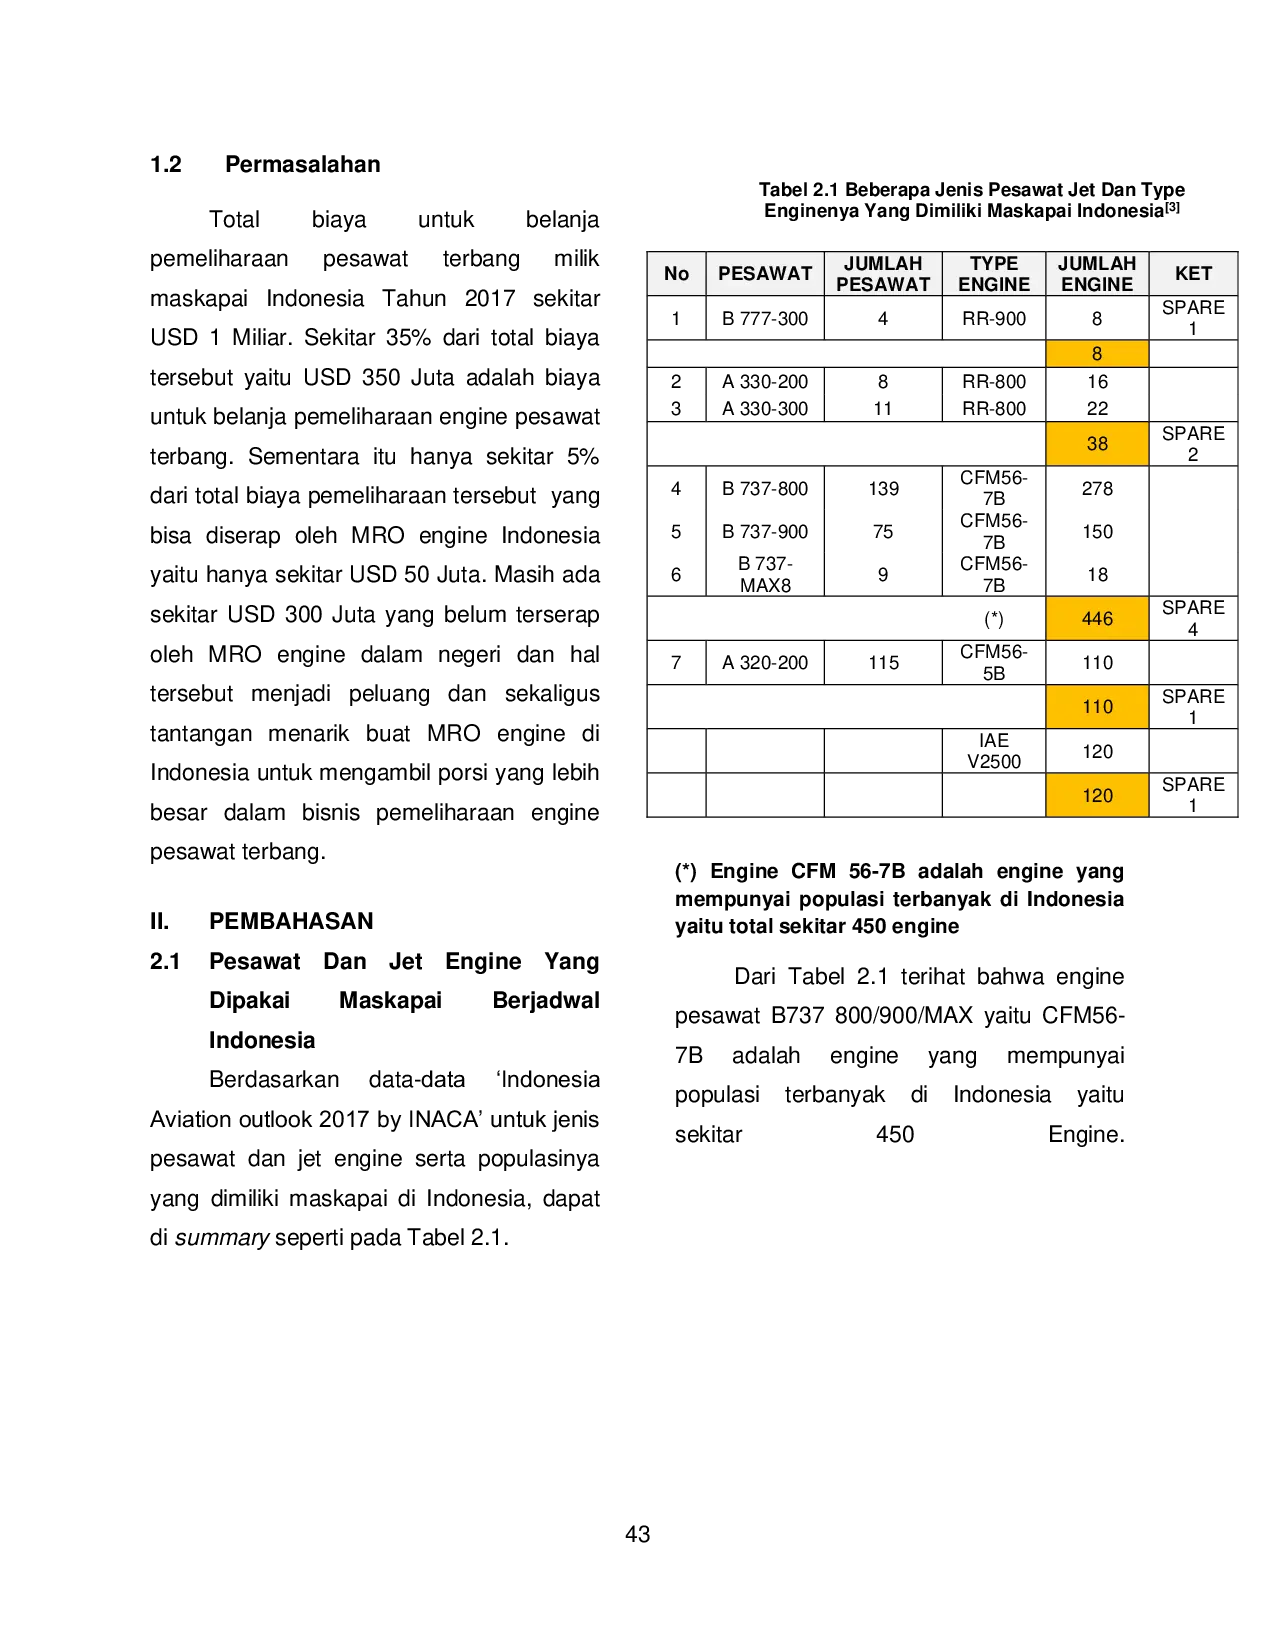
FTKUNSURYAFTKUNSURYA Dari serapan 10% biaya pemeliharaan engine dan komponen tersebut porsi serapan biaya pemeliharaan engine saja hanya 5% (USD 50 Juta) dari 35% (USD 350Dari serapan 10% biaya pemeliharaan engine dan komponen tersebut porsi serapan biaya pemeliharaan engine saja hanya 5% (USD 50 Juta) dari 35% (USD 350

SARI MUTIARASARI MUTIARA Pajak Bumi dan Bangunan (PBB) memiliki fungsi krusial dalam menopang keberlangsungan pembangunan dan tata kelola pemerintahan daerah. Namun, realisasiPajak Bumi dan Bangunan (PBB) memiliki fungsi krusial dalam menopang keberlangsungan pembangunan dan tata kelola pemerintahan daerah. Namun, realisasi

SARI MUTIARASARI MUTIARA Populasi penelitian terdiri dari 13 perusahaan telekomunikasi yang terdaftar di Bursa Efek Indonesia (BEI) untuk periode 2018-2022. Namun, sampel terdiriPopulasi penelitian terdiri dari 13 perusahaan telekomunikasi yang terdaftar di Bursa Efek Indonesia (BEI) untuk periode 2018-2022. Namun, sampel terdiri