<?xml version="1.0" encoding="UTF-8"?>
<?xml-stylesheet type="text/xsl" media="screen" href="https://juris.id/atom10full.xsl?ver=2.5.372-23aug2026"?>
<?xml-stylesheet type="text/css" media="screen" href="https://juris.id/dkrss.css?ver=2.5.372-23aug2026"?>
<feed xmlns="http://www.w3.org/2005/Atom"
	xmlns:content="http://purl.org/rss/1.0/modules/content/"
	xmlns:dc="http://purl.org/dc/elements/1.1/"
	xmlns:dcterms="http://purl.org/dc/terms/"
	xmlns:feedburner="http://rssnamespace.org/feedburner/ext/1.0"
	xmlns:geo="http://www.w3.org/2003/01/geo/wgs84_pos#"
	xmlns:georss="http://www.georss.org/georss"
	xmlns:gml="http://www.opengis.net/gml"
	xmlns:itunes="http://www.itunes.com/dtds/podcast-1.0.dtd"
	xmlns:media="http://search.yahoo.com/mrss/"
	xmlns:opensearch="http://a9.com/-/spec/opensearch/1.1/"
	xmlns:slash="http://purl.org/rss/1.0/modules/slash/"
	xmlns:sy="http://purl.org/rss/1.0/modules/syndication/"
	xmlns:thr="http://purl.org/syndication/thread/1.0"
	xmlns:wfw="http://wellformedweb.org/CommentAPI/"
	xmlns:creativeCommons="http://backend.userland.com/creativeCommonsRssModule"
	xml:lang="en-US"
>
		
	<id>https://juris.id/random.atom</id>
	<updated>2026-09-16T10:09:47+07:00</updated>
	
	<title type="text"><![CDATA[Random - JURIS - Juru Riset - Kompilasi Jurnal Akademik Indonesia]]></title>
	<subtitle type="html"><![CDATA[Random - JURIS Kompilasi Jurnal Akademik Indonesia. Feeds]]></subtitle>
	
	<link rel="alternate" type="application/xml" href="https://juris.id/last-updates.rss" />
	<link rel="search" type="text/html" href="https://juris.id/" />

	<link rel="next" type="application/atom+xml" href="https://juris.id/random.atom" />
	<link rel="self" type="application/atom+xml" href="https://juris.id/random.atom" />
	
	<author>
		<name>juris.id Atom Feed Generator</name>
		<uri>https://juris.id/random.atom</uri>
		<email>info@juris.id</email>
	</author>
	
	<generator uri="https://juris.id">juris.id</generator>
	
	<opensearch:totalResults>12</opensearch:totalResults>
	<opensearch:startIndex>1</opensearch:startIndex>
	<opensearch:itemsPerPage>12</opensearch:itemsPerPage>
		
 <entry>
	<title><![CDATA[ Pengaruh Tata Kelola Perusahaan Terhadap Effective Tax Rate Pada Perusahaan Manufaktur Yang Terdaftar Di Bei 2019 2021 ]]></title>
	<dc:title><![CDATA[ Pengaruh Tata Kelola Perusahaan Terhadap Effective Tax Rate Pada Perusahaan Manufaktur Yang Terdaftar Di Bei 2019 2021 ]]></dc:title>
	<itunes:subtitle><![CDATA[ Pengaruh Tata Kelola Perusahaan Terhadap Effective Tax Rate Pada Perusahaan Manufaktur Yang Terdaftar Di Bei 2019 2021 ]]></itunes:subtitle>
	<link rel="via" type="text/html" href="https://juris.id/pdf-66532-kepatuhan-pajak-siswa-praktik-manajemen-efek" />
	<link rel="alternate" type="text/html" href="https://juris.id/pdf-66532-kepatuhan-pajak-siswa-praktik-manajemen-efek" />
	<link rel="alternate" type="application/xml" href="https://juris.id/last-updates.rss" />
	<id>tag:juris.id,2026-09-16:4d8ff18d386084decad19d6b8ffb4377</id>
	<published>2026-09-16T09:20:07+07:00</published>
	<updated>2026-09-16T09:20:07+07:00</updated>
	<dc:publisher><![CDATA[ JURIS ]]></dc:publisher>
	<category term="metode camel" label="metode camel" />
	<category term="return asset" label="return asset" />
	<category term="bobby rahman" label="bobby rahman" />
	<itunes:keywords><![CDATA[asset,bobby,camel,metode,rahman,return]]></itunes:keywords>
	<itunes:summary><![CDATA[ Penelitian lanjutan bisa fokus pada peran komite audit dalam memastikan kepatuhan pajak perusahaan, khususnya dalam mengidentifikasi praktik manajemen pajak yang tidak sesuai dengan regulasi. Selain itu, perlu dilakukan studi lebih mendalam tentang dampak ]]></itunes:summary>
  <summary><![CDATA[ Penelitian lanjutan bisa fokus pada peran komite audit dalam memastikan kepatuhan pajak perusahaan, khususnya dalam mengidentifikasi praktik manajemen pajak yang tidak sesuai dengan regulasi. Selain itu, perlu dilakukan studi lebih mendalam tentang dampak ]]></summary>
  <content type="html"><![CDATA[ <p>
<a href="https://cdn.juris.id/f/8/kepatuhan-pajak-siswa-praktik-manajemen-efektivita-thumb-1f72b.webp" title="JURIS - Pengaruh Tata Kelola Perusahaan Terhadap Effective Tax Rate Pada Perusahaan Manufaktur Yang Terdaftar Di Bei 2019-2021" class="imga">
<img width="100%" src="https://cdn.juris.id/f/8/kepatuhan-pajak-siswa-praktik-manajemen-efektivita-thumb-1f72b.webp" data-src="https://cdn.juris.id/f/8/kepatuhan-pajak-siswa-praktik-manajemen-efektivita-thumb-1f72b.webp" srcset="https://cdn.juris.id/f/8/kepatuhan-pajak-siswa-praktik-manajemen-efektivita-thumb-1f72b.webp 1x" title="JURIS - Pengaruh Tata Kelola Perusahaan Terhadap Effective Tax Rate Pada Perusahaan Manufaktur Yang Terdaftar Di Bei 2019-2021" alt="JURIS - Pengaruh Tata Kelola Perusahaan Terhadap Effective Tax Rate Pada Perusahaan Manufaktur Yang Terdaftar Di Bei 2019-2021" >
</a>
<a href="https://cdn.juris.id/f/8/kepatuhan-pajak-siswa-praktik-manajemen-efektivita-thumb-a42e6.webp" title="JURIS - Pengaruh Tata Kelola Perusahaan Terhadap Effective Tax Rate Pada Perusahaan Manufaktur Yang Terdaftar Di Bei 2019-2021" class="imga">
<img width="100%" src="https://cdn.juris.id/f/8/kepatuhan-pajak-siswa-praktik-manajemen-efektivita-thumb-a42e6.webp" data-src="https://cdn.juris.id/f/8/kepatuhan-pajak-siswa-praktik-manajemen-efektivita-thumb-a42e6.webp" srcset="https://cdn.juris.id/f/8/kepatuhan-pajak-siswa-praktik-manajemen-efektivita-thumb-a42e6.webp 1x" title="JURIS - Pengaruh Tata Kelola Perusahaan Terhadap Effective Tax Rate Pada Perusahaan Manufaktur Yang Terdaftar Di Bei 2019-2021" alt="JURIS - Pengaruh Tata Kelola Perusahaan Terhadap Effective Tax Rate Pada Perusahaan Manufaktur Yang Terdaftar Di Bei 2019-2021" >
</a>
<a href="https://cdn.juris.id/f/8/kepatuhan-pajak-siswa-praktik-manajemen-efektivita-thumb-d849f.webp" title="JURIS - Pengaruh Tata Kelola Perusahaan Terhadap Effective Tax Rate Pada Perusahaan Manufaktur Yang Terdaftar Di Bei 2019-2021" class="imga">
<img width="100%" src="https://cdn.juris.id/f/8/kepatuhan-pajak-siswa-praktik-manajemen-efektivita-thumb-d849f.webp" data-src="https://cdn.juris.id/f/8/kepatuhan-pajak-siswa-praktik-manajemen-efektivita-thumb-d849f.webp" srcset="https://cdn.juris.id/f/8/kepatuhan-pajak-siswa-praktik-manajemen-efektivita-thumb-d849f.webp 1x" title="JURIS - Pengaruh Tata Kelola Perusahaan Terhadap Effective Tax Rate Pada Perusahaan Manufaktur Yang Terdaftar Di Bei 2019-2021" alt="JURIS - Pengaruh Tata Kelola Perusahaan Terhadap Effective Tax Rate Pada Perusahaan Manufaktur Yang Terdaftar Di Bei 2019-2021" >
</a>
<a href="https://juris.id/calendar" target="_blank">#calendar</a> - <a href="https://juris.id/pdf-66532-kepatuhan-pajak-siswa-praktik-manajemen-efek" title="JURIS - Pengaruh Tata Kelola Perusahaan Terhadap Effective Tax Rate Pada Perusahaan Manufaktur Yang Terdaftar Di Bei 2019-2021" target="_blank">Pengaruh Tata Kelola Perusahaan Terhadap Effective Tax Rate Pada Perusahaan Manufaktur Yang Terdaftar Di Bei 2019-2021</a>: Penelitian lanjutan bisa fokus pada peran komite audit dalam memastikan kepatuhan pajak perusahaan, khususnya dalam mengidentifikasi praktik manajemen pajak yang tidak sesuai dengan regulasi. Selain itu, perlu dilakukan studi lebih mendalam tentang dampak kualitas audit terhadap transparansi pelaporan pajak, terutama dalam konteks auditor independen yang berasal dari KAP big four. Terakhir, penelitian juga bisa mengeksplorasi hubungan antara ukuran perusahaan dan strategi perencanaan pajak, termasuk bagaimana perusahaan besar memanfaatkan skala operasional untuk mengoptimalkan beban pajak secara efisien..
<br>Hasil penelitian ini menjelaskan bahwa ukuran perusahaan, komite audit dan kualitas audit berpengaruh terhadap ETR.Namun kompensasi eksekutif, karakter eksekutif, komisaris independen dan kepemilikan institusional tidak berpengaruh terhadap ETR.Dari hal ini tampak bahwa semakin besar perusahaan yang diukur dengan total aset, membuat potensi berkembang semakin besar dan perusahaan berupaya dalam menurunkan pajak.Otoritas perpajakan perlu memperhatikan hal ini dalam mengatur regulasi yang memberikan ruang gerak bagi perusahaan yang bertumbuh dengan adanya peningkatan aset untuk stabil lebih dahulu dengan kebijakan pajak yang cukup adanya relaksasi.Hal ini tentunya akan meningkatkan keyakinan perusahaan untuk dapat berkembang tanpa dibebani pajak yang tinggi serta peluang kemajuan ekonomi nasional.Selain itu, perlunya perusahaan membentuk komite audit dalam memantau pelaporan keuangan perusahaan serta menjadi auditor bereputasi dalam meningkatkan keyakinan dari pemangku kepentingan
<br>Penelitian ini bertujuan untuk mengetahui pengaruh tata kelola perusahaan terhadap tarif pajak efektif. Variabel independen tata kelola perusahaan dijelaskan dengan kompensasi independen, karakter eksekutif, ukuran perusahaan, kepemilikan institusional, komisaris independen, komite audit dan kualitas audit serta variabel dependen yaitu tarif pajak efektif. Metode yang digunakan dalam penelitian ini adalah metode kuantitatif deskriptif. Sampel penelitian menggunakan laporan tahunan 93 perusahaan manufaktur di BEI tahun 2019-2021 dengan jumlah data sebanyak 240 data. Metode analisis yang digunakan adalah model regresi linier berganda dengan menggunakan Statistical Package for the Social Science (SPSS) versi 25. Hasil penelitian ini menunjukkan bahwa variabel ukuran perusahaan, komite audit dan kualitas audit berpengaruh signifikan terhadap tarif pajak...
<br>Kunjungi <a href="https://juris.id/calendar" target="_blank">calendar</a> untuk informasi lainnya.
</p>
 ]]></content>
	<enclosure url="https://cdn.juris.id/f/8/kepatuhan-pajak-siswa-praktik-manajemen-efektivita-thumb-d849f.webp" type="image/webp" length="67996" />
	<media:content url="https://cdn.juris.id/f/8/kepatuhan-pajak-siswa-praktik-manajemen-efektivita-thumb-1f72b.webp" type="image/webp" medium="image" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://cdn.juris.id/f/8/kepatuhan-pajak-siswa-praktik-manajemen-efektivita-thumb-a42e6.webp" type="image/webp" medium="image" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://cdn.juris.id/f/8/kepatuhan-pajak-siswa-praktik-manajemen-efektivita-thumb-d849f.webp" type="image/webp" medium="image" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://juris.id/univ-3131-wym.rss" type="application/rss+xml" medium="document" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://juris.id/jur-12711-jurnal-bina-akuntansi.rss" type="application/rss+xml" medium="document" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
 </entry>
 <entry>
	<title><![CDATA[ Penentuan Unit Cost Pada Umkms Di Kabupaten Gresik Studi Kasus Pada Masa Pandemi Dan Program Ppkm ]]></title>
	<dc:title><![CDATA[ Penentuan Unit Cost Pada Umkms Di Kabupaten Gresik Studi Kasus Pada Masa Pandemi Dan Program Ppkm ]]></dc:title>
	<itunes:subtitle><![CDATA[ Penentuan Unit Cost Pada Umkms Di Kabupaten Gresik Studi Kasus Pada Masa Pandemi Dan Program Ppkm ]]></itunes:subtitle>
	<link rel="via" type="text/html" href="https://juris.id/pdf-66530-hasil-penelitian-umkm-harga-pokok-produksi-biaya" />
	<link rel="alternate" type="text/html" href="https://juris.id/pdf-66530-hasil-penelitian-umkm-harga-pokok-produksi-biaya" />
	<link rel="alternate" type="application/xml" href="https://juris.id/last-updates.rss" />
	<id>tag:juris.id,2026-09-16:46363e3adb150b8f5421f945d11299ff</id>
	<published>2026-09-16T09:03:21+07:00</published>
	<updated>2026-09-16T09:03:21+07:00</updated>
	<dc:publisher><![CDATA[ JURIS ]]></dc:publisher>
	<category term="metode camel" label="metode camel" />
	<category term="return asset" label="return asset" />
	<category term="bobby rahman" label="bobby rahman" />
	<itunes:keywords><![CDATA[asset,bobby,camel,metode,rahman,return]]></itunes:keywords>
	<itunes:summary><![CDATA[ Penelitian lanjutan dapat fokus pada analisis dampak pemasaran digital terhadap peningkatan penjualan UMKM selama masa krisis seperti pandemi. Penelitian lain bisa mengeksplorasi efektivitas metode costing alternatif dalam meningkatkan profitabilitas ]]></itunes:summary>
  <summary><![CDATA[ Penelitian lanjutan dapat fokus pada analisis dampak pemasaran digital terhadap peningkatan penjualan UMKM selama masa krisis seperti pandemi. Penelitian lain bisa mengeksplorasi efektivitas metode costing alternatif dalam meningkatkan profitabilitas ]]></summary>
  <content type="html"><![CDATA[ <p>
<a href="https://cdn.juris.id/4/c/hasil-penelitian-umkm-harga-pokok-produksi-biaya-s-thumb-84325.webp" title="JURIS - Penentuan Unit Cost Pada Umkms Di Kabupaten Gresik (Studi Kasus Pada Masa Pandemi Dan Program Ppkm)" class="imga">
<img width="100%" src="https://cdn.juris.id/4/c/hasil-penelitian-umkm-harga-pokok-produksi-biaya-s-thumb-84325.webp" data-src="https://cdn.juris.id/4/c/hasil-penelitian-umkm-harga-pokok-produksi-biaya-s-thumb-84325.webp" srcset="https://cdn.juris.id/4/c/hasil-penelitian-umkm-harga-pokok-produksi-biaya-s-thumb-84325.webp 1x" title="JURIS - Penentuan Unit Cost Pada Umkms Di Kabupaten Gresik (Studi Kasus Pada Masa Pandemi Dan Program Ppkm)" alt="JURIS - Penentuan Unit Cost Pada Umkms Di Kabupaten Gresik (Studi Kasus Pada Masa Pandemi Dan Program Ppkm)" >
</a>
<a href="https://cdn.juris.id/4/c/hasil-penelitian-umkm-harga-pokok-produksi-biaya-s-thumb-72f08.webp" title="JURIS - Penentuan Unit Cost Pada Umkms Di Kabupaten Gresik (Studi Kasus Pada Masa Pandemi Dan Program Ppkm)" class="imga">
<img width="100%" src="https://cdn.juris.id/4/c/hasil-penelitian-umkm-harga-pokok-produksi-biaya-s-thumb-72f08.webp" data-src="https://cdn.juris.id/4/c/hasil-penelitian-umkm-harga-pokok-produksi-biaya-s-thumb-72f08.webp" srcset="https://cdn.juris.id/4/c/hasil-penelitian-umkm-harga-pokok-produksi-biaya-s-thumb-72f08.webp 1x" title="JURIS - Penentuan Unit Cost Pada Umkms Di Kabupaten Gresik (Studi Kasus Pada Masa Pandemi Dan Program Ppkm)" alt="JURIS - Penentuan Unit Cost Pada Umkms Di Kabupaten Gresik (Studi Kasus Pada Masa Pandemi Dan Program Ppkm)" >
</a>
<a href="https://cdn.juris.id/4/c/hasil-penelitian-umkm-harga-pokok-produksi-biaya-s-thumb-36abb.webp" title="JURIS - Penentuan Unit Cost Pada Umkms Di Kabupaten Gresik (Studi Kasus Pada Masa Pandemi Dan Program Ppkm)" class="imga">
<img width="100%" src="https://cdn.juris.id/4/c/hasil-penelitian-umkm-harga-pokok-produksi-biaya-s-thumb-36abb.webp" data-src="https://cdn.juris.id/4/c/hasil-penelitian-umkm-harga-pokok-produksi-biaya-s-thumb-36abb.webp" srcset="https://cdn.juris.id/4/c/hasil-penelitian-umkm-harga-pokok-produksi-biaya-s-thumb-36abb.webp 1x" title="JURIS - Penentuan Unit Cost Pada Umkms Di Kabupaten Gresik (Studi Kasus Pada Masa Pandemi Dan Program Ppkm)" alt="JURIS - Penentuan Unit Cost Pada Umkms Di Kabupaten Gresik (Studi Kasus Pada Masa Pandemi Dan Program Ppkm)" >
</a>
<a href="https://juris.id/calendar" target="_blank">#calendar</a> - <a href="https://juris.id/pdf-66530-hasil-penelitian-umkm-harga-pokok-produksi-biaya" title="JURIS - Penentuan Unit Cost Pada Umkms Di Kabupaten Gresik (Studi Kasus Pada Masa Pandemi Dan Program Ppkm)" target="_blank">Penentuan Unit Cost Pada Umkms Di Kabupaten Gresik (Studi Kasus Pada Masa Pandemi Dan Program Ppkm)</a>: Penelitian lanjutan dapat fokus pada analisis dampak pemasaran digital terhadap peningkatan penjualan UMKM selama masa krisis seperti pandemi. Penelitian lain bisa mengeksplorasi efektivitas metode costing alternatif dalam meningkatkan profitabilitas usaha kecil. Selain itu, perlu dilakukan studi tentang peran kebijakan pemerintah dalam mendukung kelangsungan hidup UMKM melalui insentif fiskal dan program pelatihan. Ketiga arah penelitian ini bertujuan untuk mengembangkan strategi yang lebih adaptif dan berkelanjutan bagi UMKM menghadapi tantangan ekonomi global..
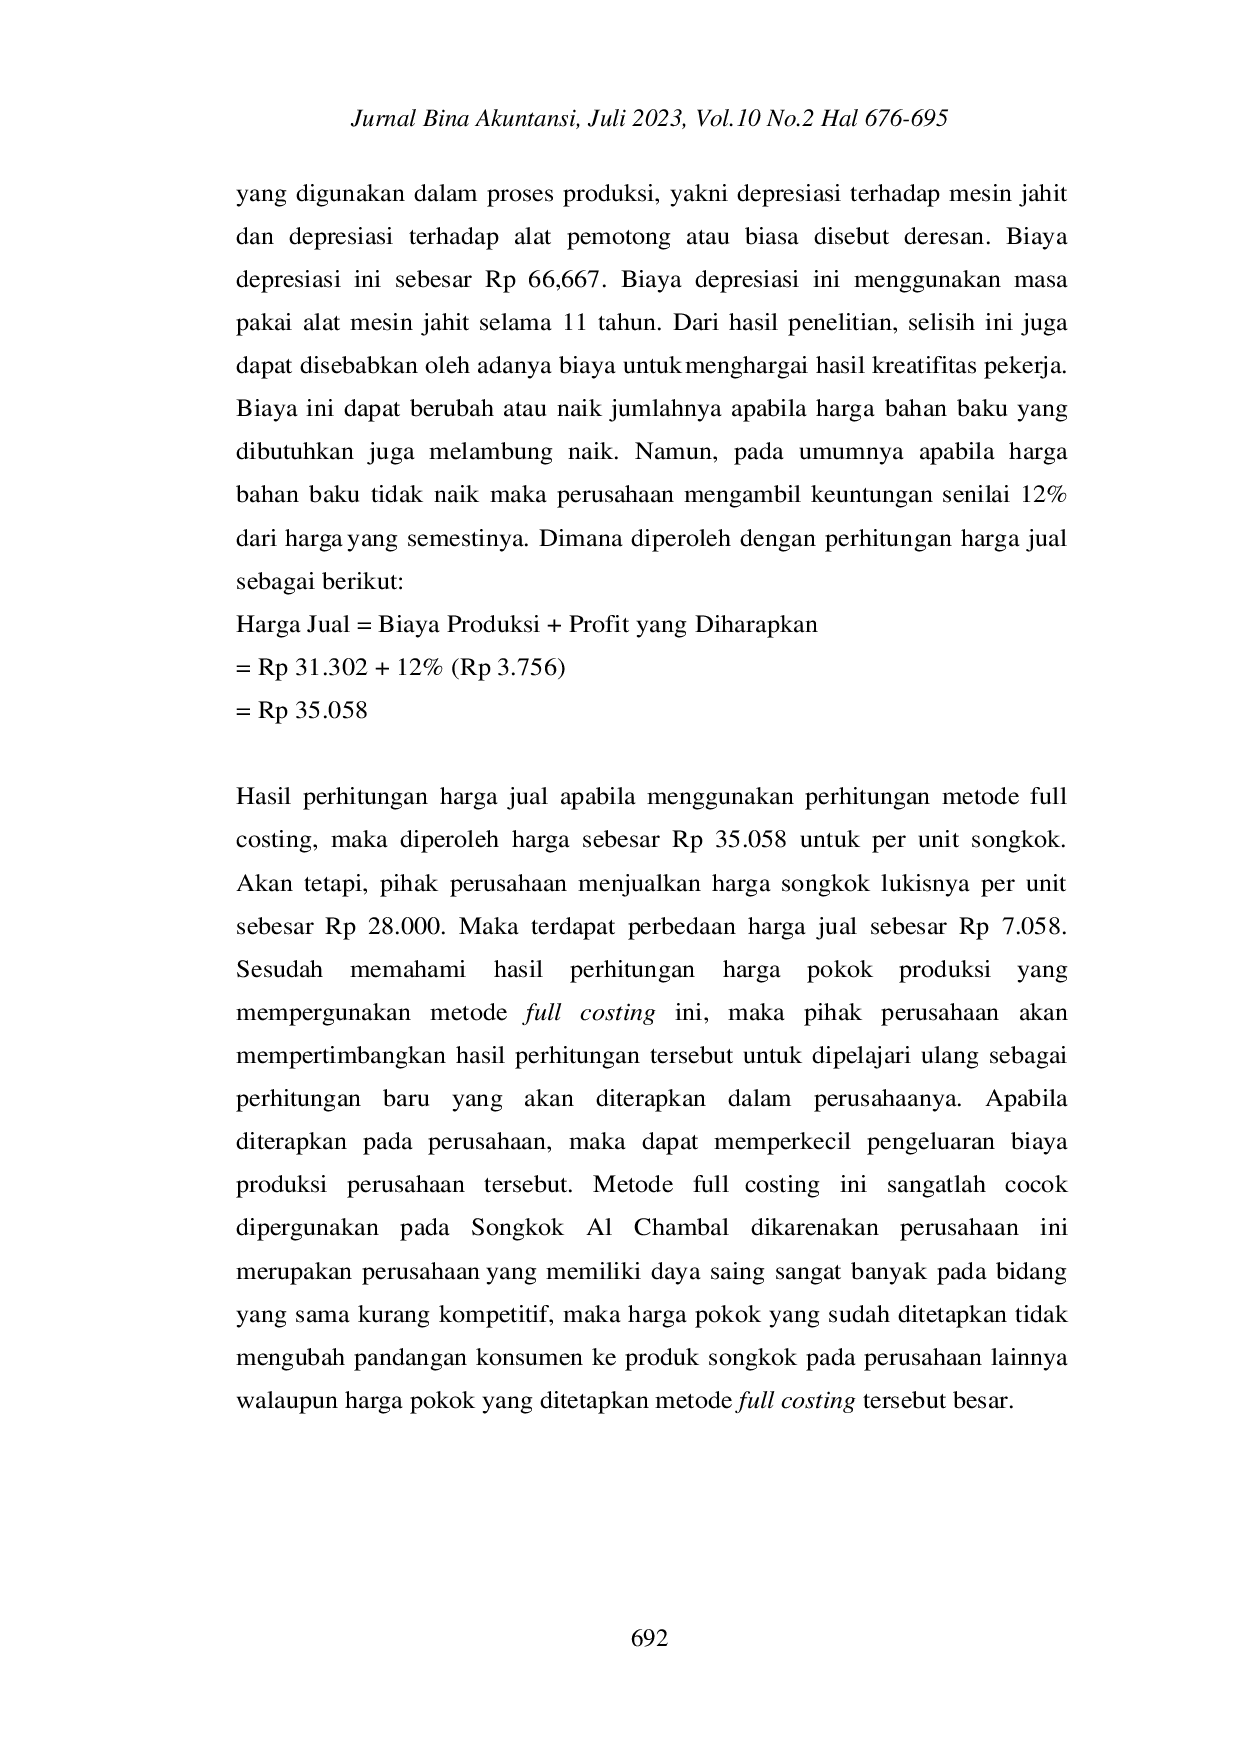
<br>Perhitungan Harga Pokok Produksi menurut perusahaan serta berdasarkan metode full costing memperoleh hasil yang tidak sama.Perhitungan menurut perusahaan termasuk perhitungan yang kurang akurat, apabila ingin memperoleh laba yang dihasilkan sesuai dengan yang diharapkan.Hal ini dapat dilihat dari selisih perhitungannya sebesar minus Rp 5.Memperoleh hasil minus dikarenakan perhitungan menggunakan metode full costing menghasilkan biaya yang lebih besar yakni sebesar Rp 31.Sedangkan pada perhitungan perusahaan diperoleh hasil sebesar Rp 25.Pada perusahaan tidak memperhitungkan biaya depresiasi terhadap peralatan yang digunakan.Sedangkan pada metode full costing memasukkan elemen-elemen yang termasuk dalam biaya depresiasi
<br>Tujuan dalam penelitian ini yaitu guna memahami penentuan perhitungan unit biaya pada produk songkok lukis milik UMKM Songkok Al Chambal. Metode yang digunakan dalam penelitian ini adalah kualitatif studi kasus. Hasil penelitian menunjukkan perhitungan Harga Pokok Produksi menurut perusahaan serta berdasarkan metode full costing memperoleh hasil yang tidak sama. Perhitungan menurut perusahaan termasuk perhitungan yang kurang akurat, apabila ingin memperoleh laba yang dihasilkan sesuai dengan yang diharapkan. Hal ini dapat dilihat dari selisih perhitungannya sebesar minus Rp 5.767. Memperoleh hasil minus dikarenakan perhitungan menggunakan metode full costing menghasilkan biaya yang lebih besar yakni...
<br>Kunjungi <a href="https://juris.id/calendar" target="_blank">calendar</a> untuk informasi lainnya.
</p>
 ]]></content>
	<enclosure url="https://cdn.juris.id/4/c/hasil-penelitian-umkm-harga-pokok-produksi-biaya-s-thumb-84325.webp" type="image/webp" length="70162" />
	<media:content url="https://cdn.juris.id/4/c/hasil-penelitian-umkm-harga-pokok-produksi-biaya-s-thumb-84325.webp" type="image/webp" medium="image" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://cdn.juris.id/4/c/hasil-penelitian-umkm-harga-pokok-produksi-biaya-s-thumb-72f08.webp" type="image/webp" medium="image" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://cdn.juris.id/4/c/hasil-penelitian-umkm-harga-pokok-produksi-biaya-s-thumb-36abb.webp" type="image/webp" medium="image" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://juris.id/univ-3131-wym.rss" type="application/rss+xml" medium="document" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://juris.id/jur-12711-jurnal-bina-akuntansi.rss" type="application/rss+xml" medium="document" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
 </entry>
 <entry>
	<title><![CDATA[ Pengaruh Penyajian Laporan Keuangan Dan Aksesibilitas Keuangan Daerah Terhadap Akuntabilitas Pengelolaan Keuangan Daerah Kabupaten Aceh Utara ]]></title>
	<dc:title><![CDATA[ Pengaruh Penyajian Laporan Keuangan Dan Aksesibilitas Keuangan Daerah Terhadap Akuntabilitas Pengelolaan Keuangan Daerah Kabupaten Aceh Utara ]]></dc:title>
	<itunes:subtitle><![CDATA[ Pengaruh Penyajian Laporan Keuangan Dan Aksesibilitas Keuangan Daerah Terhadap Akuntabilitas Pengelolaan Keuangan Daerah Kabupaten Aceh Utara ]]></itunes:subtitle>
	<link rel="via" type="text/html" href="https://juris.id/pdf-66527-daerah-aceh-kualitas-laporan-keuangan-kuali" />
	<link rel="alternate" type="text/html" href="https://juris.id/pdf-66527-daerah-aceh-kualitas-laporan-keuangan-kuali" />
	<link rel="alternate" type="application/xml" href="https://juris.id/last-updates.rss" />
	<id>tag:juris.id,2026-09-16:9068ec1671f7d998004126cb10a6121d</id>
	<published>2026-09-16T09:03:06+07:00</published>
	<updated>2026-09-16T09:03:06+07:00</updated>
	<dc:publisher><![CDATA[ JURIS ]]></dc:publisher>
	<category term="metode camel" label="metode camel" />
	<category term="return asset" label="return asset" />
	<category term="bobby rahman" label="bobby rahman" />
	<itunes:keywords><![CDATA[asset,bobby,camel,metode,rahman,return]]></itunes:keywords>
	<itunes:summary><![CDATA[ 1. Penelitian lebih lanjut dapat mengeksplorasi pengaruh faktor lain seperti kualitas sumber daya manusia atau partisipasi masyarakat terhadap akuntabilitas keuangan daerah. 2. Studi perbandingan antara kabupaten/kota dengan tingkat aksesibilitas keuangan ]]></itunes:summary>
  <summary><![CDATA[ 1. Penelitian lebih lanjut dapat mengeksplorasi pengaruh faktor lain seperti kualitas sumber daya manusia atau partisipasi masyarakat terhadap akuntabilitas keuangan daerah. 2. Studi perbandingan antara kabupaten/kota dengan tingkat aksesibilitas keuangan ]]></summary>
  <content type="html"><![CDATA[ <p>
<a href="https://cdn.juris.id/d/4/daerah-aceh-kualitas-laporan-keuangan-pemerintah-p-thumb-64aaf.webp" title="JURIS - Pengaruh Penyajian Laporan Keuangan Dan Aksesibilitas Keuangan Daerah Terhadap Akuntabilitas Pengelolaan Keuangan Daerah Kabupaten Aceh Utara" class="imga">
<img width="100%" src="https://cdn.juris.id/d/4/daerah-aceh-kualitas-laporan-keuangan-pemerintah-p-thumb-64aaf.webp" data-src="https://cdn.juris.id/d/4/daerah-aceh-kualitas-laporan-keuangan-pemerintah-p-thumb-64aaf.webp" srcset="https://cdn.juris.id/d/4/daerah-aceh-kualitas-laporan-keuangan-pemerintah-p-thumb-64aaf.webp 1x" title="JURIS - Pengaruh Penyajian Laporan Keuangan Dan Aksesibilitas Keuangan Daerah Terhadap Akuntabilitas Pengelolaan Keuangan Daerah Kabupaten Aceh Utara" alt="JURIS - Pengaruh Penyajian Laporan Keuangan Dan Aksesibilitas Keuangan Daerah Terhadap Akuntabilitas Pengelolaan Keuangan Daerah Kabupaten Aceh Utara" >
</a>
<a href="https://cdn.juris.id/d/4/daerah-aceh-kualitas-laporan-keuangan-pemerintah-p-thumb-f1494.webp" title="JURIS - Pengaruh Penyajian Laporan Keuangan Dan Aksesibilitas Keuangan Daerah Terhadap Akuntabilitas Pengelolaan Keuangan Daerah Kabupaten Aceh Utara" class="imga">
<img width="100%" src="https://cdn.juris.id/d/4/daerah-aceh-kualitas-laporan-keuangan-pemerintah-p-thumb-f1494.webp" data-src="https://cdn.juris.id/d/4/daerah-aceh-kualitas-laporan-keuangan-pemerintah-p-thumb-f1494.webp" srcset="https://cdn.juris.id/d/4/daerah-aceh-kualitas-laporan-keuangan-pemerintah-p-thumb-f1494.webp 1x" title="JURIS - Pengaruh Penyajian Laporan Keuangan Dan Aksesibilitas Keuangan Daerah Terhadap Akuntabilitas Pengelolaan Keuangan Daerah Kabupaten Aceh Utara" alt="JURIS - Pengaruh Penyajian Laporan Keuangan Dan Aksesibilitas Keuangan Daerah Terhadap Akuntabilitas Pengelolaan Keuangan Daerah Kabupaten Aceh Utara" >
</a>
<a href="https://cdn.juris.id/d/4/daerah-aceh-kualitas-laporan-keuangan-pemerintah-p-thumb-2d394.webp" title="JURIS - Pengaruh Penyajian Laporan Keuangan Dan Aksesibilitas Keuangan Daerah Terhadap Akuntabilitas Pengelolaan Keuangan Daerah Kabupaten Aceh Utara" class="imga">
<img width="100%" src="https://cdn.juris.id/d/4/daerah-aceh-kualitas-laporan-keuangan-pemerintah-p-thumb-2d394.webp" data-src="https://cdn.juris.id/d/4/daerah-aceh-kualitas-laporan-keuangan-pemerintah-p-thumb-2d394.webp" srcset="https://cdn.juris.id/d/4/daerah-aceh-kualitas-laporan-keuangan-pemerintah-p-thumb-2d394.webp 1x" title="JURIS - Pengaruh Penyajian Laporan Keuangan Dan Aksesibilitas Keuangan Daerah Terhadap Akuntabilitas Pengelolaan Keuangan Daerah Kabupaten Aceh Utara" alt="JURIS - Pengaruh Penyajian Laporan Keuangan Dan Aksesibilitas Keuangan Daerah Terhadap Akuntabilitas Pengelolaan Keuangan Daerah Kabupaten Aceh Utara" >
</a>
<a href="https://juris.id/calendar" target="_blank">#calendar</a> - <a href="https://juris.id/pdf-66527-daerah-aceh-kualitas-laporan-keuangan-kuali" title="JURIS - Pengaruh Penyajian Laporan Keuangan Dan Aksesibilitas Keuangan Daerah Terhadap Akuntabilitas Pengelolaan Keuangan Daerah Kabupaten Aceh Utara" target="_blank">Pengaruh Penyajian Laporan Keuangan Dan Aksesibilitas Keuangan Daerah Terhadap Akuntabilitas Pengelolaan Keuangan Daerah Kabupaten Aceh Utara</a>: 1. Penelitian lebih lanjut dapat mengeksplorasi pengaruh faktor lain seperti kualitas sumber daya manusia atau partisipasi masyarakat terhadap akuntabilitas keuangan daerah. 2. Studi perbandingan antara kabupaten/kota dengan tingkat aksesibilitas keuangan berbeda untuk memahami dinamika pengelolaan keuangan daerah. 3. Penelitian dapat mengembangkan indikator akuntabilitas yang lebih spesifik, seperti pengukuran transparansi melalui teknologi informasi atau partisipasi publik dalam proses anggaran..
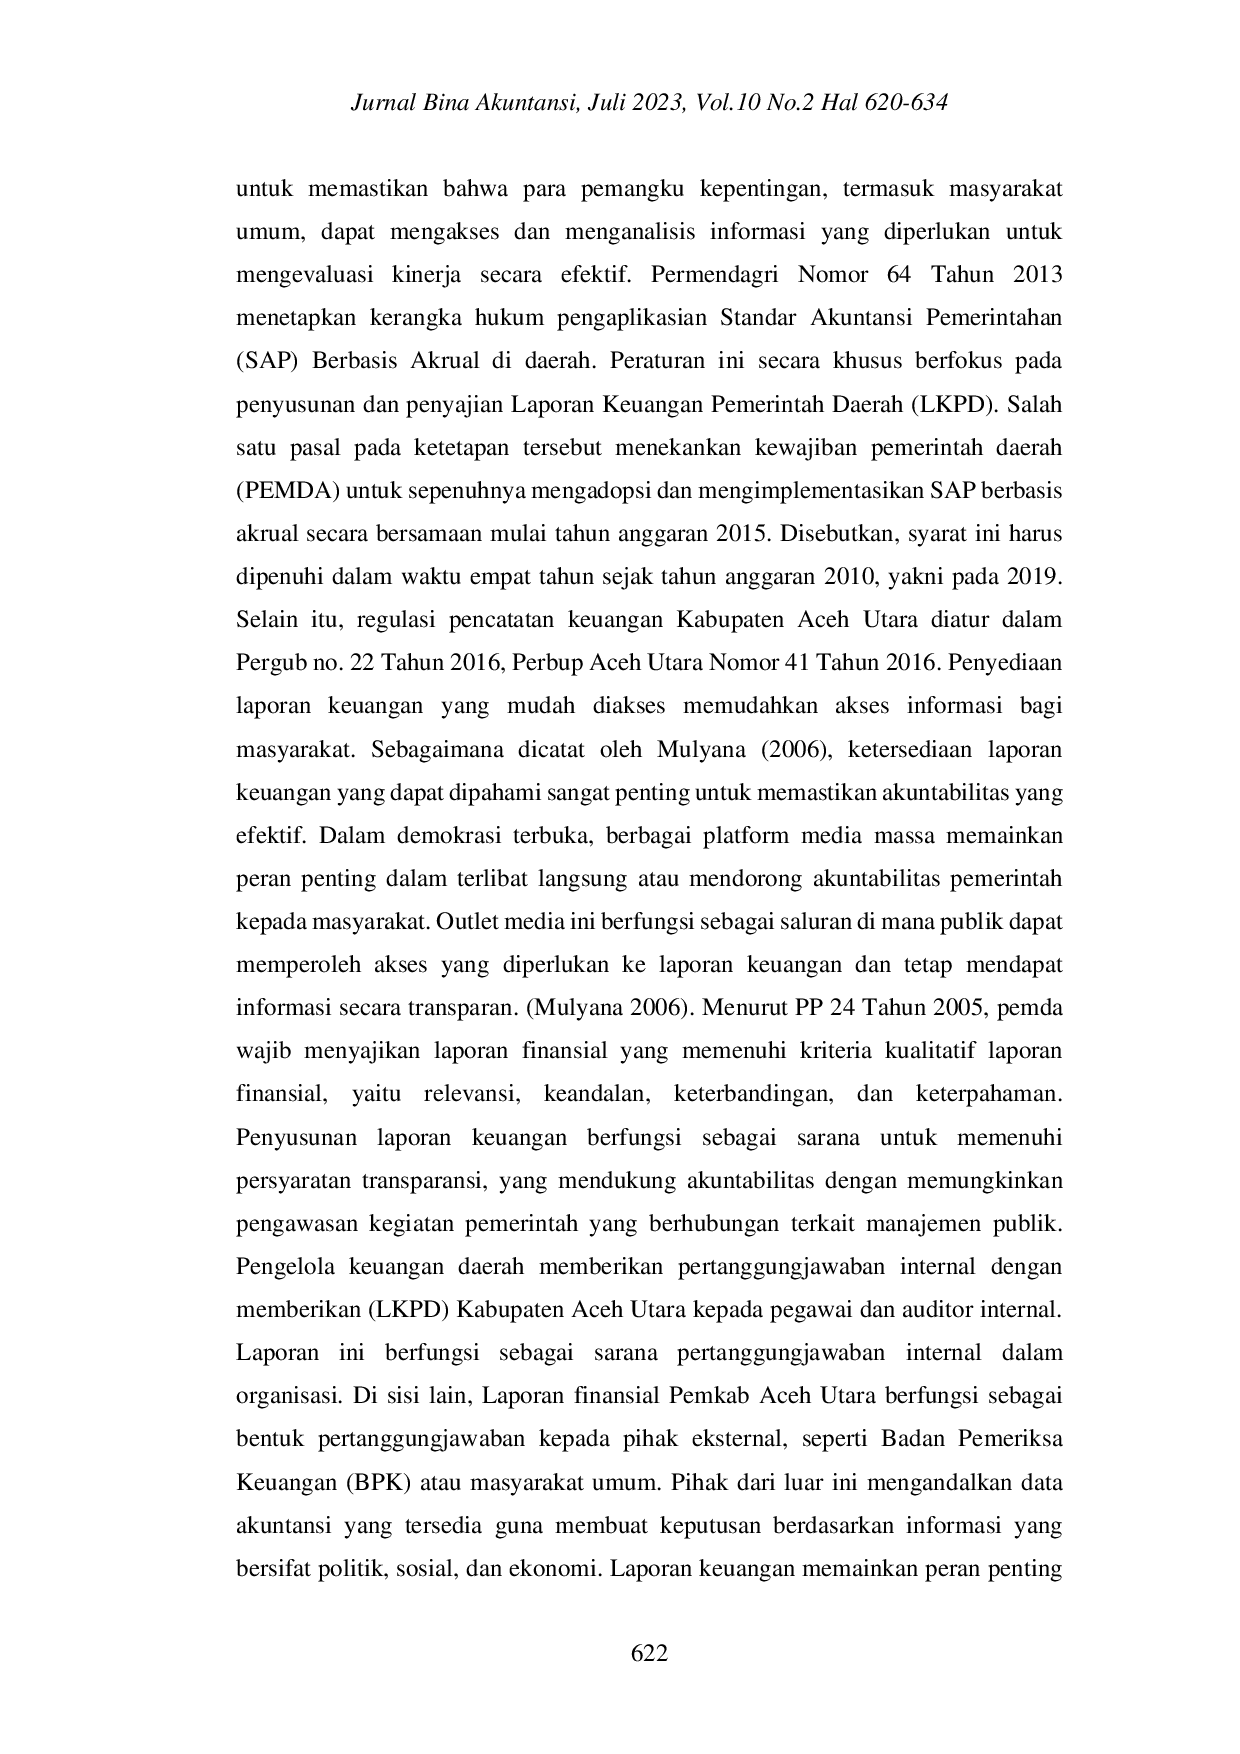
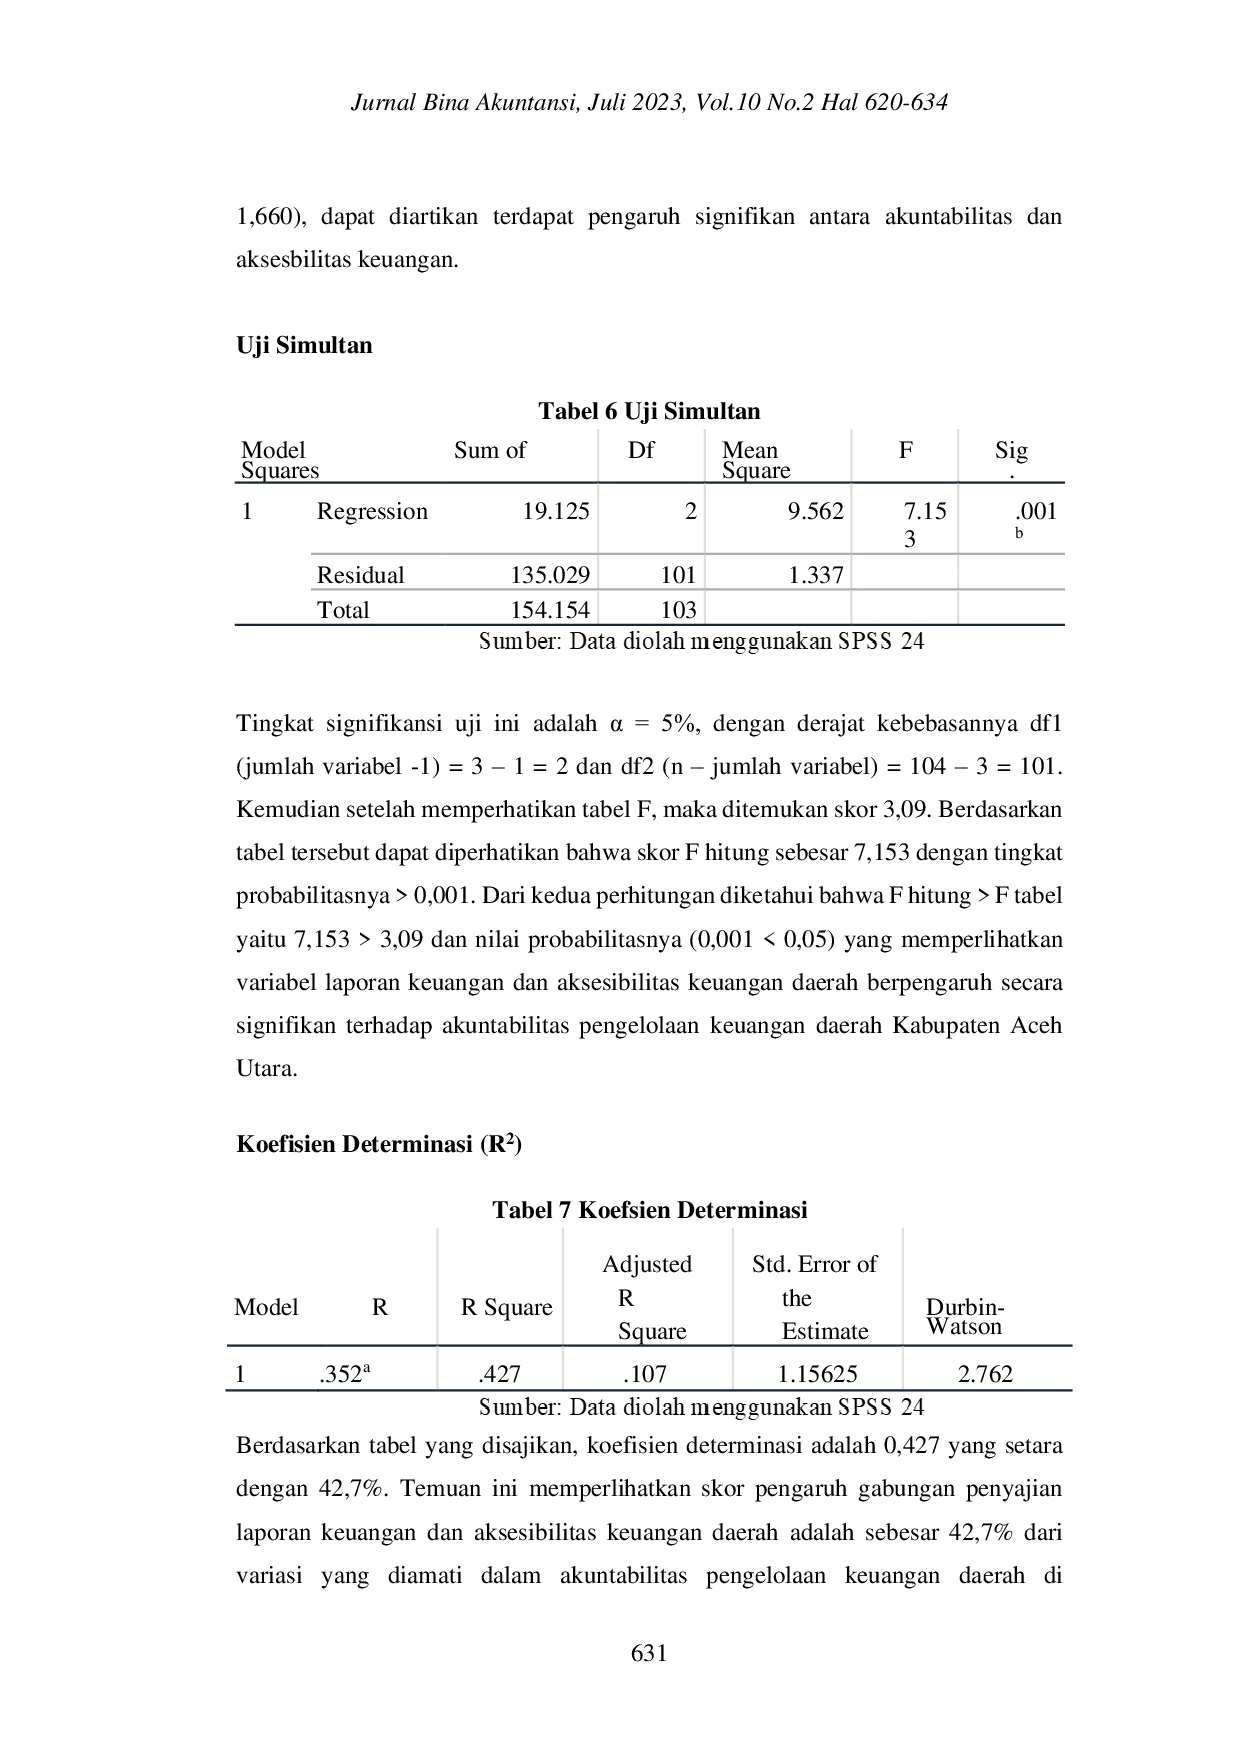
<br>Penyajian laporan keuangan tidak memberikan pengaruh signifikan terhadap akuntabilitas pengelolaan keuangan daerah di Kabupaten Aceh Utara.Namun, aksesibilitas keuangan daerah sangat berperan dalam mempengaruhi akuntabilitas pengelolaan keuangan daerah.Selain itu, keberadaan laporan keuangan dan aksesibilitas keuangan daerah secara simultan berdampak signifikan terhadap akuntabilitas pengelolaan keuangan daerah di Kabupaten Aceh Utara
<br>Penelitian ini bertujuan untuk mengkaji dampak aksesibilitas keuangan daerah dan pemaparan laporan keuangan terhadap akuntabilitas pengelolaan keuangan daerah di Daerah Aceh Utara. Para peneliti menggunakan purposive sampling untuk mengumpulkan data primer dari sampel 104 orang. Analisis regression multiple berganda dan uji asumsi standar dilakukan untuk menilai hubungan antara variabel independen dan variabel dependen. Hasil temuan menunjukkan bahwa akuntabilitas pengelolaan keuangan daerah di Daerah Aceh Utara dipengaruhi secara signifikan oleh aksesibilitas sumber keuangan daerah. Namun, pengenalan ringkasan anggaran tidak berdampak besar pada akuntabilitas pengelolaan keuangan daerah di daerah yang sama. Lebih lanjut, penelitian menunjukkan bahwa ketersediaan...
<br>Kunjungi <a href="https://juris.id/calendar" target="_blank">calendar</a> untuk informasi lainnya.
</p>
 ]]></content>
	<enclosure url="https://cdn.juris.id/d/4/daerah-aceh-kualitas-laporan-keuangan-pemerintah-p-thumb-f1494.webp" type="image/webp" length="61426" />
	<media:content url="https://cdn.juris.id/d/4/daerah-aceh-kualitas-laporan-keuangan-pemerintah-p-thumb-64aaf.webp" type="image/webp" medium="image" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://cdn.juris.id/d/4/daerah-aceh-kualitas-laporan-keuangan-pemerintah-p-thumb-f1494.webp" type="image/webp" medium="image" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://cdn.juris.id/d/4/daerah-aceh-kualitas-laporan-keuangan-pemerintah-p-thumb-2d394.webp" type="image/webp" medium="image" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://juris.id/univ-3131-wym.rss" type="application/rss+xml" medium="document" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://juris.id/jur-12711-jurnal-bina-akuntansi.rss" type="application/rss+xml" medium="document" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
 </entry>
 <entry>
	<title><![CDATA[ Evaluasi Kinerja Tata Kelola Curug Cibereum Berbasis Indikator Indikator Sapta Pesona ]]></title>
	<dc:title><![CDATA[ Evaluasi Kinerja Tata Kelola Curug Cibereum Berbasis Indikator Indikator Sapta Pesona ]]></dc:title>
	<itunes:subtitle><![CDATA[ Evaluasi Kinerja Tata Kelola Curug Cibereum Berbasis Indikator Indikator Sapta Pesona ]]></itunes:subtitle>
	<link rel="via" type="text/html" href="https://juris.id/pdf-66523-sapta-pesona-tata-kelola-kemanusiaan" />
	<link rel="alternate" type="text/html" href="https://juris.id/pdf-66523-sapta-pesona-tata-kelola-kemanusiaan" />
	<link rel="alternate" type="application/xml" href="https://juris.id/last-updates.rss" />
	<id>tag:juris.id,2026-09-16:8eae61c5f1bd83284bf160c8f7ca8119</id>
	<published>2026-09-16T08:40:32+07:00</published>
	<updated>2026-09-16T08:40:32+07:00</updated>
	<dc:publisher><![CDATA[ JURIS ]]></dc:publisher>
	<category term="metode camel" label="metode camel" />
	<category term="return asset" label="return asset" />
	<category term="bobby rahman" label="bobby rahman" />
	<itunes:keywords><![CDATA[asset,bobby,camel,metode,rahman,return]]></itunes:keywords>
	<itunes:summary><![CDATA[ Untuk meningkatkan kinerja fungsi Pengawasan, perlu dilakukan peningkatan rasa empati petugas terhadap pengunjung. Disamping itu, peningkatan empati dari petugas terhadap pengunjung juga semestinya dapat menjawab keluhan pengunjung yang membutuhkan pelayanan ]]></itunes:summary>
  <summary><![CDATA[ Untuk meningkatkan kinerja fungsi Pengawasan, perlu dilakukan peningkatan rasa empati petugas terhadap pengunjung. Disamping itu, peningkatan empati dari petugas terhadap pengunjung juga semestinya dapat menjawab keluhan pengunjung yang membutuhkan pelayanan ]]></summary>
  <content type="html"><![CDATA[ <p>
<a href="https://cdn.juris.id/2/c/sapta-pesona-tata-kelola-kemanusiaan-taman-olahrag-thumb-0b912.webp" title="JURIS - Evaluasi Kinerja Tata Kelola Curug Cibereum Berbasis Indikator-Indikator Sapta Pesona" class="imga">
<img width="100%" src="https://cdn.juris.id/2/c/sapta-pesona-tata-kelola-kemanusiaan-taman-olahrag-thumb-0b912.webp" data-src="https://cdn.juris.id/2/c/sapta-pesona-tata-kelola-kemanusiaan-taman-olahrag-thumb-0b912.webp" srcset="https://cdn.juris.id/2/c/sapta-pesona-tata-kelola-kemanusiaan-taman-olahrag-thumb-0b912.webp 1x" title="JURIS - Evaluasi Kinerja Tata Kelola Curug Cibereum Berbasis Indikator-Indikator Sapta Pesona" alt="JURIS - Evaluasi Kinerja Tata Kelola Curug Cibereum Berbasis Indikator-Indikator Sapta Pesona" >
</a>
<a href="https://cdn.juris.id/2/c/sapta-pesona-tata-kelola-kemanusiaan-taman-olahrag-thumb-fd338.webp" title="JURIS - Evaluasi Kinerja Tata Kelola Curug Cibereum Berbasis Indikator-Indikator Sapta Pesona" class="imga">
<img width="100%" src="https://cdn.juris.id/2/c/sapta-pesona-tata-kelola-kemanusiaan-taman-olahrag-thumb-fd338.webp" data-src="https://cdn.juris.id/2/c/sapta-pesona-tata-kelola-kemanusiaan-taman-olahrag-thumb-fd338.webp" srcset="https://cdn.juris.id/2/c/sapta-pesona-tata-kelola-kemanusiaan-taman-olahrag-thumb-fd338.webp 1x" title="JURIS - Evaluasi Kinerja Tata Kelola Curug Cibereum Berbasis Indikator-Indikator Sapta Pesona" alt="JURIS - Evaluasi Kinerja Tata Kelola Curug Cibereum Berbasis Indikator-Indikator Sapta Pesona" >
</a>
<a href="https://cdn.juris.id/2/c/sapta-pesona-tata-kelola-kemanusiaan-taman-olahrag-thumb-44540.webp" title="JURIS - Evaluasi Kinerja Tata Kelola Curug Cibereum Berbasis Indikator-Indikator Sapta Pesona" class="imga">
<img width="100%" src="https://cdn.juris.id/2/c/sapta-pesona-tata-kelola-kemanusiaan-taman-olahrag-thumb-44540.webp" data-src="https://cdn.juris.id/2/c/sapta-pesona-tata-kelola-kemanusiaan-taman-olahrag-thumb-44540.webp" srcset="https://cdn.juris.id/2/c/sapta-pesona-tata-kelola-kemanusiaan-taman-olahrag-thumb-44540.webp 1x" title="JURIS - Evaluasi Kinerja Tata Kelola Curug Cibereum Berbasis Indikator-Indikator Sapta Pesona" alt="JURIS - Evaluasi Kinerja Tata Kelola Curug Cibereum Berbasis Indikator-Indikator Sapta Pesona" >
</a>
<a href="https://juris.id/calendar" target="_blank">#calendar</a> - <a href="https://juris.id/pdf-66523-sapta-pesona-tata-kelola-kemanusiaan" title="JURIS - Evaluasi Kinerja Tata Kelola Curug Cibereum Berbasis Indikator-Indikator Sapta Pesona" target="_blank">Evaluasi Kinerja Tata Kelola Curug Cibereum Berbasis Indikator-Indikator Sapta Pesona</a>: Untuk meningkatkan kinerja fungsi Pengawasan, perlu dilakukan peningkatan rasa empati petugas terhadap pengunjung. Disamping itu, peningkatan empati dari petugas terhadap pengunjung juga semestinya dapat menjawab keluhan pengunjung yang membutuhkan pelayanan yang sigap dan pelayanan yang membantu. Untuk meningkatkan kinerja fungsi Manajerial sehubungan masih dirasa lemahnya inovasi pengelola, perlu dilakukan studi banding terhadap destinasi-destinasi wisata yang memiliki kemiripan dengan agrowisata Curug Cibereum namun yang pengelolanya sudah maju. Pada era dengan kemajuan teknologi yang pesat ini, inovasi yang dibutuhkan tidak hanya diarahkan untuk menjawab kebutuhan pengunjung yang hadir secara fisik saja namun juga harus mampu menjawab kebutuhan di dunia maya sehingga baik calon pengunjung maupun pengunjung dapat dijawab kebutuhannya dan memperoleh kepuasan yang menjadi penentu ketahanan dan kesinambungan agrowisata Curug Cibereum. Untuk meningkatkan kinerja fungsi Kepatuhan terkait kelemahan sehubungan poliklinik, dokter jaga, Toilet, pos informasi, tempat parkir, perlu dirancang secara seksama baik kecukupan jumlah maupun kualitas dalam layanan sehubungan indikator-indikator tersebut. Dengan rentang wilayah yang sedemikian luas dan sedemikian banyaknya pengunjung setiap waktunya, yang pasti dari segi kuantitas tidak memadai, terlebih pada hari-hari sibuk yang pada umumnya terjadi pada akhir minggu maupun hari libur nasional, padahal kebutuhan akan kecukupan kuantitas dan kualitas poliklinik dan dokter jaga yang mumpuni sangatlah penting bagi keamanan, keselamatan dan kepastian wisatawan. Untuk mencapai efektifitas dan efisiensi penyelenggaraan, pihak pengelola dapat menjalin kerja sama dengan aparat setempat maupun rumah-sakit pendidikan dari institusi-institusi pendidikan di tanah air. Selain itu pengelola dapat merancang pos informasi berbasis teknologi komunikasi sehingga meskipun jumlah petugas secara fisik kurang memadai namun setidaknya dampak risiko dapat dimitigasi oleh sistem komunikasi yang mumpuni. Dalam hal ini pengelola dapat memberdayakan sistem informasi yang cocok menjawab kebutuhan pengunjung. Selain itu beberapa fasilitas menjadi sorotan pengunjung yakni toilet dan tempat parkir juga harus ditingkatkan ketersediaan dan kebersihannya. Peneliti masih mendapati toilet yang digenangi oleh air dan beberapa tempat sampah yang penuh yang dipandang oleh pengunjung menjadi kelemahan kinerja pengelola terkait kesehatan and kebersihan. Untuk meningkatkan kinerja tata kelola sehubungan fungsi Pemantauan dalam rangka meningkatkan kinerja kesinambungan Curug Cibereum sehubungan masih dirasa lemahnya informasi promosi, pihak pengelola dapat menggandeng mitra yang mumpuni dengan memberdayakan teknologi informasi yang sejauh ini telah mengalami kemajuan yang pesat. Pihak pengelola harus meyakinkan akan ketersediaan konten yang dapat berguna bagi informasi promosi. Upaya tersebut selain meningkatkan kinerja aspek informasi promosi juga makin menjadikan calon pengunjung makin mengenal kondisi lokasi di Curug Cibereum sehingga saat mereka berkunjung secara fisik ke Curug Cibereum sudah lebih mempersiapkan segala sesuatunya terutama terkait aspek keamanan, keselamatan dan kepastian..
<br>Hasil penelitian mendapati adanya 11 indikator yang memerlukan pembenahan segera.Dari 7 unsur sapta pesona, kinerja 4 unsur yaitu Aman, Kenangan, Ramah dan Bersih masih dirasa belum mampu menjawab kebutuhan wisatawan.Dari 11 indikator tersebut, 6 indikator terkait dengan unsur Aman, 2 indikator terkait dengan unsur Kenangan, 2 indikator terkait dengan unsur Ramah dan 1 indikator terkait dengan unsur Bersih.Kinerja empat unsur Sapta Pesona yaitu Aman, Kenangan, Ramah dan Bersih dinilai masih belum mampu menjawab kebutuhan wisatawan secara memuaskan.Dari keempat unsur Sapta Pesona yang masih kurang, yang paling tidak mampu menjawab kebutuhan wisatawan adalah unsur keamanan yang menjadi salah satu pertimbangan utama wisatawan selain keamanan dan kepastian.Hasil penelitian mendapati dari tujuh fungsi tata kelola pada Kawasan Wisata Air Terjun Cibeureum fungsi-fungsi yang masih perlu memperoleh perhatian untuk peningkatan kinerja adalah fungsi-fungsi Pengawasan (kepekaan petugas terhadap kesulitan pengunjung, pelayanan yang sigap, pelayanan yang membantu), Manajerial (inovasi pengelola, tenaga kerja), Kepatuhan (poliklinik, dokter jaga, Toilet, pos informasi, tempat parkir) dan Pemantauan (informasi promosi).Dalam penelitian ini evaluasi kinerja tata kelola di Curug Cibereum didasarkan atas penilaian dari perspektif wisatawan.Untuk memperoleh evaluasi yang lebih utuh, dapat dilakukan penelitian lanjutan yang melibatkan evaluasi dari pihak pengelola sehingga diperoleh gambaran kinerja tata kelola yang saling melengkapi dan dengan demikian dapat memberi masukan yang lebih komprehensif dalam pembenahan tata kelola di Curug Cibereum
<br>Peran stratejik industri pariwisata dalam pembangunan perekonomian Indonesia semakin diperhitungkan. Agrowisata memiliki potensi memberikan kontribusi yang signifikan dalam memajukan pariwisata Indonesia. Potensi agrowisata Indonesia sangat besar karena didukung oleh kekayaan dan keanekaragaman pertanian, perikanan, perkebunan, peternakan, dan kehutanan. Penelitian ini dilakukan di Curug Cibereum yang terletak di kawasan Taman Nasional Gede Pangrango, Jawa Barat, Indonesia. Tujuan dari penelitian ini adalah untuk mengevaluasi tata kelola Curug Cibereum berdasarkan indikator kinerja Sapta. Kebaruan dari penelitian ini adalah merumuskan indikator Sapta Pesona Curug Cibereum. Penelitian ini menggunakan metode penelitian campuran QUAN qual. Data diambil dengan menggunakan multistage sampling...
<br>Kunjungi <a href="https://juris.id/calendar" target="_blank">calendar</a> untuk informasi lainnya.
</p>
 ]]></content>
	<enclosure url="https://cdn.juris.id/2/c/sapta-pesona-tata-kelola-kemanusiaan-taman-olahrag-thumb-44540.webp" type="image/webp" length="76890" />
	<media:content url="https://cdn.juris.id/2/c/sapta-pesona-tata-kelola-kemanusiaan-taman-olahrag-thumb-0b912.webp" type="image/webp" medium="image" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://cdn.juris.id/2/c/sapta-pesona-tata-kelola-kemanusiaan-taman-olahrag-thumb-fd338.webp" type="image/webp" medium="image" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://cdn.juris.id/2/c/sapta-pesona-tata-kelola-kemanusiaan-taman-olahrag-thumb-44540.webp" type="image/webp" medium="image" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://juris.id/univ-3131-wym.rss" type="application/rss+xml" medium="document" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://juris.id/jur-12711-jurnal-bina-akuntansi.rss" type="application/rss+xml" medium="document" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
 </entry>
 <entry>
	<title><![CDATA[ PENGARUH PAJAK DAERAH DAN PENDAPATAN PERKAPITA TERHADAP PENDAPATAN ASLI DAERAH DENGAN JUMLAH PENDUDUK SEBAGAI VARIABEL MODERASI SEBELUM DAN MASA PANDEMI COVID 19 STUDI EMPIRIS PADA KABUPATEN KOTA DI ]]></title>
	<dc:title><![CDATA[ PENGARUH PAJAK DAERAH DAN PENDAPATAN PERKAPITA TERHADAP PENDAPATAN ASLI DAERAH DENGAN JUMLAH PENDUDUK SEBAGAI VARIABEL MODERASI SEBELUM DAN MASA PANDEMI COVID 19 STUDI EMPIRIS PADA KABUPATEN KOTA DI ]]></dc:title>
	<itunes:subtitle><![CDATA[ PENGARUH PAJAK DAERAH DAN PENDAPATAN PERKAPITA TERHADAP PENDAPATAN ASLI DAERAH DENGAN JUMLAH PENDUDUK SEBAGAI VARIABEL MODERASI SEBELUM DAN MASA PANDEMI COVID 19 STUDI EMPIRIS PADA KABUPATEN KOTA DI ]]></itunes:subtitle>
	<link rel="via" type="text/html" href="https://juris.id/pdf-66521-belanja-daerah-apbd-pengaruh-pajak-analisis-pengar" />
	<link rel="alternate" type="text/html" href="https://juris.id/pdf-66521-belanja-daerah-apbd-pengaruh-pajak-analisis-pengar" />
	<link rel="alternate" type="application/xml" href="https://juris.id/last-updates.rss" />
	<id>tag:juris.id,2026-09-16:d834470189a966b816766aafb7925756</id>
	<published>2026-09-16T08:33:05+07:00</published>
	<updated>2026-09-16T08:33:05+07:00</updated>
	<dc:publisher><![CDATA[ JURIS ]]></dc:publisher>
	<category term="metode camel" label="metode camel" />
	<category term="return asset" label="return asset" />
	<category term="bobby rahman" label="bobby rahman" />
	<itunes:keywords><![CDATA[asset,bobby,camel,metode,rahman,return]]></itunes:keywords>
	<itunes:summary><![CDATA[ Saran untuk penelitian selanjutnya dengan topik yang sejenis, diharapkan untuk bisa menambahkan variabel lain seperti sektor pariwisata, belanja daerah. dan penelitian selanjutnya diharapakan dapat menambahkan periode tahun penelitian agar jumlah sampel ]]></itunes:summary>
  <summary><![CDATA[ Saran untuk penelitian selanjutnya dengan topik yang sejenis, diharapkan untuk bisa menambahkan variabel lain seperti sektor pariwisata, belanja daerah. dan penelitian selanjutnya diharapakan dapat menambahkan periode tahun penelitian agar jumlah sampel ]]></summary>
  <content type="html"><![CDATA[ <p>
<a href="https://cdn.juris.id/2/a/belanja-daerah-apbd-pengaruh-pajak-analisis-efekti-thumb-606f7.webp" title="JURIS - PENGARUH PAJAK DAERAH DAN PENDAPATAN PERKAPITA TERHADAP PENDAPATAN ASLI DAERAH DENGAN JUMLAH PENDUDUK SEBAGAI VARIABEL MODERASI SEBELUM DAN MASA PANDEMI COVID-19 (STUDI EMPIRIS PADA KABUPATEN/KOTA DI" class="imga">
<img width="100%" src="https://cdn.juris.id/2/a/belanja-daerah-apbd-pengaruh-pajak-analisis-efekti-thumb-606f7.webp" data-src="https://cdn.juris.id/2/a/belanja-daerah-apbd-pengaruh-pajak-analisis-efekti-thumb-606f7.webp" srcset="https://cdn.juris.id/2/a/belanja-daerah-apbd-pengaruh-pajak-analisis-efekti-thumb-606f7.webp 1x" title="JURIS - PENGARUH PAJAK DAERAH DAN PENDAPATAN PERKAPITA TERHADAP PENDAPATAN ASLI DAERAH DENGAN JUMLAH PENDUDUK SEBAGAI VARIABEL MODERASI SEBELUM DAN MASA PANDEMI COVID-19 (STUDI EMPIRIS PADA KABUPATEN/KOTA DI" alt="JURIS - PENGARUH PAJAK DAERAH DAN PENDAPATAN PERKAPITA TERHADAP PENDAPATAN ASLI DAERAH DENGAN JUMLAH PENDUDUK SEBAGAI VARIABEL MODERASI SEBELUM DAN MASA PANDEMI COVID-19 (STUDI EMPIRIS PADA KABUPATEN/KOTA DI" >
</a>
<a href="https://cdn.juris.id/2/a/belanja-daerah-apbd-pengaruh-pajak-analisis-efekti-thumb-deb4d.webp" title="JURIS - PENGARUH PAJAK DAERAH DAN PENDAPATAN PERKAPITA TERHADAP PENDAPATAN ASLI DAERAH DENGAN JUMLAH PENDUDUK SEBAGAI VARIABEL MODERASI SEBELUM DAN MASA PANDEMI COVID-19 (STUDI EMPIRIS PADA KABUPATEN/KOTA DI" class="imga">
<img width="100%" src="https://cdn.juris.id/2/a/belanja-daerah-apbd-pengaruh-pajak-analisis-efekti-thumb-deb4d.webp" data-src="https://cdn.juris.id/2/a/belanja-daerah-apbd-pengaruh-pajak-analisis-efekti-thumb-deb4d.webp" srcset="https://cdn.juris.id/2/a/belanja-daerah-apbd-pengaruh-pajak-analisis-efekti-thumb-deb4d.webp 1x" title="JURIS - PENGARUH PAJAK DAERAH DAN PENDAPATAN PERKAPITA TERHADAP PENDAPATAN ASLI DAERAH DENGAN JUMLAH PENDUDUK SEBAGAI VARIABEL MODERASI SEBELUM DAN MASA PANDEMI COVID-19 (STUDI EMPIRIS PADA KABUPATEN/KOTA DI" alt="JURIS - PENGARUH PAJAK DAERAH DAN PENDAPATAN PERKAPITA TERHADAP PENDAPATAN ASLI DAERAH DENGAN JUMLAH PENDUDUK SEBAGAI VARIABEL MODERASI SEBELUM DAN MASA PANDEMI COVID-19 (STUDI EMPIRIS PADA KABUPATEN/KOTA DI" >
</a>
<a href="https://cdn.juris.id/2/a/belanja-daerah-apbd-pengaruh-pajak-analisis-efekti-thumb-ae6be.webp" title="JURIS - PENGARUH PAJAK DAERAH DAN PENDAPATAN PERKAPITA TERHADAP PENDAPATAN ASLI DAERAH DENGAN JUMLAH PENDUDUK SEBAGAI VARIABEL MODERASI SEBELUM DAN MASA PANDEMI COVID-19 (STUDI EMPIRIS PADA KABUPATEN/KOTA DI" class="imga">
<img width="100%" src="https://cdn.juris.id/2/a/belanja-daerah-apbd-pengaruh-pajak-analisis-efekti-thumb-ae6be.webp" data-src="https://cdn.juris.id/2/a/belanja-daerah-apbd-pengaruh-pajak-analisis-efekti-thumb-ae6be.webp" srcset="https://cdn.juris.id/2/a/belanja-daerah-apbd-pengaruh-pajak-analisis-efekti-thumb-ae6be.webp 1x" title="JURIS - PENGARUH PAJAK DAERAH DAN PENDAPATAN PERKAPITA TERHADAP PENDAPATAN ASLI DAERAH DENGAN JUMLAH PENDUDUK SEBAGAI VARIABEL MODERASI SEBELUM DAN MASA PANDEMI COVID-19 (STUDI EMPIRIS PADA KABUPATEN/KOTA DI" alt="JURIS - PENGARUH PAJAK DAERAH DAN PENDAPATAN PERKAPITA TERHADAP PENDAPATAN ASLI DAERAH DENGAN JUMLAH PENDUDUK SEBAGAI VARIABEL MODERASI SEBELUM DAN MASA PANDEMI COVID-19 (STUDI EMPIRIS PADA KABUPATEN/KOTA DI" >
</a>
<a href="https://juris.id/calendar" target="_blank">#calendar</a> - <a href="https://juris.id/pdf-66521-belanja-daerah-apbd-pengaruh-pajak-analisis-pengar" title="JURIS - PENGARUH PAJAK DAERAH DAN PENDAPATAN PERKAPITA TERHADAP PENDAPATAN ASLI DAERAH DENGAN JUMLAH PENDUDUK SEBAGAI VARIABEL MODERASI SEBELUM DAN MASA PANDEMI COVID-19 (STUDI EMPIRIS PADA KABUPATEN/KOTA DI" target="_blank">PENGARUH PAJAK DAERAH DAN PENDAPATAN PERKAPITA TERHADAP PENDAPATAN ASLI DAERAH DENGAN JUMLAH PENDUDUK SEBAGAI VARIABEL MODERASI SEBELUM DAN MASA PANDEMI COVID-19 (STUDI EMPIRIS PADA KABUPATEN/KOTA DI</a>: Saran untuk penelitian selanjutnya dengan topik yang sejenis, diharapkan untuk bisa menambahkan variabel lain seperti sektor pariwisata, belanja daerah. dan penelitian selanjutnya diharapakan dapat menambahkan periode tahun penelitian agar jumlah sampel lebih banyak dan menghasilkan penelitian yang baik serta untuk mengetahui seberapa besar pengaruh dari variabel yang diteliti pada penelitian ini..
<br>Berdasarkan hasil penelitian di atas, dapat disimpulkan bahwa pajak daerah sebelum dan sesudah Covid-19 berpengaruh positif terhadap pendapatan asli daerah, pendapatan perkapita sebelum Covid-19 berpengaruh positif terhadap pendapatan asli daerah sedangkan pendapatan perkapita setelah Covid-19 berpenagruh negatif tapi tidak signifikan terhadap pendapatan asli daerah.Untuk variabel moderasi jumlah penduduk sebelum Covid-19 mampu memoderasi pajak daerah dan pendapatan perkapita terhadap pendapatan asli daerah dan untuk masa setelah Covid-19 mampu memoderasi pajak daerah terhadap pendapatan asli daerah tetapi tidak mampu memoderasi pendapatan perkapita terhadap pendapatan asli daerah
<br>Penelitian ini bertujuan untuk menganalisis secara simultan dan parsial pengaruh pajak daerah dan pendapatan perkapita terhadap pendapatan asli daerah kabupaten/kota Provinsi Jawa Tengah periode tahun 2018-2021 dengan variabel moderasi yaitu jumlah penduduk. Jenis data yang digunakan yaitu data kuantitatif. Data yang digunakan yaitu data sekunder yang yang diperoleh dari BPS Jawa Tengah. Dari hasil penelitian dapat kesimpulan seluruh variabel independen yaitu pajak daerah dan pendapatan perkapita secara simultan berpengaruh terhadap terhadap pendapatan asli daerah. Secara parsial pajak daerah berpengaruh positif terhadap pendapatan...
<br>Kunjungi <a href="https://juris.id/calendar" target="_blank">calendar</a> untuk informasi lainnya.
</p>
 ]]></content>
	<enclosure url="https://cdn.juris.id/2/a/belanja-daerah-apbd-pengaruh-pajak-analisis-efekti-thumb-ae6be.webp" type="image/webp" length="66670" />
	<media:content url="https://cdn.juris.id/2/a/belanja-daerah-apbd-pengaruh-pajak-analisis-efekti-thumb-606f7.webp" type="image/webp" medium="image" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://cdn.juris.id/2/a/belanja-daerah-apbd-pengaruh-pajak-analisis-efekti-thumb-deb4d.webp" type="image/webp" medium="image" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://cdn.juris.id/2/a/belanja-daerah-apbd-pengaruh-pajak-analisis-efekti-thumb-ae6be.webp" type="image/webp" medium="image" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://juris.id/univ-3131-wym.rss" type="application/rss+xml" medium="document" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://juris.id/jur-12711-jurnal-bina-akuntansi.rss" type="application/rss+xml" medium="document" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
 </entry>
 <entry>
	<title><![CDATA[ Analisis Kinerja Keuangan Sebelum dan Sesudah Penerapan Pola Pengelolaan Keuangan Badan Layanan Umum Daerah PPK BLUD Pada RSU Cut Meutia Kabupaten Aceh Utara ]]></title>
	<dc:title><![CDATA[ Analisis Kinerja Keuangan Sebelum dan Sesudah Penerapan Pola Pengelolaan Keuangan Badan Layanan Umum Daerah PPK BLUD Pada RSU Cut Meutia Kabupaten Aceh Utara ]]></dc:title>
	<itunes:subtitle><![CDATA[ Analisis Kinerja Keuangan Sebelum dan Sesudah Penerapan Pola Pengelolaan Keuangan Badan Layanan Umum Daerah PPK BLUD Pada RSU Cut Meutia Kabupaten Aceh Utara ]]></itunes:subtitle>
	<link rel="via" type="text/html" href="https://juris.id/pdf-66525-rasio-likuiditas-hasil-analisis-aktivi" />
	<link rel="alternate" type="text/html" href="https://juris.id/pdf-66525-rasio-likuiditas-hasil-analisis-aktivi" />
	<link rel="alternate" type="application/xml" href="https://juris.id/last-updates.rss" />
	<id>tag:juris.id,2026-09-16:4a3bad219dae47c5dbb9bc7e9dc1252c</id>
	<published>2026-09-16T08:25:43+07:00</published>
	<updated>2026-09-16T08:25:43+07:00</updated>
	<dc:publisher><![CDATA[ JURIS ]]></dc:publisher>
	<category term="metode camel" label="metode camel" />
	<category term="return asset" label="return asset" />
	<category term="bobby rahman" label="bobby rahman" />
	<itunes:keywords><![CDATA[asset,bobby,camel,metode,rahman,return]]></itunes:keywords>
	<itunes:summary><![CDATA[ Berdasarkan hasil penelitian ini, beberapa saran yang dapat diberikan adalah: 1. Kepada para pemegang kebijakan/manajemen di RSU Cut Meutia Kabupaten Aceh Utara, disarankan untuk meningkatkan profitabilitas keuangan rumah sakit dengan melakukan efisiensi ]]></itunes:summary>
  <summary><![CDATA[ Berdasarkan hasil penelitian ini, beberapa saran yang dapat diberikan adalah: 1. Kepada para pemegang kebijakan/manajemen di RSU Cut Meutia Kabupaten Aceh Utara, disarankan untuk meningkatkan profitabilitas keuangan rumah sakit dengan melakukan efisiensi ]]></summary>
  <content type="html"><![CDATA[ <p>
<a href="https://cdn.juris.id/a/b/rasio-likuiditas-hasil-analisis-aktivitas-keuangan-thumb-deed9.webp" title="JURIS - Analisis Kinerja Keuangan Sebelum dan Sesudah Penerapan Pola Pengelolaan Keuangan Badan Layanan Umum Daerah (PPK-BLUD) Pada RSU Cut Meutia Kabupaten Aceh Utara" class="imga">
<img width="100%" src="https://cdn.juris.id/a/b/rasio-likuiditas-hasil-analisis-aktivitas-keuangan-thumb-deed9.webp" data-src="https://cdn.juris.id/a/b/rasio-likuiditas-hasil-analisis-aktivitas-keuangan-thumb-deed9.webp" srcset="https://cdn.juris.id/a/b/rasio-likuiditas-hasil-analisis-aktivitas-keuangan-thumb-deed9.webp 1x" title="JURIS - Analisis Kinerja Keuangan Sebelum dan Sesudah Penerapan Pola Pengelolaan Keuangan Badan Layanan Umum Daerah (PPK-BLUD) Pada RSU Cut Meutia Kabupaten Aceh Utara" alt="JURIS - Analisis Kinerja Keuangan Sebelum dan Sesudah Penerapan Pola Pengelolaan Keuangan Badan Layanan Umum Daerah (PPK-BLUD) Pada RSU Cut Meutia Kabupaten Aceh Utara" >
</a>
<a href="https://cdn.juris.id/a/b/rasio-likuiditas-hasil-analisis-aktivitas-keuangan-thumb-a4b32.webp" title="JURIS - Analisis Kinerja Keuangan Sebelum dan Sesudah Penerapan Pola Pengelolaan Keuangan Badan Layanan Umum Daerah (PPK-BLUD) Pada RSU Cut Meutia Kabupaten Aceh Utara" class="imga">
<img width="100%" src="https://cdn.juris.id/a/b/rasio-likuiditas-hasil-analisis-aktivitas-keuangan-thumb-a4b32.webp" data-src="https://cdn.juris.id/a/b/rasio-likuiditas-hasil-analisis-aktivitas-keuangan-thumb-a4b32.webp" srcset="https://cdn.juris.id/a/b/rasio-likuiditas-hasil-analisis-aktivitas-keuangan-thumb-a4b32.webp 1x" title="JURIS - Analisis Kinerja Keuangan Sebelum dan Sesudah Penerapan Pola Pengelolaan Keuangan Badan Layanan Umum Daerah (PPK-BLUD) Pada RSU Cut Meutia Kabupaten Aceh Utara" alt="JURIS - Analisis Kinerja Keuangan Sebelum dan Sesudah Penerapan Pola Pengelolaan Keuangan Badan Layanan Umum Daerah (PPK-BLUD) Pada RSU Cut Meutia Kabupaten Aceh Utara" >
</a>
<a href="https://cdn.juris.id/a/b/rasio-likuiditas-hasil-analisis-aktivitas-keuangan-thumb-e1afd.webp" title="JURIS - Analisis Kinerja Keuangan Sebelum dan Sesudah Penerapan Pola Pengelolaan Keuangan Badan Layanan Umum Daerah (PPK-BLUD) Pada RSU Cut Meutia Kabupaten Aceh Utara" class="imga">
<img width="100%" src="https://cdn.juris.id/a/b/rasio-likuiditas-hasil-analisis-aktivitas-keuangan-thumb-e1afd.webp" data-src="https://cdn.juris.id/a/b/rasio-likuiditas-hasil-analisis-aktivitas-keuangan-thumb-e1afd.webp" srcset="https://cdn.juris.id/a/b/rasio-likuiditas-hasil-analisis-aktivitas-keuangan-thumb-e1afd.webp 1x" title="JURIS - Analisis Kinerja Keuangan Sebelum dan Sesudah Penerapan Pola Pengelolaan Keuangan Badan Layanan Umum Daerah (PPK-BLUD) Pada RSU Cut Meutia Kabupaten Aceh Utara" alt="JURIS - Analisis Kinerja Keuangan Sebelum dan Sesudah Penerapan Pola Pengelolaan Keuangan Badan Layanan Umum Daerah (PPK-BLUD) Pada RSU Cut Meutia Kabupaten Aceh Utara" >
</a>
<a href="https://juris.id/calendar" target="_blank">#calendar</a> - <a href="https://juris.id/pdf-66525-rasio-likuiditas-hasil-analisis-aktivi" title="JURIS - Analisis Kinerja Keuangan Sebelum dan Sesudah Penerapan Pola Pengelolaan Keuangan Badan Layanan Umum Daerah (PPK-BLUD) Pada RSU Cut Meutia Kabupaten Aceh Utara" target="_blank">Analisis Kinerja Keuangan Sebelum dan Sesudah Penerapan Pola Pengelolaan Keuangan Badan Layanan Umum Daerah (PPK-BLUD) Pada RSU Cut Meutia Kabupaten Aceh Utara</a>: Berdasarkan hasil penelitian ini, beberapa saran yang dapat diberikan adalah: 1. Kepada para pemegang kebijakan/manajemen di RSU Cut Meutia Kabupaten Aceh Utara, disarankan untuk meningkatkan profitabilitas keuangan rumah sakit dengan melakukan efisiensi biaya operasional dan menghitung unit cost pelayanan sebagai dasar penyusunan tarif. Selain itu, pelatihan-pelatihan untuk meningkatkan kompetensi tenaga kesehatan dapat dilakukan untuk optimalisasi pelayanan. 2. Disarankan kepada Pemerintah Daerah agar semua instansi pelayanan publik menerapkan PPK-BLUD dengan tujuan memberikan layanan umum yang lebih efektif, efisien, ekonomis, transparan dan bertanggung jawab. 3. Kepada peneliti selanjutnya, disarankan untuk mengkaji perbedaan rasio-rasio lain atau rasio-rasio kinerja lainnya di rumah sakit sebelum dan setelah penerapan PPK-BLUD pada rumah sakit yang berbeda, demi perkembangan bidang ilmu manajemen keuangan dan pelayanan publik..
<br>Berdasarkan hasil analisis data yang telah dilakukan, maka dapat disimpulkan.Terdapat perbedaan signifikan terhadap Rasio profitabilitas RSU Cut Meutia sebelum PPK-BLUD (2012-2015) dengan setelah PPK-BLUD (2016-2019).Hasil pengujian pared t-test untuk ROA sebelum PPK- BLUD memiliki nilai mean paired difference negative, artinya ROA sebelum PPK-BLUD lebih rendah dari pada setelah PPK-BLUD.Ini menunjukkan adanya peningkatan pendapatan RSU Cut Meutia dalam menghasilkan surplus diakhir tahun setelah PPK-BLUD lebih baik dari pada sebelum PPK-BLUD.Terdapat perbedaan signifikan terhadap Rasio Likuiditas RSU Cut Meutia sebelum PPK-BLUD (2012-2015) dengan setelah PPK-BLUD (2016- 2019).Hasil pengujian pared t-test untuk CR sebelum PPK-BLUD memiliki nilai mean paired difference negatif, artinya terjadi peningkatan terhadap rasio likuiditas setelah PPK-BLUD.Rasio Likuiditas setelah PPK- BLUD memberi gambaran atas tingkat kemampuan rumah sakit dalam melunasi kewajiban jangka pendeknya.Dengan kata lain Aset lancar rumah sakit mampu menjamin seluruh kewajiban lancar rumah sakit.Terdapat perbedaan tidak signifikan terhadap Rasio Solvabilitas RSU Cut Meutia sebelum PPK-BLUD (2012-2015) dengan setelah PPK-BLUD (2016-2019).Hasil pengujian pared t-test untuk DAR sebelum PPK- BLUD mempunyai nilai mean paired difference yang dihasilkan positive, artinya tidak terjadi peningkatan nilai DAR setelah PPK-BLUD.Rasio solvabilitas menggambarkan kemampuan rumah sakit dalam membayar kewajibannya atas asset yang dimiliki sebelum dan setelah PPK-BLUD pada dasarnya adalah sama.Pelunasan utang sebelum PPK-BLUD bersumber dari asset lancar APBD sedangkan setelah penerapan PPK- BLUD pelunasan utang bersumber dari aktiva BLUD RSU Cut Meutia.Terdapat perbedaan signifikan terhadap Rasio Aktivitas RSU Cut Meutia sebelum PPK-BLUD (2012-2015) dengan setelah PPK-BLUD (2016- 2019).Hasil pengujian pared t-test untuk TATO sebelum PPK-BLUD memiliki nilai mean paired difference negative artinya rasio aktivitas sebelum PPK-BLUD lebih rendah dibandingkan setelah PPK-BLUD.Ini menunjukkan efektivitas rumah sakit dalam menggunakana aktivanya setelah PPK-BLUD lebih baik dari pada sebelum PPK-BLUD
<br>Penelitian ini bertujuan menganalisis kinerja keuangan pada RSU Cut Meutia Kabupaten Aceh Utara sebelum dan setelah penerapan Pola Pengelolaan Keuangan Badan Layanan Umum Daerah (PPK-BLUD) yaitu periode 2012-2019. Rasio keuangan yang digunakan adalah rasio profitabilitas, likuiditas, solvabilitas dan aktivitas. Penelitian ini menggunakan data sekunder yang berbentuk kuantitatif data, yaitu data laporan keuangan. Analisis data untuk menguji setiap variabel menggunakan uji normalitas dan uji paired sample t-test....
<br>Kunjungi <a href="https://juris.id/calendar" target="_blank">calendar</a> untuk informasi lainnya.
</p>
 ]]></content>
	<enclosure url="https://cdn.juris.id/a/b/rasio-likuiditas-hasil-analisis-aktivitas-keuangan-thumb-a4b32.webp" type="image/webp" length="56326" />
	<media:content url="https://cdn.juris.id/a/b/rasio-likuiditas-hasil-analisis-aktivitas-keuangan-thumb-deed9.webp" type="image/webp" medium="image" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://cdn.juris.id/a/b/rasio-likuiditas-hasil-analisis-aktivitas-keuangan-thumb-a4b32.webp" type="image/webp" medium="image" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://cdn.juris.id/a/b/rasio-likuiditas-hasil-analisis-aktivitas-keuangan-thumb-e1afd.webp" type="image/webp" medium="image" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://juris.id/univ-3131-wym.rss" type="application/rss+xml" medium="document" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://juris.id/jur-12711-jurnal-bina-akuntansi.rss" type="application/rss+xml" medium="document" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
 </entry>
 <entry>
	<title><![CDATA[ Pengaruh Intellectual Capital Leverage Dan Ukuran Perusahaan Terhadap Kinerja Keuangan ]]></title>
	<dc:title><![CDATA[ Pengaruh Intellectual Capital Leverage Dan Ukuran Perusahaan Terhadap Kinerja Keuangan ]]></dc:title>
	<itunes:subtitle><![CDATA[ Pengaruh Intellectual Capital Leverage Dan Ukuran Perusahaan Terhadap Kinerja Keuangan ]]></itunes:subtitle>
	<link rel="via" type="text/html" href="https://juris.id/pdf-66518-modal-intelektual-leverage-ukuran-perusahaan-sumbe" />
	<link rel="alternate" type="text/html" href="https://juris.id/pdf-66518-modal-intelektual-leverage-ukuran-perusahaan-sumbe" />
	<link rel="alternate" type="application/xml" href="https://juris.id/last-updates.rss" />
	<id>tag:juris.id,2026-09-16:2f491323203b31aba1bbe5b1f0798d13</id>
	<published>2026-09-16T08:11:00+07:00</published>
	<updated>2026-09-16T08:11:00+07:00</updated>
	<dc:publisher><![CDATA[ JURIS ]]></dc:publisher>
	<category term="metode camel" label="metode camel" />
	<category term="return asset" label="return asset" />
	<category term="bobby rahman" label="bobby rahman" />
	<itunes:keywords><![CDATA[asset,bobby,camel,metode,rahman,return]]></itunes:keywords>
	<itunes:summary><![CDATA[ Penelitian lanjutan dapat mengeksplorasi faktor-faktor lain yang mungkin memengaruhi kinerja keuangan, seperti kebijakan corporate social responsibility atau struktur kepemilikan saham. Selain itu, studi dapat dilakukan untuk membandingkan dampak variabel-variabel ]]></itunes:summary>
  <summary><![CDATA[ Penelitian lanjutan dapat mengeksplorasi faktor-faktor lain yang mungkin memengaruhi kinerja keuangan, seperti kebijakan corporate social responsibility atau struktur kepemilikan saham. Selain itu, studi dapat dilakukan untuk membandingkan dampak variabel-variabel ]]></summary>
  <content type="html"><![CDATA[ <p>
<a href="https://cdn.juris.id/5/2/modal-intelektual-leverage-ukuran-perusahaan-sumbe-thumb-058d5.webp" title="JURIS - Pengaruh Intellectual Capital, Leverage, Dan Ukuran Perusahaan Terhadap Kinerja Keuangan" class="imga">
<img width="100%" src="https://cdn.juris.id/5/2/modal-intelektual-leverage-ukuran-perusahaan-sumbe-thumb-058d5.webp" data-src="https://cdn.juris.id/5/2/modal-intelektual-leverage-ukuran-perusahaan-sumbe-thumb-058d5.webp" srcset="https://cdn.juris.id/5/2/modal-intelektual-leverage-ukuran-perusahaan-sumbe-thumb-058d5.webp 1x" title="JURIS - Pengaruh Intellectual Capital, Leverage, Dan Ukuran Perusahaan Terhadap Kinerja Keuangan" alt="JURIS - Pengaruh Intellectual Capital, Leverage, Dan Ukuran Perusahaan Terhadap Kinerja Keuangan" >
</a>
<a href="https://cdn.juris.id/5/2/modal-intelektual-leverage-ukuran-perusahaan-sumbe-thumb-83ad7.webp" title="JURIS - Pengaruh Intellectual Capital, Leverage, Dan Ukuran Perusahaan Terhadap Kinerja Keuangan" class="imga">
<img width="100%" src="https://cdn.juris.id/5/2/modal-intelektual-leverage-ukuran-perusahaan-sumbe-thumb-83ad7.webp" data-src="https://cdn.juris.id/5/2/modal-intelektual-leverage-ukuran-perusahaan-sumbe-thumb-83ad7.webp" srcset="https://cdn.juris.id/5/2/modal-intelektual-leverage-ukuran-perusahaan-sumbe-thumb-83ad7.webp 1x" title="JURIS - Pengaruh Intellectual Capital, Leverage, Dan Ukuran Perusahaan Terhadap Kinerja Keuangan" alt="JURIS - Pengaruh Intellectual Capital, Leverage, Dan Ukuran Perusahaan Terhadap Kinerja Keuangan" >
</a>
<a href="https://cdn.juris.id/5/2/modal-intelektual-leverage-ukuran-perusahaan-sumbe-thumb-8c9c1.webp" title="JURIS - Pengaruh Intellectual Capital, Leverage, Dan Ukuran Perusahaan Terhadap Kinerja Keuangan" class="imga">
<img width="100%" src="https://cdn.juris.id/5/2/modal-intelektual-leverage-ukuran-perusahaan-sumbe-thumb-8c9c1.webp" data-src="https://cdn.juris.id/5/2/modal-intelektual-leverage-ukuran-perusahaan-sumbe-thumb-8c9c1.webp" srcset="https://cdn.juris.id/5/2/modal-intelektual-leverage-ukuran-perusahaan-sumbe-thumb-8c9c1.webp 1x" title="JURIS - Pengaruh Intellectual Capital, Leverage, Dan Ukuran Perusahaan Terhadap Kinerja Keuangan" alt="JURIS - Pengaruh Intellectual Capital, Leverage, Dan Ukuran Perusahaan Terhadap Kinerja Keuangan" >
</a>
<a href="https://juris.id/calendar" target="_blank">#calendar</a> - <a href="https://juris.id/pdf-66518-modal-intelektual-leverage-ukuran-perusahaan-sumbe" title="JURIS - Pengaruh Intellectual Capital, Leverage, Dan Ukuran Perusahaan Terhadap Kinerja Keuangan" target="_blank">Pengaruh Intellectual Capital, Leverage, Dan Ukuran Perusahaan Terhadap Kinerja Keuangan</a>: Penelitian lanjutan dapat mengeksplorasi faktor-faktor lain yang mungkin memengaruhi kinerja keuangan, seperti kebijakan corporate social responsibility atau struktur kepemilikan saham. Selain itu, studi dapat dilakukan untuk membandingkan dampak variabel-variabel ini di sektor industri berbeda, bukan hanya sektor kesehatan. Penelitian juga bisa fokus pada pengukuran kualitatif dari intellectual capital, seperti inovasi dan keterampilan SDM, untuk melihat apakah metode pengukuran yang berbeda menghasilkan hasil yang signifikan. Dengan memperluas konteks dan metode analisis, penelitian lanjutan dapat memberikan wawasan lebih mendalam tentang hubungan antara variabel-variabel ini dan kinerja keuangan perusahaan..
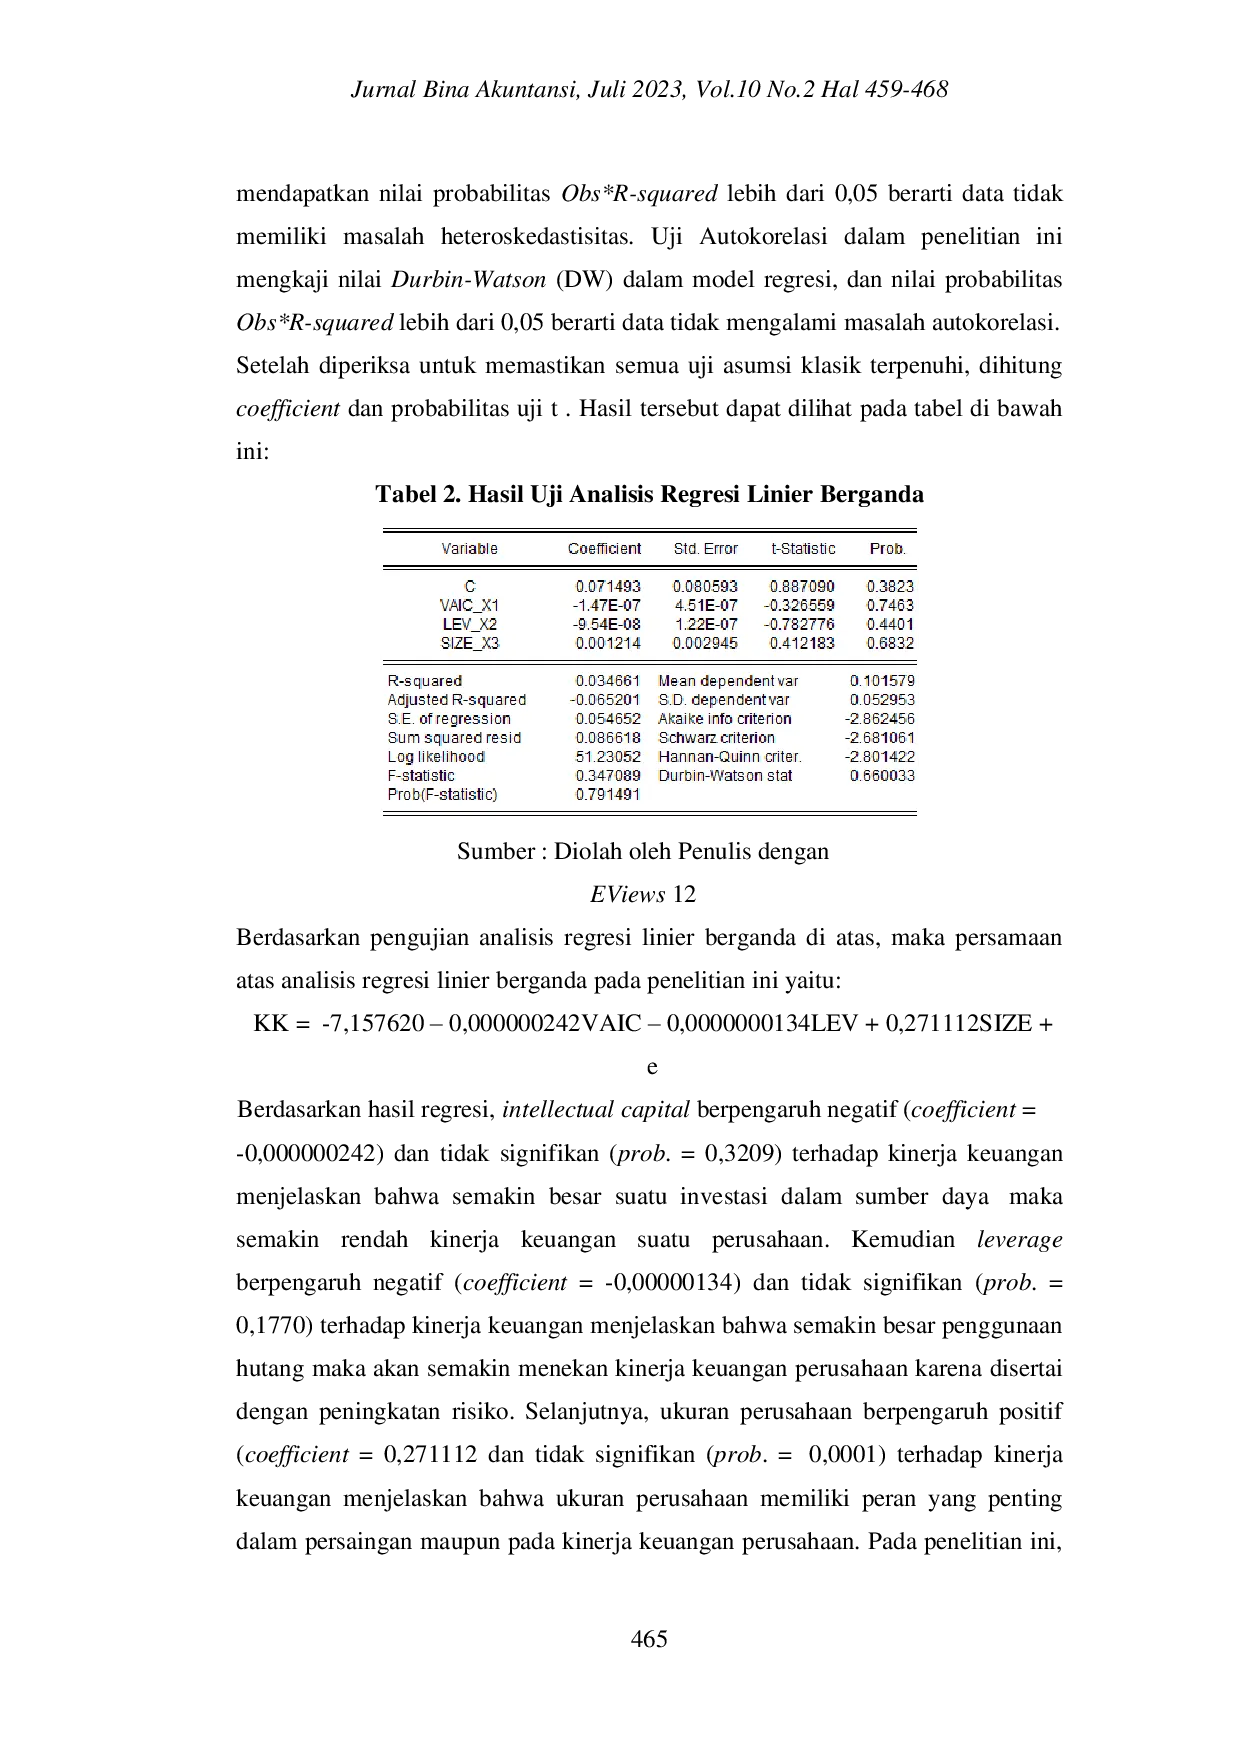
<br>Berdasarkan hasil penelitian ini, intellectual capital dan leverage belum dapat memberikan pengaruh yang positif dan signifikan terhadap kinerja keuangan.Kesimpulan ini menunjukkan tingkat intellectual capital yang tinggi memerlukan investasi dalam rangka untuk memperoleh keterampilan, keahlian, dan aset intelektual sehingga meningkatkan sumber daya perusahaan sehingga akan memperendah kinerja keuangan suatu perusahaan.Hasil lain untuk ukuran perusahaan yang dapat memberikan pengaruh positif dan signifikan terhadap kinerja keuangan.Hal ini menunjukkan perusahaan berskala besar memiliki fleksibilitas yang lebih besar dalam melakukan kegiatan operasional, sehingga perusahaan lebih efektif meningkatkan profitabilitas perusahaan yang akan meningkatkan kinerja keuangan
<br>Tujuan dari diadakannya penelitian ini yaitu mengetahui bagaimana pengaruh intellectual capital, leverage, dan ukuran perusahaan terhadap kinerja perusahaan pada perusahaan sektor kesehatan yang terdaftar di Bursa Efek Indonesia selama periode 2019-2021. Teknik purposive sampling digunakan sebagai metode dalam pengambilan sampel yang menghasilkan 33 perusahaan sebagai data yang dikatakan valid. Pengolahan data dalam penelitian menggunakan teknik analisis regresi linier berganda, kemudian diolah menggunakan program...
<br>Kunjungi <a href="https://juris.id/calendar" target="_blank">calendar</a> untuk informasi lainnya.
</p>
 ]]></content>
	<enclosure url="https://cdn.juris.id/5/2/modal-intelektual-leverage-ukuran-perusahaan-sumbe-thumb-83ad7.webp" type="image/webp" length="69916" />
	<media:content url="https://cdn.juris.id/5/2/modal-intelektual-leverage-ukuran-perusahaan-sumbe-thumb-058d5.webp" type="image/webp" medium="image" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://cdn.juris.id/5/2/modal-intelektual-leverage-ukuran-perusahaan-sumbe-thumb-83ad7.webp" type="image/webp" medium="image" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://cdn.juris.id/5/2/modal-intelektual-leverage-ukuran-perusahaan-sumbe-thumb-8c9c1.webp" type="image/webp" medium="image" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://juris.id/univ-3131-wym.rss" type="application/rss+xml" medium="document" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://juris.id/jur-12711-jurnal-bina-akuntansi.rss" type="application/rss+xml" medium="document" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
 </entry>
 <entry>
	<title><![CDATA[ The Ability of Audit Quality to Moderate the Effect of Fraud Hexagon on Fraudulent Financial Statements ]]></title>
	<dc:title><![CDATA[ The Ability of Audit Quality to Moderate the Effect of Fraud Hexagon on Fraudulent Financial Statements ]]></dc:title>
	<itunes:subtitle><![CDATA[ The Ability of Audit Quality to Moderate the Effect of Fraud Hexagon on Fraudulent Financial Statements ]]></itunes:subtitle>
	<link rel="via" type="text/html" href="https://juris.id/pdf-66533-total-asset-turnover-kecurangan-keuangan-audit-fra" />
	<link rel="alternate" type="text/html" href="https://juris.id/pdf-66533-total-asset-turnover-kecurangan-keuangan-audit-fra" />
	<link rel="alternate" type="application/xml" href="https://juris.id/last-updates.rss" />
	<id>tag:juris.id,2026-09-16:51182e952f9fbdc336296bffbf769242</id>
	<published>2026-09-16T07:47:04+07:00</published>
	<updated>2026-09-16T07:47:04+07:00</updated>
	<dc:publisher><![CDATA[ JURIS ]]></dc:publisher>
	<category term="metode camel" label="metode camel" />
	<category term="return asset" label="return asset" />
	<category term="bobby rahman" label="bobby rahman" />
	<itunes:keywords><![CDATA[asset,bobby,camel,metode,rahman,return]]></itunes:keywords>
	<itunes:summary><![CDATA[ 1. Penelitian lanjutan dapat mengkaji pengaruh teori fraud diamond atau fraud pentagon terhadap kecurangan laporan keuangan dengan variabel moderasi lain seperti corporate governance. 2. Studi lebih lanjut diperlukan untuk mengidentifikasi faktor-faktor ]]></itunes:summary>
  <summary><![CDATA[ 1. Penelitian lanjutan dapat mengkaji pengaruh teori fraud diamond atau fraud pentagon terhadap kecurangan laporan keuangan dengan variabel moderasi lain seperti corporate governance. 2. Studi lebih lanjut diperlukan untuk mengidentifikasi faktor-faktor ]]></summary>
  <content type="html"><![CDATA[ <p>
<a href="https://cdn.juris.id/4/b/total-asset-turnover-kecurangan-keuangan-audit-fra-thumb-7af6b.webp" title="JURIS - The Ability of Audit Quality to Moderate the Effect of Fraud Hexagon on Fraudulent Financial Statements" class="imga">
<img width="100%" src="https://cdn.juris.id/4/b/total-asset-turnover-kecurangan-keuangan-audit-fra-thumb-7af6b.webp" data-src="https://cdn.juris.id/4/b/total-asset-turnover-kecurangan-keuangan-audit-fra-thumb-7af6b.webp" srcset="https://cdn.juris.id/4/b/total-asset-turnover-kecurangan-keuangan-audit-fra-thumb-7af6b.webp 1x" title="JURIS - The Ability of Audit Quality to Moderate the Effect of Fraud Hexagon on Fraudulent Financial Statements" alt="JURIS - The Ability of Audit Quality to Moderate the Effect of Fraud Hexagon on Fraudulent Financial Statements" >
</a>
<a href="https://cdn.juris.id/4/b/total-asset-turnover-kecurangan-keuangan-audit-fra-thumb-6bf78.webp" title="JURIS - The Ability of Audit Quality to Moderate the Effect of Fraud Hexagon on Fraudulent Financial Statements" class="imga">
<img width="100%" src="https://cdn.juris.id/4/b/total-asset-turnover-kecurangan-keuangan-audit-fra-thumb-6bf78.webp" data-src="https://cdn.juris.id/4/b/total-asset-turnover-kecurangan-keuangan-audit-fra-thumb-6bf78.webp" srcset="https://cdn.juris.id/4/b/total-asset-turnover-kecurangan-keuangan-audit-fra-thumb-6bf78.webp 1x" title="JURIS - The Ability of Audit Quality to Moderate the Effect of Fraud Hexagon on Fraudulent Financial Statements" alt="JURIS - The Ability of Audit Quality to Moderate the Effect of Fraud Hexagon on Fraudulent Financial Statements" >
</a>
<a href="https://cdn.juris.id/4/b/total-asset-turnover-kecurangan-keuangan-audit-fra-thumb-9cc03.webp" title="JURIS - The Ability of Audit Quality to Moderate the Effect of Fraud Hexagon on Fraudulent Financial Statements" class="imga">
<img width="100%" src="https://cdn.juris.id/4/b/total-asset-turnover-kecurangan-keuangan-audit-fra-thumb-9cc03.webp" data-src="https://cdn.juris.id/4/b/total-asset-turnover-kecurangan-keuangan-audit-fra-thumb-9cc03.webp" srcset="https://cdn.juris.id/4/b/total-asset-turnover-kecurangan-keuangan-audit-fra-thumb-9cc03.webp 1x" title="JURIS - The Ability of Audit Quality to Moderate the Effect of Fraud Hexagon on Fraudulent Financial Statements" alt="JURIS - The Ability of Audit Quality to Moderate the Effect of Fraud Hexagon on Fraudulent Financial Statements" >
</a>
<a href="https://juris.id/calendar" target="_blank">#calendar</a> - <a href="https://juris.id/pdf-66533-total-asset-turnover-kecurangan-keuangan-audit-fra" title="JURIS - The Ability of Audit Quality to Moderate the Effect of Fraud Hexagon on Fraudulent Financial Statements" target="_blank">The Ability of Audit Quality to Moderate the Effect of Fraud Hexagon on Fraudulent Financial Statements</a>: 1. Penelitian lanjutan dapat mengkaji pengaruh teori fraud diamond atau fraud pentagon terhadap kecurangan laporan keuangan dengan variabel moderasi lain seperti corporate governance. 2. Studi lebih lanjut diperlukan untuk mengidentifikasi faktor-faktor baru yang memengaruhi kecurangan laporan keuangan, seperti dampak teknologi informasi pada pengawasan internal. 3. Penelitian dapat dikembangkan dengan membandingkan efektivitas metode deteksi kecurangan laporan keuangan seperti F-Score atau Re-Statement Laporan Keuangan di berbagai sektor industri..
<br>Hasil penelitian menunjukkan bahwa financial stability, nature of industry, dan total accrual total asset berpengaruh positif terhadap potensi kecurangan laporan keuangan.CEOAos education, frequent number of CEOAos picture, dan state owned enterprise tidak berpengaruh signifikan terhadap potensi kecurangan laporan keuangan.Kualitas audit mampu memoderasi pengaruh financial stability terhadap potensi kecurangan laporan keuangan, tetapi tidak mampu memoderasi pengaruh nature of industry dan total accrual total asset.Perusahaan perlu meningkatkan transparansi dan pengawasan internal untuk mencegah kecurangan laporan keuangan
<br>Penelitian ini bertujuan mengetahui pengaruh dari faktor fraud hexagon yaitu financial stability, nature of industry, total accrual total asset, CEOAos Education, frequent number of CEOAos picture, state owned enterprise terhadap potensi kecurangan laporan keuangan dengan kualitas audit sebagai variabel moderasi. Penelitian ini menggunakan objek perusahaan sektor industri barang konsumsi yang terdaftar di Bursa Efek Indonesia periode 2018-2021. Teknik pengambilan sampel pada penelitian ini yaitu teknik non-probability sampling dengan metode purposive sampling, menghasilkan 164 sampel. Hasil penelitian menunjukkan financial stability, nature of industry dan total accrual total asset berpengaruh positif terhadap potensi kecurangan laporan keuangan. CEOAos education, frequent number of CEOAos picture, dan state owned enterprise tidak berpengaruh...
<br>Kunjungi <a href="https://juris.id/calendar" target="_blank">calendar</a> untuk informasi lainnya.
</p>
 ]]></content>
	<enclosure url="https://cdn.juris.id/4/b/total-asset-turnover-kecurangan-keuangan-audit-fra-thumb-6bf78.webp" type="image/webp" length="83888" />
	<media:content url="https://cdn.juris.id/4/b/total-asset-turnover-kecurangan-keuangan-audit-fra-thumb-7af6b.webp" type="image/webp" medium="image" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://cdn.juris.id/4/b/total-asset-turnover-kecurangan-keuangan-audit-fra-thumb-6bf78.webp" type="image/webp" medium="image" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://cdn.juris.id/4/b/total-asset-turnover-kecurangan-keuangan-audit-fra-thumb-9cc03.webp" type="image/webp" medium="image" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://juris.id/univ-3131-wym.rss" type="application/rss+xml" medium="document" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://juris.id/jur-12711-jurnal-bina-akuntansi.rss" type="application/rss+xml" medium="document" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
 </entry>
 <entry>
	<title><![CDATA[ The Effect Of Leadership Style And Compensation On Employee Performance At Seameo Seamolec In Tangerang Selatan ]]></title>
	<dc:title><![CDATA[ The Effect Of Leadership Style And Compensation On Employee Performance At Seameo Seamolec In Tangerang Selatan ]]></dc:title>
	<itunes:subtitle><![CDATA[ The Effect Of Leadership Style And Compensation On Employee Performance At Seameo Seamolec In Tangerang Selatan ]]></itunes:subtitle>
	<link rel="via" type="text/html" href="https://juris.id/pdf-66513-statistik-pengaruh-kompensasi-sistem" />
	<link rel="alternate" type="text/html" href="https://juris.id/pdf-66513-statistik-pengaruh-kompensasi-sistem" />
	<link rel="alternate" type="application/xml" href="https://juris.id/last-updates.rss" />
	<id>tag:juris.id,2026-09-16:78f383e3abc1a9652e7888ccf4a3b243</id>
	<published>2026-09-16T07:24:01+07:00</published>
	<updated>2026-09-16T07:24:01+07:00</updated>
	<dc:publisher><![CDATA[ JURIS ]]></dc:publisher>
	<category term="tri prasetyo" label="tri prasetyo" />
	<category term="heni rohaeni" label="heni rohaeni" />
	<category term="effect self" label="effect self" />
	<itunes:keywords><![CDATA[effect,heni,prasetyo,rohaeni,self,tri]]></itunes:keywords>
	<itunes:summary><![CDATA[ Saran penelitian lanjutan dapat mencakup studi tentang pengaruh gaya kepemimpinan dan kompensasi pada organisasi lain di daerah berbeda untuk memverifikasi hasil penelitian ini. Penelitian juga dapat mengkaji peran faktor tambahan seperti kepuasan kerja ]]></itunes:summary>
  <summary><![CDATA[ Saran penelitian lanjutan dapat mencakup studi tentang pengaruh gaya kepemimpinan dan kompensasi pada organisasi lain di daerah berbeda untuk memverifikasi hasil penelitian ini. Penelitian juga dapat mengkaji peran faktor tambahan seperti kepuasan kerja ]]></summary>
  <content type="html"><![CDATA[ <p>
<a href="https://cdn.juris.id/3/c/statistik-pengaruh-kompensasi-sistem-adil-gaya-kep-thumb-12b5d.webp" title="JURIS - The Effect Of Leadership Style And Compensation On Employee Performance At Seameo Seamolec In Tangerang Selatan" class="imga">
<img width="100%" src="https://cdn.juris.id/3/c/statistik-pengaruh-kompensasi-sistem-adil-gaya-kep-thumb-12b5d.webp" data-src="https://cdn.juris.id/3/c/statistik-pengaruh-kompensasi-sistem-adil-gaya-kep-thumb-12b5d.webp" srcset="https://cdn.juris.id/3/c/statistik-pengaruh-kompensasi-sistem-adil-gaya-kep-thumb-12b5d.webp 1x" title="JURIS - The Effect Of Leadership Style And Compensation On Employee Performance At Seameo Seamolec In Tangerang Selatan" alt="JURIS - The Effect Of Leadership Style And Compensation On Employee Performance At Seameo Seamolec In Tangerang Selatan" >
</a>
<a href="https://cdn.juris.id/3/c/statistik-pengaruh-kompensasi-sistem-adil-gaya-kep-thumb-a8193.webp" title="JURIS - The Effect Of Leadership Style And Compensation On Employee Performance At Seameo Seamolec In Tangerang Selatan" class="imga">
<img width="100%" src="https://cdn.juris.id/3/c/statistik-pengaruh-kompensasi-sistem-adil-gaya-kep-thumb-a8193.webp" data-src="https://cdn.juris.id/3/c/statistik-pengaruh-kompensasi-sistem-adil-gaya-kep-thumb-a8193.webp" srcset="https://cdn.juris.id/3/c/statistik-pengaruh-kompensasi-sistem-adil-gaya-kep-thumb-a8193.webp 1x" title="JURIS - The Effect Of Leadership Style And Compensation On Employee Performance At Seameo Seamolec In Tangerang Selatan" alt="JURIS - The Effect Of Leadership Style And Compensation On Employee Performance At Seameo Seamolec In Tangerang Selatan" >
</a>
<a href="https://cdn.juris.id/3/c/statistik-pengaruh-kompensasi-sistem-adil-gaya-kep-thumb-db92b.webp" title="JURIS - The Effect Of Leadership Style And Compensation On Employee Performance At Seameo Seamolec In Tangerang Selatan" class="imga">
<img width="100%" src="https://cdn.juris.id/3/c/statistik-pengaruh-kompensasi-sistem-adil-gaya-kep-thumb-db92b.webp" data-src="https://cdn.juris.id/3/c/statistik-pengaruh-kompensasi-sistem-adil-gaya-kep-thumb-db92b.webp" srcset="https://cdn.juris.id/3/c/statistik-pengaruh-kompensasi-sistem-adil-gaya-kep-thumb-db92b.webp 1x" title="JURIS - The Effect Of Leadership Style And Compensation On Employee Performance At Seameo Seamolec In Tangerang Selatan" alt="JURIS - The Effect Of Leadership Style And Compensation On Employee Performance At Seameo Seamolec In Tangerang Selatan" >
</a>
<a href="https://juris.id/calendar" target="_blank">#calendar</a> - <a href="https://juris.id/pdf-66513-statistik-pengaruh-kompensasi-sistem" title="JURIS - The Effect Of Leadership Style And Compensation On Employee Performance At Seameo Seamolec In Tangerang Selatan" target="_blank">The Effect Of Leadership Style And Compensation On Employee Performance At Seameo Seamolec In Tangerang Selatan</a>: Saran penelitian lanjutan dapat mencakup studi tentang pengaruh gaya kepemimpinan dan kompensasi pada organisasi lain di daerah berbeda untuk memverifikasi hasil penelitian ini. Penelitian juga dapat mengkaji peran faktor tambahan seperti kepuasan kerja atau lingkungan kerja dalam memengaruhi kinerja karyawan. Selain itu, penggunaan metode kualitatif untuk memperdalam pemahaman tentang persepsi karyawan terhadap gaya kepemimpinan dan sistem kompensasi yang diterapkan..
<br>Gaya kepemimpinan di SEAMEO SEAMOLEC memiliki pengaruh positif dan signifikan terhadap kinerja.Ini dibuktikan oleh hasil uji hipotesis parsial yang menunjukkan nilai t-hitung 8,116 > t-tabel 1,999 atau nilai Sig 0,000 <0,05 maka Ho1 ditolak dan Ha1 diterima, berdasarkan hasil ini dapat disimpulkan bahwa Gaya Kepemimpinan (X1) Mempengaruhi Kinerja Karyawan (Y) SEAMEO SEAMOLEC.Kompensasi di SEAMEO SEAMOLEC memiliki pengaruh positif dan signifikan terhadap kinerja.Ini dibuktikan oleh hasil uji hipotesis parsial yang menunjukkan nilai t-hitung 7,174 > t-tabel 1,999 atau nilai Sig 0,000 <0,05 maka Ho2 ditolak dan Ha2 diterima, berdasarkan hasil ini dapat disimpulkan bahwa Kompensasi (X2) Mempengaruhi Kinerja Karyawan (Y) SEAMEO SEAMOLEC.Gaya kepemimpinan dan kompensasi secara simultan memiliki pengaruh positif dan signifikan terhadap kinerja kerja.Hal ini dijelaskan berdasarkan uji hipotesis parsial yang menunjukkan nilai F-hitung 40,339 > F-tabel 3,148 atau nilai Sig 0,000 <0,05 maka Ho3 ditolak dan Ha3 diterima
<br>Studi ini bertujuan untuk menentukan pengaruh gaya kepemimpinan dan kompensasi terhadap kinerja karyawan SEAMEO SEAMOLEC secara parsial dan simultan. Penelitian ini merupakan analisis kuantitatif deskriptif dengan pendekatan kepada karyawan. Populasi dalam penelitian ini adalah 64 karyawan SEAMEO SEAMOLEC. Sampel yang digunakan dalam penelitian ini menggunakan teknik pengambilan sampel nonprobabilitas atau metode pengambilan sampel jenuh. Prosedur pengumpulan data dalam penelitian ini menggunakan kuesioner dengan skala Likert dan program SPSS 24. Teknik analisis data yang digunakan adalah uji validitas dan reliabilitas, uji asumsi klasik, uji regresi linear berganda, uji t, uji F, dan uji koefisien determinasi. Hasil penelitian yang dapat disajikan adalah: (1) terdapat pengaruh gaya kepemimpinan...
<br>Kunjungi <a href="https://juris.id/calendar" target="_blank">calendar</a> untuk informasi lainnya.
</p>
 ]]></content>
	<enclosure url="https://cdn.juris.id/3/c/statistik-pengaruh-kompensasi-sistem-adil-gaya-kep-thumb-db92b.webp" type="image/webp" length="104548" />
	<media:content url="https://cdn.juris.id/3/c/statistik-pengaruh-kompensasi-sistem-adil-gaya-kep-thumb-12b5d.webp" type="image/webp" medium="image" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://cdn.juris.id/3/c/statistik-pengaruh-kompensasi-sistem-adil-gaya-kep-thumb-a8193.webp" type="image/webp" medium="image" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://cdn.juris.id/3/c/statistik-pengaruh-kompensasi-sistem-adil-gaya-kep-thumb-db92b.webp" type="image/webp" medium="image" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://juris.id/univ-6871-peneliti.rss" type="application/rss+xml" medium="document" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://juris.id/jur-16572-international-journal-education-information-technology.rss" type="application/rss+xml" medium="document" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
 </entry>
 <entry>
	<title><![CDATA[ Pengaruh Kesadaran Wajib Pajak Sanksi Perpajakan dan Penggunaan Aplikasi E Filing Terhadap Kepatuhan Wajib Pajak Orang Pribadi di Kabupaten Rembang ]]></title>
	<dc:title><![CDATA[ Pengaruh Kesadaran Wajib Pajak Sanksi Perpajakan dan Penggunaan Aplikasi E Filing Terhadap Kepatuhan Wajib Pajak Orang Pribadi di Kabupaten Rembang ]]></dc:title>
	<itunes:subtitle><![CDATA[ Pengaruh Kesadaran Wajib Pajak Sanksi Perpajakan dan Penggunaan Aplikasi E Filing Terhadap Kepatuhan Wajib Pajak Orang Pribadi di Kabupaten Rembang ]]></itunes:subtitle>
	<link rel="via" type="text/html" href="https://juris.id/pdf-66520-kepatuhan-pajak-siswa-kantor-penerapan-sanks" />
	<link rel="alternate" type="text/html" href="https://juris.id/pdf-66520-kepatuhan-pajak-siswa-kantor-penerapan-sanks" />
	<link rel="alternate" type="application/xml" href="https://juris.id/last-updates.rss" />
	<id>tag:juris.id,2026-09-16:28399b3a7dffe7d84f1a731e4dd8f66f</id>
	<published>2026-09-16T07:19:25+07:00</published>
	<updated>2026-09-16T07:19:25+07:00</updated>
	<dc:publisher><![CDATA[ JURIS ]]></dc:publisher>
	<category term="metode camel" label="metode camel" />
	<category term="return asset" label="return asset" />
	<category term="bobby rahman" label="bobby rahman" />
	<itunes:keywords><![CDATA[asset,bobby,camel,metode,rahman,return]]></itunes:keywords>
	<itunes:summary><![CDATA[ Penelitian lanjutan dapat mengkaji pengaruh motivasi dan persepsi wajib pajak terhadap kepatuhan melalui pendekatan kualitatif. Penelitian juga dapat menggunakan data sekunder dari kantor pajak untuk memperkuat analisis. Selain itu, penelitian tentang ]]></itunes:summary>
  <summary><![CDATA[ Penelitian lanjutan dapat mengkaji pengaruh motivasi dan persepsi wajib pajak terhadap kepatuhan melalui pendekatan kualitatif. Penelitian juga dapat menggunakan data sekunder dari kantor pajak untuk memperkuat analisis. Selain itu, penelitian tentang ]]></summary>
  <content type="html"><![CDATA[ <p>
<a href="https://cdn.juris.id/b/4/kepatuhan-pajak-siswa-kantor-penerapan-sanksi-kual-thumb-4c616.webp" title="JURIS - Pengaruh Kesadaran Wajib Pajak, Sanksi Perpajakan, dan Penggunaan Aplikasi E-Filing Terhadap Kepatuhan Wajib Pajak Orang Pribadi di Kabupaten Rembang" class="imga">
<img width="100%" src="https://cdn.juris.id/b/4/kepatuhan-pajak-siswa-kantor-penerapan-sanksi-kual-thumb-4c616.webp" data-src="https://cdn.juris.id/b/4/kepatuhan-pajak-siswa-kantor-penerapan-sanksi-kual-thumb-4c616.webp" srcset="https://cdn.juris.id/b/4/kepatuhan-pajak-siswa-kantor-penerapan-sanksi-kual-thumb-4c616.webp 1x" title="JURIS - Pengaruh Kesadaran Wajib Pajak, Sanksi Perpajakan, dan Penggunaan Aplikasi E-Filing Terhadap Kepatuhan Wajib Pajak Orang Pribadi di Kabupaten Rembang" alt="JURIS - Pengaruh Kesadaran Wajib Pajak, Sanksi Perpajakan, dan Penggunaan Aplikasi E-Filing Terhadap Kepatuhan Wajib Pajak Orang Pribadi di Kabupaten Rembang" >
</a>
<a href="https://cdn.juris.id/b/4/kepatuhan-pajak-siswa-kantor-penerapan-sanksi-kual-thumb-8e097.webp" title="JURIS - Pengaruh Kesadaran Wajib Pajak, Sanksi Perpajakan, dan Penggunaan Aplikasi E-Filing Terhadap Kepatuhan Wajib Pajak Orang Pribadi di Kabupaten Rembang" class="imga">
<img width="100%" src="https://cdn.juris.id/b/4/kepatuhan-pajak-siswa-kantor-penerapan-sanksi-kual-thumb-8e097.webp" data-src="https://cdn.juris.id/b/4/kepatuhan-pajak-siswa-kantor-penerapan-sanksi-kual-thumb-8e097.webp" srcset="https://cdn.juris.id/b/4/kepatuhan-pajak-siswa-kantor-penerapan-sanksi-kual-thumb-8e097.webp 1x" title="JURIS - Pengaruh Kesadaran Wajib Pajak, Sanksi Perpajakan, dan Penggunaan Aplikasi E-Filing Terhadap Kepatuhan Wajib Pajak Orang Pribadi di Kabupaten Rembang" alt="JURIS - Pengaruh Kesadaran Wajib Pajak, Sanksi Perpajakan, dan Penggunaan Aplikasi E-Filing Terhadap Kepatuhan Wajib Pajak Orang Pribadi di Kabupaten Rembang" >
</a>
<a href="https://cdn.juris.id/b/4/kepatuhan-pajak-siswa-kantor-penerapan-sanksi-kual-thumb-9db2d.webp" title="JURIS - Pengaruh Kesadaran Wajib Pajak, Sanksi Perpajakan, dan Penggunaan Aplikasi E-Filing Terhadap Kepatuhan Wajib Pajak Orang Pribadi di Kabupaten Rembang" class="imga">
<img width="100%" src="https://cdn.juris.id/b/4/kepatuhan-pajak-siswa-kantor-penerapan-sanksi-kual-thumb-9db2d.webp" data-src="https://cdn.juris.id/b/4/kepatuhan-pajak-siswa-kantor-penerapan-sanksi-kual-thumb-9db2d.webp" srcset="https://cdn.juris.id/b/4/kepatuhan-pajak-siswa-kantor-penerapan-sanksi-kual-thumb-9db2d.webp 1x" title="JURIS - Pengaruh Kesadaran Wajib Pajak, Sanksi Perpajakan, dan Penggunaan Aplikasi E-Filing Terhadap Kepatuhan Wajib Pajak Orang Pribadi di Kabupaten Rembang" alt="JURIS - Pengaruh Kesadaran Wajib Pajak, Sanksi Perpajakan, dan Penggunaan Aplikasi E-Filing Terhadap Kepatuhan Wajib Pajak Orang Pribadi di Kabupaten Rembang" >
</a>
<a href="https://juris.id/calendar" target="_blank">#calendar</a> - <a href="https://juris.id/pdf-66520-kepatuhan-pajak-siswa-kantor-penerapan-sanks" title="JURIS - Pengaruh Kesadaran Wajib Pajak, Sanksi Perpajakan, dan Penggunaan Aplikasi E-Filing Terhadap Kepatuhan Wajib Pajak Orang Pribadi di Kabupaten Rembang" target="_blank">Pengaruh Kesadaran Wajib Pajak, Sanksi Perpajakan, dan Penggunaan Aplikasi E-Filing Terhadap Kepatuhan Wajib Pajak Orang Pribadi di Kabupaten Rembang</a>: Penelitian lanjutan dapat mengkaji pengaruh motivasi dan persepsi wajib pajak terhadap kepatuhan melalui pendekatan kualitatif. Penelitian juga dapat menggunakan data sekunder dari kantor pajak untuk memperkuat analisis. Selain itu, penelitian tentang dampak literasi digital terhadap efektivitas penggunaan aplikasi e-filing dalam meningkatkan kepatuhan pajak dapat dilakukan. Penelitian ini juga bisa menggabungkan variabel seperti kualitas pelayanan fiskus sebagai faktor pendukung kepatuhan. Dengan mengekspansi sampel dan wilayah penelitian, hasil dapat lebih representatif. Penelitian tentang pengaruh kebijakan pajak yang lebih inklusif terhadap kepatuhan wajib pajak juga layak dikaji. Penelitian dapat membandingkan penggunaan e-filing dengan metode tradisional dalam konteks daerah pedesaan. Studi tentang hubungan antara transparansi informasi pajak dan tingkat kepatuhan wajib pajak juga relevan. Penelitian tentang dampak sosialisasi pajak yang berkelanjutan terhadap kesadaran wajib pajak perlu dilakukan. Penelitian dapat menggali perbedaan kepatuhan antara wajib pajak berpendidikan tinggi dan rendah. Akhirnya, penelitian tentang pengaruh kebijakan sanksi pajak yang lebih manusiawi terhadap kepatuhan wajib pajak juga menarik..
<br>Kesadaran wajib pajak secara parsial berpengaruh positif signifikan terhadap kepatuhan wajib pajak orang pribadi di Kabupaten Rembang.Sanksi perpajakan secara parsial berpengaruh positif tidak signifikan terhadap kepatuhan wajib pajak orang pribadi.Penggunaan aplikasi e-filing secara parsial berpengaruh positif signifikan terhadap kepatuhan wajib pajak orang pribadi di Kabupaten Rembang
<br>Penelitian ini mengkaji pengaruh kesadaran wajib pajak, sanksi perpajakan, dan penggunaan aplikasi e-filing terhadap kepatuhan wajib pajak orang pribadi di Kabupaten Rembang. Metode kuantitatif digunakan dalam studi ini dengan data primer dari survei yang diberikan kepada responden. Hasil penelitian menunjukkan bahwa kesadaran wajib pajak dan penggunaan aplikasi e-filing berpengaruh positif signifikan terhadap kepatuhan wajib pajak orang pribadi, sedangkan sanksi perpajakan tidak berpengaruh signifikan.
<br>Kunjungi <a href="https://juris.id/calendar" target="_blank">calendar</a> untuk informasi lainnya.
</p>
 ]]></content>
	<enclosure url="https://cdn.juris.id/b/4/kepatuhan-pajak-siswa-kantor-penerapan-sanksi-kual-thumb-8e097.webp" type="image/webp" length="62708" />
	<media:content url="https://cdn.juris.id/b/4/kepatuhan-pajak-siswa-kantor-penerapan-sanksi-kual-thumb-4c616.webp" type="image/webp" medium="image" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://cdn.juris.id/b/4/kepatuhan-pajak-siswa-kantor-penerapan-sanksi-kual-thumb-8e097.webp" type="image/webp" medium="image" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://cdn.juris.id/b/4/kepatuhan-pajak-siswa-kantor-penerapan-sanksi-kual-thumb-9db2d.webp" type="image/webp" medium="image" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://juris.id/univ-3131-wym.rss" type="application/rss+xml" medium="document" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://juris.id/jur-12711-jurnal-bina-akuntansi.rss" type="application/rss+xml" medium="document" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
 </entry>
 <entry>
	<title><![CDATA[ Dampak Tanggungjawab Sosial dan Ukuran Perusahaan Pada Kinerja Perusahaan dengan Mediasi Manajemen Laba ]]></title>
	<dc:title><![CDATA[ Dampak Tanggungjawab Sosial dan Ukuran Perusahaan Pada Kinerja Perusahaan dengan Mediasi Manajemen Laba ]]></dc:title>
	<itunes:subtitle><![CDATA[ Dampak Tanggungjawab Sosial dan Ukuran Perusahaan Pada Kinerja Perusahaan dengan Mediasi Manajemen Laba ]]></itunes:subtitle>
	<link rel="via" type="text/html" href="https://juris.id/pdf-66524-tanggungjawab-sosial-pengaruh-manajemen-rumus" />
	<link rel="alternate" type="text/html" href="https://juris.id/pdf-66524-tanggungjawab-sosial-pengaruh-manajemen-rumus" />
	<link rel="alternate" type="application/xml" href="https://juris.id/last-updates.rss" />
	<id>tag:juris.id,2026-09-16:ee6abf7fcc666dbd36e168125f4de1ec</id>
	<published>2026-09-16T07:09:28+07:00</published>
	<updated>2026-09-16T07:09:28+07:00</updated>
	<dc:publisher><![CDATA[ JURIS ]]></dc:publisher>
	<category term="metode camel" label="metode camel" />
	<category term="return asset" label="return asset" />
	<category term="bobby rahman" label="bobby rahman" />
	<itunes:keywords><![CDATA[asset,bobby,camel,metode,rahman,return]]></itunes:keywords>
	<itunes:summary><![CDATA[ Berdasarkan hasil penelitian, disarankan untuk melakukan studi lanjutan dengan memperluas sektor industri yang dijadikan populasi, memperpanjang periode penelitian, dan menggunakan variabel eksogen yang diperkirakan memiliki pengaruh terhadap variabel ]]></itunes:summary>
  <summary><![CDATA[ Berdasarkan hasil penelitian, disarankan untuk melakukan studi lanjutan dengan memperluas sektor industri yang dijadikan populasi, memperpanjang periode penelitian, dan menggunakan variabel eksogen yang diperkirakan memiliki pengaruh terhadap variabel ]]></summary>
  <content type="html"><![CDATA[ <p>
<a href="https://cdn.juris.id/6/e/tanggungjawab-sosial-pengaruh-manajemen-rumus-laba-thumb-299b1.webp" title="JURIS - Dampak Tanggungjawab Sosial dan Ukuran Perusahaan Pada Kinerja Perusahaan dengan Mediasi Manajemen Laba" class="imga">
<img width="100%" src="https://cdn.juris.id/6/e/tanggungjawab-sosial-pengaruh-manajemen-rumus-laba-thumb-299b1.webp" data-src="https://cdn.juris.id/6/e/tanggungjawab-sosial-pengaruh-manajemen-rumus-laba-thumb-299b1.webp" srcset="https://cdn.juris.id/6/e/tanggungjawab-sosial-pengaruh-manajemen-rumus-laba-thumb-299b1.webp 1x" title="JURIS - Dampak Tanggungjawab Sosial dan Ukuran Perusahaan Pada Kinerja Perusahaan dengan Mediasi Manajemen Laba" alt="JURIS - Dampak Tanggungjawab Sosial dan Ukuran Perusahaan Pada Kinerja Perusahaan dengan Mediasi Manajemen Laba" >
</a>
<a href="https://cdn.juris.id/6/e/tanggungjawab-sosial-pengaruh-manajemen-rumus-laba-thumb-b6b3c.webp" title="JURIS - Dampak Tanggungjawab Sosial dan Ukuran Perusahaan Pada Kinerja Perusahaan dengan Mediasi Manajemen Laba" class="imga">
<img width="100%" src="https://cdn.juris.id/6/e/tanggungjawab-sosial-pengaruh-manajemen-rumus-laba-thumb-b6b3c.webp" data-src="https://cdn.juris.id/6/e/tanggungjawab-sosial-pengaruh-manajemen-rumus-laba-thumb-b6b3c.webp" srcset="https://cdn.juris.id/6/e/tanggungjawab-sosial-pengaruh-manajemen-rumus-laba-thumb-b6b3c.webp 1x" title="JURIS - Dampak Tanggungjawab Sosial dan Ukuran Perusahaan Pada Kinerja Perusahaan dengan Mediasi Manajemen Laba" alt="JURIS - Dampak Tanggungjawab Sosial dan Ukuran Perusahaan Pada Kinerja Perusahaan dengan Mediasi Manajemen Laba" >
</a>
<a href="https://cdn.juris.id/6/e/tanggungjawab-sosial-pengaruh-manajemen-rumus-laba-thumb-7dfa0.webp" title="JURIS - Dampak Tanggungjawab Sosial dan Ukuran Perusahaan Pada Kinerja Perusahaan dengan Mediasi Manajemen Laba" class="imga">
<img width="100%" src="https://cdn.juris.id/6/e/tanggungjawab-sosial-pengaruh-manajemen-rumus-laba-thumb-7dfa0.webp" data-src="https://cdn.juris.id/6/e/tanggungjawab-sosial-pengaruh-manajemen-rumus-laba-thumb-7dfa0.webp" srcset="https://cdn.juris.id/6/e/tanggungjawab-sosial-pengaruh-manajemen-rumus-laba-thumb-7dfa0.webp 1x" title="JURIS - Dampak Tanggungjawab Sosial dan Ukuran Perusahaan Pada Kinerja Perusahaan dengan Mediasi Manajemen Laba" alt="JURIS - Dampak Tanggungjawab Sosial dan Ukuran Perusahaan Pada Kinerja Perusahaan dengan Mediasi Manajemen Laba" >
</a>
<a href="https://juris.id/calendar" target="_blank">#calendar</a> - <a href="https://juris.id/pdf-66524-tanggungjawab-sosial-pengaruh-manajemen-rumus" title="JURIS - Dampak Tanggungjawab Sosial dan Ukuran Perusahaan Pada Kinerja Perusahaan dengan Mediasi Manajemen Laba" target="_blank">Dampak Tanggungjawab Sosial dan Ukuran Perusahaan Pada Kinerja Perusahaan dengan Mediasi Manajemen Laba</a>: Berdasarkan hasil penelitian, disarankan untuk melakukan studi lanjutan dengan memperluas sektor industri yang dijadikan populasi, memperpanjang periode penelitian, dan menggunakan variabel eksogen yang diperkirakan memiliki pengaruh terhadap variabel endogen, seperti good corporate governance dan struktur modal. Selain itu, penelitian selanjutnya dapat fokus pada analisis dampak jangka panjang corporate social responsibility terhadap kinerja perusahaan, serta mengkaji lebih lanjut hubungan antara manajemen laba dan kinerja perusahaan dalam konteks pasar modal Indonesia yang masih relatif tidak efisien. Penelitian juga dapat mengeksplorasi implikasi ukuran perusahaan terhadap kinerja keuangan dan bagaimana hal ini dapat mempengaruhi keputusan investasi investor..
<br>Penelitian ini bertujuan untuk mendapatkan bukti empiris mengenai pengaruh positif corporate social responsibility terhadap kinerja perusahaan, pengaruh negatif corporate social responsibility terhadap manajemen laba, pengaruh positif manajemen laba terhadap kinerja perusahaan, pengaruh corporate social responsibility terhadap kinerja perusahaan melalui mediasi manajemen laba, dan pengaruh positif ukuran perusahaan terhadap kinerja perusahaan.Corporate social responsibility tidak berpengaruh positif terhadap kinerja perusahaan.Hasil ini konsisten dengan penelitian Heryanto dan Juliarto (2017) serta Sitanggang dan Ratmono (2019) tetapi tidak konsisten dengan penelitian Mahrani dan Soewarno (2018), Sari dan Azizah (2019), Faisal dan Syafruddin (2020), serta Rahmawardani dan Muslichah (2020) yang menyatakan bahwa corporate social responsibility berpengaruh positif terhadap kinerja perusahaan.Corporate social responsibility tidak berpengaruh negatif terhadap manajemen laba.Hasil ini konsisten dengan penelitian Aprilina dan Bekasi (2019) tetapi tidak konsisten dengan penelitian Ricardo dan Faisal (2015), Gayatri dan Pria (2016), Alexander dan Palupi (2020), Faisal dan Syafruddin (2020), serta Rahmawardani dan Muslichah (2020) yang menyatakan bahwa corporate social responsibility berpengaruh negatif terhadap manajemen laba.Manajemen laba tidak berpengaruh positif terhadap kinerja perusahaan.Hasil penelitian ini tidak konsisten dengan penelitian Afnan dan Rahardja (2014), Subagyo (2017), serta Sitanggang dan Ratmono (2019) yang menyatakan bahwa manajemen laba berpengaruh positif terhadap kinerja perusahaan.Manajemen laba tidak dapat memediasi pengaruh corporate social responsibility terhadap kinerja perusahaan.Hasil ini konsisten dengan penelitian Rahmawardani dan Muslichah (2020) tetapi tidak konsisten dengan penelitian Mahrani dan Soewarno (2018), Sitanggang dan Ratmono (2019), serta Faisal dan Syafruddin (2020) yang menyatakan bahwa manajemen laba dapat memediasi pengaruh corporate social responsibility terhadap kinerja perusahaan.Ukuran perusahaan tidak berpengaruh positif terhadap kinerja perusahaan.Hasil penelitian ini konsisten dengan penelitian Epi (2017) namun tidak konsisten dengan penelitian Filemon dan Krisnawati (2014) dan Subagyo (2017) yang menyatakan bahwa ukuran perusahaan berpengaruh positif terhadap kinerja perusahaan
<br>Pengujian ini bertujuan untuk mengetahui pengaruh tanggungjawab sosial terhadap kinerja perusahaan, pengaruh tanggungjawab sosial terhadap manajemen laba, pengaruh manajemen laba terhadap kinerja perusahaan, apakah manajemen laba dapat memediasi pengaruh tanggungjawab sosial terhadap kinerja perusahaan, dan pengaruh ukuran perusahaan terhadap kinerja perusahaan. Perusahaan manufaktur yang terdaftar secara konsisten di Bursa Efek Indonesia selama tiga tahun merupakan populasi sample penelitian ini. Hasil uji menunjukkan bahwa tanggungjawab sosial, manajemen laba, dan ukuran perusahaan tidak berpengaruh positif terhadap kinerja perusahaan, tanggungjawab sosial tidak berpengaruh negatif terhadap manajemen laba, dan manajemen laba tidak dapat memediasi pengaruh tanggungjawab sosial terhadap kinerja perusahaan.
<br>Kunjungi <a href="https://juris.id/calendar" target="_blank">calendar</a> untuk informasi lainnya.
</p>
 ]]></content>
	<enclosure url="https://cdn.juris.id/6/e/tanggungjawab-sosial-pengaruh-manajemen-rumus-laba-thumb-b6b3c.webp" type="image/webp" length="72832" />
	<media:content url="https://cdn.juris.id/6/e/tanggungjawab-sosial-pengaruh-manajemen-rumus-laba-thumb-299b1.webp" type="image/webp" medium="image" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://cdn.juris.id/6/e/tanggungjawab-sosial-pengaruh-manajemen-rumus-laba-thumb-b6b3c.webp" type="image/webp" medium="image" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://cdn.juris.id/6/e/tanggungjawab-sosial-pengaruh-manajemen-rumus-laba-thumb-7dfa0.webp" type="image/webp" medium="image" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://juris.id/univ-3131-wym.rss" type="application/rss+xml" medium="document" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://juris.id/jur-12711-jurnal-bina-akuntansi.rss" type="application/rss+xml" medium="document" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
 </entry>
 <entry>
	<title><![CDATA[ Effects Of Promotion And Price On The Purchasing Decisions Of Herbs Product ]]></title>
	<dc:title><![CDATA[ Effects Of Promotion And Price On The Purchasing Decisions Of Herbs Product ]]></dc:title>
	<itunes:subtitle><![CDATA[ Effects Of Promotion And Price On The Purchasing Decisions Of Herbs Product ]]></itunes:subtitle>
	<link rel="via" type="text/html" href="https://juris.id/pdf-66534-pengaruh-harga-produk-promosi-minat" />
	<link rel="alternate" type="text/html" href="https://juris.id/pdf-66534-pengaruh-harga-produk-promosi-minat" />
	<link rel="alternate" type="application/xml" href="https://juris.id/last-updates.rss" />
	<id>tag:juris.id,2026-09-16:65e8c6cb3b010fa5969b7cea6eb38863</id>
	<published>2026-09-16T06:54:15+07:00</published>
	<updated>2026-09-16T06:54:15+07:00</updated>
	<dc:publisher><![CDATA[ JURIS ]]></dc:publisher>
	<category term="tri prasetyo" label="tri prasetyo" />
	<category term="heni rohaeni" label="heni rohaeni" />
	<category term="effect self" label="effect self" />
	<itunes:keywords><![CDATA[effect,heni,prasetyo,rohaeni,self,tri]]></itunes:keywords>
	<itunes:summary><![CDATA[ 1. Penelitian lanjutan dapat mengkaji faktor-faktor lain yang memengaruhi keputusan pembelian obat herbal, seperti kualitas produk atau kepercayaan konsumen terhadap merek. 2. Mempelajari dampak strategi promosi digital terhadap minat beli generasi muda, ]]></itunes:summary>
  <summary><![CDATA[ 1. Penelitian lanjutan dapat mengkaji faktor-faktor lain yang memengaruhi keputusan pembelian obat herbal, seperti kualitas produk atau kepercayaan konsumen terhadap merek. 2. Mempelajari dampak strategi promosi digital terhadap minat beli generasi muda, ]]></summary>
  <content type="html"><![CDATA[ <p>
<a href="https://cdn.juris.id/5/e/pengaruh-harga-produk-promosi-minat-beli-analisis-thumb-0faba.webp" title="JURIS - Effects Of Promotion And Price On The Purchasing Decisions Of Herbs Product" class="imga">
<img width="100%" src="https://cdn.juris.id/5/e/pengaruh-harga-produk-promosi-minat-beli-analisis-thumb-0faba.webp" data-src="https://cdn.juris.id/5/e/pengaruh-harga-produk-promosi-minat-beli-analisis-thumb-0faba.webp" srcset="https://cdn.juris.id/5/e/pengaruh-harga-produk-promosi-minat-beli-analisis-thumb-0faba.webp 1x" title="JURIS - Effects Of Promotion And Price On The Purchasing Decisions Of Herbs Product" alt="JURIS - Effects Of Promotion And Price On The Purchasing Decisions Of Herbs Product" >
</a>
<a href="https://cdn.juris.id/5/e/pengaruh-harga-produk-promosi-minat-beli-analisis-thumb-be83c.webp" title="JURIS - Effects Of Promotion And Price On The Purchasing Decisions Of Herbs Product" class="imga">
<img width="100%" src="https://cdn.juris.id/5/e/pengaruh-harga-produk-promosi-minat-beli-analisis-thumb-be83c.webp" data-src="https://cdn.juris.id/5/e/pengaruh-harga-produk-promosi-minat-beli-analisis-thumb-be83c.webp" srcset="https://cdn.juris.id/5/e/pengaruh-harga-produk-promosi-minat-beli-analisis-thumb-be83c.webp 1x" title="JURIS - Effects Of Promotion And Price On The Purchasing Decisions Of Herbs Product" alt="JURIS - Effects Of Promotion And Price On The Purchasing Decisions Of Herbs Product" >
</a>
<a href="https://cdn.juris.id/5/e/pengaruh-harga-produk-promosi-minat-beli-analisis-thumb-9223b.webp" title="JURIS - Effects Of Promotion And Price On The Purchasing Decisions Of Herbs Product" class="imga">
<img width="100%" src="https://cdn.juris.id/5/e/pengaruh-harga-produk-promosi-minat-beli-analisis-thumb-9223b.webp" data-src="https://cdn.juris.id/5/e/pengaruh-harga-produk-promosi-minat-beli-analisis-thumb-9223b.webp" srcset="https://cdn.juris.id/5/e/pengaruh-harga-produk-promosi-minat-beli-analisis-thumb-9223b.webp 1x" title="JURIS - Effects Of Promotion And Price On The Purchasing Decisions Of Herbs Product" alt="JURIS - Effects Of Promotion And Price On The Purchasing Decisions Of Herbs Product" >
</a>
<a href="https://juris.id/calendar" target="_blank">#calendar</a> - <a href="https://juris.id/pdf-66534-pengaruh-harga-produk-promosi-minat" title="JURIS - Effects Of Promotion And Price On The Purchasing Decisions Of Herbs Product" target="_blank">Effects Of Promotion And Price On The Purchasing Decisions Of Herbs Product</a>: 1. Penelitian lanjutan dapat mengkaji faktor-faktor lain yang memengaruhi keputusan pembelian obat herbal, seperti kualitas produk atau kepercayaan konsumen terhadap merek. 2. Mempelajari dampak strategi promosi digital terhadap minat beli generasi muda, mengingat perkembangan teknologi saat ini. 3. Mengevaluasi pengaruh perbedaan harga antar wilayah terhadap keputusan pembelian, terutama di daerah dengan tingkat pendapatan berbeda..
<br>Promosi secara parsial berpengaruh signifikan terhadap keputusan pembelian (Y) dengan nilai tcount promosi lebih tinggi dari ttable (4,657 > 1,98472) pada tingkat signifikansi 0,000.Harga secara parsial berpengaruh signifikan terhadap keputusan pembelian (Y) dengan nilai tcount harga lebih tinggi dari ttable (3,632 > 1,98472) pada tingkat signifikansi 0,000.Secara bersamaan, variabel promosi dan harga berpengaruh signifikan terhadap keputusan pembelian, terbukti dari nilai Fcount 60,461 yang lebih besar dari Ftable 3,09 dengan tingkat signifikansi 0,000 < 0,05
<br>Studi ini bertujuan untuk menentukan pengaruh promosi terhadap keputusan pembelian, menentukan pengaruh harga terhadap keputusan pembelian, serta pengaruh simultan promosi dan harga terhadap keputusan pembelian obat herbal di CV. Omar Smart Brain. Jenis penelitian yang digunakan adalah kuantitatif dengan populasi konsumen yang membeli obat herbal di CV. Omar Smart Brain sebanyak 55.305 orang pada tahun 2021. Sampel penelitian sebanyak 100 responden menggunakan metode slovin. Data dikumpulkan melalui wawancara dan kuesioner. Analisis data menggunakan analisis regresi linear berganda,...
<br>Kunjungi <a href="https://juris.id/calendar" target="_blank">calendar</a> untuk informasi lainnya.
</p>
 ]]></content>
	<enclosure url="https://cdn.juris.id/5/e/pengaruh-harga-produk-promosi-minat-beli-analisis-thumb-9223b.webp" type="image/webp" length="65976" />
	<media:content url="https://cdn.juris.id/5/e/pengaruh-harga-produk-promosi-minat-beli-analisis-thumb-0faba.webp" type="image/webp" medium="image" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://cdn.juris.id/5/e/pengaruh-harga-produk-promosi-minat-beli-analisis-thumb-be83c.webp" type="image/webp" medium="image" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://cdn.juris.id/5/e/pengaruh-harga-produk-promosi-minat-beli-analisis-thumb-9223b.webp" type="image/webp" medium="image" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://juris.id/univ-6871-peneliti.rss" type="application/rss+xml" medium="document" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
	<media:content url="https://juris.id/jur-16572-international-journal-education-information-technology.rss" type="application/rss+xml" medium="document" expression="full">
	<media:rating>nonadult</media:rating>
	</media:content>
 </entry>
</feed>

<!--Generated at Wed, 16 Sep 2026 10:09:47 +0700. 12 items. Served in: 8.112 seconds [atom] -->